Dư địa nguồn vốn tín dụng xanh “dồi dào”
Tại Hội nghị thượng đỉnh về biến đổi khí hậu của Liên hợp quốc năm 2021, Việt Nam cam kết đạt mức phát thải ròng bằng “0” vào năm 2050. Để đạt mục tiêu này, Việt Nam đã nỗ lực thúc đẩy tăng trưởng xanh, chuyển đổi năng lượng và phát triển nền kinh tế theo hướng các-bon thấp. Quá trình chuyển đổi này đặt ra nhu cầu nguồn lực rất lớn cho đầu tư đổi mới công nghệ, chuyển đổi phương thức sản xuất, sử dụng năng lượng hiệu quả và giảm phát thải khí nhà kính.
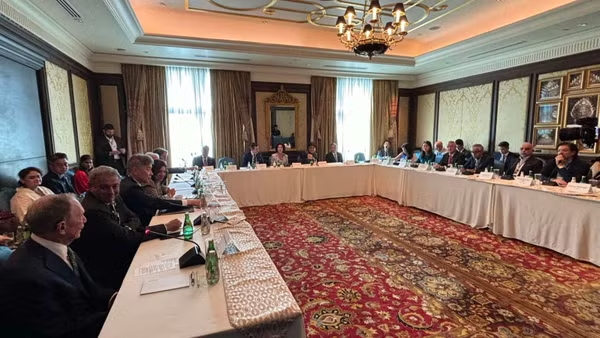
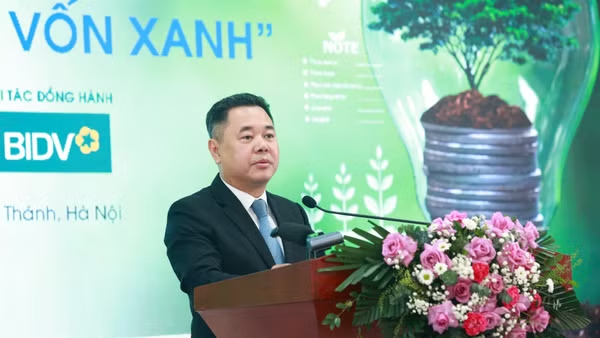
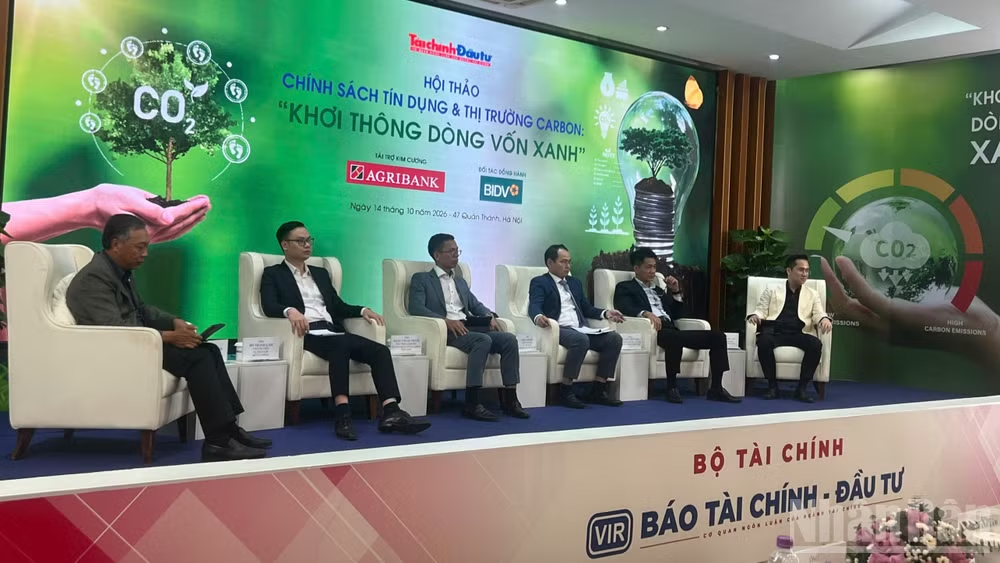
Phát biểu tại Hội thảo “Chính sách tín dụng và thị trường carbon: Khơi thông dòng vốn xanh”, ông Bùi Minh Giáp, chuyên gia Kinh tế trưởng Ngân hàng Phát triển Châu Á (ADB) tại Việt Nam cho biết, về nhu cầu vốn, Việt Nam cần khoảng 368 tỷ USD để đầu tư bổ sung cho thích ứng biến đổi khí hậu, nâng cao khả năng chống chịu, và giảm phát thải đến năm 2040, tương đương 6,8% GDP/năm.
Nhu cầu vốn là rất lớn, nhưng nguồn vốn chỉ được giải ngân khi dự án được đánh giá là hiệu quả, có khả năng trả nợ và số liệu giảm phát thải có thể kiểm chứng được.
Tuy nhiên việc tiếp cận các nguồn vốn tín dụng xanh vẫn được coi là “khó” đối với các doanh nghiệp.
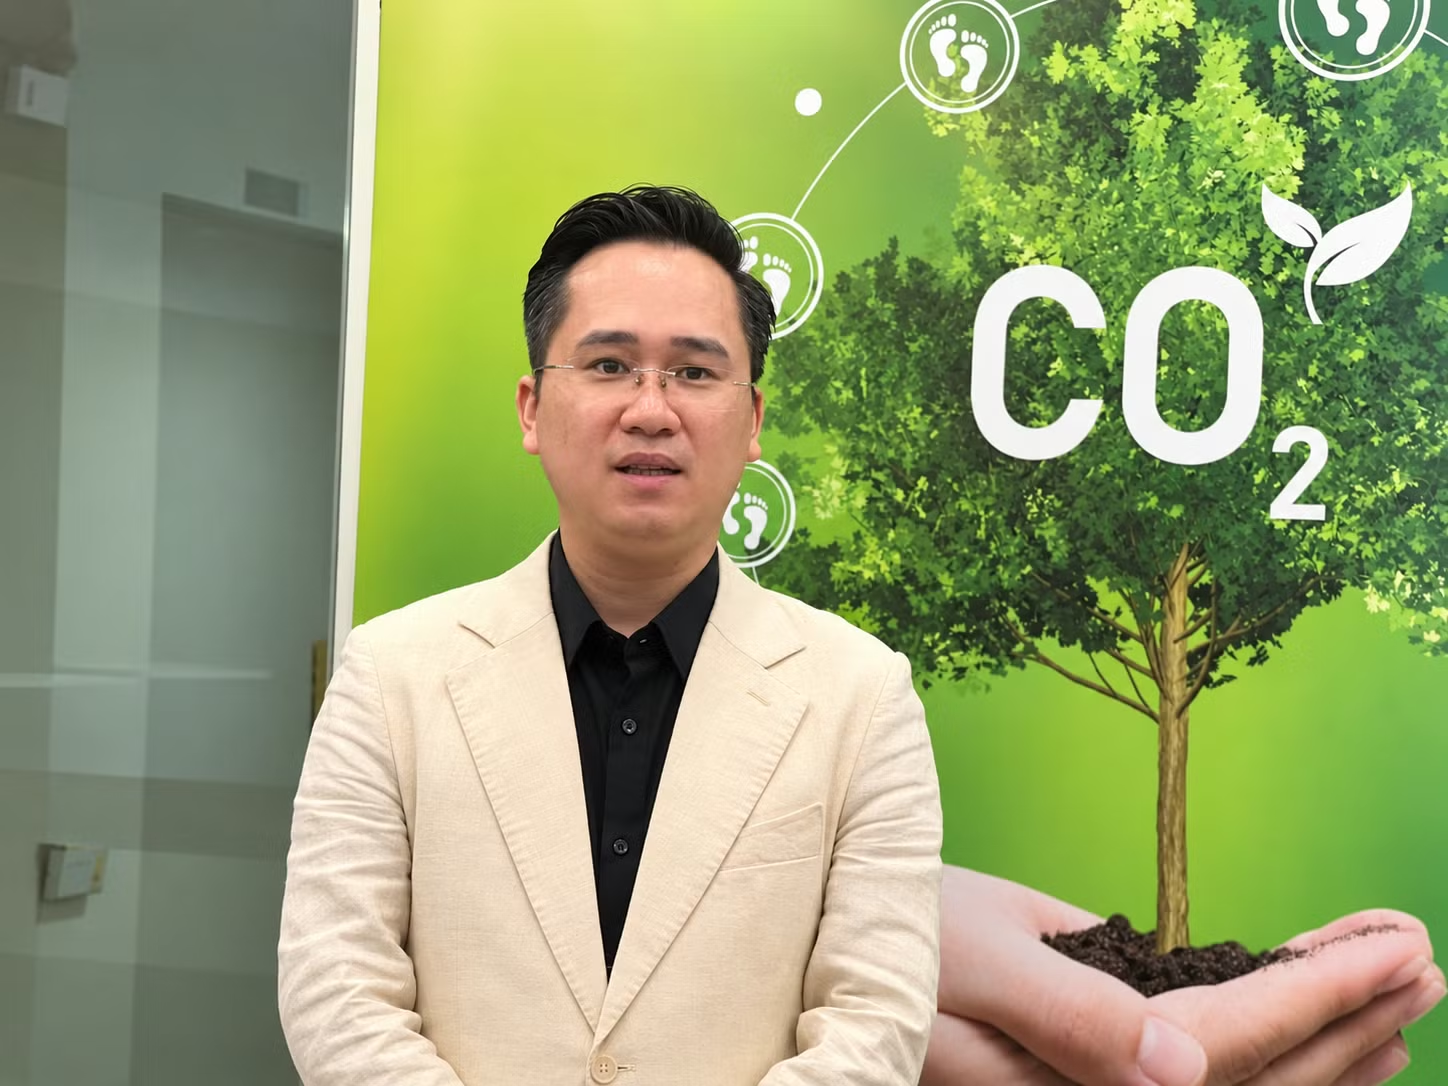
Chia sẻ với những vướng mắc của doanh nghiệp, ông Nguyễn Việt Long, Phó Tổng Giám đốc Tư vấn EY Việt Nam cho biết, việc đầu tư công nghệ xanh có chi phí đắt đỏ trong khi doanh nghiệp không có sẵn nguồn vốn để đầu tư.
Về phía ngân hàng, các ngân hàng thương mại Việt Nam luôn chủ động huy động nguồn lực trong nước để ưu tiên cho các gói tài trợ xanh và tăng trưởng bền vững; đồng thời, các ngân hàng thương mại luôn tích cực mở rộng hợp tác quốc tế, tiếp nhận chuyển giao kỹ thuật cũng như các nguồn vốn tài trợ, ủy thác từ các tổ chức tài chính quốc tế, sẵn sàng giải ngân kịp thời cho các dự án xanh đáp ứng đủ điều kiện, ông Trần Anh Quý, Phó Vụ trưởng Vụ Tín dụng, Ngân hàng Nhà nước khẳng định.
Như vậy, dư địa nguồn vốn tín dụng xanh tại các ngân hàng hiện nay rất dồi dào. Vấn đề là các doanh nghiệp cần xây dựng lộ trình chuyển đổi xanh phù hợp để có căn cứ tiếp cận nguồn tín dụng xanh từ các ngân hàng.
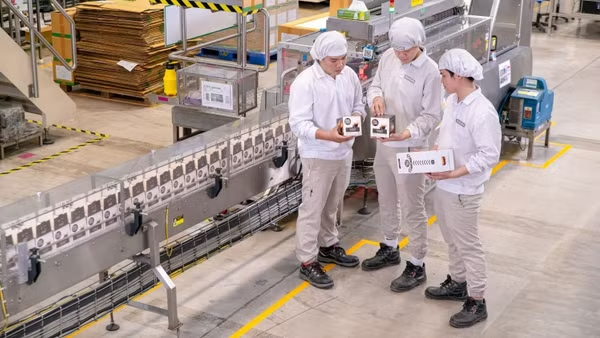
Câu chuyện thực tế từ Công ty Cổ phần Miza - đơn vị hoạt động trong lĩnh vực tái chế giấy thải để sản xuất ra sản phẩm giấy bao bì, bao gói cung cấp cho các nhà máy bao bì - cho thấy nếu thực hiện theo một quy trình bài bản, doanh nghiệp sẽ sớm được vay vốn tín dụng xanh.
Ông Nguyễn Hữu Tú, Phó Tổng Giám đốc Công ty cổ phần Miza chia sẻ, để đáp ứng đầy đủ các tiêu chí về môi trường, doanh nghiệp đã thực hiện các khoản đầu tư rất lớn, công nghệ cao nhằm giảm thiểu tối đa lượng phát thải, đồng thời triển khai chiến lược chuyển đổi năng lượng tái tạo.
Ban lãnh đạo công ty đã quyết tâm vận hành việc sản xuất kinh doanh có lộ trình rõ ràng, theo những tiêu chí xanh: thực hiện mô hình ESG, tuân thủ các cam kết xanh… Từ đó doanh nghiệp mới đủ điều kiện tiếp cận các nguồn tín dụng xanh chất lượng từ Ngân hàng BIDV và Ngân hàng châu Âu.
Sau khi tiếp cận được nguồn vốn xanh, khó khăn còn ở khâu vận hành. Điều đó có nghĩa là vận dụng nguồn vốn xanh vào sử dụng trong thực tế sản xuất.
“Doanh nghiệp phải tuân thủ nghiêm ngặt các tiêu chuẩn và cam kết trong khung tài chính xanh. Khi doanh nghiệp chứng minh được sự tuân thủ chuẩn mực và hiệu quả thực tế, các quỹ đầu tư và nguồn vốn xanh sẽ chủ động tìm kiếm và hợp tác”, ông Hữu Tú giải thích thêm.
Lộ trình chuyển đổi xanh hiệu quả
Câu chuyện từ Công ty cổ phần Miza nêu trên cho thấy doanh nghiệp cần xác định rõ mục tiêu dự án ngay từ đầu và chứng minh được cả tính hiệu quả của dự án lẫn sức khỏe tài chính tổng thể của doanh nghiệp thì mới tiếp cận được nguồn tín dụng hoặc phát hành trái phiếu thành công.
Ông Nguyễn Việt Long, Phó Tổng Giám đốc Tư vấn EY Việt Nam cho rằng, doanh nghiệp phải xác định rõ mô hình của mình "xanh ở khâu nào" trong toàn bộ khung ESG (như giảm phát thải khí nhà kính, thích ứng biến đổi khí hậu, xử lý chất thải rắn, nước thải hay phát triển kinh tế tuần hoàn);
Các doanh nghiệp cần tận dụng sự hội tụ của tiêu chuẩn quốc tế, bởi hiện nay các tiêu chuẩn báo cáo xanh/ESG trên thế giới đang hội tụ về các khung chuẩn chung (như ISSB hay IFRS), tạo điều kiện thuận lợi hơn cho doanh nghiệp trong khâu chuẩn bị thông tin và lập hồ sơ.
Đồng thời, bên cạnh tiêu chuẩn xanh cho từng dự án, doanh nghiệp phải chuẩn bị đầy đủ năng lực tài chính toàn diện (như kiểm toán báo cáo tài chính, phân tích rủi ro) vì các tổ chức tài chính sẽ thẩm định trên sức khỏe tổng thể của toàn bộ doanh nghiệp chứ không chỉ nhìn riêng lẻ vào một dự án.
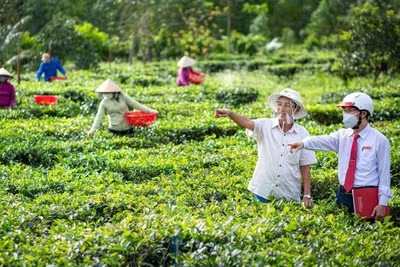
Hoàn thiện khung pháp lý và hạ tầng dữ liệu để khơi thông dòng vốn
Mặc dù nguồn vốn dành cho các doanh nghiệp thực hiện chuyển đổi xanh là rất lớn, nhưng chính các tổ chức tín dụng, cơ quan quản lý cũng ngày càng hoàn thiện hơn các chính sách, quy trình để đồng hành với doanh nghiệp.
Ông Trần Anh Quý, Phó Vụ trưởng Vụ Tín dụng, Ngân hàng Nhà nước cho biết, về phía cơ quan nhà nước liên quan, đang tích cực xây dựng hạ tầng cơ sở dữ liệu xanh dùng chung và cơ chế kết nối thông tin sẽ hỗ trợ kết nối trực tiếp doanh nghiệp với các tổ chức tín dụng. Việc này giúp giảm đáng kể chi phí tư vấn, thẩm định cho doanh nghiệp, đồng thời giảm bớt gánh nặng chuẩn bị hồ sơ cho cán bộ ngân hàng.
Tại các tổ chức tín dụng cũng đẩy mạnh việc chia sẻ và khai thác dữ liệu thay thế từ các đơn vị chuyên môn, giúp quy trình thẩm định, xét duyệt cho vay của ngân hàng trở nên linh hoạt, hiệu quả hơn; qua đó hỗ trợ doanh nghiệp tiết kiệm tối đa chi phí và tiếp cận nguồn vốn xanh dễ dàng hơn.
Để hỗ trợ các doanh nghiệp tiếp cận hiệu quả nguồn tín dụng xanh trong thời gian tới, ông Nguyễn Hữu Tú, Phó Tổng Giám đốc Công ty cổ phần Miza nêu đề xuất Chính phủ sớm xây dựng bộ tiêu chí khung xanh và chính sách tín dụng phù hợp. Đồng thời, cần có chính sách về thời hạn cho vay dài hơn và mức lãi suất phù hợp, bởi bản chất của đầu tư xanh đòi hỏi nguồn vốn ban đầu rất lớn và cần thời gian dài hạn để thu hồi.
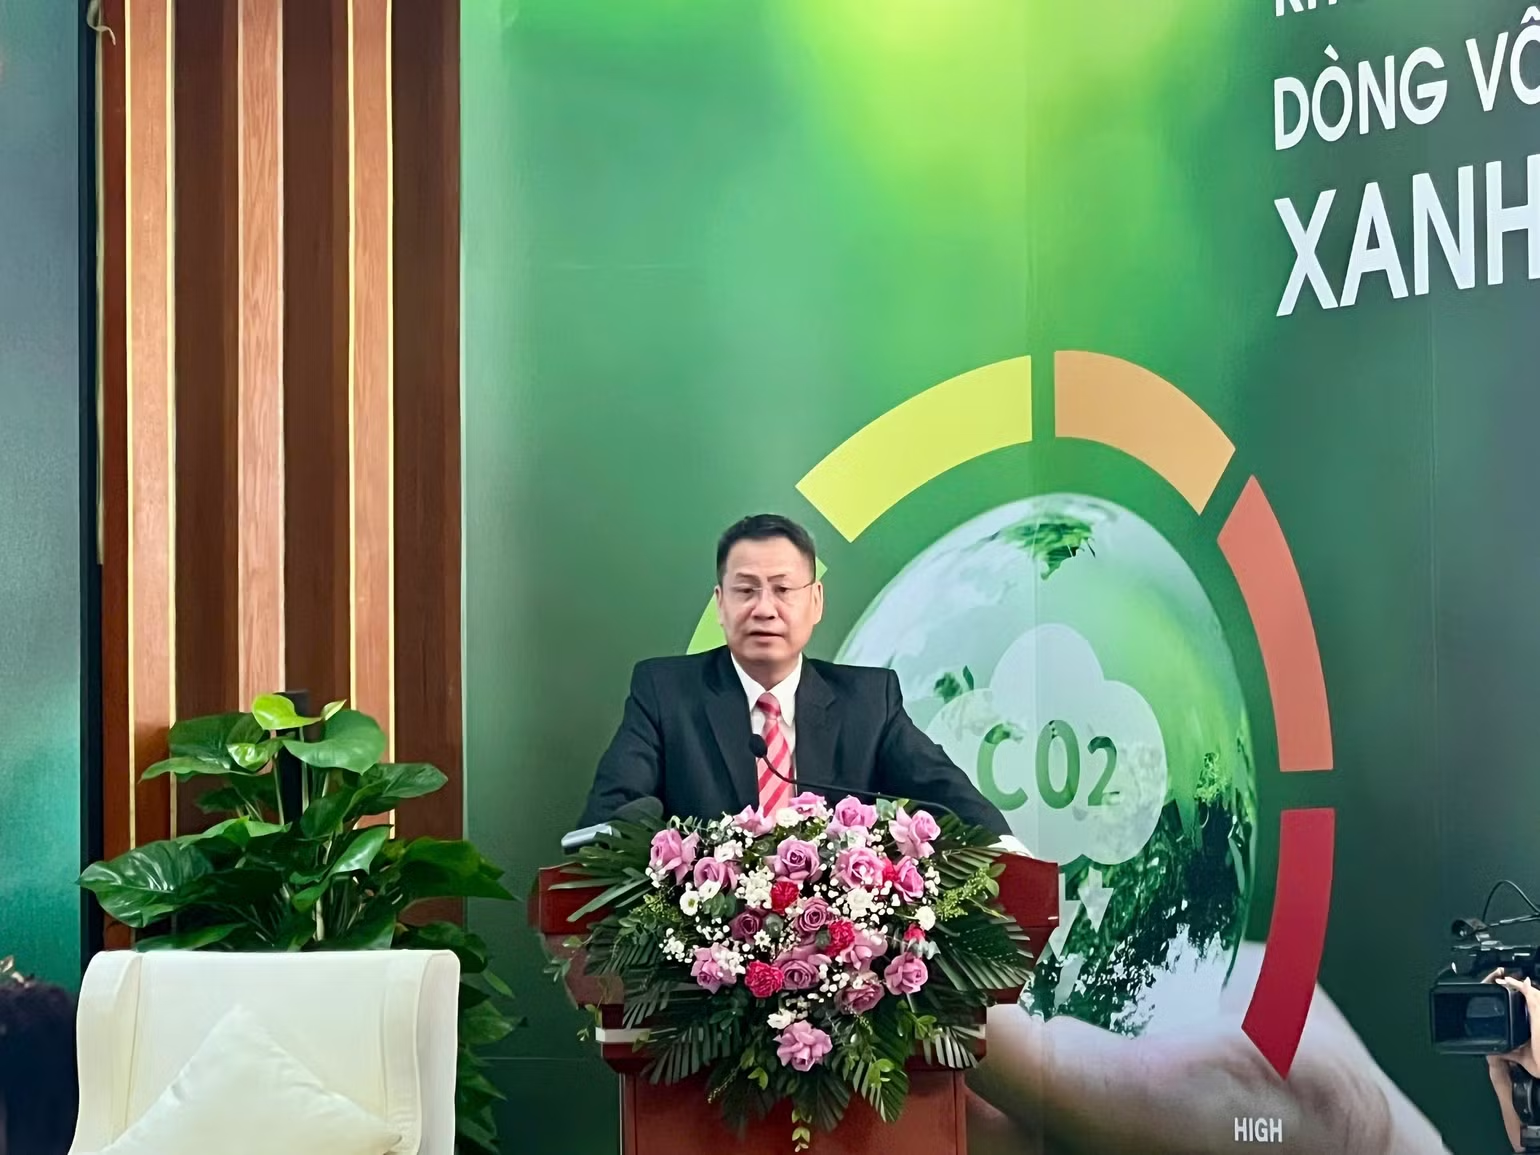
Muốn khơi thông dòng vốn xanh, ông Bùi Minh Giáp, chuyên gia Kinh tế trưởng Ngân hàng Phát triển Châu Á (ADB) tại Việt Nam nhấn mạnh đến việc Việt Nam cần hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh. Chất lượng chính sách và hiệu quả phối hợp giữa các cơ quan quản lý, tổ chức tín dụng và các bên tham gia thị trường sẽ ảnh hưởng trực tiếp đến quy mô, chi phí và khả năng tiếp cận vốn.
Những điều kiện nền tảng gồm: trước hết và trên hết là một bộ tiêu chí chuẩn cho hoạt động xanh và hoạt động chuyển đổi; sau đó là cơ sở dữ liệu phát thải có độ tin cậy cao; dự án được chuẩn kỹ lưỡng; và cơ chế phân bổ rủi ro phù hợp. Cần phân định rõ trách nhiệm soạn thảo, quản lý, giám sát, và vận hành hệ thống, tăng cường phối hợp liên ngành và liên ngân hàng, đồng thời nâng cao năng lực thẩm định tín dụng xanh và tín dụng chuyển đổi của các tổ chức tín dụng. Cùng với đó, thể chế hoàn chỉnh sẽ giúp thị trường vận hành với mức độ tin cậy cao hơn, chi phí giao dịch thấp hơn, và dòng vốn đến các dự án có tính khả thi cao hơn.