Cũng theo Cushman & Wakefield, triển vọng thị trường được hỗ trợ bởi phát triển hạ tầng và cải cách chính sách, giúp hỗ trợ thị trường bất động sản công nghiệp miền bắc nói riêng và cả nước nói chung tăng trưởng hiệu quả.
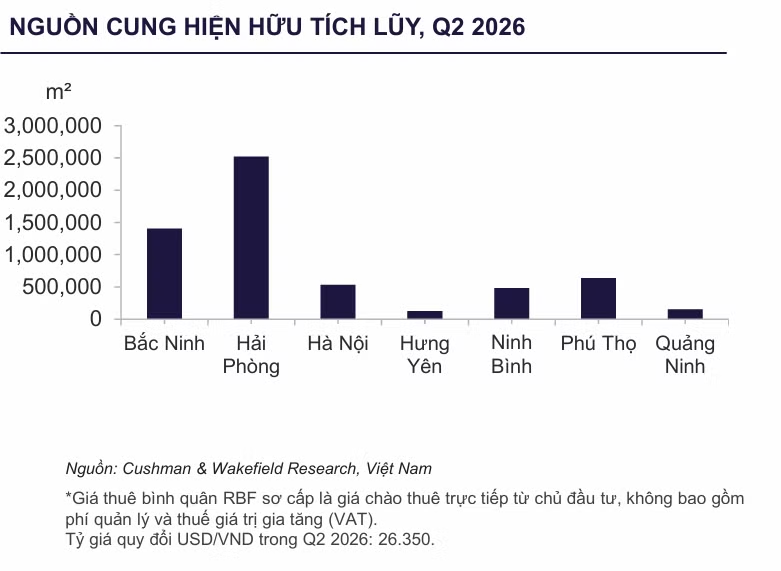
Ghi nhận Hải Phòng và Bắc Ninh tiếp tục dẫn đầu nguồn cung đất khu công nghiệp
Tính đến quý II/2026, tổng quỹ đất khu công nghiệp lũy kế tại miền bắc đã vượt 25.200 ha, tăng 0,4% theo quý và 15,7% theo năm. Trong 6 tháng đầu năm 2026, thị trường ghi nhận hơn 1.200 ha nguồn cung mới từ 6 khu công nghiệp được khởi công tại Hải Phòng, Bắc Ninh và Ninh Bình, phản ánh xu hướng mở rộng quỹ đất nhằm đáp ứng nhu cầu ngày càng tăng từ các doanh nghiệp sản xuất và FDI.
Về cơ cấu nguồn cung lũy kế đến quý II/2026, Hải Phòng dẫn đầu với khoảng 26%, theo sau là Bắc Ninh với 21%, trong khi Hưng Yên và Ninh Bình cùng chiếm khoảng 13%. Diễn biến này cho thấy các trung tâm công nghiệp trọng điểm tiếp tục giữ vai trò dẫn dắt thị trường, đồng thời các địa phương vệ tinh đang dần nổi lên nhờ quỹ đất dồi dào và lợi thế chi phí cạnh tranh.
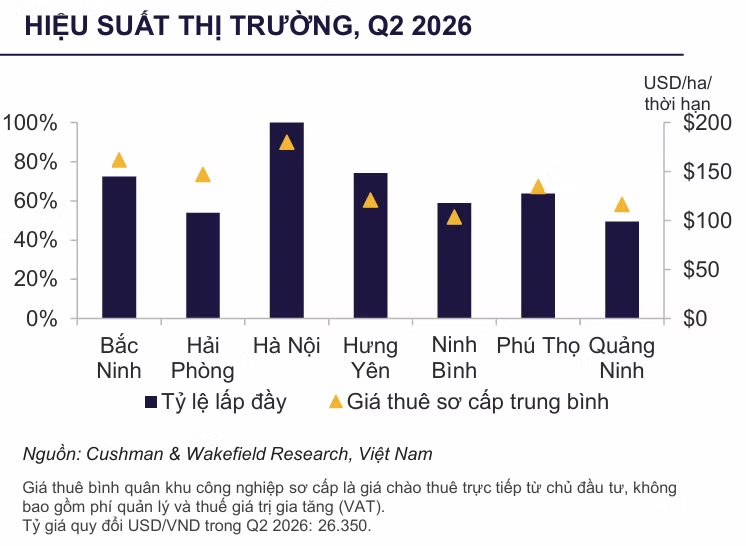
Bất chấp sự gia tăng nguồn cung, nhu cầu thuê vẫn duy trì ổn định tại các trung tâm công nghiệp trọng điểm. Cụ thể, trong quý II/2026, tỷ lệ lấp đầy bình quân của thị trường đất khu công nghiệp miền bắc đạt 64%, giảm 2,7 điểm phần trăm so với cùng kỳ năm trước. Tuy nhiên, mức giảm này đã nằm trong dự báo và không phản ánh sự suy yếu của nhu cầu thị trường. Nguyên nhân chủ yếu đến từ việc nguồn cung mới được đưa vào khai thác với quy mô lớn tại các tỉnh thuộc vùng kinh tế trọng điểm phía bắc. Do các dự án mới thường có tốc độ hấp thụ chậm trong giai đoạn đầu, tỷ lệ lấp đầy toàn thị trường tạm thời chịu áp lực giảm.
Hà Nội tiếp tục ghi nhận tỷ lệ lấp đầy gần như tuyệt đối, trong khi Bắc Ninh, Hưng Yên duy trì mức cao khoảng trên 70%, theo sau là Hải Phòng, Phú Thọ với tỷ lệ lấp đầy đạt trên 60%. Hoạt động cho thuê tập trung chủ yếu vào các ngành sản xuất có giá trị gia tăng cao như công nghệ cao, AI, và linh kiện điện tử, cho thấy sự cân nhắc từ nhóm khách thuê công nghiệp nhằm đảm bảo tính bền vững.
Giá chào thuê bình quân đạt 137,7 USD/m²/chu kỳ thuê, ghi nhận mức tăng gần như đi ngang theo quý và tăng 2,7% theo năm. Mức tăng theo năm khẳng định xu hướng tăng trưởng ổn định và bền vững tại các khu công nghiệp trọng điểm.
Trong giai đoạn 2026-2028, thị trường dự kiến sẽ có khoảng 7.200 ha đất khu công nghiệp mới từ các dự án đang được triển khai. Triển vọng thị trường miền bắc dự kiến được thúc đẩy trong trung và dài hạn, được hỗ trợ bởi dòng vốn FDI, quá trình mở rộng hạ tầng giao thông và xu hướng dịch chuyển chuỗi cung ứng toàn cầu. Mặc dù tỷ lệ lấp đầy có thể chịu áp lực ngắn hạn do nguồn cung mới gia tăng, nhu cầu thuê đất vẫn duy trì ổn định, đặc biệt từ các ngành điện tử, bán dẫn, công nghệ cao và logistics.
Các địa phương như Bắc Ninh, Hải Phòng và Hưng Yên dự kiến tiếp tục đóng vai trò dẫn dắt thị trường nhờ lợi thế về hạ tầng, kết nối logistics và hệ sinh thái công nghiệp phát triển. Trong bối cảnh nhà đầu tư ngày càng ưu tiên các khu công nghiệp chất lượng cao, đáp ứng tiêu chuẩn ESG, nhu cầu hấp thụ tại các khu công nghiệp thế hệ mới được kỳ vọng sẽ tiếp tục tăng trưởng.
Tỷ lệ lấp đầy nhà xưởng xây sẵn (RBF) duy trì ổn định
Tính đến quý II/2026, tổng nguồn cung nhà xưởng xây sẵn tại miền Bắc đạt khoảng 5,8 triệu m², tăng 5,1% theo quý và 16,9% theo năm.
Trong nửa đầu năm 2026, thị trường ghi nhận hơn 472.000m² nguồn cung mới, trong đó riêng quý II đóng góp trên 280.000m². Phần lớn diện tích mới gia nhập thị trường đến từ các dự án tại Hải Phòng và Bắc Ninh, tiếp tục củng cố vị thế của hai địa phương này như những cực tăng trưởng công nghiệp trọng điểm trong khu vực phía bắc. Bên cạnh đó, Hưng Yên cũng ghi nhận nguồn cung mới, cho thấy vai trò ngày càng nổi bật của các thị trường vệ tinh trong việc đáp ứng nhu cầu mở rộng sản xuất và logistics.
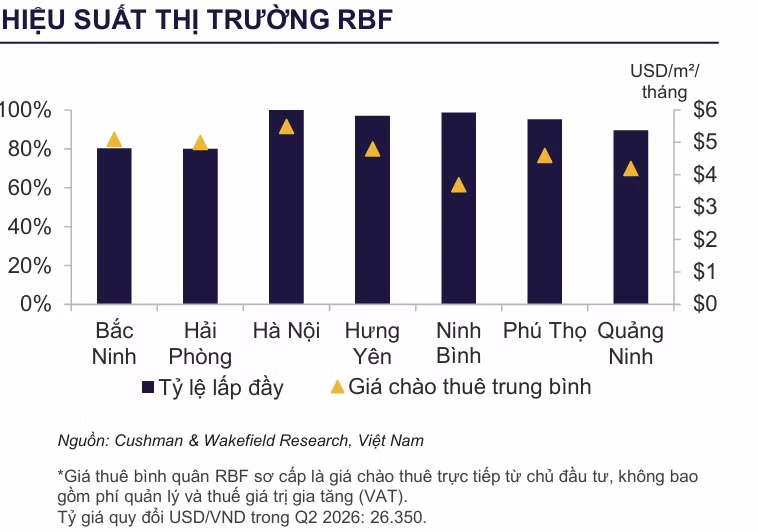
Cũng trong quý II/2026, tỷ lệ lấp đầy bình quân của thị trường miền bắc đạt khoảng 86%, gần như đi ngang theo quý và tăng 4,5 điểm phần trăm theo năm. Tại các trung tâm công nghiệp trọng điểm, tỷ lệ lấp đầy ghi nhận xu hướng phân hóa. Hải Phòng đạt mức cải thiện 2 điểm phần trăm theo quý, trong khi Bắc Ninh giảm 2 điểm phần trăm, đưa tỷ lệ lấp đầy của cả hai địa phương về quanh mức 80%.
Nguyên nhân chủ yếu đến từ lượng nguồn cung mới gia nhập thị trường trong quý, khi khoảng 97% diện tích RBF mới được bổ sung tập trung tại Bắc Ninh và Hải Phòng. Do đó, tỷ lệ lấp đầy ngắn hạn chịu áp lực điều chỉnh và dự kiến cần thêm thời gian để hấp thụ lượng nguồn cung mới này.
Trong khi đó, Hà Nội tiếp tục duy trì vị thế là thị trường có hiệu suất hoạt động cao nhất, nhờ nguồn cung hạn chế trong khi nhu cầu thuê vẫn ổn định. Các thị trường vệ tinh như Hưng Yên, Ninh Bình và Phú Thọ cũng ghi nhận kết quả khả quan với tỷ lệ lấp đầy vượt 95%, được hỗ trợ bởi lợi thế kết nối với Hà Nội và mạng lưới hạ tầng giao thông ngày càng hoàn thiện. Nhu cầu tiếp tục đến từ các ngành sản xuất công nghệ cao, đặc biệt là điện tử, linh kiện điện tử, bảng mạch và các lĩnh vực công nghệ tiên tiến.
Trong quý II/2026, giá chào thuê bình quân tại miền bắc giữ ở mức 5 USD/m²/tháng, tăng nhẹ theo quý và theo năm. Đà tăng giá theo năm được hỗ trợ bởi nhu cầu thuê ổn định từ các ngành sản xuất giá trị gia tăng cao, trong khi nguồn cung mới chủ yếu tập trung tại các trung tâm công nghiệp trọng điểm.
Đáng chú ý, giai đoạn 2026-2028, miền bắc dự tính sẽ có thêm gần 965.000m² diện tích RBF mới. Phần lớn nguồn cung tương lai dự kiến tiếp tục tập trung tại Bắc Ninh và Hải Phòng. Mặc dù nguồn cung gia tăng có thể ảnh hưởng đến tỷ lệ lấp đầy ngắn hạn, nhu cầu từ các ngành sản xuất định hướng xuất khẩu, điện tử và công nghệ cao được kỳ vọng sẽ hỗ trợ hoạt động hấp thụ. Giá thuê dự kiến duy trì ổn định, phản ánh sự cân bằng tương đối giữa cung và cầu trên thị trường.
Gần 40.000m² nhà kho xây sẵn (RBW) mới gia nhập thị trường
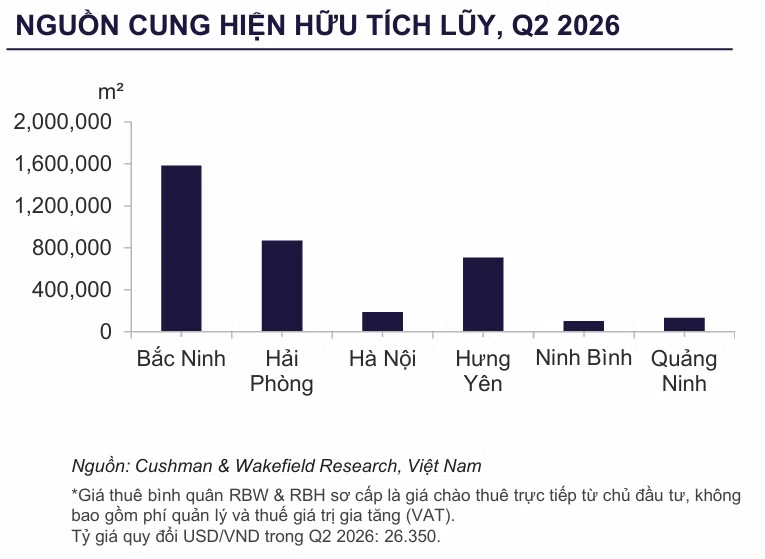
Quý II/2026, thị trường ghi nhận xu hướng mở rộng, với hai dự án RBW mới đi vào thị trường tại Hải Phòng và Hưng Yên, đưa tổng nguồn cung tích lũy hiện hữu tại thị trường miền Bắc đạt khoảng 3,6 triệu m² diện tích cho thuê thuần, tương đương tăng 1,1% so với quý trước và 1% so với cùng kỳ năm trước.
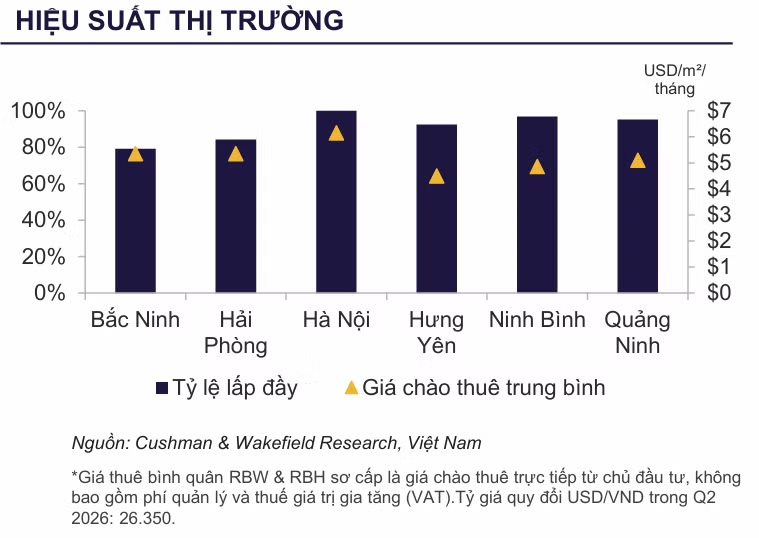
Về phân bổ địa lý, cơ cấu nguồn cung quý II/2026 cho thấy thị trường miền bắc có mức độ tập trung tương đối cao, với Bắc Ninh tiếp tục giữ vai trò trung tâm nguồn cung lớn nhất, trong khi Hải Phòng và Hưng Yên là hai thị trường quan trọng tiếp theo, được hỗ trợ bởi lợi thế về cảng biển - logistics quốc tế và kết nối với Hà Nội - mạng lưới công nghiệp phía bắc.
Tỷ lệ lấp đầy bình quân đạt khoảng 85,7% trong quý II/2026 cho thấy nhu cầu thuê tiếp tục tăng trưởng và tốc độ hấp thụ nguồn cung mới duy trì ở mức tích cực. Động lực chính đến từ sự mở rộng của hoạt động sản xuất công nghiệp, đặc biệt tại các cụm công nghiệp tập trung nhiều doanh nghiệp FDI, cùng với nhu cầu logistics ngày càng tăng khi chuỗi cung ứng và hoạt động phân phối tiếp tục mở rộng.
Hưng Yên ghi nhận tỷ lệ lấp đầy cao nhất trong nhóm thị trường còn dư địa nguồn cung, đạt 92,4% trong khi Hải Phòng duy trì ở mức cao 86,4%. Bắc Ninh ghi nhận mức cải thiện mạnh nhất, tăng 7,3 điểm phần trăm lên 79,12%, cho thấy thị trường có quy mô nguồn cung lớn nhất khu vực vẫn là điểm đến thu hút các doanh nghiệp logistics quy mô lớn. Hà Nội tiếp tục đạt 100% lấp đầy, phản ánh nguồn cung hạn chế và nhu cầu ổn định.
Giá chào thuê trong quý II/2026 duy trì ở mức khoảng 4,9 USD/m²/tháng, tăng nhẹ 0,6% so với quý trước và 1,4% so với cùng kỳ năm trước. Mức tăng giá khiêm tốn phản ánh sự cân bằng tương đối giữa nhu cầu thuê và nguồn cung hiện hữu. Đồng thời, việc giá thuê không tăng mạnh dù tỷ lệ lấp đầy cải thiện cho thấy nguồn cung tại các trung tâm logistics lớn vẫn đáp ứng tương đối tốt nhu cầu thị trường.
Trong giai đoạn 2026-2028, khu vực kinh tế trọng điểm phía bắc dự kiến sẽ có thêm khoảng 636.000m² RBW mới, Bắc Ninh và Hải Phòng sẽ tiếp tục giữ vai trò là thị trường dẫn dắt nguồn cung, lần lượt được hỗ trợ bởi hệ sinh thái sản xuất công nghiệp, đặc biệt là điện tử và công nghệ cao, cùng lợi thế về cảng biển và logistics quốc tế.
Triển vọng thị trường được hỗ trợ bởi các dự án hạ tầng chiến lược, bao gồm mô hình khu thương mại tự do (FTZ), hệ thống cảng nước sâu hiện đại và sân bay Gia Bình trong tương lai. Cùng với đó là xu hướng phát triển logistics xanh, đáp ứng tiêu chuẩn ESG, giúp thu hút các chuỗi cung ứng toàn cầu và nâng cao vị thế của miền bắc Việt Nam trong mạng lưới logistics quốc tế.