
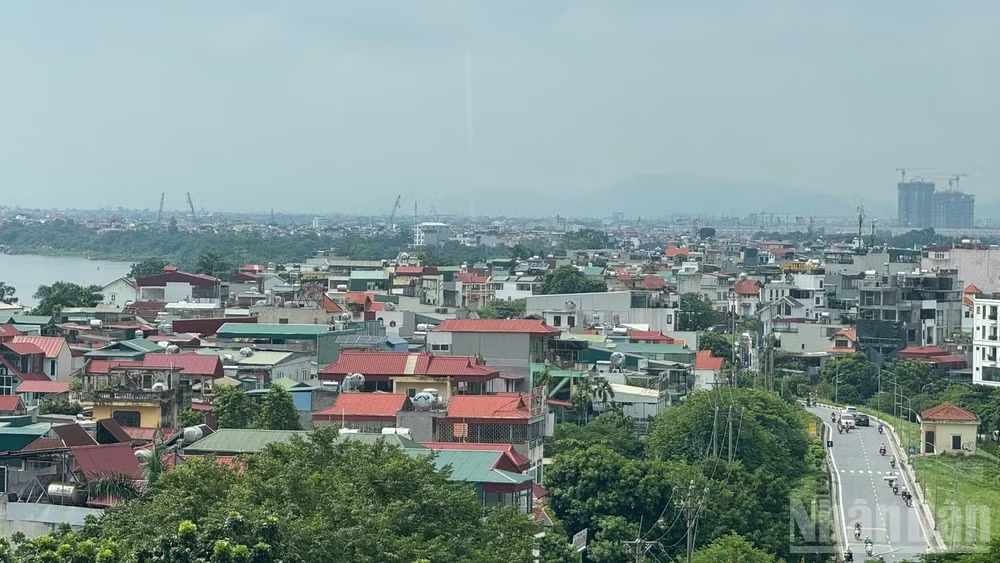
Theo báo cáo tóm lược thị trường bất động sản Hà Nội quý III/2026 của Savills, thị trường tiếp tục ghi nhận sự phân hóa giữa các phân khúc. Trong khi hoạt động giao dịch nhà ở chịu ảnh hưởng từ chi phí vay vốn và khả năng chi trả, thị trường thương mại mở rộng sang các khu vực mới, còn du lịch và đầu tư nước ngoài tiếp tục hỗ trợ nhu cầu lưu trú.
Nhà ở: Giao dịch căn hộ giảm, nhu cầu ở thực vẫn là nền tảng dài hạn
Trong quý III/2026, nguồn cung căn hộ mới tại Hà Nội giảm 42% theo quý và 51% theo năm, chủ yếu thuộc phân khúc hạng B. Lượng căn bán được giảm 26% theo quý và 48% theo năm, trong đó hạng B chiếm 73% tổng giao dịch.
Giá chào bán sơ cấp giảm nhẹ theo quý nhưng vẫn tăng theo năm. Trên thị trường thứ cấp, giá trung bình giảm quý thứ ba liên tiếp nhưng vẫn cao hơn cùng kỳ. Chênh lệch giữa giá sơ cấp và thứ cấp đạt 28% tại phân khúc hạng A và 17% tại hạng B.
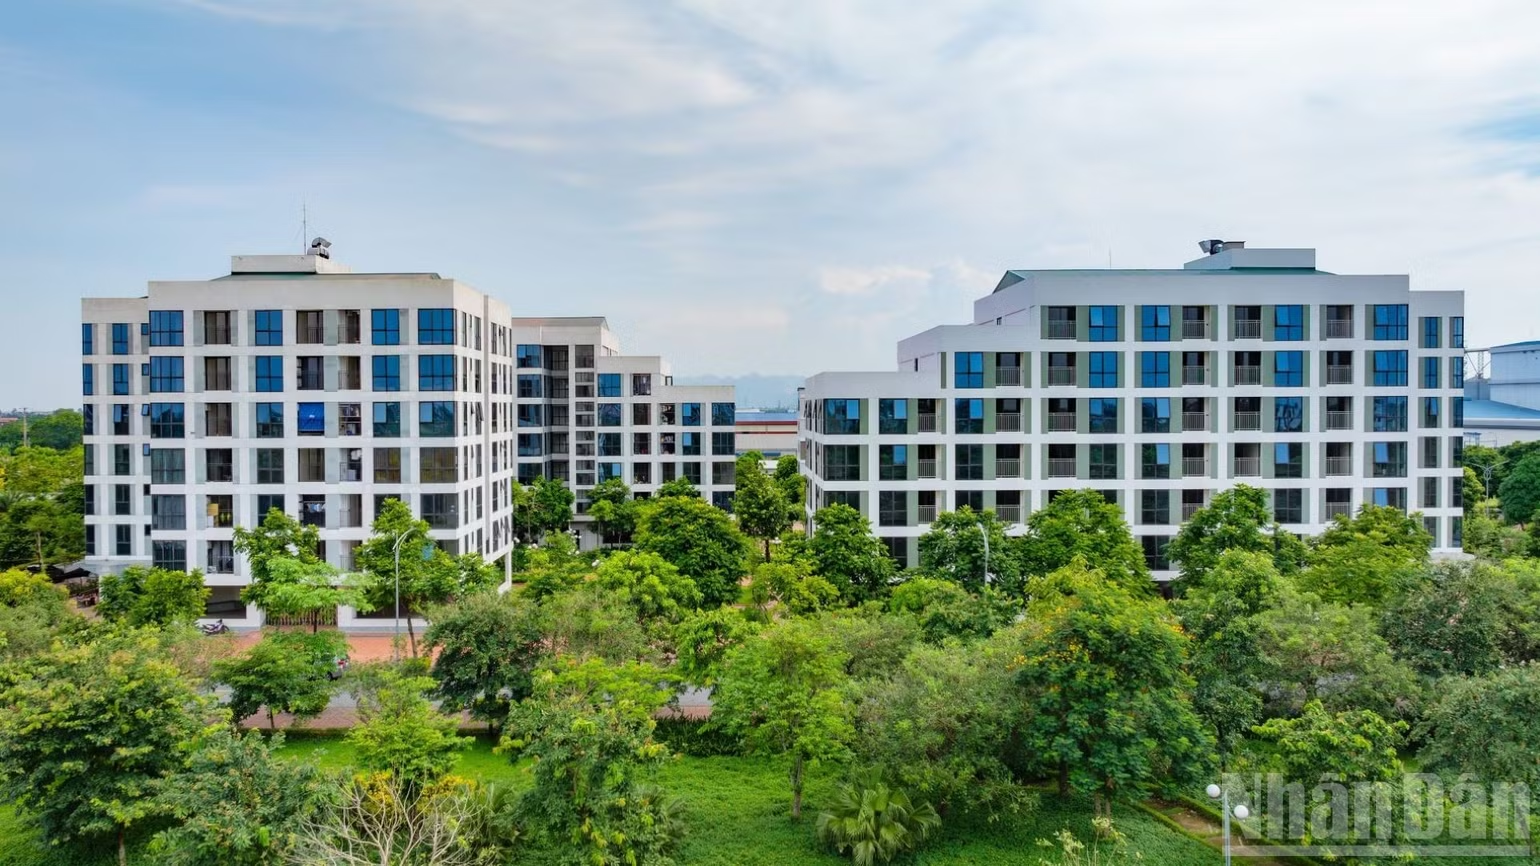
Nguồn cung nhà ở vừa túi tiền tiếp tục hạn chế. Kể từ năm 2022, nguồn cung sơ cấp hạng C giảm trung bình 27% mỗi năm và dự kiến chỉ chiếm 12% nguồn cung tương lai.
Bà Đỗ Thị Thu Hằng, Giám đốc cấp cao bộ phận nghiên cứu và tư vấn Savills Hà Nội, nhận định: Mặc dù còn thách thức về khả năng chi trả, nhu cầu nhà ở thực vẫn bền vững, được hỗ trợ bởi quá trình đô thị hóa, thu nhập tăng và hạ tầng được cải thiện.
Trong quý IV/2026, 11 dự án dự kiến bổ sung khoảng 7.000 căn hộ, góp phần mở rộng lựa chọn cho người mua. Ở phân khúc biệt thự và nhà liền kề, tổng nguồn cung tăng 5% theo năm, với nhiều dự án được triển khai tại các khu vực đón đầu hạ tầng như tuyến Metro số 5 và khu vực lân cận Khu công nghệ cao Hòa Lạc. Tuy nhiên, giao dịch vẫn ở mức khiêm tốn khi người mua thận trọng trước lãi suất cho vay và định hướng quy hoạch đang được cụ thể hóa.
Từ quý IV/2026 đến năm 2029, hơn 35.000 căn biệt thự và nhà liền kề dự kiến được triển khai, mở rộng nguồn cung nhưng cũng đặt ra những cân nhắc về chi phí phát triển, giá bán và khả năng hấp thụ.
Bất động sản thương mại mở rộng theo các cực phát triển mới
Trái với diễn biến của thị trường nhà ở, phân khúc bán lẻ Hà Nội ghi nhận hoạt động tích cực trong quý III/2026. Tổng nguồn cung bán lẻ hiện đại đạt 1,8 triệu m², tăng 1% theo năm, với sự gia nhập của Hanoi Centre, Hinode Mall Royal Park và Vincom Plaza Đan Phượng. Công suất đạt 90%, trong khi giá thuê gộp tầng trệt tăng 3% theo năm.
Việc các trung tâm thương mại mới đi vào hoạt động tại Đan Phượng và Hoài Đức phản ánh xu hướng bán lẻ mở rộng ra ngoài khu vực đô thị lõi. Trong quý IV/2026, năm dự án dự kiến bổ sung 94.240m² diện tích bán lẻ, trong khi nguồn cung giai đoạn 2027-2028 sẽ tập trung tại Starlake.
Ở phân khúc văn phòng, nguồn cung đạt 2,4 triệu m² tại 193 dự án. Các dự án mới chủ yếu tập trung tại khu vực phía Tây và Nội thành, góp phần hình thành các cụm văn phòng ngoài khu vực trung tâm truyền thống. Công suất toàn thị trường đạt 83%, giảm chủ yếu do nguồn cung hạng A mới gia nhập, trong khi giá thuê trung bình tăng 2% theo năm. Hoạt động cho thuê tập trung vào nhu cầu chuyển văn phòng, nâng cấp không gian làm việc và tối ưu chi phí.
Nghị quyết số 46/2026/NQ-HĐND về chính sách ưu đãi đầu tư chiến lược được kỳ vọng hỗ trợ nhu cầu văn phòng hạng A trong dài hạn, đặc biệt từ các doanh nghiệp công nghệ và tập đoàn đa quốc gia. Đến năm 2028, 16 dự án dự kiến bổ sung khoảng 435.000 m² diện tích văn phòng.
Du lịch và vốn đầu tư nước ngoài (FDI) tiếp tục hỗ trợ nhu cầu lưu trú
Trong 9 tháng qua, Hà Nội đón 27,5 triệu lượt khách, tăng 6,2% theo năm. Thị trường khách sạn ghi nhận công suất 71%, với giá phòng trung bình tăng 6% theo năm. Nguồn cung mới dự kiến gia nhập từ quý IV/2026 sẽ mở rộng lựa chọn lưu trú, đồng thời gia tăng cạnh tranh giữa các dự án.
Phân khúc căn hộ dịch vụ duy trì công suất trên 80%, với tổng nguồn cung 6.700 căn. Trong cùng kỳ, vốn đầu tư nước ngoài (FDI) vào Hà Nội đạt 4,07 tỷ USD, tăng 5,9% theo năm, tiếp tục hỗ trợ nhu cầu lưu trú dài hạn từ chuyên gia nước ngoài và nhân sự tại các doanh nghiệp FDI.
Diễn biến quý III/2026 cho thấy thị trường bất động sản Hà Nội đang phát triển theo những hướng khác nhau giữa các phân khúc. Trong khi thị trường nhà ở chịu tác động từ khả năng chi trả và chi phí vay vốn, các phân khúc thương mại tiếp tục mở rộng theo sự phát triển của hạ tầng và các khu đô thị mới.
Về dài hạn, nguồn cung tương lai, chính sách thu hút đầu tư và nhu cầu thực tế sẽ tiếp tục định hình hoạt động thị trường, với mức độ cạnh tranh và triển vọng khác nhau giữa từng phân khúc.