Ưu đãi nhiều nhưng liên kết chuỗi còn hạn chế
Chuỗi cung ứng toàn cầu đang được điều chỉnh theo hướng đa dạng hóa địa điểm sản xuất, giảm phụ thuộc vào một thị trường, nâng cao khả năng chống chịu và rút ngắn khoảng cách cung ứng. Quá trình này tạo cơ hội để Việt Nam tiếp nhận thêm dự án, đơn hàng và các công đoạn sản xuất dịch chuyển vào khu vực Đông Nam Á.
Tuy nhiên, dòng vốn và công đoạn sản xuất chuyển đến không đồng nghĩa doanh nghiệp Việt Nam đương nhiên tham gia sâu hơn vào chuỗi cung ứng. Nếu năng lực công nghệ, quản trị, nhân lực và khả năng đáp ứng tiêu chuẩn quốc tế không được cải thiện, phần giá trị gia tăng mà nền kinh tế trong nước giữ lại vẫn có thể ở mức thấp.
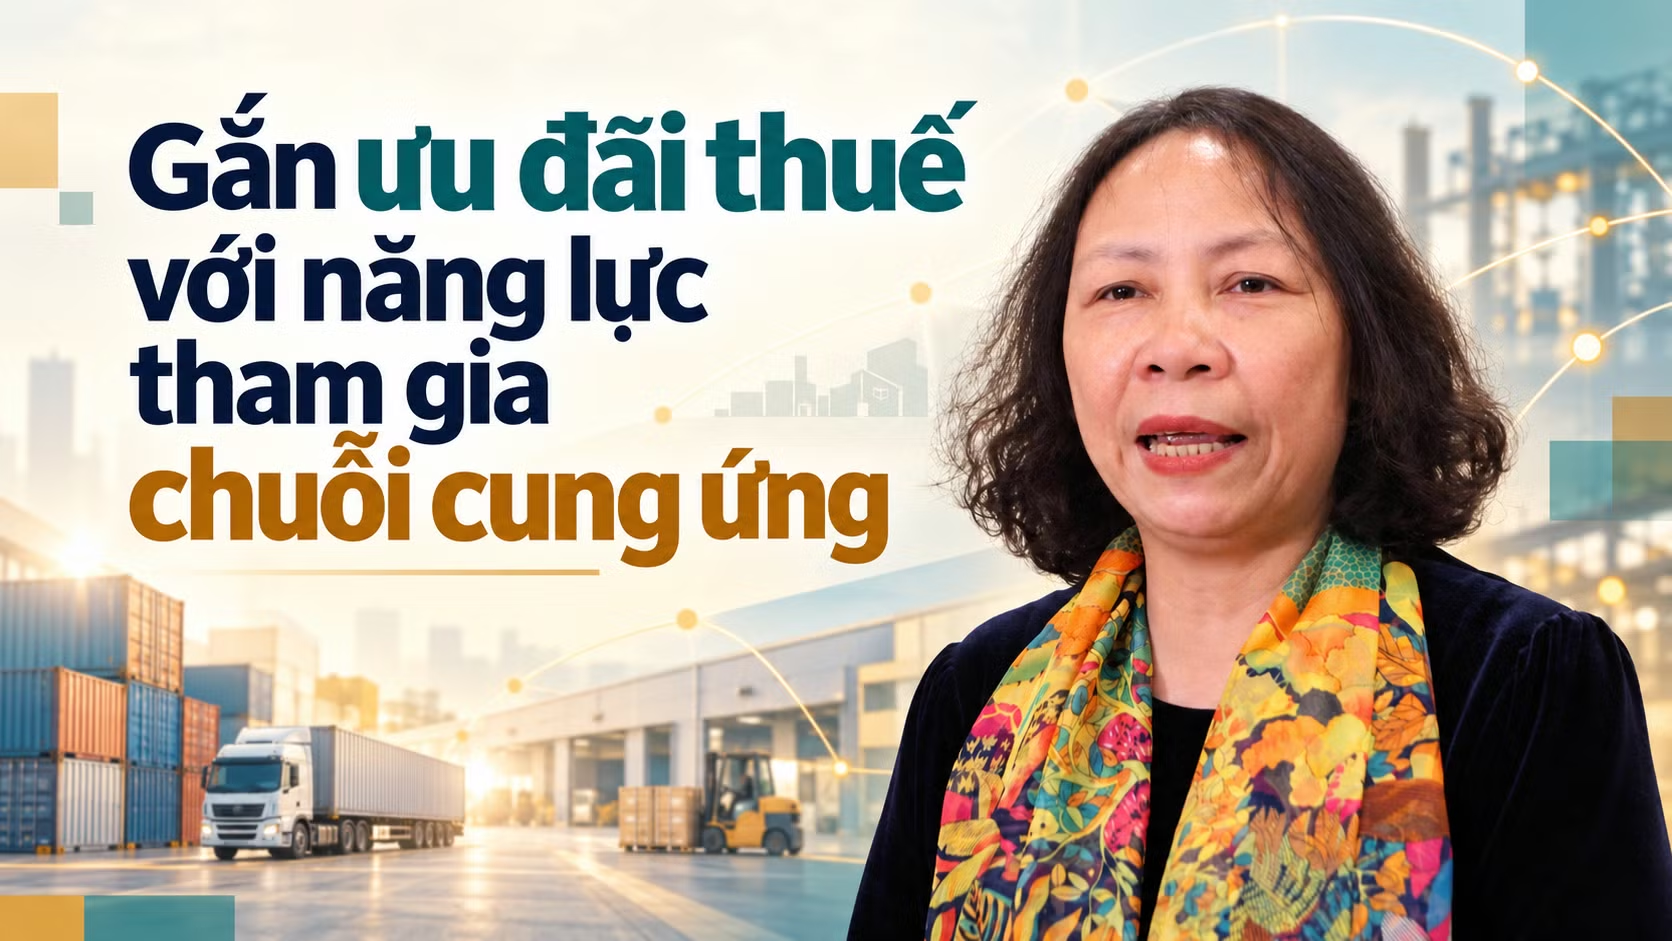
Chia sẻ về chính sách thuế thúc đẩy doanh nghiệp Việt Nam nâng cao năng lực, thích ứng với sự dịch chuyển chuỗi cung ứng toàn cầu, bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam, cho rằng Việt Nam đứng trước nguy cơ chủ yếu trở thành địa điểm gia công, lắp ráp, trong khi doanh nghiệp trong nước chưa tham gia vào chuỗi cung ứng của khu vực có vốn đầu tư nước ngoài như kỳ vọng.
Theo số liệu được bà Duyên Hải dẫn ra, Việt Nam hiện có hơn 30.000 doanh nghiệp có vốn đầu tư nước ngoài, chiếm khoảng 3% tổng số doanh nghiệp nhưng đóng góp hơn 30% số thu ngân sách từ hoạt động sản xuất, kinh doanh. Khoảng cách giữa vai trò của khu vực FDI và năng lực tham gia chuỗi của doanh nghiệp trong nước cho thấy yêu cầu đặt ra không còn dừng ở thu hút vốn, mà phải nâng khả năng kết nối, tiếp nhận công nghệ và cung ứng của doanh nghiệp Việt Nam.
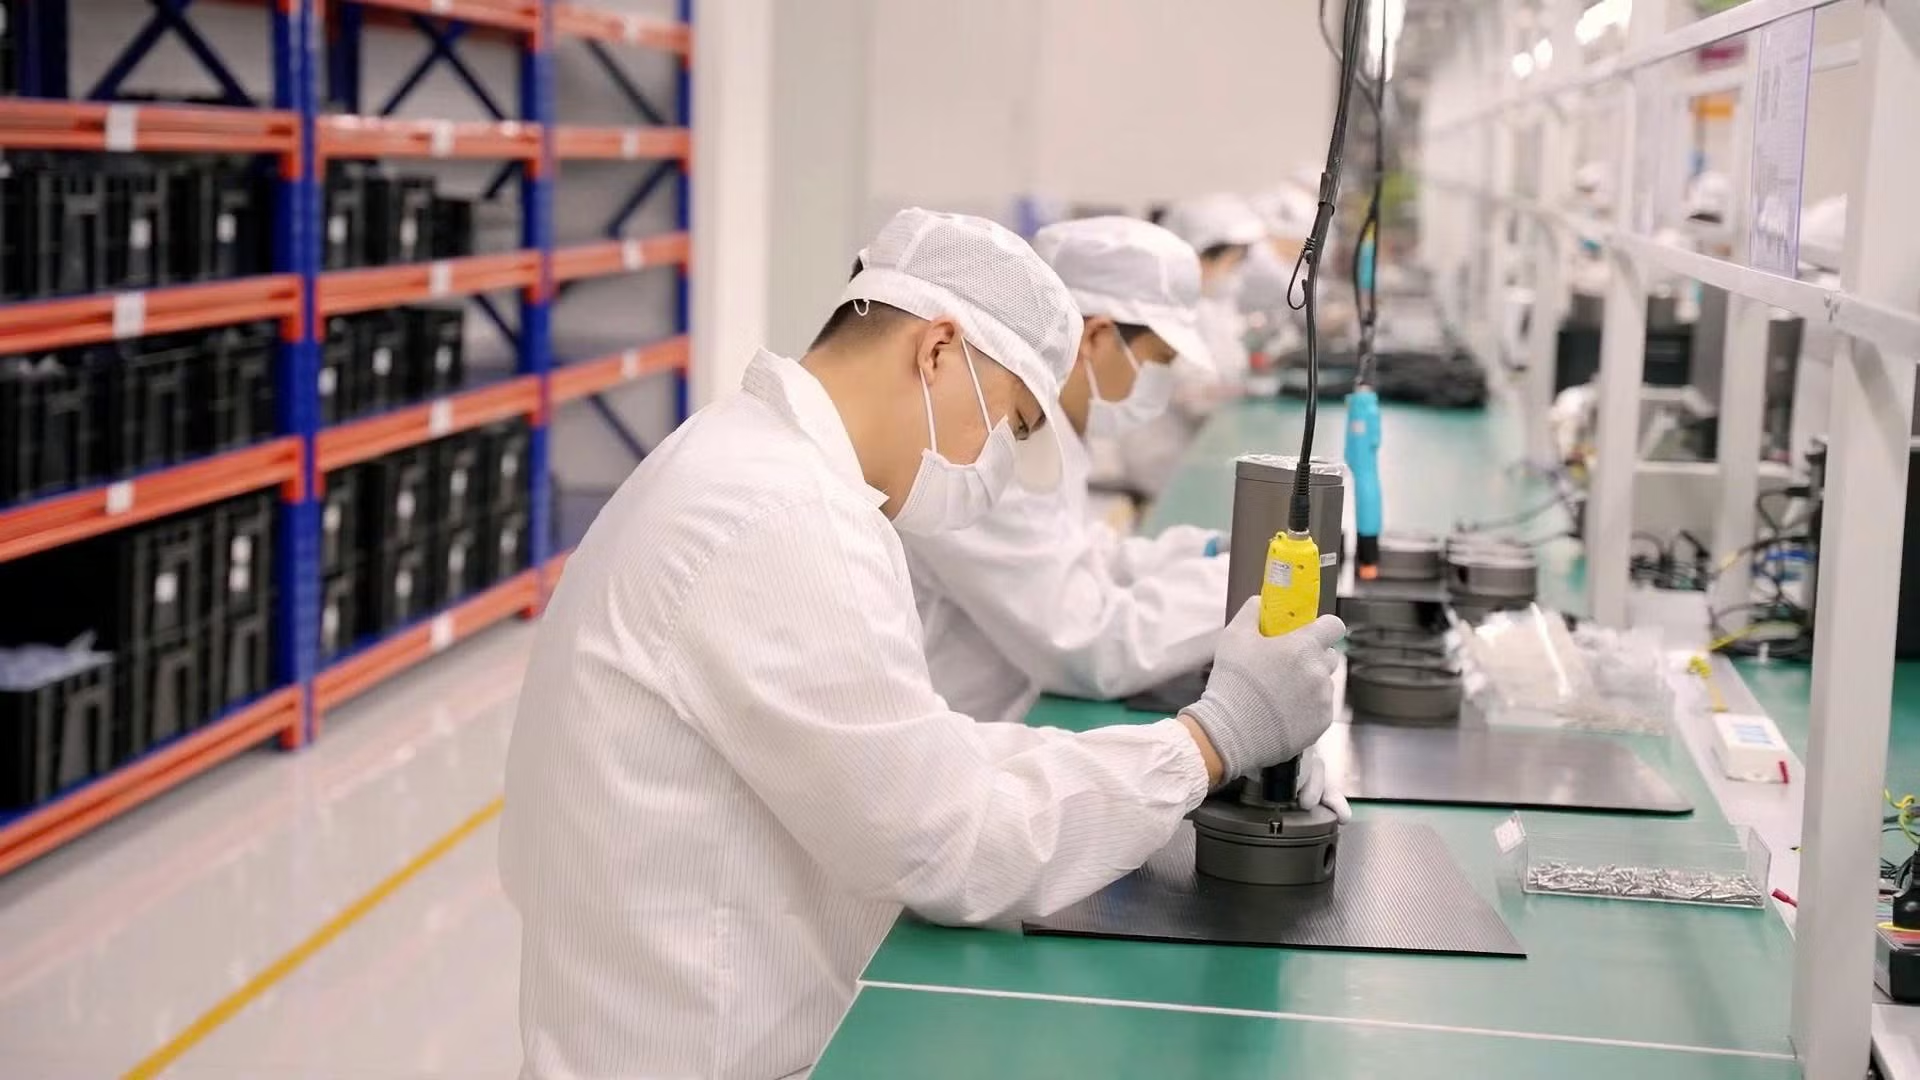
Cơ cấu xuất khẩu cũng phản ánh hạn chế đó. Hoạt động của nhiều doanh nghiệp Việt Nam vẫn tập trung vào những ngành có giá trị gia tăng chưa cao như gia công may mặc, chế biến thủy sản, nông sản, thép; còn điện tử và linh kiện điện tử phụ thuộc đáng kể vào khu vực FDI. Quy mô xuất khẩu tăng vì thế chưa phản ánh đầy đủ khả năng làm chủ công nghệ và mức độ tham gia vào các khâu có giá trị cao.
Thời gian qua, chính sách thuế đã góp phần thu hút đầu tư, khuyến khích đổi mới công nghệ và hỗ trợ xuất khẩu. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 thiết kế nhiều ưu đãi đối với khoa học, công nghệ, công nghiệp hỗ trợ, công nghệ cao, chip bán dẫn, trung tâm dữ liệu AI, sản phẩm số, năng lượng sạch và một số lĩnh vực ưu tiên, trong đó có trường hợp được áp dụng thuế suất 10% trong 15 năm.
Nghị định số 320/2025/NĐ-CP và Thông tư số 20/2026/TT-BTC quy định chi phí R&D được tính vào chi phí được trừ với mức tối đa không quá 200% chi phí thực tế đáp ứng điều kiện.
Luật Thuế giá trị gia tăng số 48/2024/QH15 tiếp tục duy trì cơ chế khấu trừ, hoàn thuế. Hàng hóa, dịch vụ xuất khẩu đáp ứng điều kiện, có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên được hoàn thuế theo tháng hoặc quý. Theo số liệu được bà Duyên Hải dẫn ra, số thuế hoàn đối với hoạt động xuất khẩu hằng năm khoảng 120-130 nghìn tỷ đồng.
Mặc dù vậy, theo bà Duyên Hải, ưu đãi theo địa bàn có thể khiến doanh nghiệp lựa chọn hoặc dịch chuyển địa điểm để hưởng chính sách nhưng năng lực sản xuất không tăng đáng kể. Ưu đãi dựa vào quy mô vốn cũng chưa bảo đảm doanh nghiệp có vốn lớn sẽ có năng lực công nghệ cao.
Nếu không gắn với kết quả đầu ra, việc giảm thuế chưa chắc thúc đẩy doanh nghiệp tăng đầu tư cho R&D, nâng năng suất, mở rộng xuất khẩu hoặc tăng tỷ lệ nội địa hóa. Vấn đề vì thế không đơn thuần là mở rộng ưu đãi, mà phải xác định đúng hoạt động và kết quả cần khuyến khích.
Gắn hỗ trợ về thuế với kết quả đầu ra
Từ thực trạng trên, bà Duyên Hải đề xuất chính sách thuế cần chuyển trọng tâm từ thu hút đầu tư sang nâng cấp năng lực của doanh nghiệp Việt Nam, giúp doanh nghiệp đảm nhận những khâu có giá trị cao hơn trong chuỗi cung ứng toàn cầu.
Chính sách thuế cần chuyển trọng tâm từ thu hút đầu tư sang nâng cấp năng lực của doanh nghiệp Việt Nam, giúp doanh nghiệp đảm nhận những khâu có giá trị cao hơn trong chuỗi cung ứng toàn cầu.
Thay vì chủ yếu căn cứ vào địa bàn, lĩnh vực hoặc quy mô vốn, chính sách có thể gắn với mức đầu tư cho R&D, ứng dụng AI và tự động hóa, tỷ lệ nội địa hóa, khả năng cung ứng cho tập đoàn đa quốc gia, tiêu chuẩn quốc tế và doanh thu xuất khẩu. Các tiêu chí phải được thiết kế theo kết quả hoạt động, bảo đảm không vi phạm các cam kết quốc tế.
Đối với R&D, cơ chế cho phép tính tối đa 200% chi phí thực tế đủ điều kiện vào chi phí được trừ là bước tiến đáng kể. Tuy nhiên, cơ chế này chủ yếu làm giảm thu nhập chịu thuế nên doanh nghiệp chưa có lợi nhuận hoặc đang đầu tư lớn cho nghiên cứu nhưng chưa tạo ra doanh thu sẽ khó được hưởng lợi ngay.
Bà Duyên Hải đề xuất nghiên cứu cơ chế khấu trừ trực tiếp nghĩa vụ thuế đối với chi phí R&D theo tỷ lệ 10% hoặc 20%, tùy lĩnh vực ưu tiên; đồng thời cho phép chuyển tiếp phần chưa được khấu trừ sang một số năm sau. Đây là phương án được đề xuất nghiên cứu, chưa phải chính sách đang áp dụng.
Cơ chế khấu hao nhanh cũng có thể được xem xét đối với máy móc tự động hóa, robot công nghiệp, thiết bị AI, hệ thống sản xuất thông minh, thiết bị tiết kiệm năng lượng và giảm phát thải. Theo đề xuất, mức khấu hao nhanh có thể tối đa bằng hai lần mức thông thường, với điều kiện tài sản phục vụ trực tiếp hoạt động sản xuất, kinh doanh, có hồ sơ chứng minh công nghệ và đáp ứng tiêu chí kỹ thuật. Giải pháp này chủ yếu hỗ trợ dòng tiền trong giai đoạn đầu tư thông qua việc dịch chuyển thời điểm nộp thuế.
Một nội dung khác là xây dựng tiêu chí nhận diện doanh nghiệp thực sự tham gia chuỗi cung ứng toàn cầu, dựa trên khả năng cung cấp hàng hóa, dịch vụ cho tập đoàn đa quốc gia; đáp ứng tiêu chuẩn quốc tế; đầu tư R&D và có hệ thống quản trị chất lượng.
Đối với phần thu nhập tăng thêm từ hoạt động chuỗi cung ứng đáp ứng điều kiện, bà Duyên Hải đề xuất nghiên cứu áp dụng thuế suất ưu đãi 10% hoặc 12% trong một thời hạn nhất định, hoặc giảm thuế theo tỷ lệ trên phần doanh thu tăng thêm. Tiêu chí áp dụng cần được thiết kế chặt chẽ để xác định đúng doanh nghiệp tạo ra giá trị mới.
Chính sách đối với công nghiệp hỗ trợ cũng được đề xuất tập trung vào các ngành như điện tử, bán dẫn, ô-tô, cơ khí chính xác, dệt may, da giày, thiết bị y tế, năng lượng và logistics. Điều kiện hưởng ưu đãi không nên chỉ dựa vào sản phẩm hoặc tên ngành nghề, mà cần gắn với tiêu chuẩn kỹ thuật, tỷ lệ nội địa hóa và năng lực cung ứng cho doanh nghiệp FDI hoặc xuất khẩu.
Đối với doanh nghiệp tiếp nhận đơn hàng mới từ quá trình dịch chuyển chuỗi cung ứng, các giải pháp được đưa ra gồm khấu hao nhanh tài sản; áp dụng khoản khấu trừ trực tiếp vào số thuế phải nộp tương đương 10% giá trị đầu tư máy móc đáp ứng điều kiện; miễn thuế nhập khẩu đối với máy móc thuộc diện ưu đãi; hoặc ưu đãi thuế thu nhập doanh nghiệp đối với phần thu nhập tăng thêm từ hoạt động mới trong thời hạn 3-5 năm.
Điều kiện đi kèm có thể gồm đơn hàng, khách hàng hoặc thị trường mới; tăng công suất, lao động kỹ thuật, doanh thu xuất khẩu hoặc doanh thu cung ứng cho doanh nghiệp FDI. Cách thiết kế này nhằm bảo đảm ưu đãi chỉ được áp dụng khi doanh nghiệp thực sự mở rộng năng lực sản xuất.
Đối với doanh nghiệp xuất khẩu, bà Duyên Hải đề xuất cải cách hoàn thuế giá trị gia tăng theo mức độ tuân thủ và rủi ro. Doanh nghiệp có lịch sử tuân thủ tốt, không nợ thuế và hóa đơn đầu vào minh bạch có thể được xem xét áp dụng cơ chế hoàn thuế tự động.
Về lâu dài, có thể nghiên cứu cơ chế không thu, không hoàn đối với máy móc, thiết bị của dự án đầu tư trọng điểm hoặc dự án đầu tư để xuất khẩu. Chính sách miễn, giảm thuế nhập khẩu cũng có thể được nghiên cứu đối với công nghệ, nguyên liệu, vật tư và linh kiện trong nước chưa sản xuất được, với điều kiện hàng nhập khẩu trực tiếp tạo tài sản cố định hoặc phục vụ sản xuất, xuất khẩu.
Để giải quyết điểm nghẽn về nhân lực, bà Duyên Hải đề xuất cho phép doanh nghiệp được khấu trừ thuế theo một tỷ lệ nhất định đối với chi phí đào tạo kỹ thuật, vận hành máy móc, quản trị chuỗi cung ứng, R&D, chuyển đổi số và thực hiện tiêu chuẩn xanh, ESG gắn với sản xuất, kinh doanh.
Các giải pháp trên cần tiếp tục được đánh giá về khả năng thực thi, tác động ngân sách và mức độ phù hợp với cam kết quốc tế. Hiệu quả chính sách không nằm ở số lượng ưu đãi, mà ở khả năng thúc đẩy doanh nghiệp đầu tư thực chất cho công nghệ, nhân lực và năng lực cung ứng. Khi hỗ trợ về thuế gắn với kết quả đầu ra, cơ hội từ dịch chuyển chuỗi cung ứng mới có thể chuyển thành năng lực cạnh tranh dài hạn của doanh nghiệp Việt Nam.