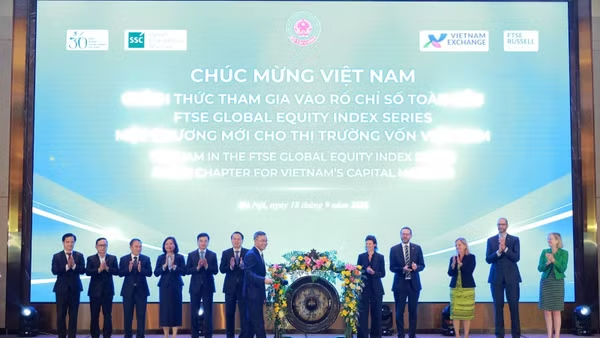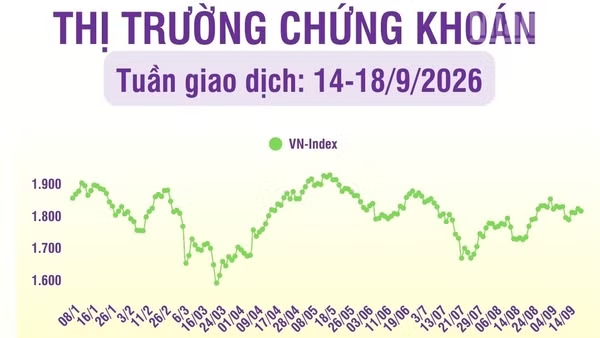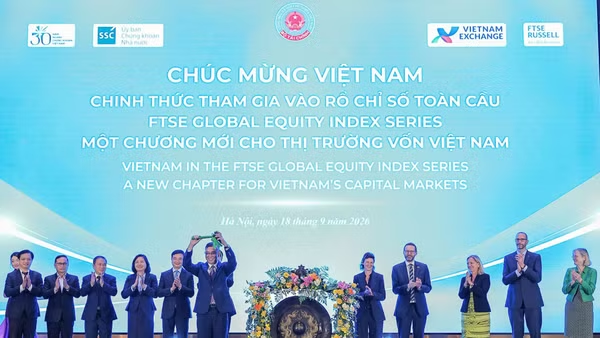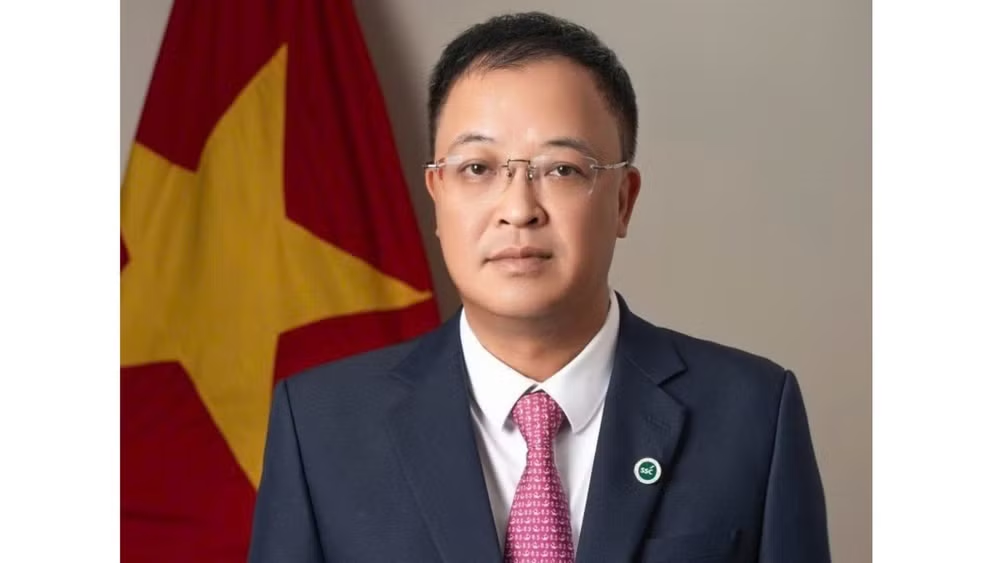
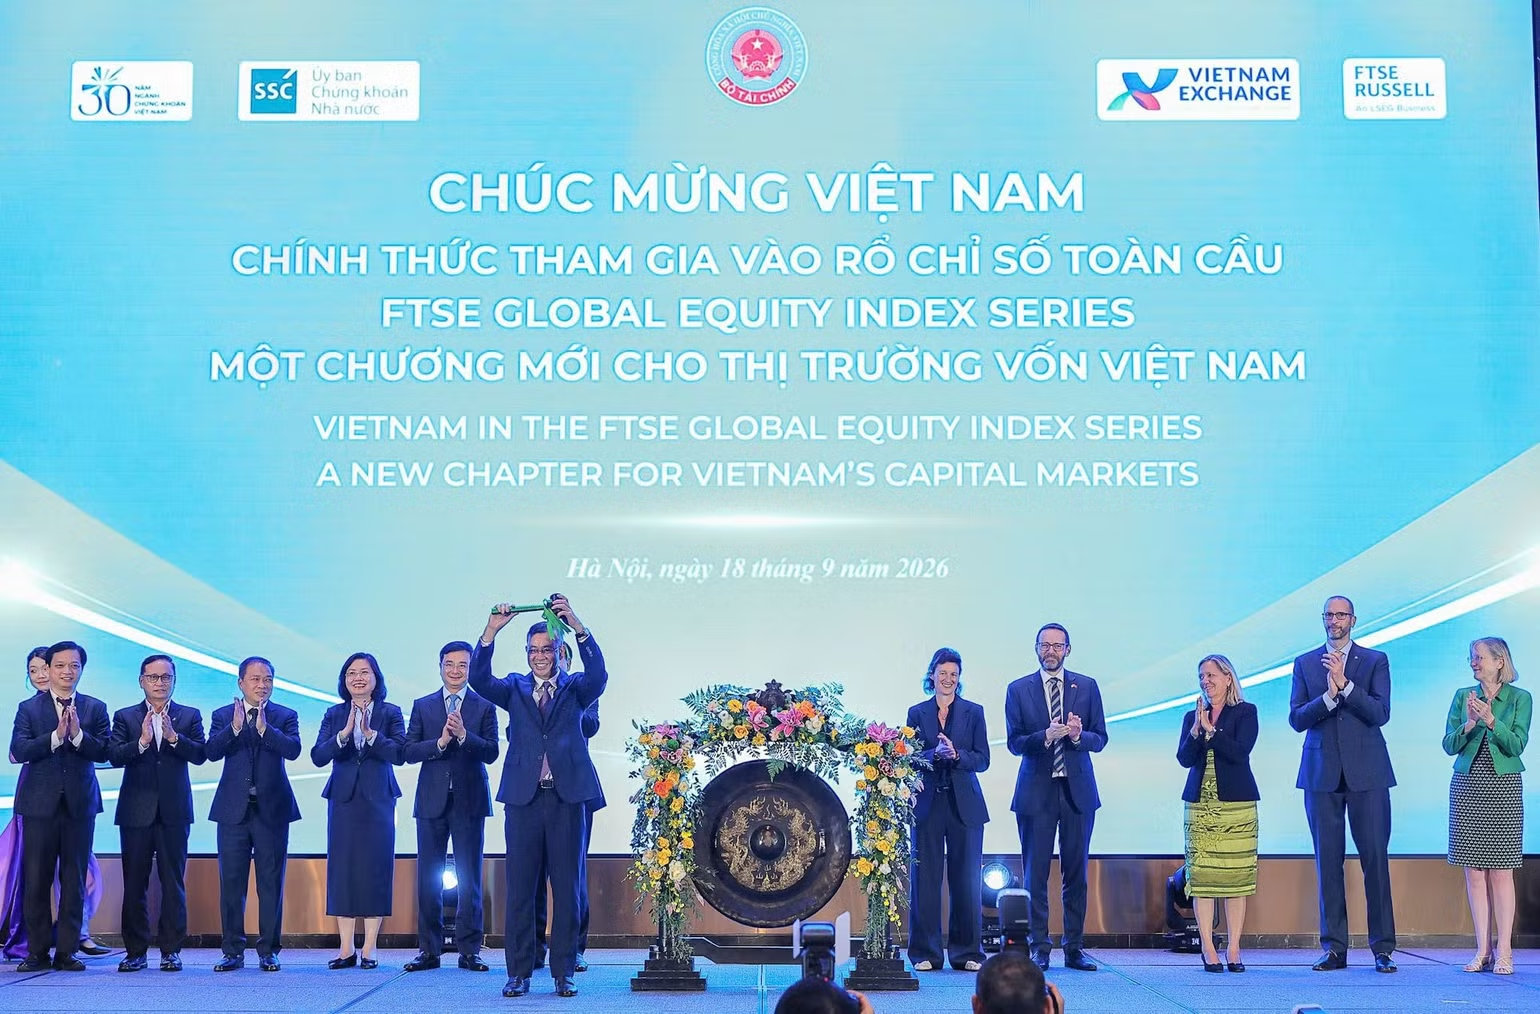
Việc chính thức hiện diện trong rổ chỉ số FTSE Russell Global Equity Index Series (FTSE GEIS) từ ngày 21/9 là dấu mốc chiến lược, khẳng định việc nâng hạng thị trường chứng khoán Việt Nam từ cận biên lên mới nổi thứ cấp đã chính thức có hiệu lực. Tuy nhiên, trao đổi với cơ quan báo chí, ông Bùi Hoàng Hải - Phó Chủ tịch Ủy ban Chứng khoán Nhà nước nhận định: Nâng hạng mới chỉ là bước khởi đầu, quy mô vốn quốc tế thu hút được thực tế phụ thuộc lớn vào sức khỏe nội tại và tính minh bạch của hàng hóa trên sàn. Mục tiêu quan trọng hướng đến là xây dựng một thị trường vốn chuyên nghiệp, hiện đại và hội nhập.
Từng bước khai mở dòng vốn quy mô lớn
Phóng viên: Thưa ông, trong khi một số thị trường mới nổi được FTSE Russell phân bổ trọng số vào rổ chỉ số toàn cầu theo lộ trình ngắn (khoảng hai giai đoạn), thì Việt Nam lại được áp dụng kịch bản chia nhỏ thành bốn đợt trong vòng một năm. Dưới góc độ quản lý thị trường, ông đánh giá thế nào về tính toán này của tổ chức xếp hạng quốc tế?
Ông Bùi Hoàng Hải: Đối với lộ trình nâng hạng mà đưa các cổ phiếu Việt Nam vào trong các rổ chỉ số toàn cầu của FTSE Russell thì cũng đã được công bố cách đây một năm và việc lựa chọn giai đoạn, số lượng các lần mà cổ phiếu đưa vào được thực hiện trên cơ sở là FTSE Russell tính đến những điều kiện thị trường, mức độ thanh khoản của thị trường trên cơ sở tham khảo ý kiến của các nhà đầu tư.
Không phải lộ trình của các nước phải giống nhau. Có những nước có hai giai đoạn, có nước ba giai đoạn và có những nước là bốn giai đoạn. Nhưng tựu trung thống nhất một cái điểm là tất cả các trọng số của bất cứ thị trường nào cũng sẽ được phân bổ vào trong rổ chỉ số trong thời hạn tối đa là một năm.
Đối với Việt Nam, tôi nghĩ rằng lúc đầu FTSE Russell cũng khá là thận trọng khi phân làm bốn giai đoạn. Đồng thời FTSE Russell và các nhà đầu tư nước ngoài cũng đặt kỳ vọng là theo lộ trình vào đầu năm 2027 chúng ta sẽ xây dựng và đưa vào vận hành cơ chế là giao dịch CCP và cơ chế này sẽ hỗ trợ cho thanh toán các giao dịch được thông suốt hơn.
Phóng viên: Theo lộ trình, bước sang giai đoạn phân bổ thứ hai vào tháng 3/2027, tỷ trọng giải ngân của dòng vốn thụ động sẽ tăng gấp đôi lên mức 20%. Trong bối cảnh xu hướng dịch chuyển dòng vốn toàn cầu đang có sự phân hóa mạnh mẽ, cơ quan quản lý đặt kỳ vọng ra sao về quy mô giải ngân tuyệt đối của các quỹ ETF ngoại, và bước nhảy về tỷ trọng này có tạo nên áp lực thanh khoản đột biến đối với thị trường nội địa?
Ông Bùi Hoàng Hải: Theo lộ trình của FTSE Russell, trong lần đầu tiên họ sẽ phân tỉ trọng là 10% và lần phân bổ tiếp theo là 20%, lần thứ ba là 35% và lần thứ tư là cũng là 35% trong thời gian một năm. Đối với lần phân bổ tiếp theo rõ ràng là tỉ trọng phân bổ gấp đôi so với lần đầu tiên. Do vậy mà nguồn vốn của các quỹ thụ động vào Việt Nam trong lần phân bổ thứ hai sẽ lớn hơn so với lần đầu tiên của chúng ta.
Ngoài ra trên thế giới, số lượng các nhà đầu tư tham gia đầu tư vào các quỹ thụ động dành cho thị trường mới nổi cũng đang có xu thế tăng. Do vậy mà ngoài số tương đối là 20% thì chúng tôi kỳ vọng con số tuyệt đối cũng có thể cao hơn nữa dựa trên tốc độ tăng trưởng của các quỹ đầu tư thụ động vào thị trường mới nổi.
Hóa giải "điểm nghẽn" để giữ hạng bền vững
Phóng viên: Trước thềm các kỳ tái cơ cấu danh mục của FTSE Russell, Sở Giao dịch Chứng khoán Việt Nam (VNX) đã ban hành quy chế siết chặt kỷ luật giao dịch. Thưa ông, việc tăng cường giám sát đặc thù đóng góp như thế nào trong hành trình nâng hạng của Việt Nam?
Ông Bùi Hoàng Hải: Câu chuyện tăng cường giám sát trong các kỳ đổi rổ là vấn đề rất quan trọng để bảo đảm tạo được niềm tin cho các nhà đầu tư, không những là nhà đầu tư nước ngoài mà còn các nhà đầu tư trong nước.
Các tổ chức xếp hạng và đặc biệt là các nhà đầu tư nước ngoài rất quan tâm đến việc các cổ phiếu mà họ tham gia đầu tư có phản ánh đúng giá trị thật của các cổ phiếu không và không ai muốn cổ phiếu họ đầu tư mà không phản ánh đúng được giá trị của doanh nghiệp.
Do vậy chúng ta cần tăng cường hơn nữa công tác giám sát, một mặt là để bảo đảm cho niềm tin cho các nhà đầu tư, một mặt cũng là để duy trì kỷ luật kỷ cương cho thị trường và đây chính là nền tảng để thị trường tiếp tục phát triển hơn nữa.
Tăng cường giám sát trong các kỳ đổi rổ là vấn đề rất quan trọng để bảo đảm tạo được niềm tin cho các nhà đầu tư trong và ngoài nước.
Ông Bùi Hoàng Hải
Phóng viên: Thưa ông, nâng hạng đã khó, 'giữ hạng' và chuyển hóa thành dòng vốn thực chất còn khó hơn. Trước những 'điểm nghẽn' nội tại về room ngoại, tỷ lệ free-float và chuẩn mực quản trị, cơ quan quản lý sẽ có giải pháp đột phá nào về cơ chế chính sách, và các doanh nghiệp niêm yết cần chủ động thay đổi ra sao để không bỏ lỡ cơ hội lớn này?
Ông Bùi Hoàng Hải: Để tiếp tục giữ hạng, chúng ta không chỉ dừng lại ở đây mà chúng ta phải có những cải thiện hơn nữa để giúp cho thị trường ngày càng hoạt động một cách minh bạch hiệu quả. Hiện nay Ủy ban Chứng khoán Nhà nước, Bộ Tài chính đang rất tích cực triển khai những công việc như triển khai cơ chế CCP cho thị trường cổ phiếu.
Thứ hai là chuẩn bị các phương án để có các giao dịch cơ chế OTA. Thứ ba nữa là tiếp tục nâng cao rà soát và cải thiện tỉ lệ sở hữu nước ngoài tối đa. Làm tốt những điều này sẽ giúp duy trì niềm tin cho các nhà đầu tư, tăng cường quản lý giám sát.
Đối với các doanh nghiệp, trong số lượng 27 cổ phiếu của Việt Nam được đưa vào các rổ chỉ số toàn cầu FTSE Russell, thì có khá nhiều các doanh nghiệp lớn trên thị trường không được chọn vào trong danh sách 27 cổ phiếu và thậm chí còn không được đưa vào danh sách của 90 cổ phiếu gọi là micro.

Lý do không được chọn bởi vì là chúng ta gặp phải một số vấn đề.
Thứ nhất là rào cản về tỷ lệ sở hữu nước ngoài (room ngoại). Bên cạnh những doanh nghiệp bị giới hạn theo quy định ngành nghề, có những doanh nghiệp dù thực tế không còn hoạt động trong lĩnh vực có điều kiện đã đăng ký nhưng vẫn bị áp hạn chế đầu tư nước ngoài. Điều này khiến nhiều doanh nghiệp lớn không đủ điều kiện để đưa vào tính trọng số chỉ số.
Thứ hai là rào cản về tỷ lệ cổ phiếu tự do chuyển nhượng (free-float). Mặc dù nhiều doanh nghiệp có quy mô lớn, lượng cổ phiếu thực sự giao dịch tự do lại rất hạn chế do mức độ tập trung sở hữu quá cao, khiến nhà đầu tư nước ngoài khó tiếp cận. Bên cạnh đó, ngoài câu chuyện room ngoại và khả năng tiếp cận cổ phiếu, khối ngoại cũng đặc biệt quan tâm đến việc nâng cao chất lượng quản trị công ty và tính minh bạch trong công bố thông tin.
Tháo gỡ rào cản nâng hạng mới chỉ là bước mở đầu; quy mô vốn ngoại thu hút được thực tế phụ thuộc lớn vào nội tại của doanh nghiệp. Do đó, để tận dụng tối đa cơ hội này, bên cạnh sự nỗ lực từ cơ quan quản lý, các doanh nghiệp niêm yết cần chủ động giải quyết các vướng mắc về tỷ lệ sở hữu nước ngoài, mức độ tập trung sở hữu, đồng thời nâng cao chất lượng quản trị và tính minh bạch trong công bố thông tin.
Trân trọng cảm ơn ông!