Phí đóng bảo hiểm của khách hàng đi đâu và được đảm bảo bằng cơ chế nào?
Tại tọa đàm "Bảo hiểm nhân thọ: Hiểu đúng để yên tâm" do Báo Nhân Dân và Prudential Việt Nam tổ chức, một trong những câu hỏi được đặt ra thẳng thắn: Khi khách hàng đóng phí bảo hiểm nhân thọ trong 10, 20 hay 30 năm, điều gì bảo đảm rằng khoản tiền đó sẽ được chi trả đúng cam kết?
Đây là mối quan ngại có cơ sở, bởi bảo hiểm nhân thọ là sản phẩm mà khách hàng trả tiền ở hiện tại để nhận lời hứa trong tương lai. Khoảng cách thời gian đó tạo ra sự bất an, đặc biệt khi người tham gia không nắm rõ cơ chế vận hành phía sau một hợp đồng bảo hiểm.
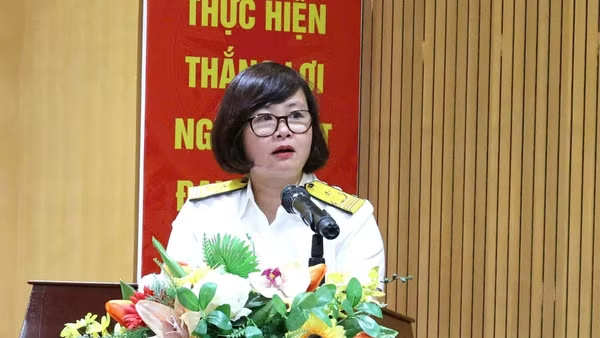
Bà Phạm Thu Phương - Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), giải thích: "Bảo hiểm nhân thọ là một cam kết dài hạn, có thể lên tới vài chục năm. Khách hàng trả tiền tại thời điểm hiện tại để mua một lời hứa có thể vài chục năm sau mới xảy ra sự kiện bảo hiểm được chi trả. Do đó, việc các doanh nghiệp bảo hiểm luôn phải bảo đảm an toàn tài chính là mục tiêu và yêu cầu hàng đầu trong cả công tác xây dựng chính sách lẫn quản lý giám sát".
Trên thực tế, pháp luật Việt Nam đã xây dựng một hệ thống bảo vệ 3 tầng cho mỗi hợp đồng bảo hiểm nhân thọ. Đây là cơ chế mà phần lớn người tham gia chưa được giải thích đầy đủ.
- Tầng thứ nhất: Năng lực tài chính của doanh nghiệp bảo hiểm. Mỗi doanh nghiệp phải duy trì vốn điều lệ, trích lập dự phòng nghiệp vụ, ký quỹ và biên khả năng thanh toán theo mức tối thiểu do pháp luật quy định. Phí bảo hiểm của khách hàng phải được đầu tư vào danh mục tài sản an toàn, chủ yếu là trái phiếu chính phủ và tiền gửi ngân hàng, tuyệt đối không được đầu tư vào các danh mục rủi ro cao mang tính đầu cơ.
- Tầng thứ hai: Tái bảo hiểm trong nước và quốc tế. Với những rủi ro có thể vượt quá khả năng chi trả của một doanh nghiệp đơn lẻ, pháp luật bắt buộc phải tái bảo hiểm cho các tổ chức trong nước và quốc tế - cơ chế phân tán rủi ro bảo đảm không một biến cố đơn lẻ nào làm sụp đổ năng lực chi trả của hệ thống.
- Tầng thứ ba: Quỹ bảo vệ người được bảo hiểm. Trong trường hợp bất lợi nhất - doanh nghiệp phá sản hoặc mất khả năng thanh toán, pháp luật cho phép chuyển giao danh mục hợp đồng sang doanh nghiệp khác an toàn hơn. Người tham gia còn có thể nhận hỗ trợ từ Quỹ bảo vệ người được bảo hiểm được hình thành từ nguồn đóng góp của toàn bộ doanh nghiệp bảo hiểm trên thị trường.
")
Cơ chế bảo vệ đã có, vì sao người dân vẫn chưa yên tâm?
Nghịch lý này không nằm ở bản thân hệ thống pháp lý, mà ở việc thông tin về hệ thống đó chưa đến được người dân một cách đầy đủ và dễ hiểu.
Phần lớn người tham gia bảo hiểm nhân thọ không biết rằng phí bảo hiểm của mình được đầu tư vào trái phiếu chính phủ chứ không phải chứng khoán rủi ro cao. Họ không biết rằng có cơ chế tái bảo hiểm quốc tế đứng sau mỗi hợp đồng. Và họ càng không biết rằng ngay cả khi doanh nghiệp phá sản, hợp đồng vẫn được chuyển giao và quyền lợi vẫn được bảo vệ bởi một quỹ do toàn ngành đóng góp.
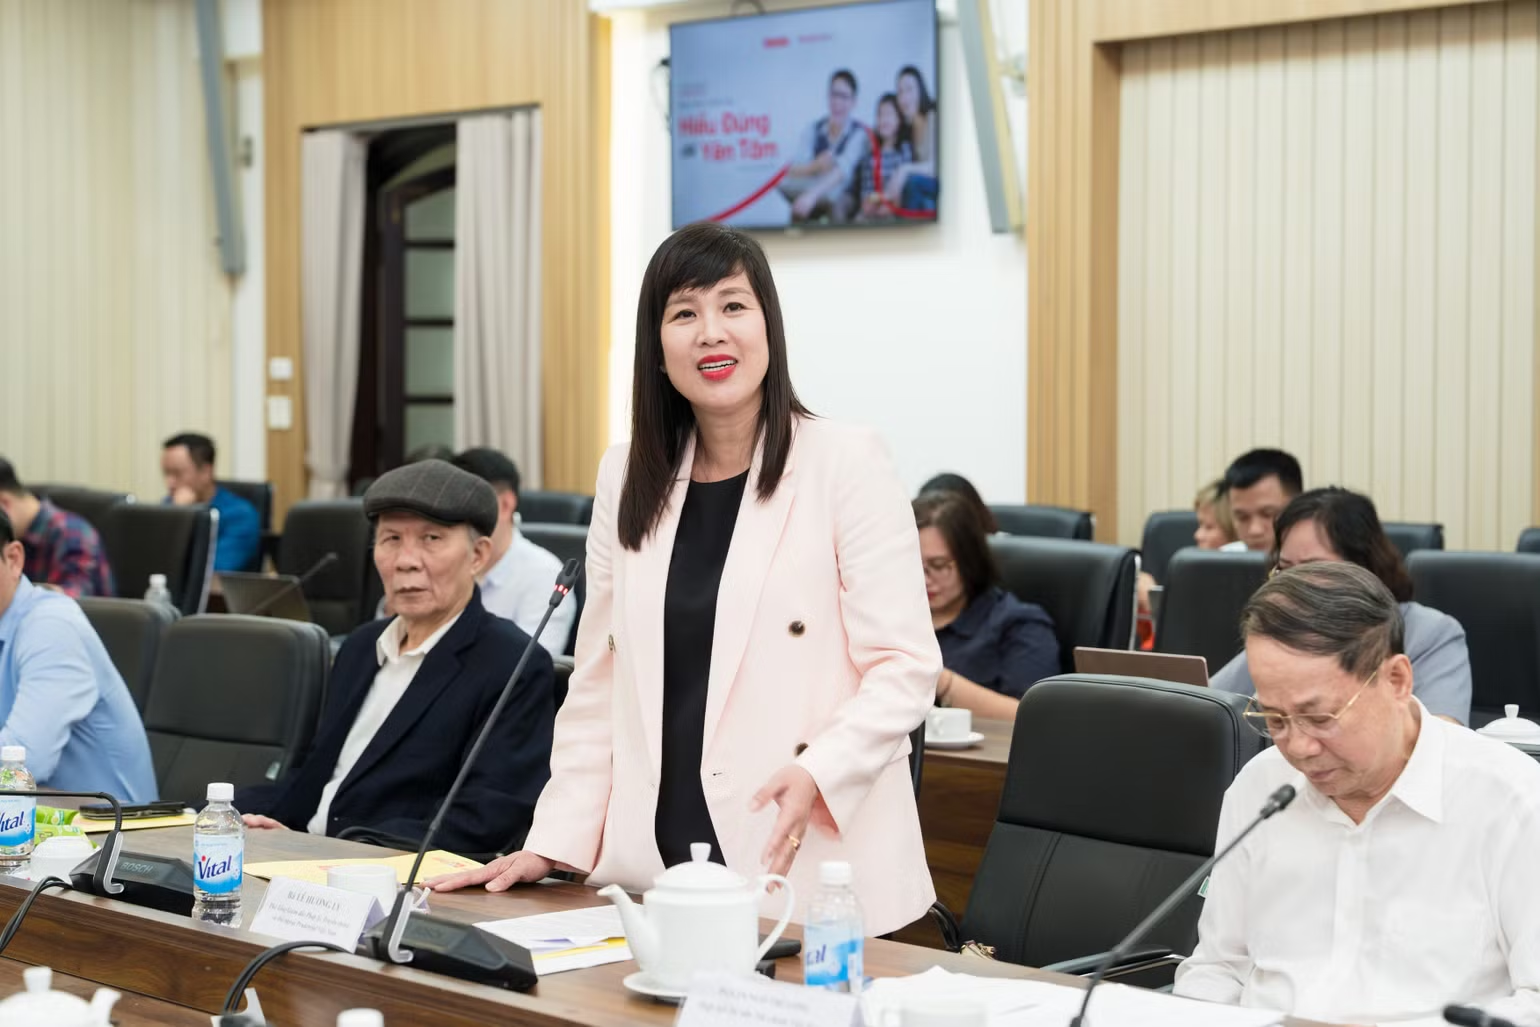
Khi những thông tin này vắng mặt, mọi tin tức tiêu cực, dù chỉ là một vụ tranh chấp đơn lẻ, đều có thể trở thành bằng chứng cho nỗi lo "mất trắng". Bà Lê Hương Ly - Phó Tổng Giám đốc Pháp lý, Truyền thông và Đối ngoại Prudential Việt Nam, nhấn mạnh rằng giải pháp nằm ở sự minh bạch: "Theo quy định tại Luật Kinh doanh bảo hiểm năm 2022, doanh nghiệp bảo hiểm có nghĩa vụ công khai điều khoản hợp đồng và thông tin sản phẩm trên trang thông tin điện tử. Đồng thời, doanh nghiệp phải cung cấp công cụ tính toán để khách hàng có thể chủ động đối chiếu hợp đồng với bảng minh họa. Khách hàng hoàn toàn có thể thử nghiệm các giả định lãi suất khác nhau để kiểm chứng tính chính xác trong quá trình tư vấn".
Nói cách khác, người tham gia không cần phải tin một cách mù quáng, họ có quyền và có công cụ để kiểm chứng. Vấn đề là phần lớn người dân chưa biết rằng mình có quyền đó.
Năng lực tài chính - bằng chứng thực tế cho lời hứa dài hạn
Cơ chế pháp lý tạo ra khung bảo vệ. Nhưng trong thực tế, niềm tin của khách hàng còn phụ thuộc vào năng lực tài chính cụ thể của doanh nghiệp mà họ đang giao phó khoản phí hàng năm.
Prudential Việt Nam hiện duy trì biên khả năng thanh toán vượt 200% - gấp đôi mức tối thiểu theo quy định pháp luật. Doanh nghiệp đang quản lý nguồn tài sản khoảng 7,2 tỷ USD từ phí bảo hiểm của khách hàng, phần lớn được tái đầu tư vào trái phiếu Chính phủ và các danh mục tài sản an toàn tại Việt Nam. Sau 27 năm hoạt động, Prudential đã phục vụ hơn 7 triệu lượt khách hàng, bao gồm các hợp đồng đang hiệu lực, đã đáo hạn hoặc đã nhận quyền lợi.
Bà Lê Hương Ly chia sẻ thêm: "Mục tiêu không chỉ là bán sản phẩm sẵn có hay chạy theo doanh số ngắn hạn, mà phải lắng nghe chính xác nhu cầu của khách hàng để tư vấn đúng và đủ. Đây là hành trình đồng hành dài hạn 10 năm, 20 năm hoặc thậm chí trọn đời để mang lại sự an tâm tuyệt đối cho khách hàng”.
Hợp đồng bảo hiểm nhân thọ được bảo vệ bởi hệ thống pháp lý đa tầng từ năng lực tài chính doanh nghiệp, đến tái bảo hiểm quốc tế, đến quỹ bảo vệ của Nhà nước. Vấn đề không phải sản phẩm thiếu an toàn mà là thông tin về sự an toàn đó chưa đến được người dân. Khi khoảng cách thông tin được thu hẹp, niềm tin sẽ được xây dựng trên nền tảng hiểu biết chứ không phải cảm tính.