Nhu cầu nhà ở vẫn hiện hữu, nhưng người mua thận trọng hơn
Báo cáo thị trường bất động sản Thành phố Hồ Chí Minh của Savills Việt Nam công bố mới đây cho thấy, trong quý I/2026, mặt bằng lãi suất vay mua nhà tăng đã tạo sức ép lên thanh khoản, trong khi người mua ưu tiên các sản phẩm có mức giá phù hợp hơn với khả năng chi trả.
Đến quý III/2026, thị trường căn hộ Thành phố Hồ Chí Minh ghi nhận khoảng 1.900 căn mở bán mới, đưa nguồn cung sơ cấp lên khoảng 5.800 căn, nhưng tỷ lệ hấp thụ chỉ đạt 25%, tương đương khoảng 1.400 giao dịch.
Những con số này phản ánh một nghịch lý đáng chú ý: Nguồn cung có thể cải thiện, nhưng sức mua không tự động tăng theo. Khoảng cách giữa giá bán và thu nhập, cùng những lo ngại về nghĩa vụ trả nợ trong tương lai, vẫn là rào cản đáng kể đối với nhiều hộ gia đình.
“Lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu”, bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu & S22M, Savills Thành phố Hồ Chí Minh nhận định.
Theo đánh giá của giới chuyên gia, sức cầu chững lại chủ yếu là do tâm lý e ngại "bẫy" lãi suất thả nổi cùng với thực tế mặt bằng giá nhà sơ cấp liên tục neo cao, vượt xa tốc độ tăng trưởng thu nhập của đại đa số người lao động. Do đó, sức hấp thụ thị trường bất động sản trong những tháng cuối năm 2026 được dự báo chưa có nhiều cải thiện khi tâm lý người mua vẫn thận trọng trước các quyết định xuống tiền.
Đi tìm giải pháp tài chính lành mạnh và bền vững
Tình trạng mất cân đối của thị trường hiện nay cho thấy nhu cầu nhà ở không chỉ phụ thuộc vào nguồn cung mà còn gắn chặt với khả năng tiếp cận vốn của người mua. Với những gia đình có nhu cầu an cư, cân đối nghĩa vụ trả nợ và dự phòng các chi phí phát sinh là những yếu tố quyết định thời điểm xuống tiền.
Đồng thời, bên cạnh việc phát triển dự án phù hợp nhu cầu ở thực, các chính sách thanh toán và hỗ trợ tài chính trên thị trường cần hướng tới mục tiêu giảm áp lực dòng tiền ban đầu, đồng thời bảo đảm người mua có thể duy trì khả năng thanh toán trong suốt thời gian vay.
Để kích cầu, các hình thức hỗ trợ tài chính phổ biến thường được áp dụng là giãn tiến độ thanh toán, chiết khấu sâu khi thanh toán nhanh, hoặc chủ đầu tư kết hợp với ngân hàng để tung ra gói hỗ trợ lãi suất 0% trong một khoảng thời gian nhất định.
Mặc dù các gói hỗ trợ lãi suất này rất hấp dẫn ở giai đoạn đầu, nhưng rủi ro lớn nhất đối với người mua chính là thời điểm hết thời gian ưu đãi. Khi thời hạn hỗ trợ lãi suất kết thúc, người vay phải đối mặt với mức lãi suất thả nổi theo thị trường. Số tiền gốc và lãi phải trả hằng tháng tăng vọt đột ngột có thể dẫn đến nguy cơ mất khả năng chi trả của dòng vốn gia đình.
Do đó, một giải pháp tài chính được coi là lành mạnh và bền vững khi và chỉ khi nó đáp ứng đủ các tiêu chí: tuân thủ nghiêm ngặt pháp luật, thông tin minh bạch và dựa trên năng lực tài chính thực sự của doanh nghiệp phát triển. Chủ đầu tư không thể chỉ dùng các đòn bẩy truyền thông hay những cam kết thiếu cơ sở, mà phải có dòng vốn đối ứng vững chắc và uy tín tài chính cao để bảo đảm cùng ngân hàng chia sẻ rủi ro dài hạn với khách hàng.
Mô hình liên kết đột phá thay đổi cuộc chơi dòng tiền
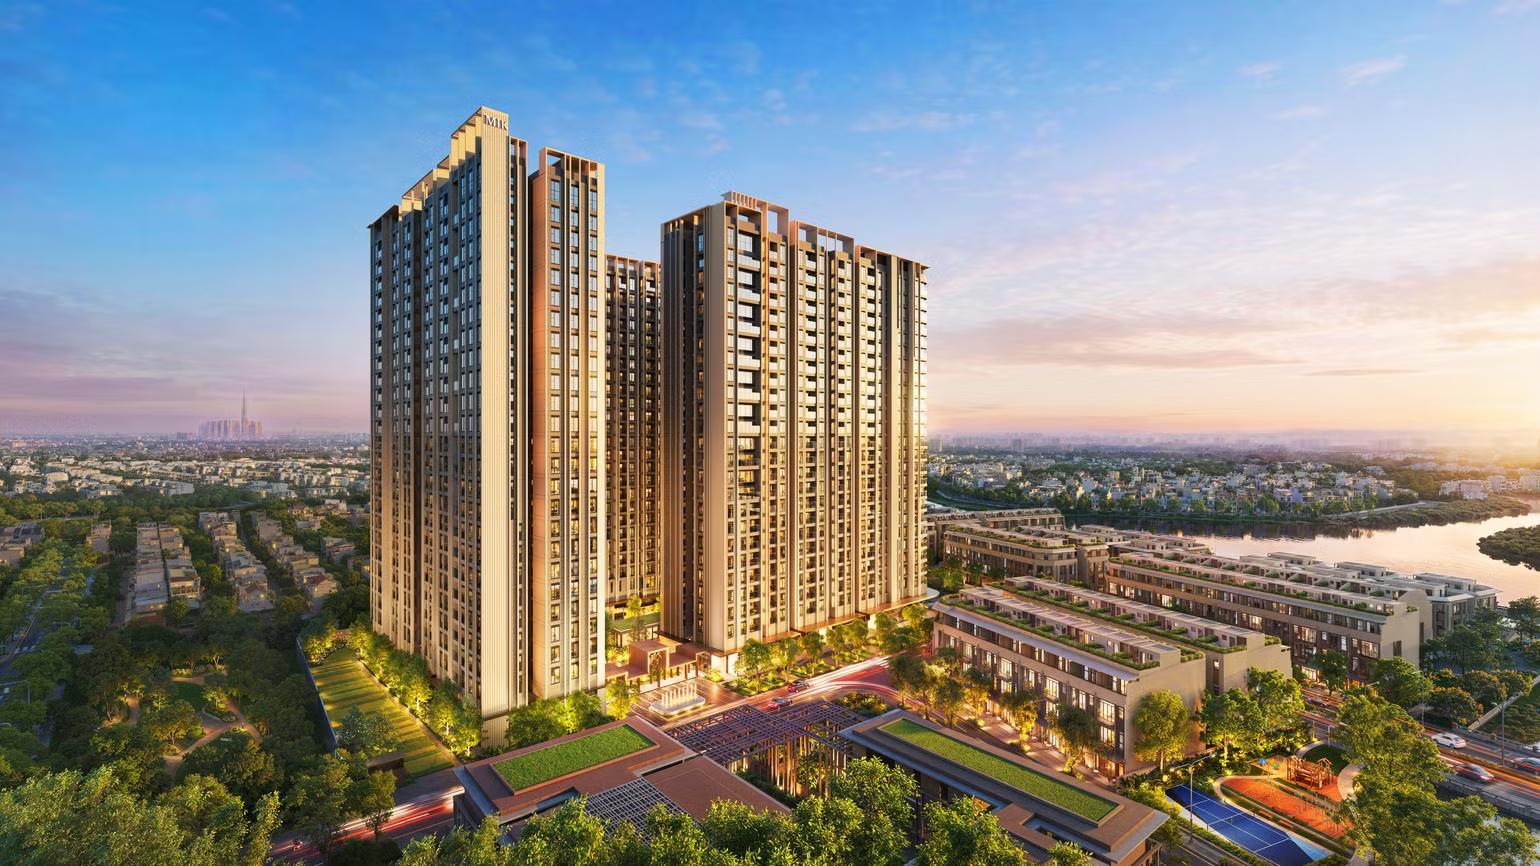
Một thí dụ điển hình cho giải pháp tài chính hướng tới người mua nhà ở thực là chương trình “An cư-Sinh lời” với thông điệp “Chạm nhịp an cư, tiếp đà tích lũy”, được triển khai tại dự án Imperia Sensa Park do MIK Group phát triển, tọa lạc tại mặt tiền đường Võ Chí Công, phường Phước Long, Thành phố Hồ Chí Minh.
Dự án do MIK Group phát triển, với chương trình tài chính có sự đồng hành của Ngân hàng số Cake by VPBank, hướng tới mở rộng lựa chọn cho người mua thông qua cơ chế tiền gửi sinh lãi, quà tặng theo từng loại căn hộ và các phương thức thanh toán đa dạng.
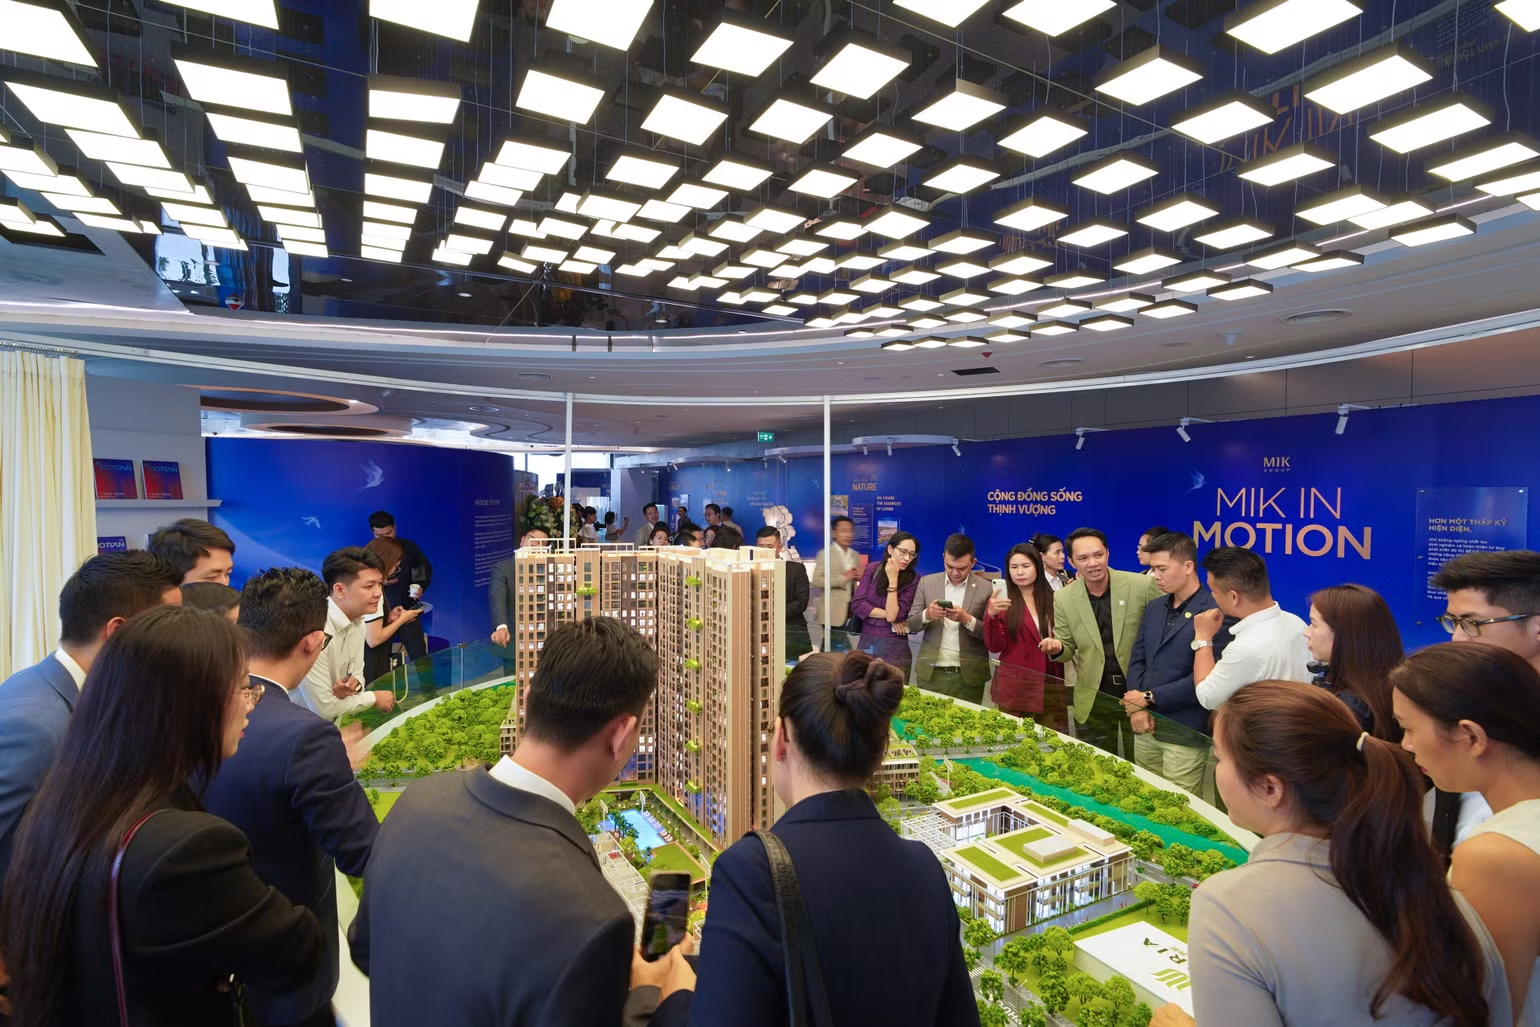
Điểm đáng chú ý của chương trình là khách hàng mở sổ tiết kiệm đứng tên mình với số tiền tương đương 10% giá trị căn hộ (chưa bao gồm VAT và kinh phí bảo trì). Khoản tiền gửi được hưởng lãi suất tối thiểu 7,5%/năm theo cam kết với ngân hàng đối tác. Khi nhận nhà, khách hàng được chủ đầu tư tặng thêm một khoản tiền từ 30-80 triệu đồng, tùy theo loại căn hộ.
Như vậy, tổng lợi ích từ lãi ngân hàng và quà tặng của chủ đầu tư có thể đạt mức quy đổi tương đương khoảng 13%/năm trong thời gian dự kiến 18 tháng. Đây là tổng giá trị lợi ích quy đổi theo năm, không phải lãi suất tiền gửi ngân hàng. Cơ chế này giúp gia tăng giá trị khoản tiền tích lũy trong thời gian chờ bàn giao, đồng thời hỗ trợ người mua chủ động hoạch định kế hoạch tài chính.
Bên cạnh chương trình tiền gửi sinh lời, chủ đầu tư dự án Imperia Sensa Park còn áp dụng nhiều phương thức thanh toán linh hoạt, giúp khách hàng lựa chọn phù hợp nguồn vốn và kế hoạch tài chính cá nhân, với mức chiết khấu lên tới 14% tùy phương thức thanh toán.
Góc nhìn và tiêu chí lựa chọn của người mua nhà đã thay đổi sâu sắc. Điều họ cần ở một chủ đầu tư lúc này không đơn thuần là những lời hứa hẹn về lợi nhuận đầu tư tương lai hay các tiện ích xa hoa trên bản vẽ mà cần nhìn thấy tiến độ xây dựng ngoài thực địa, năng lực tài chính rõ ràng của doanh nghiệp qua các dự án đã bàn giao trước đó, và quan trọng nhất là những giải pháp tài chính đồng hành mang tính bền vững.
Khi doanh nghiệp có năng lực, ngân hàng và khách hàng cùng chia sẻ thông tin, trách nhiệm và rủi ro một cách minh bạch, các giải pháp tài chính sẽ không chỉ hỗ trợ bán hàng, mà còn trở thành cầu nối đưa nhu cầu an cư đến gần hơn với khả năng sở hữu nhà thực tế của người dân Thành phố Hồ Chí Minh.