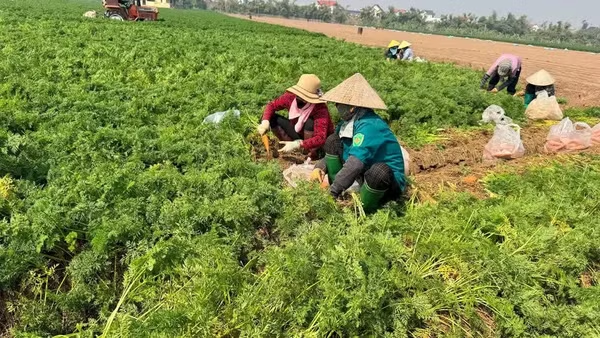
Tuy nhiên, qua thực tế áp dụng cho thấy, trong điều kiện quy mô sản xuất nông nghiệp ngày càng mở rộng, với chi phí đầu tư tăng cao, thì mức cho vay nêu trên không còn phù hợp. Mặt khác, cùng với quá trình đô thị hóa, nhiều làng, xã đã trở thành phố, phường, thị trấn nhưng về cơ bản người dân vẫn sinh sống bằng nghề nông. Song, các đối tượng này không được tiếp cận với nguồn tín dụng, bởi Nghị định 41 quy định, hộ gia đình, hộ kinh doanh được vay vốn phải sống trên địa bàn nông thôn.
Ðược biết để khắc phục những hạn chế này, Ngân hàng Nhà nước Việt Nam đang dự thảo Nghị định mới nhằm thay thế Nghị định 41. Trong đó có nhiều quy định được sửa đổi, bổ sung, nhất là các quy định về mức cho vay và các đối tượng được vay vốn. Theo đó, tùy theo từng đối tượng vay và hình thức đầu tư, các tổ chức tín dụng sẽ xem xét cho vay không có tài sản bảo đảm theo các mức từ 50 triệu đồng lên đến ba tỷ đồng. Ðáng chú ý, đối với cá nhân, hộ gia đình cư trú ngoài khu vực nông thôn có hoạt động sản xuất, kinh doanh trong lĩnh vực nông nghiệp cũng là đối tượng được vay vốn.
Hy vọng với mức cho vay lớn hơn nhiều so với quy định tại Nghị định 41, các cá nhân, chủ trang trại, hợp tác xã, liên hiệp hợp tác xã sẽ có thêm tiềm lực để mở rộng sản xuất, kinh doanh gắn với chế biến và tiêu thụ sản phẩm khép kín, mang lại giá trị kinh tế cao. Nghị định mới sửa đổi sẽ trở thành "cú hích" quan trọng đối với nền sản xuất nông nghiệp và là đòn bẩy tác động tích cực đến đời sống người dân nông thôn.
Tuy nhiên, nhìn từ việc thực hiện Nghị định 41 cho thấy, để chính sách tín dụng về nông nghiệp, nông thôn phát huy hiệu quả thiết thực trong cuộc sống của hơn 70% dân số cả nước thì không chỉ phụ thuộc vào tính hợp lý của các điều khoản, mà còn cần đến sự đơn giản hóa các thủ tục, hồ sơ vay, sự linh hoạt các vấn đề liên quan đến vốn vay, như lãi suất cho vay, cơ chế bảo đảm tiền vay, cơ chế thỏa thuận phối hợp, cơ cấu lại thời hạn nợ và cho vay mới... Cùng với đó là sự vào cuộc của các ngành chức năng và các địa phương, với kế hoạch triển khai thực hiện đồng bộ, kiểm tra giám sát chặt chẽ, để dòng vốn ưu đãi được sử dụng đúng mục đích, mang lại giá trị thật sự trong quá trình CNH, HÐH nông nghiệp, nông thôn.