Xác định mục tiêu chiến lược trong thoái vốn nhà nước

Kế hoạch cổ phần hóa, thoái vốn nhà nước năm 2025 lại đang đứng trước nguy cơ không đạt “KPI” khi vẫn chưa có thương vụ nào thành công trong nhiều tháng qua.

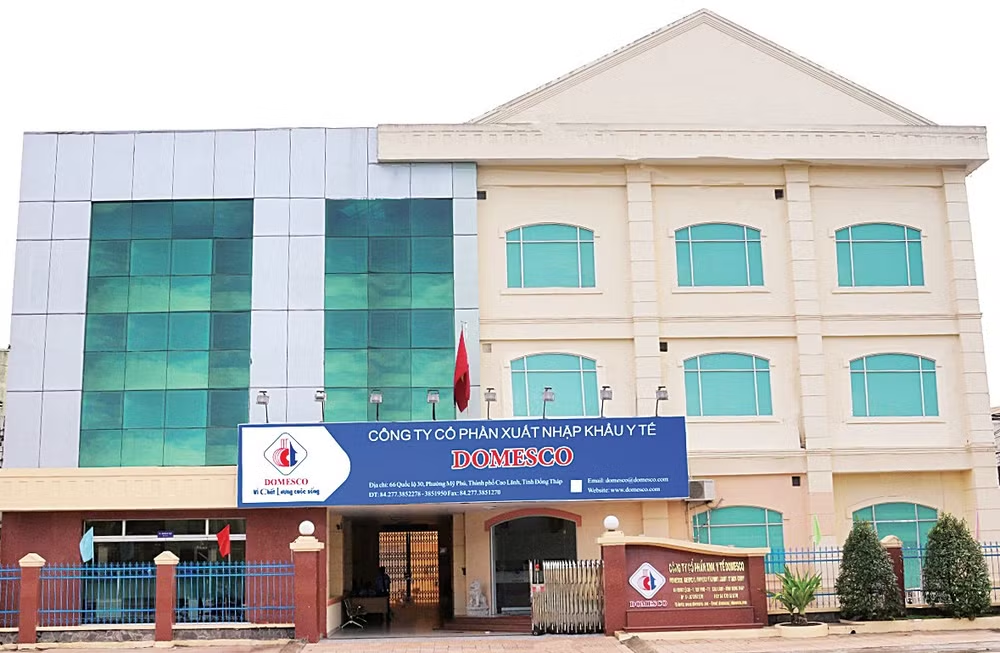
Công ty cổ phần Xuất nhập khẩu Y tế Domesco (mã DMC, sàn HOSE).

Nhiều ý kiến cho rằng, để thành công, khi Nhà nước chỉ định mục tiêu thoái vốn cho các doanh nghiệp, cần phải xác định rõ đâu là mục tiêu quan trọng nhất: Thoái vốn để doanh nghiệp chuyển mình hay là thu về lợi nhuận tối đa?

Bộ Tài chính vừa có báo cáo cập nhật tình hình cổ phần hóa, thoái vốn; đồng thời, thực hiện quyền, trách nhiệm của cơ quan đại diện chủ sở hữu, xây dựng kịch bản sản xuất, kinh doanh của các tập đoàn, tổng công ty nhà nước đến quý I/2025. Báo cáo cho thấy, muốn đạt được mục tiêu đặt ra thì trong những tháng còn lại năm 2025 phải cổ phần hóa 30 doanh nghiệp.

Liên tiếp thất bại

Từ đầu năm 2025 đến nay, Sở Giao dịch chứng khoán Hà Nội (HNX) đã thông báo hủy bỏ 5 phiên đấu giá cổ phần và chào bán cạnh tranh tại ba doanh nghiệp có vốn nhà nước. Cụ thể, các phiên đấu giá cổ phần của Công ty CP Cơ khí Ô-tô Uông Bí và Công ty CP Cơ điện Uông Bí - Vinacomin (mã chứng khoán: UEM), thuộc sở hữu của Tập đoàn công nghiệp Than - Khoáng sản Việt Nam, đã bị hủy.

Tương tự, phiên chào bán cổ phần của Tổng công ty Xây dựng công trình giao thông 8 (Cienco8), thuộc sở hữu của Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC), cũng không thể tổ chức. Ngoài ra, phiên đấu giá cổ phần của Công ty CP Du lịch dầu khí Sa Pa, do Công ty TNHH MTV Xổ số kiến thiết tỉnh Lào Cai sở hữu, cũng bị hủy bỏ. Đặc biệt, đối với Cienco8, SCIC đã hai lần hủy phiên đấu giá cổ phần.

Tương tự, Sở Giao dịch chứng khoán TP Hồ Chí Minh (HoSE) cũng công bố hủy bỏ ba phiên đấu giá và chào bán cổ phần tại các doanh nghiệp nhà nước gồm: phiên đấu giá cổ phần do SCIC sở hữu tại Công ty CP Xuất nhập khẩu y tế Domesco (mã chứng khoán: DMC); phiên chào bán cổ phần ra công chúng tại Công ty CP Thương mại Hóc Môn (mã chứng khoán: HTC), thuộc sở hữu của Công ty Xăng dầu Khu vực II - TNHH MTV; và phiên chào bán cổ phần tại Công ty CP Thủy điện Miền Trung (mã chứng khoán: CHP), do Tổng công ty Điện lực Miền Nam (EVNSPC) và Công ty CP Tư vấn xây dựng Điện 3 (TV3) sở hữu.

Ngoại trừ hai trường hợp của UEM và HTC, mỗi trường hợp ghi nhận chỉ một nhà đầu tư đăng ký tham gia, các phiên còn lại không thu hút được sự quan tâm từ phía nhà đầu tư và không đáp ứng đủ điều kiện tổ chức, dẫn đến kết quả không thành công.

Một số doanh nghiệp đã tiến hành thoái vốn nhà nước từ hai đến ba lần nhưng chưa thành công. Chẳng hạn, Domesco đã không thể thoái vốn thành công lần thứ ba vào tháng 4 vừa qua. Theo kế hoạch, SCIC bán đấu giá gần 12,1 triệu cổ phiếu DMC với giá khởi điểm gần 1.531,5 tỷ đồng (127.046 đồng/cổ phiếu).

Mặc dù cổ phiếu DMC ghi nhận các phiên tăng trần mạnh mẽ trong giai đoạn công bố thông tin thoái vốn, nhưng đến thời điểm chào bán vào ngày 29/4/2025, không có nhà đầu tư nào đăng ký tham gia. Trước đó, vào tháng 2/2025, phiên đấu giá này cũng không thành công do thiếu nhà đầu tư. Vào năm 2019, SCIC cũng không thể bán hết 34,71% vốn tại DMC vì không có nhà đầu tư tham gia.

Trong lần đấu giá gần đây, giá khởi điểm được đưa ra là 119.600 đồng/cổ phần, tương đương với tổng giá trị hơn 1.440 tỷ đồng cho lô cổ phiếu, cao gấp đôi mức giá thị trường của DMC vào thời điểm đó, khi cổ phiếu này giao dịch quanh mức 62.000 đồng, với đợt tăng trong tháng 3 đạt mức gần 71.000 đồng/cổ phiếu.

Giao quyền nhưng không buông lỏng giám sát

Theo các chuyên gia, việc liên tiếp phải hủy các phiên đấu giá là một dấu hiệu cho thấy những khó khăn kéo dài trong quá trình thoái vốn nhà nước. Nguyên nhân chính của vấn đề này là sự chênh lệch quá lớn giữa kỳ vọng giá của bên bán và tâm lý thận trọng của nhà đầu tư, đặc biệt là trong bối cảnh thị trường tài chính vẫn chưa ổn định.

Tuy nhiên, điều đáng nói là dù trải qua nhiều lần thất bại, SCIC vẫn kiên định thoái vốn theo đúng các điều khoản đã đặt ra. Nguyên nhân có thể là do tuân thủ quy định và quan trọng nhất là không được làm thất thoát vốn.

Một yếu tố khác ảnh hưởng tiến trình thoái vốn là chính bản thân các tổ chức đại diện vốn, như SCIC hay PVN. Mặc dù những tổ chức này không thiếu nguồn lực tài chính, với lượng tiền gửi lớn tại các ngân hàng, nhưng các doanh nghiệp trong diện thoái vốn lại mang lại tỷ lệ cổ tức cao, trở thành "gà đẻ trứng vàng" cho Nhà nước. Chẳng hạn, tại PVI, tỷ lệ cổ tức trên thị giá cổ phiếu luôn đạt hơn 5%. Vì vậy, không phải lúc nào việc thoái vốn tại những doanh nghiệp có lợi suất cao cũng là lựa chọn hợp lý.

Kỳ họp thứ 9, Quốc hội khóa XV dự kiến sẽ thông qua Luật Quản lý và Đầu tư vốn nhà nước tại doanh nghiệp, với kỳ vọng thiết lập lại "luật chơi" cho khu vực doanh nghiệp nhà nước. Theo đó, Chính phủ sẽ phân cấp các hoạt động đầu tư và chuyển nhượng dự án, điều này là cần thiết và sẽ mang lại hiệu quả nếu được thiết kế với những cơ chế và ràng buộc thể chế đủ mạnh mẽ.

Luật sư Trương Anh Tú, Chủ tịch TAT Law Firm cho rằng, việc chuyển nhượng dự án hay thoái vốn nhà nước là những quyết định cực kỳ nhạy cảm, bởi chúng ảnh hưởng trực tiếp đến quyền kiểm soát và dòng vốn của Nhà nước trong các lĩnh vực chiến lược.

Do đó, việc giao quyền phân cấp cho Chính phủ là cần thiết, nhưng chỉ có thể phát huy tác dụng nếu kèm theo một hệ thống thể chế mạnh mẽ, minh bạch và có cơ chế giám sát rõ ràng. Điều quan trọng không phải là ai quyết định, mà là cơ chế ra quyết định phải có tiêu chí rõ ràng, hậu kiểm chặt chẽ và công khai thông tin đầy đủ. Chỉ khi đó, việc phân cấp sẽ không dẫn đến thất thoát, lợi ích nhóm hay lạm dụng quyền lực.

Cũng theo ông Tú, Na Uy và Trung Quốc là các thí dụ về việc quản lý chuyển nhượng vốn công hiệu quả. Na Uy yêu cầu công khai thông tin trước và sau giao dịch, và tất cả các bên đều phải giải trình với Nghị viện. Trung Quốc sau những sai sót trong thoái vốn đã điều chỉnh cơ chế, yêu cầu đấu giá công khai và báo cáo trách nhiệm cho cơ quan giám sát. Với Việt Nam, để vận hành hiệu quả, cần ba lớp kiểm soát: tiêu chí rõ ràng về tài sản và rủi ro, cơ chế công khai thông tin, và trách nhiệm giải trình cụ thể.

Một số chuyên gia khác cũng cho rằng, khi Nhà nước chỉ định mục tiêu thoái vốn cho các doanh nghiệp, cần phải xác định rõ đâu là mục tiêu quan trọng nhất: là thoái vốn hay là thu về lợi nhuận tối đa? Thoái vốn không chỉ mang lại tiền cho Nhà nước mà còn là cơ hội để doanh nghiệp thoát khỏi “cái bóng” Nhà nước, trở nên độc lập hơn, mạnh mẽ hơn.

Tuy nhiên, nếu tư duy còn bị phân tán với mục tiêu quá nhiều, việc thoái vốn sẽ luôn gặp khó khăn. Điều này dẫn đến việc lãng phí nguồn lực, một vấn đề lớn hơn nhiều so với những thất thoát nhỏ, khi Nhà nước có thể bán vốn với mức giá hợp lý, sát với giá thị trường và đạt được những lợi ích lớn hơn.
Có thể bạn quan tâm

Từ đầu tháng 10, các phiên giảm điểm chiếm ưu thế áp đảo.

VN-Index lùi về vùng chọn lọc

Thị trường chứng khoán liên tục chịu nhiều sức ép khiến chỉ số VN-Index liên tục giảm điểm. Dù vậy, mức định giá của thị trường đã lùi về vùng hấp dẫn, mở ra cơ hội chọn lọc dài hạn cho nhà đầu tư.

Kết thúc phiên 14/10, VN-Index giảm 14,55 điểm, xuống 1.704,87 điểm. Ảnh: NAM ANH

Lãi suất níu chân dòng tiền chứng khoán

Thị trường chứng khoán tiếp tục giảm sau khi Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Trong khi dòng vốn từ nâng hạng cần thời gian để giải ngân, lãi suất tiền gửi hấp dẫn và chi phí vay cao đang tác động trực tiếp đến quyết định đầu tư.

Những doanh nghiệp vay ngoại tệ sẽ chịu áp lực trả nợ một khi tỷ giá tăng. Ảnh: NAM ANH

Doanh nghiệp ứng phó với tỷ giá

Dù đối diện với những biến động phức tạp của kinh tế thế giới cùng xu hướng siết chặt chính sách tiền tệ tại nhiều quốc gia, tỷ giá USD/VND trong nước vẫn giữ vững đà ổn định nhờ sự điều hành chủ động, linh hoạt của Ngân hàng Nhà nước Việt Nam.

Niềm tin của nhà đầu tư được củng cố bằng chuyển biến thực tế, thay vì chỉ dựa vào vài phiên thanh khoản tăng mạnh. Ảnh: NAM ANH

Phía sau dòng tiền “giải cứu” giá cổ phiếu

Những pha “giải cứu” giá cổ phiếu sau chuỗi ngày giảm mạnh có thể mở lối ra cho người bán và tạo kỳ vọng cho người mua. Nhưng để cổ phiếu phục hồi bền vững, doanh nghiệp còn phải giải quyết những vấn đề về dòng tiền, lợi nhuận và niềm tin thị trường.

Nhiều ngân hàng thông qua chủ trương thành lập ngân hàng con 100% vốn tại VIFC. Ảnh: NAM ANH

Cuộc đua mới tại Trung tâm Tài chính quốc tế

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam của MSB và nhiều ngân hàng khác đang mở ra khả năng xuất hiện thêm các ngân hàng mới. Xu hướng này đi đến đâu còn phụ thuộc điều kiện cấp phép, năng lực tài chính và khả năng thu hút khách hàng của từng ngân hàng.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Chi phí vốn hạ nhiệt sẽ tạo dư địa để ngân hàng giảm lãi suất cho vay. Ảnh: NGUYỆT ANH

Dư địa giảm lãi suất cuối năm

Lợi nhuận ngân hàng tiếp tục tăng, biên lãi thuần cải thiện nhưng nợ xấu vẫn nhích lên và bộ đệm dự phòng thu hẹp. Nhiều chuyên gia cho rằng, các ngân hàng đang có thêm dư địa giảm lãi suất cho vay vào cuối năm 2026, dù mức giảm sẽ khó diễn ra trên diện rộng.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

Trong giai đoạn tuần đầu tháng 8, tỷ giá có xu hướng giảm. Ảnh: NAM ANH

Tỷ giá hạ nhiệt, áp lực USD giảm

Sau giai đoạn chịu nhiều sức ép, tỷ giá USD/VND đang hạ nhiệt nhờ nguồn cung ngoại tệ cải thiện, chênh lệch lãi suất và dư địa điều hành chính sách. Các yếu tố này được kỳ vọng tiếp tục hỗ trợ tỷ giá trong những tháng cuối năm.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Người dân lựa chọn gửi tiền tiết kiệm để bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Ảnh: NAM ANH

Tiền gửi lập kỷ lục, lãi suất leo cao

Nghịch lý này cho thấy hệ thống đang chịu áp lực tìm kiếm nguồn vốn đúng kỳ hạn, đủ ổn định và phân bổ đúng nơi để theo kịp tốc độ tăng trưởng tín dụng.

Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

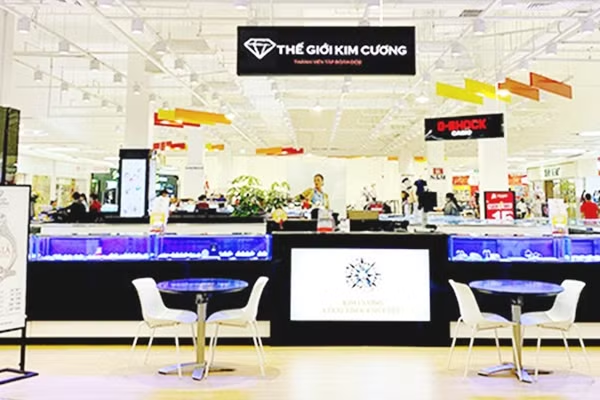
Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.