Yếu tố làm thị trường bất động sản lành mạnh?

Ngay từ những tháng đầu năm 2026, mặt bằng lãi suất vay mua nhà đồng loạt vọt lên hai con số. Thị trường bất động sản nhen nhóm những lo ngại.

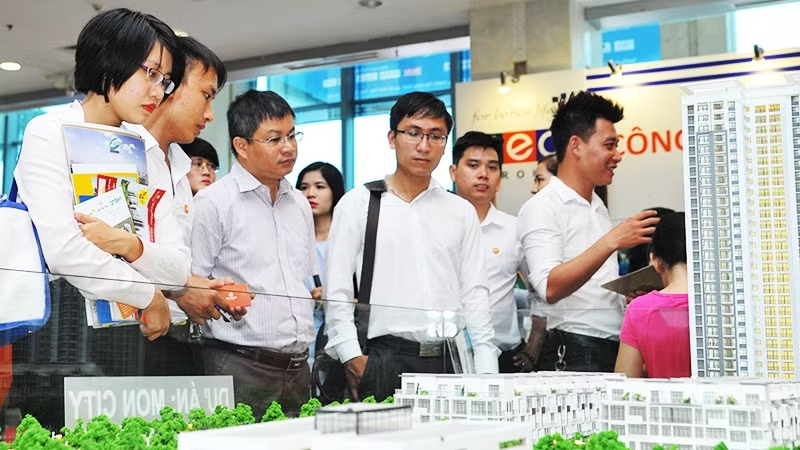
Lãi suất cho vay đầu tư kinh doanh bất động sản sẽ tiếp tục duy trì ở mức cao hơn mặt bằng chung. Ảnh: NGUYỆT ANH

Trong những ngày cận Tết Nguyên đán, khi nhu cầu vốn bước vào giai đoạn cao điểm, tâm lý thị trường trở nên nhạy cảm hơn bao giờ hết. Nhiều ngân hàng, kể cả các ngân hàng thuộc nhóm quốc doanh vốn được xem là “neo” ổn định của hệ thống, đồng loạt nâng lãi suất kỳ hạn 18 tháng lên sát ngưỡng 14%/năm, trong khi các khoản vay 12 tháng cũng phổ biến quanh mức 10%/năm.

Chiến lược “kéo van hãm” dòng vốn

Theo Hội Môi giới Bất động sản Việt Nam (VARS), lãi suất tăng là nguyên nhân trực tiếp khiến tình trạng rao bán “cắt lỗ” lan rộng, tập trung chủ yếu ở phân khúc căn hộ. Làn sóng này chủ yếu đến từ các nhà đầu tư vay vốn lớn, khi hết ưu đãi lãi suất và ân hạn nợ gốc buộc phải bán ra để tái cơ cấu dòng tiền. Cùng với đó là nhóm mua theo tâm lý FOMO, lướt sóng ngắn hạn, nay phải “xả hàng” khi thanh khoản suy yếu.

Nêu quan điểm về diễn biến này, TS Cấn Văn Lực, chuyên gia kinh tế trưởng tại BIDV cho rằng, có ba nguyên nhân chính khiến mặt bằng lãi suất đi lên: Đầu tiên là mất cân đối cung, rồi đến cầu vốn, áp lực cạnh tranh từ các kênh đầu tư khác; cuối cùng là định hướng phân bổ nguồn lực của hệ thống tài chính.

Theo ông Lực, bất động sản không còn nằm trong nhóm lĩnh vực được ưu tiên tuyệt đối. Lãi suất cho vay đầu tư kinh doanh bất động sản sẽ tiếp tục duy trì ở mức cao hơn mặt bằng chung.

Ở góc độ điều hành vĩ mô, Ngân hàng Nhà nước Việt Nam giữ quan điểm thận trọng với tín dụng bất động sản. Định hướng đặt ra khá rõ ràng, tăng trưởng tín dụng lĩnh vực này không được vượt tốc độ tăng trưởng tín dụng chung. Trong bối cảnh Chính phủ đẩy mạnh giải ngân các dự án trọng điểm, dòng vốn ngân hàng được ưu tiên cho các chương trình, dự án cần bảo đảm tiến độ.

Hệ quả là các khoản vay mua nhà cá nhân, vốn mang tính dài hạn, phải chịu “chi phí cơ hội” trong phân bổ tín dụng, qua đó góp phần lý giải vì sao lãi suất vay mua nhà tăng ngay từ đầu năm 2026.

Ông Huỳnh Minh Tuấn, nhà sáng lập Công ty CP Tư vấn đầu tư và quản lý tài sản FIDT cho rằng, việc lãi suất nhích lên đã nằm trong dự báo của giới phân tích. Khi kinh tế phục hồi, nhu cầu vốn tăng trở lại, lãi suất đi lên là diễn biến tất yếu, phản ánh đúng giá của đồng tiền, chứ không phải cú sốc chính sách.

Ông Tuấn cũng nhấn mạnh, đây là quá trình sàng lọc tự nhiên của thị trường: doanh nghiệp có nền tảng tài chính vững và uy tín sẽ trụ lại, trong khi những đơn vị phụ thuộc quá nhiều vào đòn bẩy tài chính sẽ đối mặt rủi ro lớn.

Đồng quan điểm, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi cho rằng, việc duy trì lãi suất cho vay bất động sản ở mức cao hơn không đồng nghĩa với siết tín dụng theo cách hành chính. Thực chất đây là cách dùng công cụ giá để điều tiết dòng vốn. Tín dụng bất động sản vẫn được duy trì, nhưng tập trung vào những khách hàng có năng lực tài chính ổn định và kế hoạch trả nợ rõ ràng, qua đó góp phần giữ thị trường vận hành trong tầm kiểm soát.

Giảm bong bóng không chỉ dựa vào “siết và nới”

Theo ông Bùi Văn Huy, Giám đốc Khối Nghiên cứu đầu tư tại FIDT, không thể phủ nhận lãi suất đã tăng đáng kể so với giai đoạn đáy. Tuy nhiên, việc một vài ngân hàng điều chỉnh mạnh không phản ánh toàn bộ bức tranh thị trường. Khi lãi suất huy động tại nhiều ngân hàng lớn tăng thêm 0,75-1%, đẩy chi phí vốn lên mức 8-9%, việc lãi suất cho vay tăng theo là diễn biến mang tính kỹ thuật, phù hợp quy luật thị trường.

Đồng quan điểm, nhiều chuyên gia cho rằng, khả năng siết tín dụng bất động sản trên diện rộng và kéo dài là khó xảy ra. Phần lớn tài sản bảo đảm của hệ thống ngân hàng vẫn gắn với bất động sản. Dù vậy, xu hướng điều tiết theo hướng chọn lọc và kiểm soát rủi ro chặt chẽ nhiều khả năng sẽ tiếp tục được duy trì.

Lịch sử các chu kỳ bất động sản cho thấy, những giai đoạn tăng nóng thường đi kèm rủi ro bong bóng. Sau mỗi lần điều chỉnh, thị trường thường trở lại với cấu trúc lành mạnh hơn. Giá cả phản ánh sát hơn nhu cầu thật, nhà đầu tư thận trọng hơn với đòn bẩy, doanh nghiệp buộc phải nâng chất lượng sản phẩm thay vì chạy theo số lượng.

Sự “chậm lại” vì thế không đồng nghĩa với suy thoái mà là bước tái cân bằng cần thiết. Thị trường bền vững không phải thị trường tăng nhanh nhất mà là thị trường nơi người có nhu cầu thật sự có thể tham gia.

Nhìn rộng ra, sự trầm lắng hiện nay có thể chỉ là quãng nghỉ giữa hai chu kỳ. Khi những yếu tố đầu cơ được loại bỏ, khi giá trị tài sản được đặt lại trên nền tảng dòng tiền và khả năng chi trả, bất động sản mới có cơ hội bước vào giai đoạn phát triển thực chất hơn.

Đưa ra góc nhìn thận trọng hơn, PGS, TS Nguyễn Hữu Huân, giảng viên Đại học Kinh tế Thành phố Hồ Chí Minh cho rằng, các công cụ điều tiết tín dụng hiện nay về cơ bản đủ sức kìm hãm nguy cơ hình thành “bong bóng” bất động sản. Nhưng như vậy chưa thể triệt tiêu hoàn toàn khả năng dòng vốn giá rẻ chảy vào đầu cơ.

Theo ông, khi kỳ vọng giá nhà đất vẫn neo cao trong khi các kênh đầu tư thay thế chưa đủ hấp dẫn, dòng tiền sẽ tìm cách quay lại thị trường địa ốc. Không loại trừ khả năng vốn “đi đường vòng” qua nhiều hình thức như chuyển mục đích sử dụng khoản vay, vay qua doanh nghiệp liên quan, tăng tín dụng tiêu dùng có tài sản bảo đảm, huy động trái phiếu, đặt cọc hoặc hợp tác đầu tư.

Điều này cho thấy kiểm soát rủi ro bong bóng không thể chỉ dựa vào các biện pháp “siết - nới” mang tính hành chính. Nó còn phụ thuộc lớn vào kỷ luật thẩm định của ngân hàng và chất lượng giám sát rủi ro trong suốt quá trình cho vay.

Tựu trung lại, vấn đề cốt lõi không nằm ở chuyện lãi suất cao hay thấp, mà ở cách thị trường thích nghi với mặt bằng vốn mới. Khi tiền không còn rẻ, mọi quyết định đều phải tính kỹ hơn, từ ngân hàng, chủ đầu tư đến người mua nhà. Những cuộc chơi dựa vào kỳ vọng tăng giá nhanh sẽ tự khép lại, nhường chỗ cho các phép tính dài hơi và thận trọng hơn.

Bất động sản vì thế có thể chậm lại, thậm chí lặng sóng một thời gian, nhưng nếu đổi lại là một thị trường bớt đầu cơ, bớt rủi ro và gần hơn với nhu cầu ở thật, thì sự chậm lại ấy không phải bước lùi, mà là bước “tự sửa mình” trước khi phát triển ở giai đoạn mới.

Khảo sát của VARS cho thấy, 61% số người được hỏi đã hoãn kế hoạch mua nhà từ sáu tháng đến một năm do lo ngại áp lực tài chính. Xu hướng “đứng ngoài” cũng ngày càng rõ nét ở cả người mua ở thật lẫn nhà đầu tư.
Có thể bạn quan tâm

Kết thúc phiên 14/10, VN-Index giảm 14,55 điểm, xuống 1.704,87 điểm. Ảnh: NAM ANH

Lãi suất níu chân dòng tiền chứng khoán

Thị trường chứng khoán tiếp tục giảm sau khi Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Trong khi dòng vốn từ nâng hạng cần thời gian để giải ngân, lãi suất tiền gửi hấp dẫn và chi phí vay cao đang tác động trực tiếp đến quyết định đầu tư.

Những doanh nghiệp vay ngoại tệ sẽ chịu áp lực trả nợ một khi tỷ giá tăng. Ảnh: NAM ANH

Doanh nghiệp ứng phó với tỷ giá

Dù đối diện với những biến động phức tạp của kinh tế thế giới cùng xu hướng siết chặt chính sách tiền tệ tại nhiều quốc gia, tỷ giá USD/VND trong nước vẫn giữ vững đà ổn định nhờ sự điều hành chủ động, linh hoạt của Ngân hàng Nhà nước Việt Nam.

Niềm tin của nhà đầu tư được củng cố bằng chuyển biến thực tế, thay vì chỉ dựa vào vài phiên thanh khoản tăng mạnh. Ảnh: NAM ANH

Phía sau dòng tiền “giải cứu” giá cổ phiếu

Những pha “giải cứu” giá cổ phiếu sau chuỗi ngày giảm mạnh có thể mở lối ra cho người bán và tạo kỳ vọng cho người mua. Nhưng để cổ phiếu phục hồi bền vững, doanh nghiệp còn phải giải quyết những vấn đề về dòng tiền, lợi nhuận và niềm tin thị trường.

Nhiều ngân hàng thông qua chủ trương thành lập ngân hàng con 100% vốn tại VIFC. Ảnh: NAM ANH

Cuộc đua mới tại Trung tâm Tài chính quốc tế

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam của MSB và nhiều ngân hàng khác đang mở ra khả năng xuất hiện thêm các ngân hàng mới. Xu hướng này đi đến đâu còn phụ thuộc điều kiện cấp phép, năng lực tài chính và khả năng thu hút khách hàng của từng ngân hàng.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

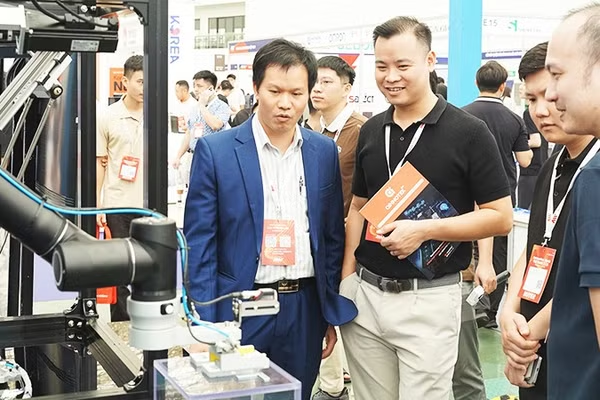
Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Chi phí vốn hạ nhiệt sẽ tạo dư địa để ngân hàng giảm lãi suất cho vay. Ảnh: NGUYỆT ANH

Dư địa giảm lãi suất cuối năm

Lợi nhuận ngân hàng tiếp tục tăng, biên lãi thuần cải thiện nhưng nợ xấu vẫn nhích lên và bộ đệm dự phòng thu hẹp. Nhiều chuyên gia cho rằng, các ngân hàng đang có thêm dư địa giảm lãi suất cho vay vào cuối năm 2026, dù mức giảm sẽ khó diễn ra trên diện rộng.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

Trong giai đoạn tuần đầu tháng 8, tỷ giá có xu hướng giảm. Ảnh: NAM ANH

Tỷ giá hạ nhiệt, áp lực USD giảm

Sau giai đoạn chịu nhiều sức ép, tỷ giá USD/VND đang hạ nhiệt nhờ nguồn cung ngoại tệ cải thiện, chênh lệch lãi suất và dư địa điều hành chính sách. Các yếu tố này được kỳ vọng tiếp tục hỗ trợ tỷ giá trong những tháng cuối năm.

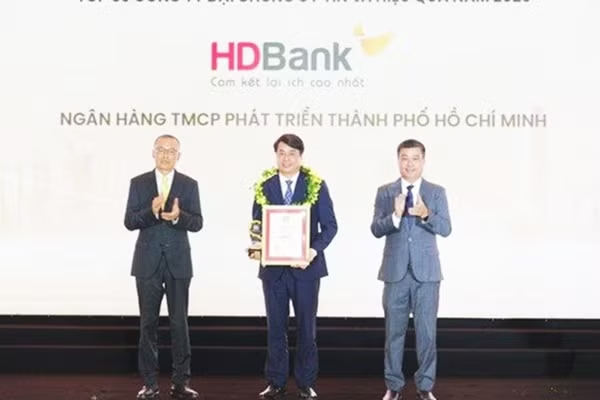
HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Người dân lựa chọn gửi tiền tiết kiệm để bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Ảnh: NAM ANH

Tiền gửi lập kỷ lục, lãi suất leo cao

Nghịch lý này cho thấy hệ thống đang chịu áp lực tìm kiếm nguồn vốn đúng kỳ hạn, đủ ổn định và phân bổ đúng nơi để theo kịp tốc độ tăng trưởng tín dụng.

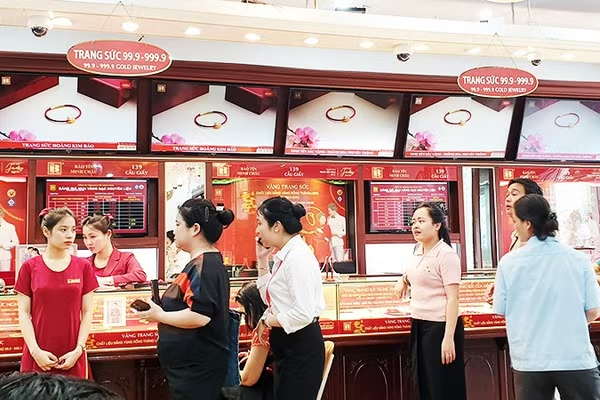
Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

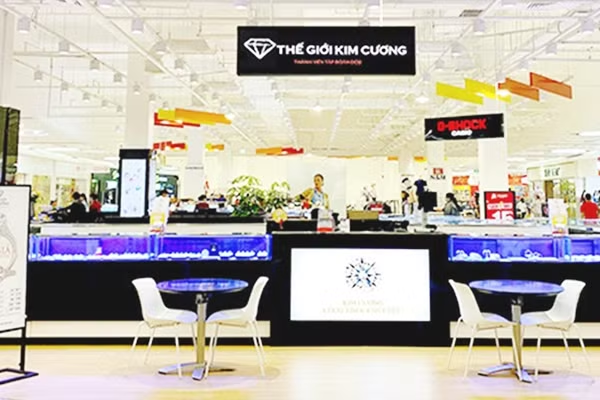
Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH
Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.