Ngân hàng vẫn “ép” khách vay mua bảo hiểm

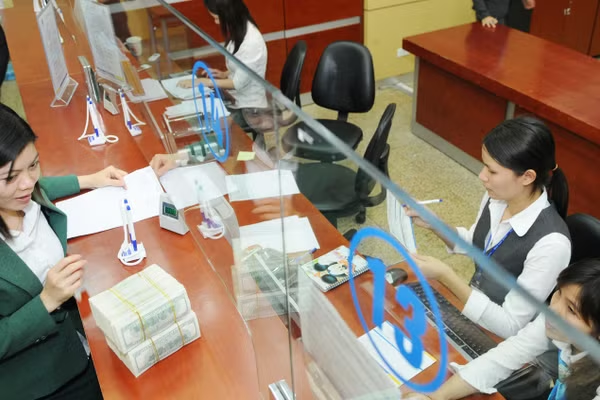
Mặc dù các quy định pháp luật đã nghiêm cấm việc ngân hàng “ép” khách hàng mua bảo hiểm khi vay vốn nhưng tình trạng này vẫn “âm thầm” diễn ra, gây bức xúc cho người dân. Nhiều ý kiến cho rằng, đã đến lúc ngân hàng và bảo hiểm “ai về nhà nấy”.
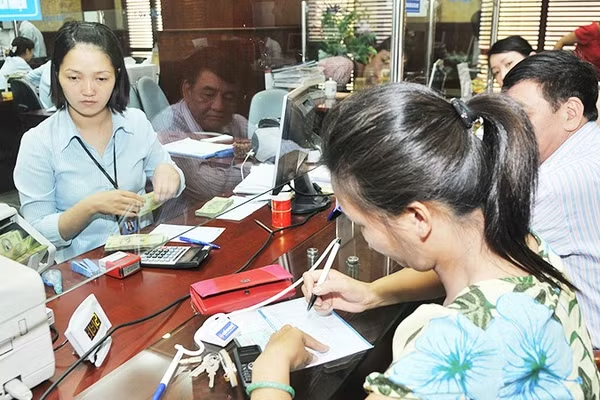
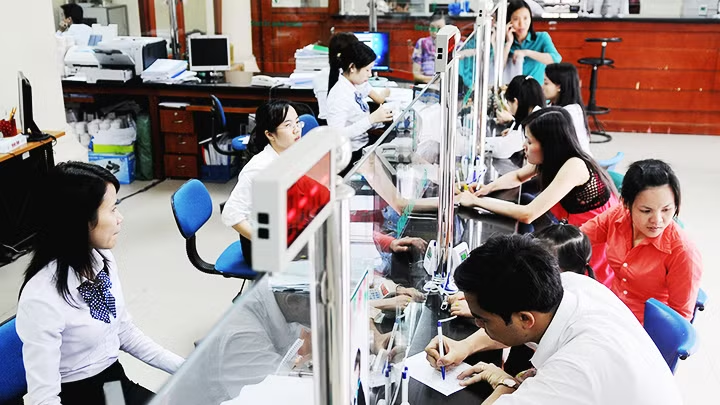
Do nhu cầu cần vay vốn, khách hàng chấp nhận các gợi ý từ phía ngân hàng. Ảnh: NAM ANH

Sau Kỳ họp thứ 7, Quốc hội khóa XV, cử tri đã kiến nghị Ngân hàng Nhà nước Việt Nam (NHNN) về việc nhiều ngân hàng yêu cầu khách hàng phải mua các loại bảo hiểm như bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm cháy nổ... mới được giải ngân khoản vay. Điều này tạo áp lực tài chính không cần thiết và làm giảm tính minh bạch trong hoạt động tín dụng.

Vẫn “cưỡng ép” khách hàng mua bảo hiểm

Theo cử tri tỉnh Khánh Hòa, tại một số ngân hàng tư nhân, việc “cưỡng ép” mua bảo hiểm trở thành điều kiện bắt buộc để vay vốn. Họ đề nghị NHNN tăng cường thanh tra và xử lý nghiêm các hành vi này, nhằm tạo điều kiện thuận lợi cho người dân tiếp cận vốn vay một cách công bằng.

Theo chị Vũ Thị Vân (38 tuổi, quận Long Biên, Hà Nội), gia đình chị vừa mua căn chung cư tại Vinhome Ocean Park và phải vay ngân hàng 800 triệu đồng. Khi làm hợp đồng vay vốn, chị đã được nhân viên gợi ý tham gia gói bảo hiểm để hưởng chính sách lãi suất tốt hơn.

Nhìn theo “bề nổi”, đây chỉ là gợi ý chứ không “ép” nhưng khi khách hàng tỏ ý không muốn tham gia, nhân viên ngân hàng sẽ nói đến những khó khăn, rủi ro “trượt” hồ sơ khiến khách hàng phải theo đuổi.

Là một người có kinh nghiệm vay ngân hàng, chị Trang Thu (32 tuổi, quê Nam Định) cho biết, nếu trước đây các nhân viên ngân hàng thường đề xuất thẳng thừng “nếu không mua bảo hiểm, ngân hàng sẽ không ký giải ngân” thì kể sau ngày 1/7/2024, khi Luật Các tổ chức tín dụng có hiệu lực, đã không còn tình trạng này. Thay vào đó, các nhân viên ngân hàng tìm cách “bán kèm” bảo hiểm cho người thân khách vay, như bố mẹ, anh chị em ruột.

"Người đứng tên hợp đồng vay vốn thì không đứng tên hợp đồng bảo hiểm. Thậm chí, một số hợp đồng đã tham gia cũng sẽ bị hủy nhằm bảo đảm đúng quy định. Tuy nhiên, các nhân viên ngân hàng sẽ gợi ý khách hàng tham gia bảo hiểm cho người thân để tăng điểm tín dụng, việc này do thỏa thuận miệng giữa khách hàng và nhân viên ngân hàng”, chị Thu chia sẻ.

Tương tự, ông Trần Nguyên Đán, chuyên gia kinh tế, thành viên Hội Luật gia Việt Nam cho biết, trong nửa đầu năm 2024 vẫn có phản hồi về việc khách hàng phải tham gia gói bảo hiểm để được giải ngân khoản vay. Nguyên nhân do các sản phẩm bảo hiểm liên kết đầu tư được công ty bảo hiểm chi hoa hồng rất cao, có hãng trả đến hơn 100% cho đối tác, khiến ngân hàng bán "bất chấp".

Cũng theo ông Đán, dù luật đã nghiêm cấm nhưng ngân hàng có lợi thế “nắm đằng chuôi”, khách vay vẫn cần họ nên cũng không thể không tham gia. Đồng thời, các ngân hàng cũng đang chịu áp lực phải phục hồi doanh thu để đáp ứng các giao kèo đã ký với doanh nghiệp bảo hiểm.

Nếu không đạt chỉ tiêu, ngân hàng phải trả lại chi phí trả trước cho doanh nghiệp bảo hiểm. Do đó, các nhân viên ngân hàng liên tục phải có các “chiêu” mới, chẳng hạn như nhờ người thân đứng tên, hoặc ưu đãi lãi suất từ 1- 2%/năm nếu đồng ý mua bảo hiểm để khách hàng “tự nguyện” đồng ý. Chính nhân viên của các ngân hàng cũng thừa nhận, áp lực chỉ tiêu khiến họ phải gợi ý khách hàng tham gia bảo hiểm.

Ngoài ra, nhiều chuyên gia kinh tế cũng đưa ra nhận định, dù đã có luật mới cùng các thông tư và nghị định hướng dẫn, nhưng công tác thanh tra, kiểm tra, giám sát còn chưa sát sao, chế tài xử phạt chưa đủ mạnh. Điều này dẫn đến việc các ngân hàng vẫn còn tình trạng "ép" khách hàng vay tham gia bảo hiểm. Các chuyên gia lo ngại rằng nếu không có cách làm khác và sự tuân thủ của các tổ chức tín dụng, khủng hoảng bancassurance (hoạt động bán chéo bảo hiểm tại các ngân hàng) có thể tái diễn trong tương lai.

Tỷ lệ hủy hợp đồng năm đầu tiên lên tới 40 - 70%

Trả lời kiến nghị của cử tri, Ngân hàng Nhà nước Việt Nam (NHNN) cho biết, trong thời gian qua, cơ quan này đã thường xuyên chỉ đạo và chấn chỉnh hoạt động bán chéo bảo hiểm tại các ngân hàng, yêu cầu tuân thủ quy định và không được gắn việc bán sản phẩm bảo hiểm không bắt buộc với dịch vụ ngân hàng dưới mọi hình thức.

Đồng thời, NHNN tăng cường giám sát và rà soát chặt chẽ hoạt động đại lý bảo hiểm của các chi nhánh ngân hàng có tỷ lệ tái tục hợp đồng bảo hiểm năm thứ hai thấp. Việc khách hàng mua bảo hiểm một cách đối phó và không phù hợp với nhu cầu đã dẫn đến tỷ lệ hủy hợp đồng sau năm đầu tiên tại một số ngân hàng lên tới 40-70%.

Theo các chuyên gia, trong giai đoạn kể từ năm 2014 đến trước năm 2023 được coi là giai đoạn vàng của hoạt động bán chéo bảo hiểm tại các ngân hàng với tốc độ phát triển rất nhanh. Số lượng hợp đồng bảo hiểm ký mới trong 7 năm của bancassurance bằng 20 năm của ngành bảo hiểm khi hoạt động độc lập.

Nhiều "cuộc hôn nhân" giữa ngân hàng và công ty bảo hiểm diễn ra với thời hạn cam kết từ 15-20 năm. Ngoài thương vụ giữa Techcombank và Manulife, thị trường còn chứng kiến sự hợp tác của nhiều ngân hàng và công ty bảo hiểm như Sacombank với Dai-ichi Life, VietinBank với Aviva hay HDBank với Dai-ichi Life,...

Tuy nhiên, kể từ năm 2023, sau những lùm xùm như khách hàng bị "ép" mua bảo hiểm, tiền gửi tiết kiệm bị biến thành bảo hiểm đầu tư, bảo hiểm nhân thọ..., niềm tin trên thị trường tụt dốc, mảng kinh doanh này bắt đầu rơi vào khủng hoảng, doanh thu tại các ngân hàng giảm mạnh và ảm đạm đến nay.

Bên cạnh đó, hàng loạt vấn đề từ mảng kinh doanh này đã được phát hiện sau các cuộc thanh tra của cơ quan chức năng, thậm chí có những sai phạm nghiêm trọng như đại lý và nhân viên ngân hàng không tuân thủ quy trình bán bảo hiểm, quản lý thu phí lỏng lẻo, chất lượng tư vấn thấp và không thu thập chính xác thông tin khách hàng... Nhiều ý kiến cho rằng, đã đến lúc bảo hiểm và ngân hàng phải “ai về nhà nấy” để lấy lại niềm tin của người dân.

Thực tế, trong thời gian qua, nhiều ngân hàng quyết định chấm dứt hợp đồng độc quyền về bancassurance với các công ty bảo hiểm. Trước cuộc chia tay của Techcombank và Manulife, ABBank cũng chấm dứt hợp đồng với FWD năm 2022 và HDBank chia tay Dai-ichi Life đầu năm 2023.

Ở góc nhìn tích cực, TS Lê Bá Chí Nhân cho rằng, bancassurance vẫn là mảng kinh doanh có nhiều ưu điểm, giúp đa dạng hóa việc phân phối sản phẩm bảo hiểm, khách hàng có thêm nhiều lựa chọn, đồng thời mang lại doanh thu cho cả ngân hàng và doanh nghiệp. Tuy nhiên, trong tình trạng khủng hoảng như hiện nay, không nên phục hồi bằng mọi giá mà cần có lộ trình rõ ràng.

“Hiện người tiêu dùng đã mất niềm tin vào kênh này, ảnh hưởng chung đến cả ngành bảo hiểm. Việc phục hồi phải hướng đến sự bền vững, không nên vì mục tiêu trước mắt mà để xảy ra tình trạng "bổn cũ soạn lại", TS Lê Bá Chí Nhân nhận định.

Đồng quan điểm PGS, TS Nguyễn Hữu Huân - Đại học Kinh tế TP Hồ Chí Minh cũng cho rằng, bancassurance là kênh rất phát triển trên thế giới, nhưng ở Việt Nam lại biến tướng thành một kênh bắt buộc, tạo ra sự méo mó và cái nhìn tiêu cực, đặc biệt từ người đi vay.

Để kênh bancassurance phát triển bền vững, các ngân hàng và doanh nghiệp bảo hiểm phải đi theo hướng khác, bán những sản phẩm khách hàng cần, chứ không phải bán những gì mình có và "ép" khách hàng phải mua.

Sau nhiều vụ việc xảy ra ở mảng kinh doanh bancassurance gây mất niềm tin đối với khách hàng, NHNN đã bổ sung nội dung thanh tra về hoạt động kinh doanh và đại lý bảo hiểm vào kế hoạch thanh tra năm 2023 đối với một số đơn vị. Cùng với Bộ Tài chính, NHNN đã thiết lập đường dây nóng để tiếp nhận và xử lý kịp thời các phản ánh, kiến nghị về việc bán chéo bảo hiểm tại các ngân hàng.
Có thể bạn quan tâm

Kết thúc phiên 14/10, VN-Index giảm 14,55 điểm, xuống 1.704,87 điểm. Ảnh: NAM ANH

Lãi suất níu chân dòng tiền chứng khoán

Thị trường chứng khoán tiếp tục giảm sau khi Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Trong khi dòng vốn từ nâng hạng cần thời gian để giải ngân, lãi suất tiền gửi hấp dẫn và chi phí vay cao đang tác động trực tiếp đến quyết định đầu tư.

Những doanh nghiệp vay ngoại tệ sẽ chịu áp lực trả nợ một khi tỷ giá tăng. Ảnh: NAM ANH

Doanh nghiệp ứng phó với tỷ giá

Dù đối diện với những biến động phức tạp của kinh tế thế giới cùng xu hướng siết chặt chính sách tiền tệ tại nhiều quốc gia, tỷ giá USD/VND trong nước vẫn giữ vững đà ổn định nhờ sự điều hành chủ động, linh hoạt của Ngân hàng Nhà nước Việt Nam.

Niềm tin của nhà đầu tư được củng cố bằng chuyển biến thực tế, thay vì chỉ dựa vào vài phiên thanh khoản tăng mạnh. Ảnh: NAM ANH

Phía sau dòng tiền “giải cứu” giá cổ phiếu

Những pha “giải cứu” giá cổ phiếu sau chuỗi ngày giảm mạnh có thể mở lối ra cho người bán và tạo kỳ vọng cho người mua. Nhưng để cổ phiếu phục hồi bền vững, doanh nghiệp còn phải giải quyết những vấn đề về dòng tiền, lợi nhuận và niềm tin thị trường.

Nhiều ngân hàng thông qua chủ trương thành lập ngân hàng con 100% vốn tại VIFC. Ảnh: NAM ANH

Cuộc đua mới tại Trung tâm Tài chính quốc tế

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam của MSB và nhiều ngân hàng khác đang mở ra khả năng xuất hiện thêm các ngân hàng mới. Xu hướng này đi đến đâu còn phụ thuộc điều kiện cấp phép, năng lực tài chính và khả năng thu hút khách hàng của từng ngân hàng.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.

Doanh nghiệp bất động sản đang phải cạnh tranh quyết liệt hơn để thu hút vốn. Ảnh: NAM ANH

Dòng vốn triệu USD đổi “khẩu vị”

Thị trường mua bán sáp nhập (M&A) bất động sản đang bước sang một chu kỳ thận trọng hơn. Nhà đầu tư yêu cầu dự án phải chứng minh được pháp lý, tiến độ, hiệu quả khai thác và dòng tiền.

Việc nâng trần lên 40% sẽ giúp các ngân hàng có thêm dư địa cho vay trung, dài hạn. Ảnh: NGUYỆT ANH

Hướng đi của dòng tiền mới được “mở van”

Việc nâng trần vốn ngắn hạn cho vay trung, dài hạn được đánh giá sẽ mở thêm không gian tín dụng, với hơn 1 triệu tỷ đồng. Tuy nhiên, nhiều ý kiến cũng đặt ra lo ngại về hướng đi của lượng vốn mới này.

Người trẻ mua chứng chỉ quỹ

Công ty chứng khoán (CTCK) SSI vừa công bố việc tích hợp các quỹ mở do Dragon Capital Việt Nam (DCVFM) quản lý lên hệ thống giao dịch SSI iBoard. Điều này đồng nghĩa nhà đầu tư (NĐT) có tài khoản của SSI ngoài việc theo dõi các chứng chỉ quỹ (CCQ) của SSI quản lý còn theo dõi được thêm CCQ của DCVFM.

Hàng tồn kho là một trong những nguyên nhân khiến lợi nhuận chưa thể chuyển hóa thành tiền mặt. Ảnh: NAM ANH

Dòng tiền mới là phép thử

Dù lợi nhuận vẫn hiện hữu trên báo cáo tài chính, nhưng dòng tiền kinh doanh của nhiều doanh nghiệp bất động sản lại tiếp tục âm. Khoảng cách kéo dài giữa “lãi trên sổ sách” và “tiền thật” có thể biến thành áp lực thanh khoản, đặc biệt với doanh nghiệp có nợ ngắn hạn lớn.

Các doanh nghiệp vừa và nhỏ vẫn gặp khó khăn trong tiếp cận tín dụng xanh. Ảnh: NGUYỆT ANH

Nút thắt “tiêu chí” của dòng vốn xanh

Tín dụng xanh tại Việt Nam tăng trưởng tích cực nhưng chủ yếu tập trung vào các dự án lớn. Doanh nghiệp nhỏ vẫn khó tiếp cận do nút thắt tiêu chí về môi trường, dữ liệu và quản trị.