Ngăn chặn rủi ro lệ thuộc tín dụng

Trước thực tế dòng vốn tín dụng đang chảy vào bất động sản với tốc độ ngày càng mạnh, Ngân hàng Nhà nước Việt Nam (NHNN) đã chủ động điều chỉnh chính sách nhằm định hướng và kiểm soát dòng vốn này theo hướng an toàn, bền vững hơn.

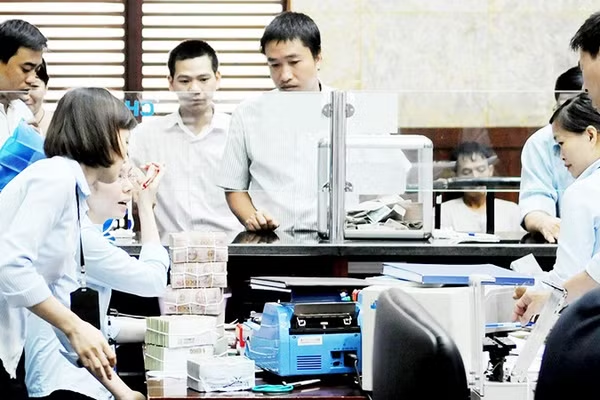
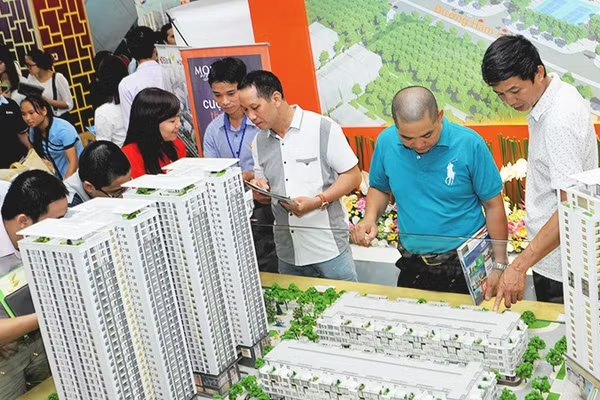
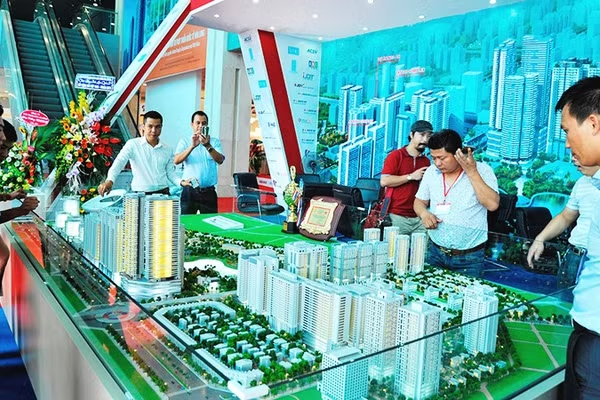
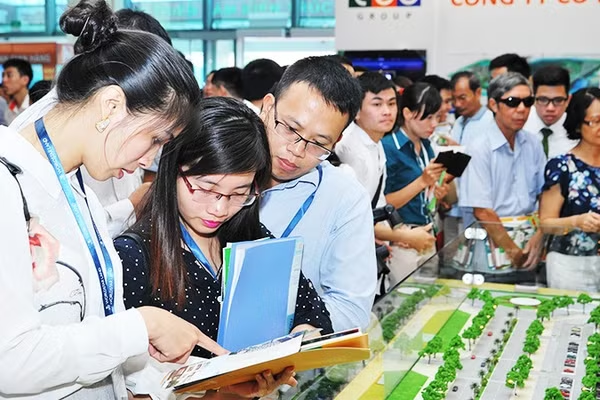
Cho vay mua bất động sản chiếm tỷ lệ cao trong hoạt động tín dụng. Ảnh: NGUYỆT ANH

Theo Phó Thống đốc NHNN Đào Tiến Sơn, tính đến cuối tháng 8/2025, tổng dư nợ tín dụng đạt 17,14 triệu tỷ đồng, tăng 11,08% so với cuối năm 2024, ước tính cả năm tăng 20,19% - mức cao nhất trong nhiều năm qua. Nhiều chuyên gia cho rằng, mức tăng trưởng này chưa “nóng” nếu so với GDP và lạm phát, nhưng chỉ an toàn khi vốn chảy vào lĩnh vực ưu tiên.

Bất động sản chiếm ưu thế

Thế nhưng, theo báo cáo của NHNN, đến ngày 31/7 dư nợ tín dụng bất động sản của các tổ chức tín dụng đạt 4,08 triệu tỷ đồng, tăng 16,95% so với cuối năm 2024, cao hơn mức tăng trưởng tín dụng chung. Tín dụng bất động sản hiện chiếm 23,68% tổng dư nợ toàn nền kinh tế, với tỷ lệ nợ xấu ở mức 2,43%.

Trong cơ cấu, dư nợ cho hoạt động kinh doanh bất động sản đạt 1,79 triệu tỷ đồng, tăng 23,87% và chiếm gần 44% tổng dư nợ bất động sản. Dư nợ cho vay tiêu dùng và tự sử dụng bất động sản đạt 2,28 triệu tỷ đồng, tăng 12,04% và chiếm hơn 56%.

Thống kê từ 14 ngân hàng đến cuối quý II/2025 cho thấy, có 10 ngân hàng tăng trưởng cho vay bất động sản hơn 20%. VIB dẫn đầu với hơn 10.159 tỷ đồng, tăng 78,3% so với đầu năm. Đáng chú ý, dư nợ của VIB đã tăng vọt từ 1.673 tỷ đồng đầu năm 2024 lên 5.695 tỷ đồng đầu năm 2025, tức gấp 2,4 lần. Saigonbank và PGBank cũng ghi nhận mức tăng lần lượt là 30,9% và 30,1%...

NHNN cho rằng tín dụng bất động sản đang tăng nhanh, chiếm tỷ trọng ngày càng lớn trong tổng dư nợ của nền kinh tế. Đáng lưu ý, phần lớn vốn lại tập trung vào hoạt động kinh doanh bất động sản. Trong khi đó, đặc thù của lĩnh vực này là cần nguồn vốn trung và dài hạn nhưng ngân hàng chủ yếu huy động vốn ngắn hạn. Sự chênh lệch kỳ hạn này có thể tạo ra rủi ro thanh khoản, đặc biệt nếu khách hàng không trả nợ đúng hạn. NHNN cũng thẳng thắn nhận định, hiện vẫn còn một số chủ đầu tư có tiềm lực tài chính hạn chế, càng làm gia tăng nguy cơ rủi ro đối với hệ thống.

Nêu quan điểm về vấn đề này, tại Diễn đàn cấp cao Cố vấn Tài chính Việt Nam 2025 diễn ra chiều 25/9 với chủ đề “Kỷ nguyên mới, sức bật mới”, TS Cấn Văn Lực, chuyên gia kinh tế trưởng BIDV, thành viên Hội đồng Tư vấn chính sách của Thủ tướng Chính phủ cũng cho biết, tín dụng bất động sản hiện tăng hơn 20%, gấp đôi tốc độ tăng trưởng tín dụng toàn hệ thống chỉ khoảng 10%.

Ông Lực nhận định, điều này cho thấy sự phục hồi của thị trường đang đi kèm với mức độ phụ thuộc ngày càng lớn của nền kinh tế vào nguồn vốn tín dụng ngân hàng.

Đồng quan điểm, TS Lê Xuân Nghĩa, nguyên Phó Chủ tịch Ủy ban Giám sát tài chính quốc gia, thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ quốc gia cũng cho rằng, tín dụng ngân hàng hiện vẫn là kênh vốn chủ yếu của thị trường bất động sản, chiếm khoảng 25% tổng dư nợ toàn hệ thống. Tỷ lệ này tại Mỹ, châu Âu hay Trung Quốc cũng dao động trong khoảng 25 đến 29%.

Hiện, ở Việt Nam khoảng 40% tín dụng bất động sản được sử dụng cho hoạt động đầu tư, trong khi 60% còn lại phục vụ nhu cầu mua nhà của người dân. Tuy vậy, việc quá phụ thuộc vào nguồn vốn ngân hàng tiềm ẩn nhiều rủi ro và khó tạo nền tảng phát triển bền vững cho thị trường.

Theo phân tích của các chuyên gia, sở dĩ nền kinh tế nói chung, đặc biệt là lĩnh vực bất động sản ngày càng phụ thuộc vào ngân hàng cũng là điều dễ hiểu, bởi lẽ kênh trái phiếu, cổ phiếu chưa trở thành kênh cung ứng vốn dài hạn. Tính đến giữa năm 2025, tỷ trọng hai kênh này chỉ chiếm lần lượt 9,95% và 0,23% tín dụng ngân hàng. Hay nói cách khác, thị trường tài chính đang phát triển thiếu cân xứng.

Trong khi đó, thị trường bất động sản lại đang có rất nhiều yếu tố hỗ trợ như kinh tế thế giới giảm tốc nhưng không suy thoái, kinh tế Việt Nam bước vào kỷ nguyên mới, kinh tế vĩ mô trong nước ổn định, đột phá về thể chế, đầu tư công và phát triển cơ sở hạ tầng được đẩy mạnh… Đặc biệt là mặt bằng lãi suất đang “vô cùng hấp dẫn” dự kiến sẽ được duy trì đến năm 2026.

Tính đến giữa năm 2025, tín dụng ngân hàng chiếm tới 59% tổng vốn cung ứng cho nền kinh tế, trong khi vốn FDI chỉ đạt 13,96% và vốn đầu tư công ở mức 13,23%. So với cuối năm 2024, tỷ trọng này đã thay đổi rõ rệt khi tín dụng ngân hàng mới ở mức 50,6%, còn FDI và đầu tư công lần lượt là 15,01% và 16,31%.

Nắn dòng vốn tín dụng đi đúng hướng

Trước áp lực rủi ro sẽ đến từ thị trường bất động sản, NHNN đã ban hành nhiều quy định nhằm hướng dòng vốn tín dụng vào đúng lĩnh vực ưu tiên, trong đó đáng chú ý nhất là Thông tư 14/2025/TT-NHNN (gọi là Thông tư 14) quy định tỷ lệ an toàn vốn đối với ngân hàng thương mại, chi nhánh ngân hàng nước ngoài.

Theo luật sư Thu Hà (Đoàn Luật sư Hà Nội), Thông tư 14 mang đến ba thay đổi lớn cho hoạt động tín dụng bất động sản. Thứ nhất, thay vì dựa vào cả mục đích vay và tài sản bảo đảm như quy định cũ, nay chỉ còn một tiêu chí duy nhất: Mục đích vay để mua, thuê mua, xây dựng, sửa chữa hoặc kinh doanh bất động sản. Quy định mới giúp phản ánh đúng thực tế dư nợ cho vay bất động sản, tránh tình trạng nhiều khoản vay bị “lọt lưới” phân loại.

Thứ hai, Thông tư 14 đưa ra khái niệm tài sản bảo đảm “đủ tiêu chuẩn” và “chưa đủ tiêu chuẩn”. Các tài sản có pháp lý hoàn chỉnh sẽ được hưởng hệ số rủi ro thấp, trong khi những tài sản chưa hoàn thiện pháp lý, đặc biệt là tài sản hình thành trong tương lai, sẽ phải chịu hệ số cao hơn. Cơ chế này buộc ngân hàng theo sát tiến độ pháp lý, tạo động lực để khách hàng hoàn thiện thủ tục, qua đó giảm rủi ro cho hệ thống.

Thứ ba, thay vì chỉ dựa vào LTV (tỷ lệ cho vay trên giá trị tài sản) và DSC (tỷ lệ thu nhập trên số tiền trả nợ) như trước, Thông tư 14 tập trung vào việc nguồn trả nợ có đến từ chính tài sản bảo đảm hay không. Nếu khách hàng trả nợ bằng dòng tiền phát sinh từ bất động sản thế chấp, khoản vay sẽ được coi là rủi ro cao hơn; ngược lại, nếu trả nợ từ thu nhập ổn định như lương, khoản vay sẽ an toàn hơn. Cách tiếp cận này tiệm cận chuẩn Basel III, đánh giá rủi ro sát thực tế hơn.

Ngoài ra, Thông tư 14 còn yêu cầu để khoản vay được phân loại là “đủ tiêu chuẩn” thì giá trị tài sản bảo đảm phải bằng hoặc cao hơn 100% dư nợ. Nhờ đó, ngân hàng có thể được áp dụng hệ số rủi ro thấp, giảm chi phí dự phòng và tối ưu chi phí vốn.

NHNN cũng tiến tới quy định các khoản vay phục vụ kinh doanh bất động sản phải áp dụng hệ số rủi ro cao nhất 200%, trong khi tín dụng dành cho nhà ở xã hội được hưởng hệ số thấp hơn, chỉ từ 20 đến 50%.

Song song với đó, NHNN từng bước siết lại tỷ lệ vốn ngắn hạn được dùng cho vay trung và dài hạn, đồng thời tăng cường giám sát, thanh tra và kiểm tra hoạt động tín dụng bất động sản. Cơ quan này cũng triển khai nhiều chương trình tín dụng ưu đãi cho nhà ở xã hội và nhà ở cho người thu nhập thấp theo chỉ đạo của Chính phủ và Thủ tướng Chính phủ.

Ở góc nhìn đa chiều, các chuyên gia cảnh báo thị trường bất động sản Việt Nam đang tồn tại những nghịch lý lớn là cung cầu mất cân đối, phân khúc phát triển lệch lạc và giá nhà tăng cao ngoài tầm với. Đây chính là nguyên nhân khiến thanh khoản ở phân khúc căn hộ rơi xuống mức thấp, dù nhu cầu nhà ở thực tế trong xã hội vẫn rất lớn.

Một khảo sát quốc tế cho thấy, để mua được một căn hộ ở mức giá trung bình, một công chức tại Việt Nam phải tích lũy tới 26 năm, trong khi bình quân thế giới chỉ là 15 năm. Khoảng cách ấy không chỉ phản ánh sự méo mó của thị trường mà còn gióng lên hồi chuông báo động. Nếu không có những giải pháp mạnh mẽ và đồng bộ, thời gian này sẽ còn kéo dài hơn nữa, biến giấc mơ an cư của người trẻ thành một khát vọng xa vời.

Trước thực trạng này, TS Cấn Văn Lực nhấn mạnh cần nhanh chóng triển khai một loạt giải pháp để hạ nhiệt giá bất động sản. Theo đó, các cơ quan quản lý phải đẩy nhanh hoàn thiện thể chế, xây dựng khung pháp lý minh bạch và cơ sở dữ liệu đất đai, bất động sản thống nhất; đồng thời xử lý tận gốc những yếu tố đang đẩy giá nhà tăng bất hợp lý.
Có thể bạn quan tâm

Nhiều ngân hàng dành lượng vốn lớn cho lĩnh vực bất động sản. Ảnh: NAM ANH

Trái phiếu ngân hàng và dòng vốn bất động sản

Ngân hàng tiếp tục phát hành trái phiếu để bổ sung nguồn vốn, trong khi tín dụng kinh doanh bất động sản tăng nhanh và nhiều khoản vay có giá trị hàng nghìn tỷ đồng. Sự dịch chuyển đồng thời ở hai phía huy động và cho vay khiến cơ cấu sử dụng vốn của các ngân hàng trở thành vấn đề cần được làm rõ.

Các doanh nghiệp đang đối diện với việc không thể tiếp cận nguồn vốn tín dụng vì hàng loạt rào cản. Ảnh: NAM ANH

Để dòng vốn đồng hành cùng doanh nghiệp

Bài toán tiếp cận nguồn vốn tín dụng vẫn đặt ra nhiều thách thức đối với cộng đồng doanh nghiệp. Việc tháo gỡ điểm nghẽn tín dụng đòi hỏi sự chủ động chuẩn hóa từ phía doanh nghiệp, đồng thời yêu cầu những cơ chế đánh giá linh hoạt, thực tế hơn từ hệ thống ngân hàng.

Nhiều ngân hàng thương mại đã công bố các chương trình tín dụng ưu đãi. Ảnh: NAM ANH

Giảm lãi suất, thúc đẩy kinh tế

Hàng loạt ngân hàng công bố giảm lãi suất cho vay. Chi phí vốn hạ được kỳ vọng giúp doanh nghiệp bớt áp lực. Tuy nhiên, như vậy đã đủ để doanh nghiệp mạnh dạn vay thêm và mở rộng kinh doanh?

Từ đầu tháng 10, các phiên giảm điểm chiếm ưu thế áp đảo.

VN-Index lùi về vùng chọn lọc

Thị trường chứng khoán liên tục chịu nhiều sức ép khiến chỉ số VN-Index liên tục giảm điểm. Dù vậy, mức định giá của thị trường đã lùi về vùng hấp dẫn, mở ra cơ hội chọn lọc dài hạn cho nhà đầu tư.

Kết thúc phiên 14/10, VN-Index giảm 14,55 điểm, xuống 1.704,87 điểm. Ảnh: NAM ANH

Lãi suất níu chân dòng tiền chứng khoán

Thị trường chứng khoán tiếp tục giảm sau khi Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Trong khi dòng vốn từ nâng hạng cần thời gian để giải ngân, lãi suất tiền gửi hấp dẫn và chi phí vay cao đang tác động trực tiếp đến quyết định đầu tư.

Những doanh nghiệp vay ngoại tệ sẽ chịu áp lực trả nợ một khi tỷ giá tăng. Ảnh: NAM ANH

Doanh nghiệp ứng phó với tỷ giá

Dù đối diện với những biến động phức tạp của kinh tế thế giới cùng xu hướng siết chặt chính sách tiền tệ tại nhiều quốc gia, tỷ giá USD/VND trong nước vẫn giữ vững đà ổn định nhờ sự điều hành chủ động, linh hoạt của Ngân hàng Nhà nước Việt Nam.

Niềm tin của nhà đầu tư được củng cố bằng chuyển biến thực tế, thay vì chỉ dựa vào vài phiên thanh khoản tăng mạnh. Ảnh: NAM ANH

Phía sau dòng tiền “giải cứu” giá cổ phiếu

Những pha “giải cứu” giá cổ phiếu sau chuỗi ngày giảm mạnh có thể mở lối ra cho người bán và tạo kỳ vọng cho người mua. Nhưng để cổ phiếu phục hồi bền vững, doanh nghiệp còn phải giải quyết những vấn đề về dòng tiền, lợi nhuận và niềm tin thị trường.

Nhiều ngân hàng thông qua chủ trương thành lập ngân hàng con 100% vốn tại VIFC. Ảnh: NAM ANH

Cuộc đua mới tại Trung tâm Tài chính quốc tế

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam của MSB và nhiều ngân hàng khác đang mở ra khả năng xuất hiện thêm các ngân hàng mới. Xu hướng này đi đến đâu còn phụ thuộc điều kiện cấp phép, năng lực tài chính và khả năng thu hút khách hàng của từng ngân hàng.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

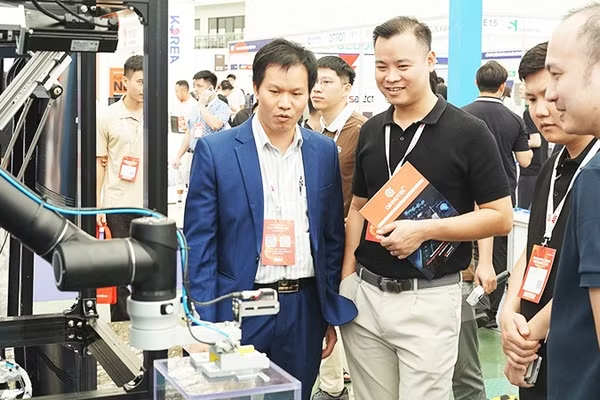
Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

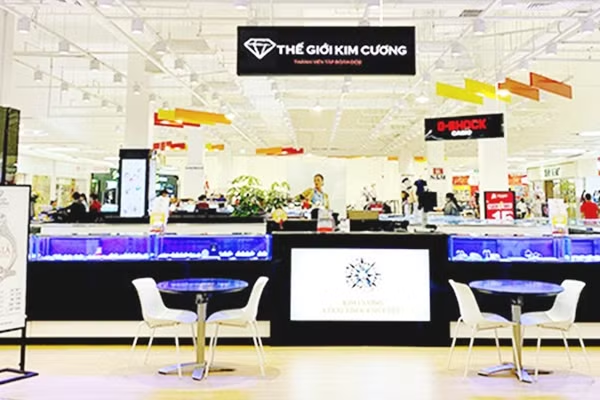
Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.