Tiền gửi lập kỷ lục, lãi suất leo cao

Nghịch lý này cho thấy hệ thống đang chịu áp lực tìm kiếm nguồn vốn đúng kỳ hạn, đủ ổn định và phân bổ đúng nơi để theo kịp tốc độ tăng trưởng tín dụng.

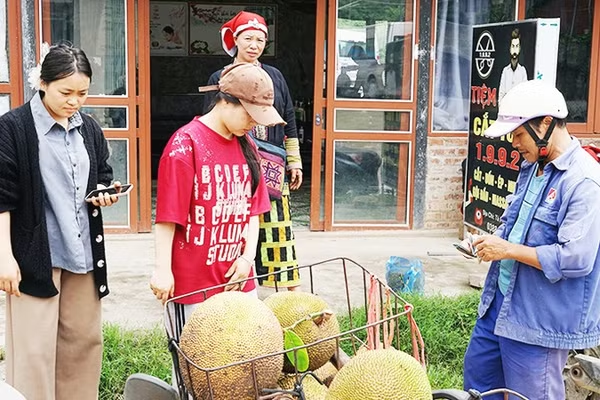
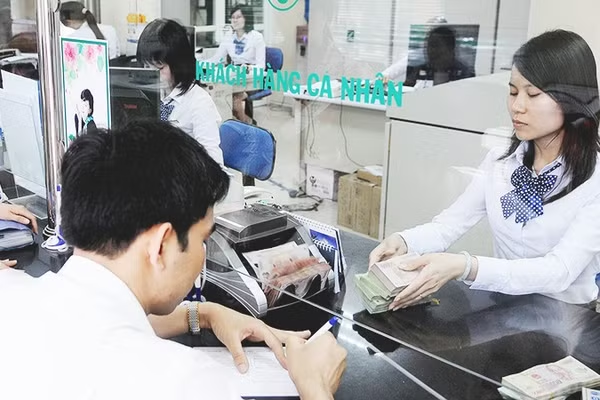
Người dân lựa chọn gửi tiền tiết kiệm để bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Ảnh: NAM ANH

Theo số liệu mới nhất của Ngân hàng Nhà nước (NHNN), đến cuối tháng 5/2026, tiền gửi của dân cư tại các tổ chức tín dụng đạt 10,826 triệu tỷ đồng, tăng hơn 108.000 tỷ đồng chỉ trong một tháng. So cuối năm 2025, lượng tiền gửi tăng 4,76%, tương đương gần 492.000 tỷ đồng. Đây là mức cao kỷ lục, đồng thời nối dài chuỗi tăng trưởng liên tục kể từ tháng 10/2025, thời điểm tiền gửi dân cư lần đầu vượt mốc 10 triệu tỷ đồng.

Kỷ lục tiền gửi và cuộc đua lãi suất

Tiền gửi của doanh nghiệp và các tổ chức kinh tế đến cuối tháng 5 chỉ đạt hơn 6,16 triệu tỷ đồng. Mặc dù tăng hơn 92.000 tỷ đồng so tháng trước, con số này vẫn thấp hơn 0,2% so cuối năm 2025. Tính chung, tổng phương tiện thanh toán, không bao gồm giấy tờ có giá, đạt hơn 19,97 triệu tỷ đồng, tăng 2,73% so đầu năm.

Theo chuyên gia tài chính, ngân hàng Nguyễn Trí Hiếu, lượng tiền gửi dân cư liên tục lập kỷ lục cho thấy người dân vẫn tin tưởng hệ thống ngân hàng và có xu hướng ưu tiên bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Đặc biệt với mặt bằng lãi suất hiện nay, gửi tiết kiệm vẫn là lựa chọn hấp dẫn.

Thông qua các chương trình dành cho khách hàng ưu tiên hoặc các khoản tiền gửi lớn, nhiều ngân hàng đang áp dụng mức lãi suất thỏa thuận gần 10%/năm cho kỳ hạn 6-12 tháng. Với khoản tiền gửi từ khoảng 100 triệu đồng, không ít ngân hàng đã đưa ra mức sinh lời đáng chú ý như Sacombank 8,6%/năm, VikkiBank 9,13%/năm hay KienlongBank lên tới 9,6%/năm.

Không ít ngân hàng thậm chí không giới hạn số tiền chứng chỉ tiền gửi có kỳ hạn phải tròn 10 triệu đồng hay 100 triệu đồng (chỉ cần từ 1 triệu đồng trở lên). So lãi suất tiết kiệm thông thường cùng kỳ hạn, mức chênh lệch có thể lên tới 2-4 điểm %.

Lý giải nguyên nhân nghịch lý tiền gửi tăng cao nhưng các ngân hàng vẫn phải “chạy đua” với lãi suất để thu hút tiền gửi, một số chuyên gia cho rằng, sự chênh lệch giữa tốc độ tăng tín dụng và huy động vốn đang tạo áp lực lớn lên thanh khoản. Số liệu tính đến ngày 13/7/2026 của NHNN cho thấy, dư nợ tín dụng toàn nền kinh tế đã đạt gần 20,1%, tăng 7,86% so cuối năm trước, tương đương khoảng 1,46 triệu tỷ đồng vốn mới được bơm ra nền kinh tế. Sự chênh lệch giữa tốc độ tăng tín dụng và huy động vốn khoảng 2%, có thể khiến các ngân hàng phải tiếp tục cạnh tranh để hút tiền gửi.

Tại Hội nghị Thường trực Chính phủ với cộng đồng doanh nghiệp về tháo gỡ điểm nghẽn, khơi thông nguồn lực và thúc đẩy tăng trưởng mới đây, ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Vietcombank cho biết, các ngân hàng thương mại đang đối mặt việc huy động vốn chưa theo kịp nhu cầu tín dụng. Ngoài ra, các ngân hàng còn chịu áp lực về nguồn cung ngoại tệ, tỷ giá và xử lý tài sản bảo đảm.

Theo ông Tùng, điểm nghẽn lớn nhất hiện nay là khả năng huy động đủ nguồn vốn để đáp ứng mục tiêu tăng trưởng tín dụng. Ngân hàng đang thực hiện định hướng của Chính phủ và NHNN về ổn định mặt bằng lãi suất huy động, trong khi nhu cầu vay vốn của nền kinh tế tiếp tục tăng.

Đừng chỉ nhìn vào con số gần 10%

Việc các ngân hàng đẩy chứng chỉ tiền gửi trong thời gian qua không chỉ đơn thuần là giải pháp tình thế. Ở bề nổi, điều này giúp giải quyết đầu vào để đáp ứng nhu cầu tăng trưởng tín dụng. Nhưng điều quan trọng hơn là ngân hàng cần nguồn vốn có kỳ hạn phù hợp.

Phần lớn tiền gửi của khách hàng thường tập trung ở các kỳ hạn ngắn, trong khi nhiều khoản vay mua nhà, đầu tư dự án, xây dựng hạ tầng hoặc mở rộng sản xuất có thời gian hoàn vốn kéo dài nhiều năm. Nếu sử dụng quá nhiều vốn ngắn hạn để tài trợ cho các khoản vay dài hạn, ngân hàng sẽ phải đối mặt với rủi ro chênh lệch kỳ hạn.

Từ ngày 1/7/2026, Thông tư 25/2026/TT-NHNN nâng tỷ lệ tối đa vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%. Quy định này giúp các ngân hàng có thêm dư địa cung ứng vốn dài hạn cho nền kinh tế. Nhưng nó cũng không thể thay thế yêu cầu xây dựng nguồn vốn ổn định. Đặc biệt, khi NHNN định hướng triển khai Basel III trong giai đoạn 2028-2030, việc tăng nguồn vốn trung và dài hạn sẽ trở thành điều kiện quan trọng để các ngân hàng đáp ứng những tiêu chuẩn an toàn ngày càng khắt khe.

Về phía khách hàng, việc đa dạng hóa sản phẩm giúp họ có thêm nhiều lựa chọn sinh lời phù hợp với nhu cầu. Với mức lãi suất lên tới gần 10%/năm, chứng chỉ tiền gửi đang trở thành kênh đầu tư trung gian giữa tiết kiệm thông thường và trái phiếu doanh nghiệp. Tuy nhiên, mức sinh lời cao hơn luôn đi kèm sự đánh đổi nhất định về tính linh hoạt.

Theo ông Đặng Trần Phục, chuyên gia tư vấn tài chính, quản lý tài sản cá nhân, chứng chỉ tiền gửi là một loại giấy tờ có giá, xác nhận nghĩa vụ thanh toán của ngân hàng phát hành đối với người mua trong thời hạn nhất định. Trong khi tiền gửi tiết kiệm có thể được rút trước hạn theo quy định của ngân hàng, chứng chỉ tiền gửi thường không cho phép rút trước hạn. Khi cần tiền, người sở hữu có thể chuyển nhượng cho người khác hoặc dùng chứng chỉ để cầm cố vay vốn. Sản phẩm này cũng thường có mệnh giá tối thiểu tương đối lớn.

Bên cạnh đó, một số chứng chỉ tiền gửi được mua bán trên thị trường thứ cấp thông qua đơn vị trung gian, thay vì được khách hàng mua trực tiếp từ ngân hàng phát hành. Vì vậy, khả năng thu hồi vốn trước ngày đáo hạn còn phụ thuộc vào cơ chế chuyển nhượng, điều khoản mua lại và năng lực thực hiện cam kết của đơn vị trung gian.

Nhìn rộng hơn, làn sóng chứng chỉ tiền gửi phản ánh áp lực cân đối vốn đang lớn dần khi tín dụng tăng nhanh, cơ cấu tiền gửi doanh nghiệp chưa phục hồi vững chắc và nhu cầu vốn trung, dài hạn tiếp tục mở rộng.

Trước đó, nhóm kinh tế vĩ mô của Vietcombank cũng đưa ra ước tính, để GDP tăng 10%, tổng vốn đầu tư toàn xã hội cần đạt khoảng 40% GDP. Tuy nhiên, tỷ lệ tiết kiệm bình quân trong nước hiện chỉ tương đương khoảng 36,5% GDP. Nếu không tính khu vực kinh tế phi chính thức, khoảng thiếu hụt nguồn vốn còn lớn hơn. Do đó, nền kinh tế cần huy động thêm các nguồn vốn từ bên ngoài.

Theo Thống đốc NHNN Phạm Đức Ấn, khoảng 80% vốn huy động của hệ thống ngân hàng là ngắn hạn, trong khi nhu cầu vay trung và dài hạn của doanh nghiệp rất lớn. Nếu tín dụng tiếp tục tăng nhanh hơn huy động, ngân hàng có thể phải nâng lãi suất tiền gửi, kéo theo chi phí vay vốn của doanh nghiệp. Ngân hàng Nhà nước đang tìm cách ổn định mặt bằng lãi suất, đồng thời nghiên cứu huy động vốn quốc tế và mở rộng cho vay ngoại tệ.

Có thể bạn quan tâm

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

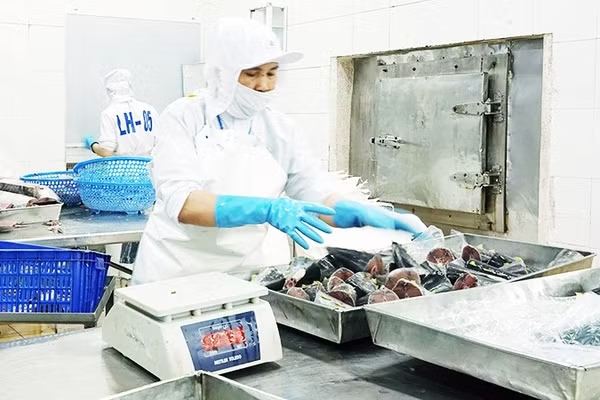
Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

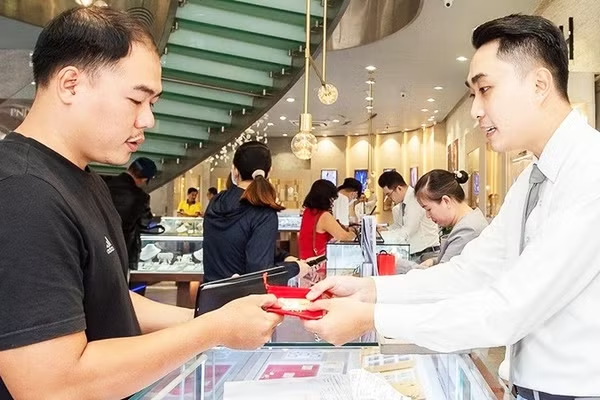
Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

Trong giai đoạn tuần đầu tháng 8, tỷ giá có xu hướng giảm. Ảnh: NAM ANH

Tỷ giá hạ nhiệt, áp lực USD giảm

Sau giai đoạn chịu nhiều sức ép, tỷ giá USD/VND đang hạ nhiệt nhờ nguồn cung ngoại tệ cải thiện, chênh lệch lãi suất và dư địa điều hành chính sách. Các yếu tố này được kỳ vọng tiếp tục hỗ trợ tỷ giá trong những tháng cuối năm.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.

Doanh nghiệp bất động sản đang phải cạnh tranh quyết liệt hơn để thu hút vốn. Ảnh: NAM ANH

Dòng vốn triệu USD đổi “khẩu vị”

Thị trường mua bán sáp nhập (M&A) bất động sản đang bước sang một chu kỳ thận trọng hơn. Nhà đầu tư yêu cầu dự án phải chứng minh được pháp lý, tiến độ, hiệu quả khai thác và dòng tiền.

Việc nâng trần lên 40% sẽ giúp các ngân hàng có thêm dư địa cho vay trung, dài hạn. Ảnh: NGUYỆT ANH

Hướng đi của dòng tiền mới được “mở van”

Việc nâng trần vốn ngắn hạn cho vay trung, dài hạn được đánh giá sẽ mở thêm không gian tín dụng, với hơn 1 triệu tỷ đồng. Tuy nhiên, nhiều ý kiến cũng đặt ra lo ngại về hướng đi của lượng vốn mới này.

Người trẻ mua chứng chỉ quỹ

Công ty chứng khoán (CTCK) SSI vừa công bố việc tích hợp các quỹ mở do Dragon Capital Việt Nam (DCVFM) quản lý lên hệ thống giao dịch SSI iBoard. Điều này đồng nghĩa nhà đầu tư (NĐT) có tài khoản của SSI ngoài việc theo dõi các chứng chỉ quỹ (CCQ) của SSI quản lý còn theo dõi được thêm CCQ của DCVFM.

Hàng tồn kho là một trong những nguyên nhân khiến lợi nhuận chưa thể chuyển hóa thành tiền mặt. Ảnh: NAM ANH

Dòng tiền mới là phép thử

Dù lợi nhuận vẫn hiện hữu trên báo cáo tài chính, nhưng dòng tiền kinh doanh của nhiều doanh nghiệp bất động sản lại tiếp tục âm. Khoảng cách kéo dài giữa “lãi trên sổ sách” và “tiền thật” có thể biến thành áp lực thanh khoản, đặc biệt với doanh nghiệp có nợ ngắn hạn lớn.

Các doanh nghiệp vừa và nhỏ vẫn gặp khó khăn trong tiếp cận tín dụng xanh. Ảnh: NGUYỆT ANH

Nút thắt “tiêu chí” của dòng vốn xanh

Tín dụng xanh tại Việt Nam tăng trưởng tích cực nhưng chủ yếu tập trung vào các dự án lớn. Doanh nghiệp nhỏ vẫn khó tiếp cận do nút thắt tiêu chí về môi trường, dữ liệu và quản trị.

Giao dịch của nhà đầu tư nước ngoài. Ảnh: NAM ANH

“Hòn đá tảng” của thị trường chứng khoán

Trong các báo cáo phân loại thị trường hằng năm, tình trạng hết tỷ lệ sở hữu nước ngoài (room ngoại) liên tục được một công ty tài chính đa quốc gia (MSCI - Mỹ) nhắc đến như một hạn chế lớn của thị trường chứng khoán Việt Nam.

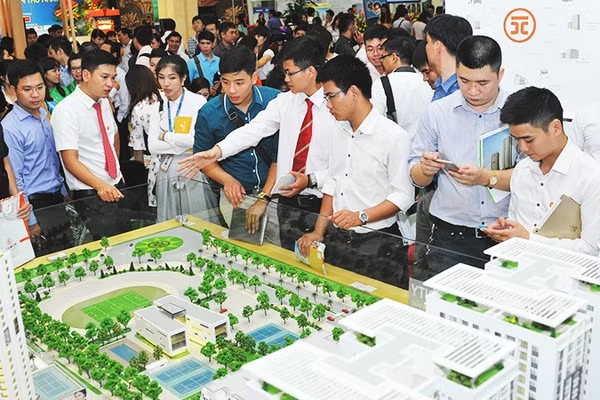
Nhà đầu tư tìm hiểu thông tin về dự án tại sàn giao dịch bất động sản. Ảnh: NAM ANH

Bất động sản không còn là cuộc chơi của kỳ vọng

Sau một chu kỳ tăng nóng kéo dài, thị trường bất động sản đang chứng kiến sự thay đổi tâm lý của nhà đầu tư, từ kiếm lợi nhuận nhờ chênh lệch giá sang tìm kiếm dòng tiền khai thác. Sự thay đổi này bắt nguồn từ việc nhà đầu tư đã không còn tin tuyệt đối vào khả năng tăng giá liên tục của bất động sản.

Tư vấn cho khách hàng vay mua bất động sản. Ảnh: NAM ANH

Dòng vốn đang được phân loại theo giá trị

Nếu trước đây tín dụng bất động sản chủ yếu được nhìn dưới góc độ rủi ro và cần kiểm soát chặt, thì quyết định mới của Ngân hàng Nhà nước Việt Nam (NHNN) được xem là bước điều chỉnh quan trọng nhằm định hướng dòng vốn vào các lĩnh vực phục vụ nhu cầu thực như nhà ở xã hội, khu công nghiệp và khu chế xuất.

Việt Nam - Mỹ ra tuyên bố chung về tiền tệ

Việt Nam - Mỹ ra tuyên bố chung về tiền tệ

Ngân hàng Nhà nước Việt Nam và Bộ Tài chính Mỹ vừa công bố Tuyên bố chung về tiền tệ, tái khẳng định cam kết hợp tác chặt chẽ trong khuôn khổ Đối thoại Chính sách Tài chính vĩ mô Việt Nam - Mỹ, nhấn mạnh việc tuân thủ các nghĩa vụ quốc tế liên quan chính sách tỷ giá và tiền tệ.