Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

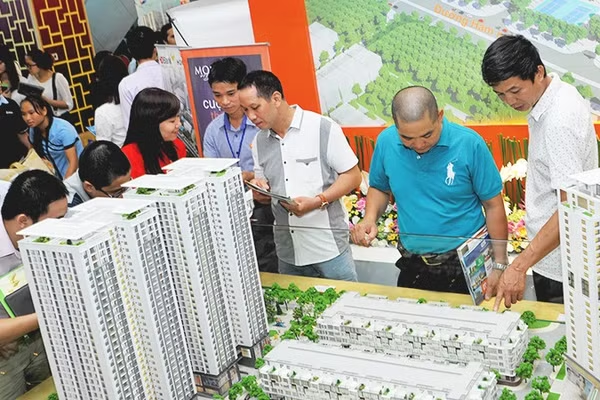
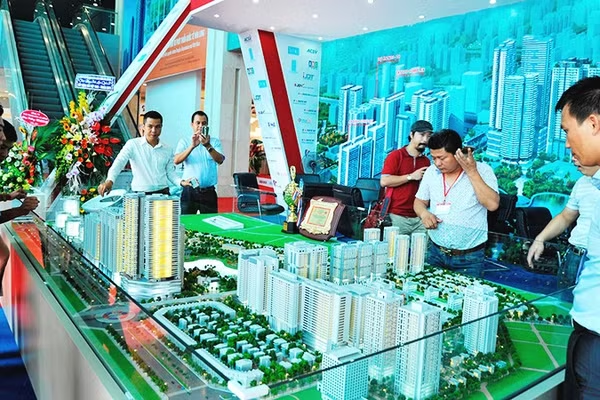
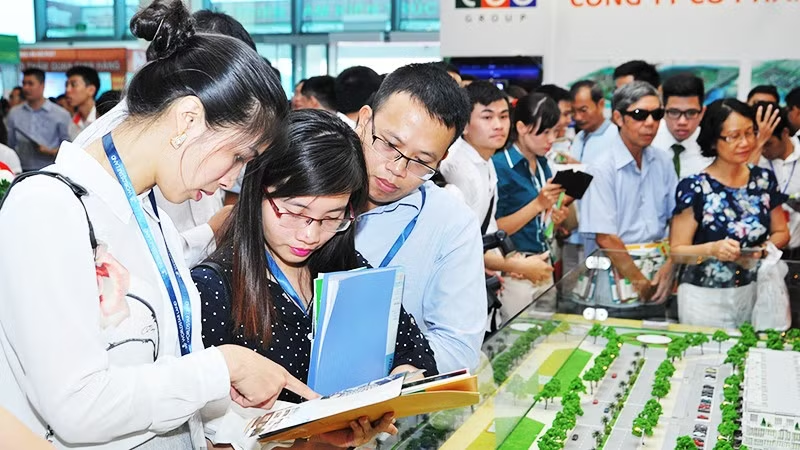
Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Theo Hiệp hội Thị trường trái phiếu Việt Nam (VBMA), hoạt động phát hành trái phiếu doanh nghiệp đang có dấu hiệu sôi động trở lại. Tính từ đầu năm đến ngày 17/7, tổng giá trị phát hành đạt 272.397 tỷ đồng. Phát hành riêng lẻ chiếm hơn 90%, tương đương 246.065 tỷ đồng; phát hành ra công chúng đạt 26.333 tỷ đồng.

Riêng trong tuần từ ngày 13 - 17/7, thị trường ghi nhận sáu đợt phát hành với tổng giá trị khoảng 4.800 tỷ đồng. Nhiều lô trái phiếu có lãi suất từ 14% đến 18%/năm.

Giá vốn ngày càng đắt đỏ

Công ty TNHH Xây dựng Hạ tầng Crystal đã hoàn tất phát hành lô trái phiếu CIC12601 trị giá 2.000 tỷ đồng, tương đương khoảng 71% vốn điều lệ của doanh nghiệp. Lô trái phiếu được phát hành riêng lẻ trong nước trong hai ngày 16-17/7/2026, có kỳ hạn 5 năm và dự kiến đáo hạn vào ngày 17/7/2031.

Lãi suất trong hai kỳ đầu được cố định ở mức 12,5%/năm. Từ các kỳ tiếp theo, lãi suất được tính bằng lãi suất tham chiếu cộng biên độ 4%/năm, nhưng không thấp hơn 12,5%/năm. Đây là một trong những mức lãi suất cao nhất trên thị trường hiện nay.

Cũng trong tháng 7, Công ty CP Dịch vụ Cáp treo Bà Nà, đơn vị vận hành Khu du lịch Bà Nà Hills của Sun Group, đã phát hành thành công lô trái phiếu BNC12601 trị giá 420 tỷ đồng. Lô trái phiếu có kỳ hạn 5 năm, đáo hạn ngày 17/7/2031. Lãi suất trong bốn kỳ đầu là 11,5%/năm; từ các kỳ sau, lãi suất được xác định bằng bình quân lãi suất tiền gửi tiết kiệm cá nhân kỳ hạn 12 tháng tại bốn ngân hàng quốc doanh lớn cộng thêm 4,5%/năm, với mức tối thiểu 10,5%/năm.

Ngoài hai doanh nghiệp trên, thị trường còn ghi nhận nhiều lô trái phiếu có lãi suất hai con số. Vinhomes phát hành hai lô trái phiếu với tổng giá trị 3.000 tỷ đồng, áp dụng lãi suất 12,5%/năm trong hai kỳ đầu và duy trì mức sàn 12,5%/năm cho các kỳ tiếp theo. Công ty CP Chứng khoán Sài Gòn - Hà Nội cũng huy động 119 tỷ đồng trái phiếu với lãi suất cố định 10,5%/năm.

Theo báo cáo thị trường trái phiếu doanh nghiệp tháng 6 của FiinGroup (công ty chuyên cung cấp dữ liệu tài chính, thông tin kinh doanh…), mặt bằng lãi suất phát hành của nhóm bất động sản đã tăng lên khoảng 12%/năm, cao hơn đáng kể so nhóm ngân hàng. Khoảng cách này phản ánh sự khác biệt về mức độ tín nhiệm, đồng thời cho thấy các doanh nghiệp bất động sản phải chấp nhận chi phí vốn cao hơn để thu hút nhà đầu tư.

Điều này thể hiện nhu cầu vốn trung và dài hạn chưa hạ nhiệt. Động lực này đến từ việc nhiều dự án bất động sản đang được tái khởi động, nhu cầu đầu tư tăng lên, trong khi khả năng tiếp cận tín dụng ngân hàng vẫn chịu những giới hạn nhất định.

Ngoài ra, áp lực tài chính cũng chưa có dấu hiệu giảm bớt khi khối lượng trái phiếu đáo hạn trong những tháng cuối năm vẫn ở mức lớn. Theo VBMA, từ nay đến hết năm 2026 sẽ có khoảng 111.673 tỷ đồng trái phiếu doanh nghiệp đến hạn thanh toán. Trong đó, bất động sản tiếp tục là nhóm chịu áp lực lớn nhất với 59.620 tỷ đồng, chiếm khoảng 55% tổng giá trị đáo hạn; xếp sau là ngân hàng với 20.755 tỷ đồng, tương đương khoảng 19%.

Theo dự báo của VIS Rating (công ty chuyên xếp hạng và phân tích thị trường vốn), giá trị phát hành trái phiếu doanh nghiệp năm 2026 vẫn có thể tăng 15-20% so năm trước nhờ niềm tin thị trường dần cải thiện và nhu cầu vốn trung, dài hạn vẫn rất lớn. Tuy nhiên, sự tăng trưởng này sẽ diễn ra trên nền tảng mới: Tiêu chuẩn phát hành chặt chẽ hơn, yêu cầu minh bạch cao hơn và nhà đầu tư định giá rủi ro sát thực tế hơn.

Trong bối cảnh đó, lãi suất hai chữ số không đơn thuần là mức lợi nhuận hấp dẫn dành cho nhà đầu tư, mà còn phản ánh mức giá mà doanh nghiệp phải trả để tiếp cận dòng vốn.

Ông Phan Duy Hưng, Giám đốc cấp cao Ban Định chế tài chính của VIS Rating cho biết, điều kiện huy động vốn chưa thật sự thuận lợi đã đẩy chi phí phát hành trái phiếu lên cao. Theo đó, lãi suất coupon bình quân của trái phiếu ngân hàng đạt 8,5%, tăng 2,6 điểm phần trăm so cùng kỳ, trong khi nhóm bất động sản ở mức 11,5%, tăng 0,8 điểm phần trăm.

Không chỉ chi phí vốn tăng, kỳ hạn bình quân của các đợt phát hành mới cũng rút ngắn xuống còn 4,8 năm, thấp hơn mức 5,4 năm của quý trước, cho thấy cả doanh nghiệp phát hành và nhà đầu tư đều có xu hướng thận trọng hơn.

Phép thử với doanh nghiệp

Theo bà Nguyễn Thị Kiều Hạnh, Trưởng nhóm phân tích VIS Rating, rủi ro tái cấp vốn trong thời gian tới sẽ chủ yếu tập trung ở các doanh nghiệp bất động sản gặp khó khăn, đặc biệt là những đơn vị từng chậm thanh toán hoặc gia hạn trái phiếu trong giai đoạn 2023-2024. Trong bối cảnh mặt bằng lãi suất vẫn ở mức cao, khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp này sẽ tiếp tục gặp nhiều thách thức.

Nhìn rộng hơn, đây cũng là quá trình sàng lọc tất yếu của thị trường trái phiếu doanh nghiệp. Khi khung pháp lý ngày càng hoàn thiện và tiêu chuẩn phát hành được nâng lên, dòng vốn sẽ có xu hướng chảy về những doanh nghiệp minh bạch, có năng lực tài chính tốt và dự án khả thi. Ngược lại, những doanh nghiệp không cải thiện được chất lượng tín dụng và quản trị tài chính sẽ ngày càng khó tiếp cận thị trường vốn.

Phân tích rõ hơn về những thách thức của doanh nghiệp, ông Nguyễn Khắc Hải, Giám đốc Khối phụ trách Luật và Kiểm soát tuân thủ, Công ty CP Chứng khoán SSI cho biết, một trong những điểm đáng chú ý của Nghị định 200/2026/NĐ-CP là yêu cầu doanh nghiệp phát hành phải sử dụng vốn đúng mục đích đã công bố. Trong thời gian chưa giải ngân hoặc chưa lựa chọn được dự án phù hợp, nguồn vốn tạm thời nhàn rỗi chỉ được gửi tại ngân hàng hoặc đầu tư vào chứng chỉ tiền gửi, qua đó hạn chế tình trạng sử dụng vốn sai mục đích như trước đây.

Ngoài ra, chỉ những trái phiếu đã được xếp hạng tín nhiệm và có tài sản bảo đảm đủ để bảo đảm toàn bộ nghĩa vụ gốc và lãi trong suốt thời gian tồn tại mới được phép chào bán cho nhóm nhà đầu tư cá nhân chuyên nghiệp. Đồng thời, doanh nghiệp phát hành không được sử dụng chính cổ phần hoặc cổ phiếu của mình làm tài sản bảo đảm.

Theo ông Hải, các quy định mới vừa tăng cường bảo vệ nhà đầu tư, vừa tạo sức ép để doanh nghiệp nâng cao tính minh bạch và chất lượng tín dụng. Cùng với sự tham gia của nhiều tổ chức xếp hạng tín nhiệm, doanh nghiệp cũng dần quen với việc được đánh giá không chỉ ở cấp tổ chức phát hành mà còn đối với từng lô trái phiếu.

Điều này đồng nghĩa doanh nghiệp đang phải thích nghi với một bối cảnh hoàn toàn khác so giai đoạn lãi suất thấp trước đây. Khi chi phí huy động vốn đồng loạt gia tăng, từ tín dụng ngân hàng đến phát hành trái phiếu, việc mở rộng bằng đòn bẩy tài chính không còn là lựa chọn dễ dàng. Thay vào đó, doanh nghiệp buộc phải tập trung hơn vào hiệu quả dự án, tối ưu dòng tiền và kiểm soát nợ vay.

Những doanh nghiệp có nền tảng tài chính lành mạnh, dòng tiền ổn định và dự án có hiệu quả vẫn có thể huy động vốn, dù với chi phí cao hơn. Ngược lại, các doanh nghiệp phụ thuộc nhiều vào vốn vay, đặc biệt trong lĩnh vực bất động sản, sẽ chịu áp lực lớn hơn khi chi phí vốn tăng làm thu hẹp biên lợi nhuận.

Tựu trung lại, trong giai đoạn tới, vấn đề không còn là doanh nghiệp có phát hành được trái phiếu hay không, mà là có đủ năng lực để huy động vốn với chi phí hợp lý hay không. Thị trường sẽ chuyển sang định giá theo chất lượng tín dụng và hiệu quả sử dụng vốn của từng doanh nghiệp.
Có thể bạn quan tâm

Chín tháng năm 2026, phần lớn tổ chức tín dụng công bố kết quả lợi nhuận tăng trưởng khả quan. Ảnh: NAM ANH

Đằng sau những con số lợi nhuận ngân hàng

Lợi nhuận nhiều ngân hàng tăng mạnh trong chín tháng năm 2026 nhờ tín dụng phục hồi và nguồn thu cải thiện. Tuy nhiên, áp lực huy động vốn, thu hẹp biên lãi và rủi ro chất lượng tài sản đang đặt ra bài toán về tính bền vững của tăng trưởng.

Nhiều ngân hàng dành lượng vốn lớn cho lĩnh vực bất động sản. Ảnh: NAM ANH

Trái phiếu ngân hàng và dòng vốn bất động sản

Ngân hàng tiếp tục phát hành trái phiếu để bổ sung nguồn vốn, trong khi tín dụng kinh doanh bất động sản tăng nhanh và nhiều khoản vay có giá trị hàng nghìn tỷ đồng. Sự dịch chuyển đồng thời ở hai phía huy động và cho vay khiến cơ cấu sử dụng vốn của các ngân hàng trở thành vấn đề cần được làm rõ.

Các doanh nghiệp đang đối diện với việc không thể tiếp cận nguồn vốn tín dụng vì hàng loạt rào cản. Ảnh: NAM ANH

Để dòng vốn đồng hành cùng doanh nghiệp

Bài toán tiếp cận nguồn vốn tín dụng vẫn đặt ra nhiều thách thức đối với cộng đồng doanh nghiệp. Việc tháo gỡ điểm nghẽn tín dụng đòi hỏi sự chủ động chuẩn hóa từ phía doanh nghiệp, đồng thời yêu cầu những cơ chế đánh giá linh hoạt, thực tế hơn từ hệ thống ngân hàng.
Nhiều ngân hàng thương mại đã công bố các chương trình tín dụng ưu đãi. Ảnh: NAM ANH

Giảm lãi suất, thúc đẩy kinh tế

Hàng loạt ngân hàng công bố giảm lãi suất cho vay. Chi phí vốn hạ được kỳ vọng giúp doanh nghiệp bớt áp lực. Tuy nhiên, như vậy đã đủ để doanh nghiệp mạnh dạn vay thêm và mở rộng kinh doanh?

Từ đầu tháng 10, các phiên giảm điểm chiếm ưu thế áp đảo.

VN-Index lùi về vùng chọn lọc

Thị trường chứng khoán liên tục chịu nhiều sức ép khiến chỉ số VN-Index liên tục giảm điểm. Dù vậy, mức định giá của thị trường đã lùi về vùng hấp dẫn, mở ra cơ hội chọn lọc dài hạn cho nhà đầu tư.

Kết thúc phiên 14/10, VN-Index giảm 14,55 điểm, xuống 1.704,87 điểm. Ảnh: NAM ANH

Lãi suất níu chân dòng tiền chứng khoán

Thị trường chứng khoán tiếp tục giảm sau khi Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Trong khi dòng vốn từ nâng hạng cần thời gian để giải ngân, lãi suất tiền gửi hấp dẫn và chi phí vay cao đang tác động trực tiếp đến quyết định đầu tư.

Những doanh nghiệp vay ngoại tệ sẽ chịu áp lực trả nợ một khi tỷ giá tăng. Ảnh: NAM ANH

Doanh nghiệp ứng phó với tỷ giá

Dù đối diện với những biến động phức tạp của kinh tế thế giới cùng xu hướng siết chặt chính sách tiền tệ tại nhiều quốc gia, tỷ giá USD/VND trong nước vẫn giữ vững đà ổn định nhờ sự điều hành chủ động, linh hoạt của Ngân hàng Nhà nước Việt Nam.

Niềm tin của nhà đầu tư được củng cố bằng chuyển biến thực tế, thay vì chỉ dựa vào vài phiên thanh khoản tăng mạnh. Ảnh: NAM ANH

Phía sau dòng tiền “giải cứu” giá cổ phiếu

Những pha “giải cứu” giá cổ phiếu sau chuỗi ngày giảm mạnh có thể mở lối ra cho người bán và tạo kỳ vọng cho người mua. Nhưng để cổ phiếu phục hồi bền vững, doanh nghiệp còn phải giải quyết những vấn đề về dòng tiền, lợi nhuận và niềm tin thị trường.

Nhiều ngân hàng thông qua chủ trương thành lập ngân hàng con 100% vốn tại VIFC. Ảnh: NAM ANH

Cuộc đua mới tại Trung tâm Tài chính quốc tế

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam của MSB và nhiều ngân hàng khác đang mở ra khả năng xuất hiện thêm các ngân hàng mới. Xu hướng này đi đến đâu còn phụ thuộc điều kiện cấp phép, năng lực tài chính và khả năng thu hút khách hàng của từng ngân hàng.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.