Tiềm năng của thị trường tài chính tiêu dùng

Vào năm 2021, các khoản cho vay tài chính tiêu dùng đạt 67 tỷ USD, nhưng nợ xấu đã nhảy vọt lên 11%. Con số này tương đương 18% GDP và 40% doanh thu hàng hóa bán lẻ. Sản phẩm mua ngay trả sau ở Việt Nam mới đạt giá trị ở mức 500 triệu USD vào năm 2021, nhưng một năm trước đó, con số này chỉ là 270 triệu USD. Điều đó cho thấy tiềm năng của ngành tài chính tiêu dùng và những bước phát triển khả quan của thị trường này.

Năm 2022 được kỳ vọng là một năm tốt đẹp đối với thị trường tài chính tiêu dùng. Ảnh: NAM ANH

Theo nghiên cứu từ FiinGroup, thị trường tài chính tiêu dùng sau khi phục hồi vào đầu năm 2021, lại bị gián đoạn khoảng sáu tháng do làn sóng thứ tư của đại dịch Covid-19. Tuy nhiên, đà tăng trưởng đã phục hồi trong suốt quý cuối khi áp lực đại dịch giảm bớt. Thời gian đầy thử thách này cũng là một thay đổi tốt khi chứng kiến ​​sự gia nhập của các công ty mới nổi đe dọa thị phần của những công ty “lão làng”. Trong khi vẫn còn những quan ngại về chất lượng tài sản của các công ty tài chính, năm 2022 được kỳ vọng là một năm tốt đẹp đối với thị trường tài chính tiêu dùng. Các danh mục sản phẩm tài chính được đa dạng hóa với kênh phân phối gắn với số hóa, hoạt động mua bán và sáp nhập do các nhà đầu tư nước ngoài dẫn đầu và các lực lượng cạnh tranh ngày càng cao từ những nhà cho vay thay thế như hiệu cầm đồ, các công ty fintech.

Về tăng trưởng với các khoản vay, do đà tăng trưởng đã bắt đầu phục hồi trên diện rộng kể từ quý IV/2021, nhưng thị trường tài chính tiêu dùng Việt Nam đã khép lại năm tài chính 2021 với kết quả khả quan, đạt mức tăng trưởng hai con số. Khi hoạt động cho vay của các công ty tài chính có sự gia tăng do các hạn chế vì đại dịch đang dần được tháo gỡ, động lực tăng trưởng vẫn không đồng đều giữa các bên tham gia thị trường. Trong khi những “gã khổng lồ” như FE Credit, HD Saison trở nên dễ bị ảnh hưởng do mạng lưới phân phối khoản vay là các địa chỉ vật lý bị gián đoạn đột ngột, các công ty non trẻ như Mcredit, Shinhan Finance, Viet Credit với mô hình kinh doanh nhỏ và linh hoạt hơn đã tìm thấy cơ hội mở rộng thị phần. Bên cạnh việc đa dạng hóa danh mục đầu tư, việc tăng tốc số hóa cũng thúc đẩy việc tái định vị thị phần của các công ty tài chính tiêu dùng.

Trong các sản phẩm cho vay tiêu dùng chính trên thị trường, các khoản cho vay tiêu dùng lâu bền và các khoản vay cá nhân, cho vay tiền mặt đã tồn tại trong đại dịch tốt hơn các khoản vay khác. Bên cạnh nhu cầu tăng cao về tiền mặt trong thời kỳ kinh tế bất ổn, giãn cách xã hội cũng làm tăng nhu cầu tiêu dùng phục vụ mục đích làm việc và học tập từ xa, dẫn đến sự gia tăng của các khoản vay tiêu dùng lâu dài. Mặt khác, các khoản cho vay mua xe tiếp tục giảm do thị trường bão hòa và bối cảnh các đợt giãn cách vào các tháng cao điểm dịch của năm 2021. Thẻ tín dụng tăng trưởng chậm trước sự giảm tốc trên diện rộng của các công ty tài chính lớn.

Tăng trưởng tín dụng chậm hơn cùng với việc thực hiện kế hoạch giảm lãi suất đã làm giảm thu nhập của các công ty tài chính vào năm 2021. Bất chấp những nỗ lực của các công ty trong việc tối ưu hóa, giảm chi phí hoạt động, tăng tốc trích lập dự phòng và môi trường lãi suất thấp gây ra sự không chắc chắn đáng kể đối với lợi nhuận. Sự phục hồi đến từ bối cảnh vĩ mô phần lớn có lợi trong thời kỳ sau đại dịch, thúc đẩy nhu cầu tín dụng tiêu dùng. Hiện tại, các công ty tài chính đang mở rộng sang các phân khúc thu nhập phi lãi suất, đặc biệt là phân phối bảo hiểm qua ngân hàng (bancassurance).

Chất lượng tài sản của các công ty tài chính đã giảm đáng kể vào năm 2021 với tỷ lệ nợ xấu tăng mạnh, lên đến 11%. Lĩnh vực tài chính tiêu dùng dự kiến ​​sẽ có những thay đổi trong những năm tới với một số thay đổi về chính sách. Đáng chú ý, Thông tư số 17/2021/TT-NHNN về hoạt động thẻ ngân hàng đã xây dựng khung pháp lý chính thức cho việc phát hành thẻ theo phương thức điện tử, tạo điều kiện phát triển ngân hàng số cũng như việc áp dụng thẻ tín dụng. Bên cạnh đó, dự thảo Nghị định hướng dẫn cơ chế hoạt động fintech trong lĩnh vực ngân hàng cung cấp khuôn khổ pháp lý đầy đủ, khuyến khích đổi mới sáng tạo, ngăn ngừa rủi ro tài chính và thúc đẩy ổn định tài chính.

Trong năm 2021, 1,3 tỷ USD đã được huy động cho fintech tại Việt Nam. Hiện tại, tỷ lệ sử dụng ví điện tử tại Việt Nam đạt 66% trong số những người từ 16-29 tuổi. Trong một nghiên cứu về thói quen mua sắm trực tuyến ba năm trước, 95% các khoản thanh toán mua sắm trực tuyến là tiền mặt khi giao hàng. Ngày nay ở độ tuổi 16-29, chỉ có 64% trả tiền mặt khi giao hàng. Đây là bước tiến bộ lớn đối với các nền tảng thương mại điện tử.

Sự thay đổi về thói quen mua sắm, thanh toán cũng sẽ là một yếu tố chính thay đổi thị trường tài chính tiêu dùng trong vài năm tới. Hiện tại, các công ty tài chính đang phải đối mặt với sự cạnh tranh ngày càng cao từ các công ty nhỏ mới nổi, các công ty fintech khởi nghiệp... Vì thế, các công ty tài chính này đang khai thác sâu hơn vào phân khúc thu nhập ngoài lãi sản phẩm để nâng cao lợi nhuận trong khi giảm phụ thuộc vào các hoạt động kinh doanh, thông thường là các sản phẩm cho vay tín chấp. Hoạt động thương mại trong lĩnh vực tài chính tiêu dùng cũng đang nóng lên, được thúc đẩy bởi nguồn vốn nước ngoài dồi dào dưới cả hình thức mua lại trực tiếp và mua lại gián tiếp thông qua công ty mẹ trong khu vực.
Có thể bạn quan tâm

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Chi phí vốn hạ nhiệt sẽ tạo dư địa để ngân hàng giảm lãi suất cho vay. Ảnh: NGUYỆT ANH

Dư địa giảm lãi suất cuối năm

Lợi nhuận ngân hàng tiếp tục tăng, biên lãi thuần cải thiện nhưng nợ xấu vẫn nhích lên và bộ đệm dự phòng thu hẹp. Nhiều chuyên gia cho rằng, các ngân hàng đang có thêm dư địa giảm lãi suất cho vay vào cuối năm 2026, dù mức giảm sẽ khó diễn ra trên diện rộng.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

Trong giai đoạn tuần đầu tháng 8, tỷ giá có xu hướng giảm. Ảnh: NAM ANH

Tỷ giá hạ nhiệt, áp lực USD giảm

Sau giai đoạn chịu nhiều sức ép, tỷ giá USD/VND đang hạ nhiệt nhờ nguồn cung ngoại tệ cải thiện, chênh lệch lãi suất và dư địa điều hành chính sách. Các yếu tố này được kỳ vọng tiếp tục hỗ trợ tỷ giá trong những tháng cuối năm.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Người dân lựa chọn gửi tiền tiết kiệm để bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Ảnh: NAM ANH

Tiền gửi lập kỷ lục, lãi suất leo cao

Nghịch lý này cho thấy hệ thống đang chịu áp lực tìm kiếm nguồn vốn đúng kỳ hạn, đủ ổn định và phân bổ đúng nơi để theo kịp tốc độ tăng trưởng tín dụng.

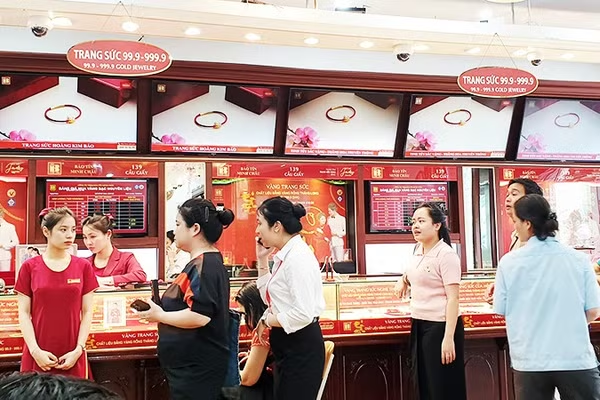
Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

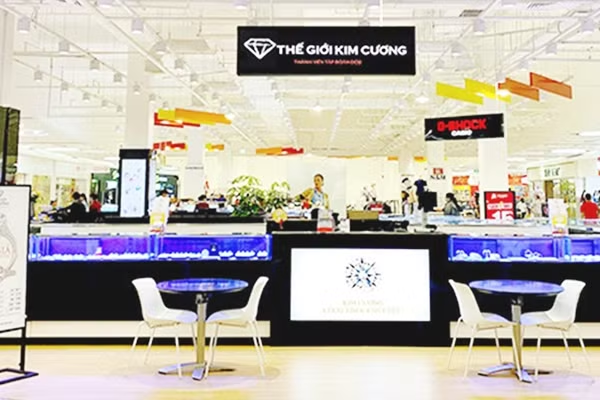
Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.

Doanh nghiệp bất động sản đang phải cạnh tranh quyết liệt hơn để thu hút vốn. Ảnh: NAM ANH

Dòng vốn triệu USD đổi “khẩu vị”

Thị trường mua bán sáp nhập (M&A) bất động sản đang bước sang một chu kỳ thận trọng hơn. Nhà đầu tư yêu cầu dự án phải chứng minh được pháp lý, tiến độ, hiệu quả khai thác và dòng tiền.

Việc nâng trần lên 40% sẽ giúp các ngân hàng có thêm dư địa cho vay trung, dài hạn. Ảnh: NGUYỆT ANH

Hướng đi của dòng tiền mới được “mở van”

Việc nâng trần vốn ngắn hạn cho vay trung, dài hạn được đánh giá sẽ mở thêm không gian tín dụng, với hơn 1 triệu tỷ đồng. Tuy nhiên, nhiều ý kiến cũng đặt ra lo ngại về hướng đi của lượng vốn mới này.

Người trẻ mua chứng chỉ quỹ

Công ty chứng khoán (CTCK) SSI vừa công bố việc tích hợp các quỹ mở do Dragon Capital Việt Nam (DCVFM) quản lý lên hệ thống giao dịch SSI iBoard. Điều này đồng nghĩa nhà đầu tư (NĐT) có tài khoản của SSI ngoài việc theo dõi các chứng chỉ quỹ (CCQ) của SSI quản lý còn theo dõi được thêm CCQ của DCVFM.

Hàng tồn kho là một trong những nguyên nhân khiến lợi nhuận chưa thể chuyển hóa thành tiền mặt. Ảnh: NAM ANH

Dòng tiền mới là phép thử

Dù lợi nhuận vẫn hiện hữu trên báo cáo tài chính, nhưng dòng tiền kinh doanh của nhiều doanh nghiệp bất động sản lại tiếp tục âm. Khoảng cách kéo dài giữa “lãi trên sổ sách” và “tiền thật” có thể biến thành áp lực thanh khoản, đặc biệt với doanh nghiệp có nợ ngắn hạn lớn.

Các doanh nghiệp vừa và nhỏ vẫn gặp khó khăn trong tiếp cận tín dụng xanh. Ảnh: NGUYỆT ANH

Nút thắt “tiêu chí” của dòng vốn xanh

Tín dụng xanh tại Việt Nam tăng trưởng tích cực nhưng chủ yếu tập trung vào các dự án lớn. Doanh nghiệp nhỏ vẫn khó tiếp cận do nút thắt tiêu chí về môi trường, dữ liệu và quản trị.

Giao dịch của nhà đầu tư nước ngoài. Ảnh: NAM ANH

“Hòn đá tảng” của thị trường chứng khoán

Trong các báo cáo phân loại thị trường hằng năm, tình trạng hết tỷ lệ sở hữu nước ngoài (room ngoại) liên tục được một công ty tài chính đa quốc gia (MSCI - Mỹ) nhắc đến như một hạn chế lớn của thị trường chứng khoán Việt Nam.