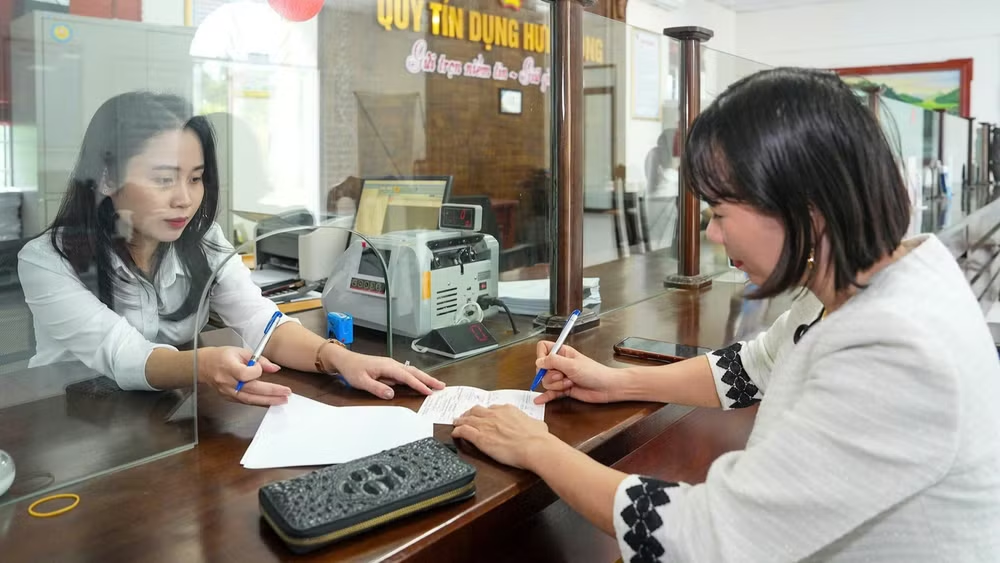
Thực tiễn tại tỉnh Phú Thọ cho thấy, chính dòng vốn này không chỉ giúp người dân phát triển sản xuất, nâng cao thu nhập, mà còn góp phần quan trọng đẩy lùi tín dụng đen, một vấn nạn dai dẳng ở khu vực nông thôn.
Khi dòng vốn “tìm” đến tận ngõ
Tại xã Xuân Viên (Phú Thọ), câu chuyện của hộ gia đình ông Mai Văn Giác là nguồn cảm hứng của nhiều nông dân. Khởi đầu từ năm 2018 với số vốn vay 300 triệu đồng từ Quỹ tín dụng nhân dân Hưng Long để đầu tư chăn nuôi lợn, bò, ông Giác không ngờ đây chính là bước ngoặt thay đổi kinh tế gia đình.
Điều đáng nói, theo ông Giác, không chỉ là số tiền vay, mà là cách làm tín dụng “hiểu việc” của cán bộ quỹ: Cho vay đủ vốn, đúng chu kỳ sản xuất, không cắt khúc manh mún khiến cho người vay rơi vào vòng xoáy thiếu trước hụt sau. “Các cán bộ tín dụng của quỹ nắm rõ từng chu kỳ sản xuất của bà con. Họ không chỉ cho vay mua con giống mà còn tính toán cả chi phí thức ăn chăn nuôi, giúp chúng tôi tránh khỏi cảnh nợ nần chồng chất vì thiếu hụt vốn giữa chừng”, ông Giác chia sẻ.
Từ nguồn vốn ban đầu, ông Giác đã mạnh dạn mở rộng sang kinh doanh vật liệu xây dựng, đầu tư xưởng may với hơn 20 máy khâu. Giờ đây, xưởng may của gia đình ông đã tạo việc làm cho hàng chục lao động địa phương với thu nhập ổn định.
“Nếu không có nguồn vốn ngân hàng kịp thời, người dân phải vay nóng bên ngoài, mà đã dính tín dụng đen thì khó thoát”, ông Giác thẳng thắn bày tỏ. Trường hợp của gia đình ông Giác đã phản ánh thực tế chung ở nhiều địa bàn: Khi người dân có kênh vay chính thức, thuận tiện và phù hợp, tín dụng đen tự nhiên bị thu hẹp “đất sống”.
Không dừng ở kinh tế hộ, tín dụng hợp tác còn tạo bệ đỡ quan trọng cho kinh tế tập thể, khu vực vốn được xác định là trụ cột của nông nghiệp, nông thôn bền vững.
Hợp tác xã (HTX) Mì gạo Hùng Lô (Phú Thọ) là thí dụ tiêu biểu. Anh Cao Đăng Duy, Giám đốc hợp tác xã, thuộc thế hệ thứ ba sản xuất mì gạo truyền thống. Trước đây, sản xuất manh mún khiến cho việc tiếp cận nguồn vốn rất khó khăn. Năm 2017, khi chuyển đổi sang mô hình hợp tác xã để có tư cách pháp nhân, đơn vị đã nhận được sự đồng hành sát sao từ Quỹ tín dụng nhân dân Hùng Lô.
Từ nguồn vốn vay, hợp tác xã Mì gạo Hùng Lô đã đầu tư máy móc hiện đại, kiểm soát vùng nguyên liệu, nâng cao tiêu chuẩn vệ sinh an toàn thực phẩm và từng bước đưa sản phẩm vào các hệ thống siêu thị lớn, thậm chí xuất khẩu sang thị trường Nhật Bản và Đài Loan (Trung Quốc). Hiện nay, hợp tác xã đạt công suất khoảng 70 tấn/tháng, tạo việc làm ổn định cho khoảng 30 lao động địa phương.
Điều đáng chú ý là trong giai đoạn cao điểm sản xuất cuối năm, khi nhu cầu vốn tăng mạnh để thu mua nguyên liệu, hợp tác xã không phải tìm đến các kênh vay ngoài luồng.
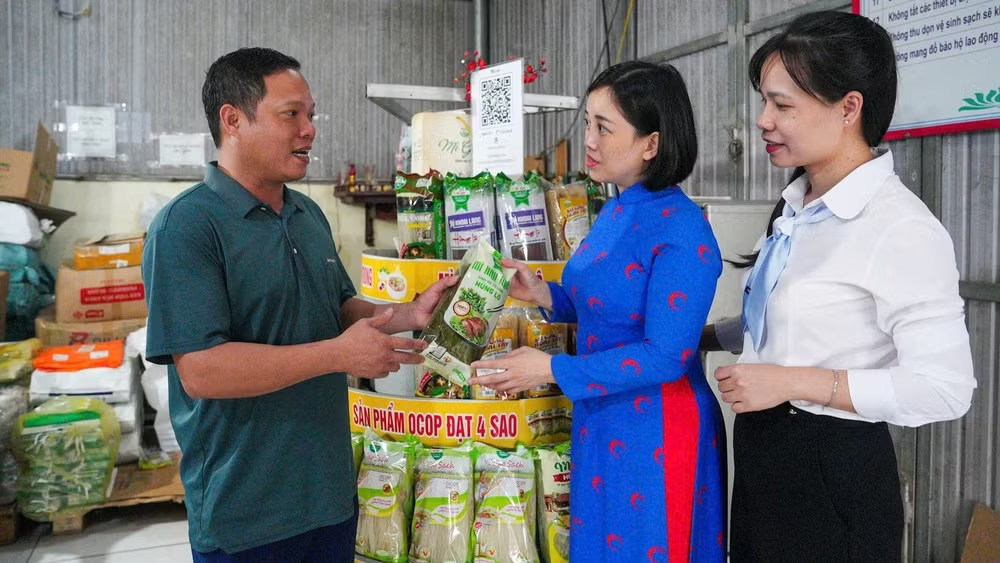
“Khi thiếu vốn đã có Quỹ hỗ trợ, điều chúng tôi lo lắng nhất hiện nay không phải là tiền mà là quỹ đất để mở rộng quy mô sản xuất”, anh Duy khẳng định. Đây là sự đảo chiều căn bản so với trước kia, khi thiếu vốn từng là nút thắt lớn nhất. Đồng thời, sự chuyển mình này cũng góp phần bảo tồn làng nghề truyền thống và nâng cao vị thế nông sản Việt trên thị trường quốc tế.
“Bà đỡ” của hệ thống quỹ tín dụng nhân dân
Đằng sau sự vận hành ổn định của Quỹ tín dụng nhân dân là vai trò điều hòa, hỗ trợ của Ngân hàng Hợp tác xã Việt Nam (Co-opBank) chi nhánh Phú Thọ. Với vai trò là “ngân hàng của các Quỹ tín dụng nhân dân”, chi nhánh không chỉ cung ứng vốn mà còn hỗ trợ nghiệp vụ, công nghệ và quản trị rủi ro. Trường hợp Quỹ tín dụng nhân dân Hưng Long cho thấy rõ điều này.
Thành lập năm 2016 với vốn điều lệ chỉ 900 triệu đồng, nhân sự mỏng, địa bàn dân cư thu nhập thấp, Quỹ tín dụng nhân dân Hưng Long gần như phải dựa hoàn toàn vào nguồn vốn điều hòa và hỗ trợ nghiệp vụ từ Co-opBank chi nhánh Phú Thọ trong giai đoạn đầu.
“Trước đây, chúng tôi phải mất cả buổi sáng mới làm xong một hồ sơ tín dụng. Mỗi lần khó, chỉ cần gọi Co-opBank chi nhánh Phú Thọ là được hướng dẫn tận tình, chi tiết từng biểu mẫu nhỏ”, Giám đốc Quỹ tín dụng nhân dân Hưng Long Trần Tuấn Phương nhớ lại. Đến nay, Quỹ đã có tổng nguồn vốn 187 tỷ đồng, dư nợ 168 tỷ đồng, trở thành một trong những Quỹ tín dụng nhân dân hoạt động an toàn, hiệu quả trên địa bàn.
Không chỉ dừng ở cho vay, Co-opBank chi nhánh Phú Thọ còn hỗ trợ các Quỹ tín dụng nhân dân triển khai dịch vụ ngân hàng số, thanh toán không dùng tiền mặt, chi trả lương hưu qua tài khoản.
Tại nhiều xã như Hưng Long và Xuân Thủy, hơn 95% số người hưu trí đã nhận lương qua tài khoản ngân hàng, giảm đáng kể chi phí xã hội và rủi ro tiền mặt. Các hộ kinh doanh nhỏ cũng chuyển sang quét mã QR trong giao dịch, góp phần hạn chế tiền mặt, giúp dòng tiền minh bạch và tiết kiệm chi phí. Đây là bước chuyển quan trọng, giúp Quỹ tín dụng nhân dân vừa nâng cao năng lực quản trị, vừa gia tăng gắn kết với cộng đồng.
Ở góc độ quản lý nhà nước, vai trò điều phối và giám sát của Ngân hàng Nhà nước Việt Nam (NHNN), nhất là tại khu vực sau sáp nhập địa giới hành chính, mang ý nghĩa then chốt.
Theo bà Trương Thu Hòa, Giám đốc Ngân hàng Nhà nước Việt Nam khu vực 4, sau sáp nhập, khu vực có tới 102 Quỹ tín dụng nhân dân, đứng thứ tư toàn quốc về số lượng. Riêng Co-opBank chi nhánh Phú Thọ đang hỗ trợ 49 Quỹ tín dụng nhân dân với hơn 71.000 thành viên, tổng nguồn vốn hơn 10.400 tỷ đồng. Thực tế cho thấy, sự phối hợp chặt chẽ giữa Ngân hàng Nhà nước Việt Nam, Co-opBank và Bảo hiểm tiền gửi đã giúp hệ thống Quỹ tín dụng nhân dân tại khu vực này duy trì ổn định, với tỷ lệ nợ xấu ở mức thấp.
Nhìn từ thực tiễn tỉnh Phú Thọ, có thể nhận thấy khi dòng vốn chính thức được tổ chức linh hoạt, sát dân và gắn với đặc thù sản xuất, tín dụng đen tự khắc bị đẩy lùi. Người dân và hợp tác xã không gặp khó khăn vì thiếu vốn ngắn hạn; các Quỹ tín dụng nhân dân có thêm dư địa phát triển lành mạnh trong khuôn khổ pháp lý được giám sát chặt chẽ.
Tín dụng hợp tác khi được đặt trong một hệ sinh thái quản lý đồng bộ, với sự phối hợp nhịp nhàng giữa Ngân hàng Nhà nước Việt Nam, Co-opBank và các Quỹ tín dụng nhân dân sẽ trở thành “mạch dẫn” bền bỉ cho kinh tế nông thôn, vừa nuôi dưỡng sinh kế, vừa tạo lớp phòng vệ hiệu quả trước những hệ lụy của tín dụng đen.