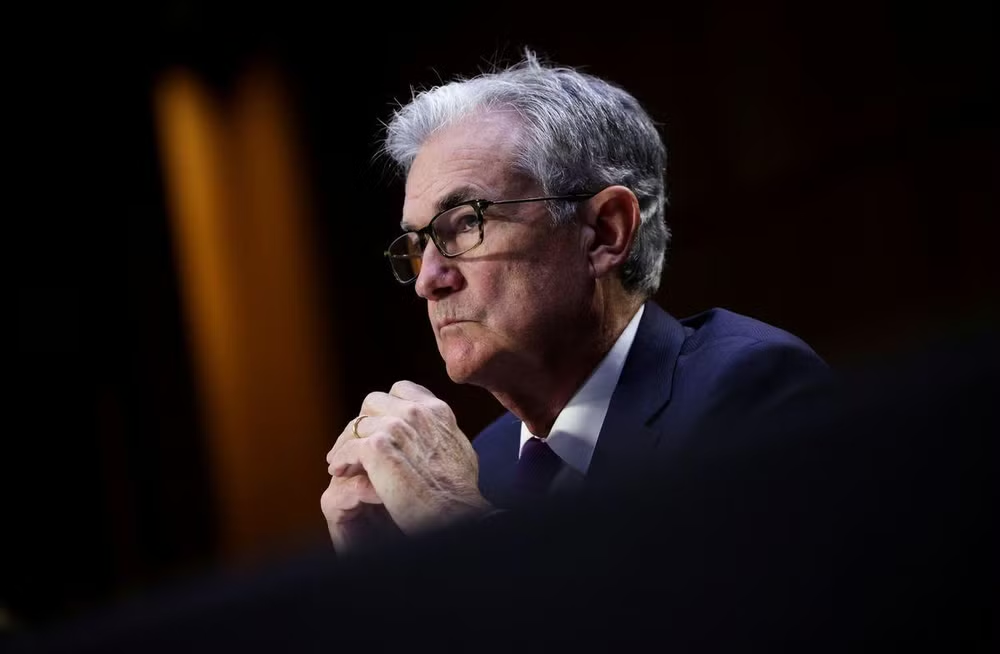
Trong giới tài chính-tiền tệ toàn cầu, người có quyền lực và tầm ảnh hưởng lớn nhất có lẽ không ai khác ngoài đương kim Chủ tịch Hội đồng Thống đốc Cục Dự trữ liên bang Hoa Kỳ Jerome Powell. Là Chủ tịch đời thứ 16, ông Powell đang điều hành Cục Dự trữ Liên bang Hoa Kỳ (FED) với tổng tài sản lên tới 8,8 nghìn tỷ đô-la (tương đương tổng GDP của Nhật Bản và Đức; cũng tương đương tổng GDP của khoảng 150 quốc gia nhỏ và vừa khác). Không chỉ thế, FED còn là cơ quan có quyền in và tiêu hủy đồng đô-la, điều chỉnh lãi suất quỹ liên bang (lãi suất cơ bản), đặt ra các yêu cầu về dự trữ, điều tiết và giám sát toàn bộ hệ thống ngân hàng.
“Quyền lực càng cao, trách nhiệm càng lớn”[1]
Trong bối cảnh lạm phát tăng cao ở Mỹ cũng như trên phạm vi toàn thế giới hiện nay, mọi động thái dù là nhỏ nhất của ông Powell đang được các nhà lãnh đạo quốc gia và giới chuyên gia trong lĩnh vực theo dõi sát sao.
Trong 10 tháng đầu năm 2022, ông Powell đã chèo lái để FED tăng lãi suất cơ bản nhiều lần. Thế nhưng, lạm phát vẫn chưa có dấu hiệu hạ nhiệt. Chưa kể đến, việc lãi suất tăng cao khiến nền kinh tế xuất hiện nhiều dấu hiệu suy thoái.
Trên bình diện quốc tế, lãi suất ở Mỹ tăng kéo theo đồng đô-la gia tăng giá trị, buộc nhiều quốc gia trên thế giới phải tăng lãi suất của mình để bảo vệ tỷ giá. Đây cũng có thể được xem như hiệu ứng dây chuyền làm giảm tăng trưởng kinh tế và gia tăng nguy cơ suy thoái đối với nền kinh tế toàn cầu.
Trong những ngày vừa qua, nhiều nhà kinh tế học hàng đầu, điển hình như Gregory Mankiw (tác giả của bộ sách giáo khoa kinh tế học phổ biến nhất hiện nay) và Paul Krugman (nhà kinh tế học đat giải Nobel Kinh tế năm 2008, chủ bút chuyên mục nhiều bạn đọc nhất trên trang tin điện tử của Thời báo New York), cùng nhiều chuyên gia tài chính tiền tệ thuộc các định chế tài chính lớn nhất của Mỹ đều đã lên tiếng cảnh báo về việc lãi suất quá cao. Họ cho rằng ông Powell cần khẩn trương điều chỉnh ngay chính sách tiền tệ để không đẩy nền kinh tế Mỹ và toàn cầu vào tình trạng suy thoái.
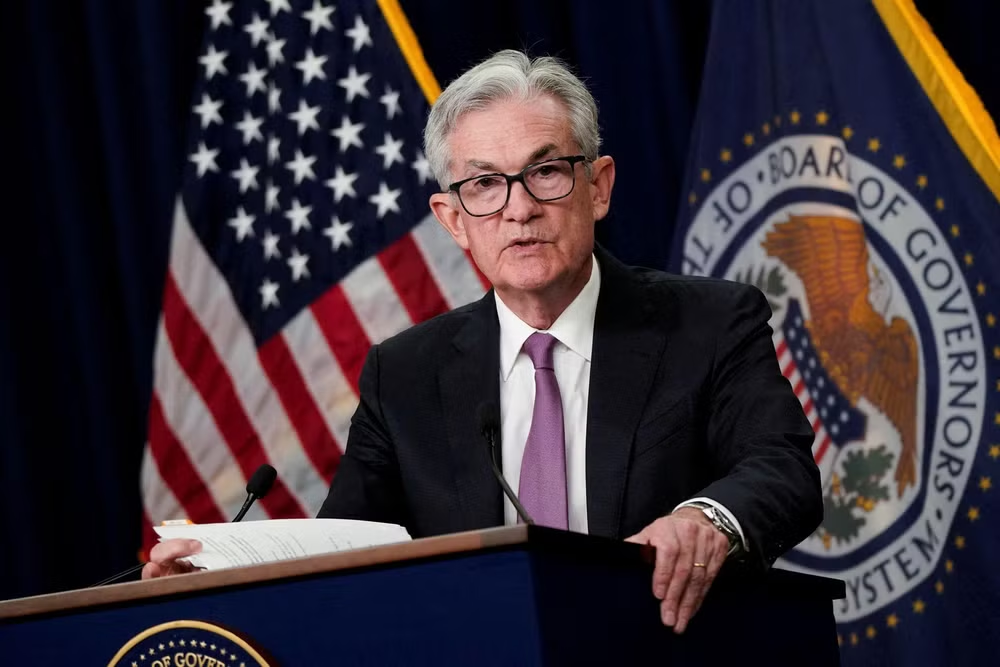 |
| Ông Powell phải rất thận trọng trong bối cảnh hiện nay. Ảnh: Reuters |
Thách thức của ông Powell
Ông Powell nhậm chức năm 2018, trên cơ sở đề cử của Tổng thống Donald Trump. Năm 2021, ông được tái bổ nhiệm theo đề cử của Tổng thống Joe Biden.
Khi được bổ nhiệm lần đầu, giới quan sát đã thể hiện sự phản đối mạnh mẽ đối với ông Powell vì hai lý do chính: Thứ nhất, người tiền nhiệm của ông, bà Janet Yellen, là một chuyên gia hàng đầu về chính sách tiền tệ, là người tại thời điểm đó đang điều hành FED một cách suất sắc và đáng lẽ phải được tái bổ nhiệm ở nhiệm kỳ hai. Thứ hai, đối lập với các chủ tịch trước đó, bao gồm cả ông Paul Volker, Alan Greenspan, Ben Bernanke và bà Janet Yellen, ông Powell trưởng thành trong môi trường chuyên xử lý các vấn đề mang tính kỹ thuật trong chính sách mà không phải hoạch định chiến lược vĩ mô. Ông có thể rất giỏi trong điều hành hoạt động hàng ngày của FED, nhưng nếu có khủng hoảng xảy ra, giới quan sát cho rằng ông sẽ không đủ khả năng xử lý tốt.
Từ khi nhậm chức tới nay, ông Powell đã đạt được nhiều thành công trong điều hành chính sách tiền tệ, đặc biệt với những động thái quyết liệt trong năm 2021 góp phần giảm thiểu ảnh hưởng tiêu cực của đại dịch Covid-19 tới thị trường tài chính và nền kinh tế.
Ông Powell đang đứng trước những thách thức vĩ mô thực sự.
Tuy nhiên, tại thời điểm này, tình trạng đình lạm (stagflation) - trạng thái nền kinh tế đình đốn đồng thời với lạm phát tăng cao - đang diễn ra không chỉ ở Mỹ mà tại nhiều quốc gia trên thế giới đã đặt ông Powell trước những thách thức vĩ mô thực sự.
Nếu tiếp tục tăng lãi suất, kinh tế suy thoái và thất nghiệp gia tăng, ông Powell sẽ là người phải hứng chịu sự phẫn nộ không chỉ của giới chính trị gia ở Mỹ, người lao động Mỹ, mà còn cả của người dân toàn cầu.
Ngược lại, nếu dừng tăng lãi suất và lạm phát tiếp tục trầm trọng thêm sẽ dẫn đến bào mòn tài sản tích lũy của người dân, suy giảm đầu tư dài hạn, ông Powell cũng vẫn sẽ là người hứng chịu mọi mũi rìu dư luận.
 |
| Tăng lãi suất hay không là một bài toán khó giải. |
Điều quan trọng nhất đối với FED
Ngày 26 tháng 3 năm 2010 (khi ông Powell vẫn đang là nghiên cứu viên của một trung tâm nghiên cứu với mức lương 1 đô-la/năm), ông Kevin Warsh, thành viên Hội đồng Thống đốc, đã khẳng định rằng: “Tài sản lớn nhất của FED là uy tín thể chế của nó”.
Ở đây, “uy tín” bao gồm sự độc lập về chuyên môn, khả năng bình ổn lạm phát, và độ tin cậy của thông tin, nhất quán về hành động của FED.
Với tất cả tài sản tài chính và quyền lực sâu rộng, tài sản lớn nhất của FED, theo ông Warsh, vẫn là uy tín thể chế của nó.
Một trong những nhiệm vụ căn cốt nhất của ngân hàng trung ương nói chung, và FED nói riêng, là ổn định lạm phát. Để làm được như vậy, ngân hàng trung ương, ngoài những công cụ chính sách, cần phải giữ được uy tín của mình. Điều đó được lý giải trên ba khía cạnh:
Một trong những nhiệm vụ căn cốt nhất của ngân hàng trung ương nói chung, và FED nói riêng, là ổn định lạm phát.
Thứ nhất, ngân hàng trung ương luôn cần thể hiển được sự độc lập về chuyên môn trong việc đánh giá tình hình thực tế và cân nhắc các giải pháp phù hợp. Khi nền kinh tế đối mặt với một cú sốc ảnh hưởng tới tăng trưởng, các chính trị gia thường sẽ quan tâm nhiều tới việc duy trì tốc độ tăng trưởng và hạn chế tình trạng thất nghiệp. Khi không thể điều chỉnh giảm thuế hoặc tăng chi tiêu chính phủ để kích thích tăng trưởng, các chính trị gia sẽ gây áp ực để ngân hàng trung ương nới rộng chính sách tiền tệ. Nếu không khẳng định được sự độc lập về chuyên môn, ngân hàng trung ương sẽ có nguy cơ rơi vào trạng thái xem nhẹ mục tiêu kiểm soát lạm phát và tập trung kích cầu, gây ra hậu quả lâu dài cho sự ổn định đồng tiền quốc gia và nền kinh tế, như đã thấy trong siêu lạm phát ở Đức những năm 1920, Argentina vào những năm 1980 và Zimbabwe vào những năm 2000.
“Tài sản lớn nhất của FED là uy tín thể chế của nó”.
Kevin Warsh
Thứ hai, uy tín của ngân hàng trung ương nằm ở cam kết kiềm chế lạm phát trong trung và dài hạn. Khi thị trường không tin tưởng rằng ngân hàng trung ương sẽ dùng hết của mình để giữ lạm phát ổn định ở mức “chấp nhập được”, thì chính những ước đoán lạm phát cao sẽ ảnh hưởng trực tiếp tới các hành vi kinh tế, do đó, có thể gây ra lạm phát cao hơn. Khi một mức lạm phát kỳ vọng đã ăn sâu vào nền kinh tế, mọi công cụ chính sách của ngân hàng trung ương đều sẽ bị vô hiệu hoá.
Thứ ba, thị trường cần được bảo đảm rằng những thông tin và quyết định chính sách từ phía ngân hàng trung ương là có độ tin cậy cao - nếu đã tuyên bố tăng hay giảm lãi suất, thì chắc chắn sẽ thực hiện. Đây là một điều rất khó cho các ngân hàng trung ương do cơ chế “không nhất quán thời gian” (time inconsistency) vốn có của chính sách tiền tệ. Cụ thể, tại thời điểm bất kỳ, ngân hàng trung ương có thể đánh giá lạm phát đang tăng cao nên sẽ phải tăng lãi suất vào kỳ sau. Nếu thị trường tin tưởng vào tuyên bố của ngân hàng trung ương và điều chỉnh các hành vi kinh tế tương ứng với lãi suất được điều chỉnh tăng, lạm phát sẽ tự động giảm. Đến thời điểm chính thức ban hành chính sách, ngân hàng trung ương sẽ ở tình trạng “tiến thoái lưỡng nan”: nếu vẫn tiếp tục tăng lãi suất như đã thông báo sẽ có thể đẩy lạm phát xuống quá thấp kéo theo nguy cơ suy thoái kinh tế; Nhưng nếu không tăng lãi suất, ngân hàng trung ương sẽ mất uy tín do không nhất quán giữa lời nói và việc làm.
Đối với cả ba khía cạnh liên quan tới uy tín của FED, ông Powell phải rất thận trọng trong bối cảnh hiện nay.
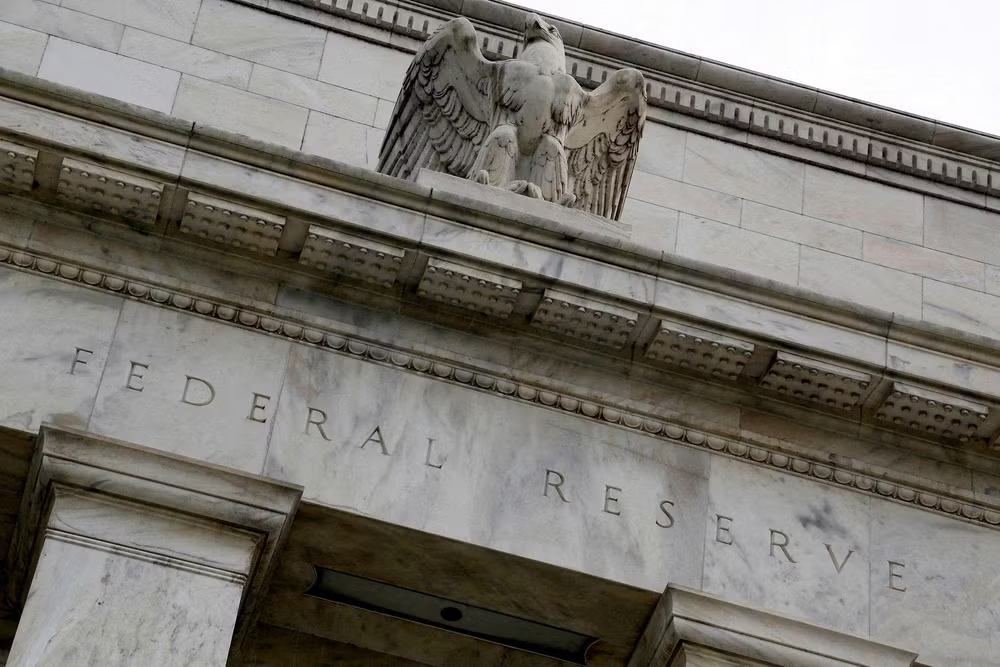 |
| Trụ sở Cục Dự trữ Liên bang Hoa Kỳ (FED). Ảnh: Reuters |
Lịch sử uy tín của FED
FED được thành lập năm 1913, với 12 Ngân hàng dữ trự khu vực và 1 Hội đồng Thống đốc đặt tại thủ đô Washinhton DC. Trong giai đoạn 1913-1933, các Ngân hàng dữ trữ khu vực được tự chủ và phân quyền trong rất nhiều hoạt động, bao gồm cả việc quyết định cung cấp thanh khoản trên hệ thống liên ngân hàng và lãi suất khu vực. Trong khi đó, các thành viên chủ chốt của Hội đồng Thống đốc chịu sự chi phối trực tiếp của Bộ Ngân khố Mỹ. Sau năm 1933, quyền lực hệ thống được tập trung nhiều hơn vào Hội đồng Thống đốc và tính độc lập với Chính phủ được khẳng định trong luật. Tuy nhiên, Hội đồng Thống đốc vẫn duy trì “truyền thống” chịu sự chi phối của Bộ Ngân khố Mỹ khi đưa ra các quyết định chính sách.
Với lịch sử phát triển như vậy, vai trò của Hội đồng Thống đốc cũng như cá nhân các Chủ tịch Hội đồng - trước những năm 1980 - không được đề cao. Về cơ bản, FED được thị trường đánh giá là cơ quan phục vụ các mục tiêu mang tính chính trị nhiều hơn, cụ thể là đề cao tăng trưởng kinh tế thay vì kiềm chế lạm phát.
Đỉnh điểm của sự yếu kém của FED trong kiểm soát lạm phát được bộc lộ trong giai đoạn 1970-1979.
Trong suốt những năm 1960, lạm phát ở Mỹ tăng dần lên tới sát 6%; lãi suất cơ bản được đẩy lên gần 9% trong nỗ lực ứng phó. Bước sang thập kỷ 1970s, Arthur Burns và người kế nhiệm của ông, William Miller, tiếp tục điều chỉnh lãi suất cơ bản để kiềm chế lạm phát, nhưng nhanh chóng đảo ngược hành động của mình ngay khi lạm phát bắt đầu giảm xuống vì sợ sẽ làm ảnh hưởng đến tình trạng thất nghiệp và tăng trưởng. Kết quả là cả lạm phát và thất nghiệp đều ở mức cao kỷ lục so với giai đoạn trước đó.
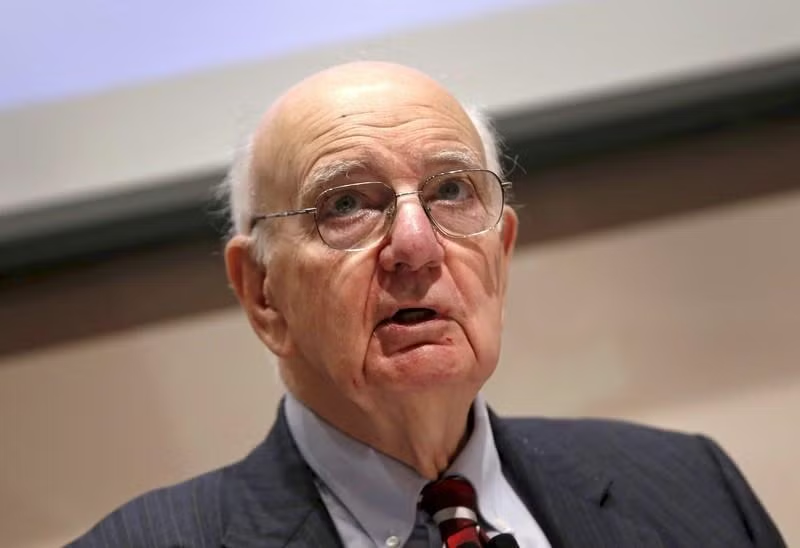 |
| Ông Paul Volcker - người đặt nền móng cho vị thế độc lập toàn diện của FED. Ảnh: Reuters |
Uy tín trong việc kiểm soát lạm phát của FED chỉ được cải thiện khi ông Paul Volcker chính thức đảm nhiệm vị trí Chủ tịch từ ngày 6 tháng 8 năm 1979.
Ngay sau khi nhận chức, ông Volcker đã đẩy lãi suất cơ bản lên cao và - bất chấp sự phản đối của Tổng thống Jimmy Carter và Ronald Reagan - giữ lãi suất cơ bản ở mức cao trong suốt 8 năm tiếp theo. Lạm phát giảm dần, với cái giá phải trả là thất nghiệp gia tăng kỷ lục, lên tới mức hơn 10% vào năm 1982. Tới tận khi ông Volcker rời ghế chủ tịch vào tháng 8/1987, tỷ lệ lạm phát mới dịch về ở mức hơn 6,5%.
Dù phải chịu áp lực chính trị nặng nề tại thời điểm đó, sự độc lập theo luật của FED đã cho phép Volcker tiếp tục chính sách của mình. Dù đã bắt nền kinh tế trải qua thời kỳ tỷ lệ thất nghiệp cao, nhiệm kỳ của ông đã mang lại cho FED uy tín chưa bao giờ có được. Trên thực tế, cũng phải từ nhiệm kỳ của ông trở đi, giới quan sát mới thực sự quan tâm ai là chủ tịch của FED và người đó có quan điểm điều hành thế nào.
Ông Powell phải làm gì?
Cho dù mọi sự so sánh đều khập khiễng, nhưng có vẻ như ông Powell đang đứng trước bối cảnh kinh tế tương tự như khi ông Volcker nhậm chức.
Kể từ Khủng hoảng tài chính toàn cầu 2007-2009 tới nay, lãi suất cơ bản luôn được giữ ở mức rất thấp; lạm phát ổn định ở mức thấp và tỷ lệ thất nghiệp luôn tiến triển theo xu thế tích cực (trừ giai đoạn Covid-19 2020-2021).
Tuy nhiên, đến thời điểm tháng 11/2022, lạm phát đã vọt lên mức cao nhất trong vòng 40 năm qua; lãi suất cơ bản cũng đã được nâng lên ở mức cao nhất trong vòng 10 năm trở lại đây. Như đã phân tích ở trên, ông Powell đang chịu áp lực rất lớn để ngừng nâng lãi suất, vì nếu tiếp tục tăng lãi suất sẽ có nguy cơ đẩy nền kinh tế Mỹ và thế giới vào giai đoạn suy thoái trong những tháng cuối năm 2022 và năm 2023.
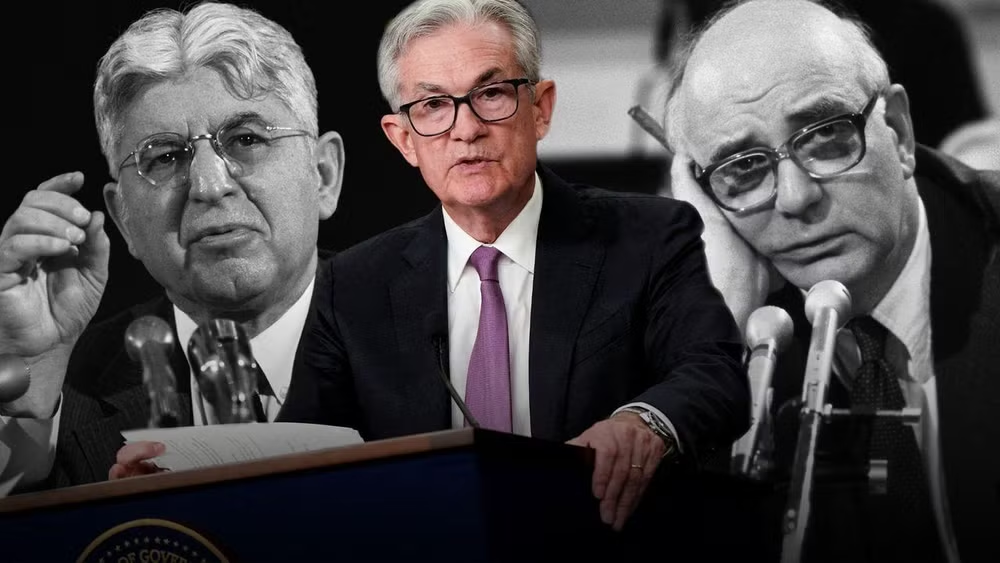 |
| Cá nhân ông Powell sẽ được lịch sử ghi nhận như Arthur Burns và William Miller, những người bất lực trước lạm phát; hay như Paul Volcker, người đặt nền móng cho vị thế độc lập toàn diện của FED? (Ảnh: Wall Street Journal) |
Nếu bỏ qua các tính toán kỹ thuật để nhìn vào bài học lịch sử, câu hỏi đặt ra là ông Powell nên làm gì để khẳng định uy tín của FED trong vấn đề kiểm soát lạm phát. Thêm vào đó, cá nhân ông Powell sẽ được lịch sử ghi nhận như Arthur Burns và William Miller, những người bất lực trước lạm phát; hay như Paul Volcker, người đặt nền móng cho vị thế độc lập toàn diện của FED và đến nay vẫn luôn được công nhận là một trong những người đứng đầu ngân hàng trung ương giỏi nhất mọi thời đại?
Theo đó, câu trả lời sẽ khá rõ ràng: ông Powell sẽ tiếp tục tăng lãi suất cơ bản và duy trì nó ở mức cao cho đến sau khi lạm phát quay trở về mức chấp nhận được - không sớm hơn dù chỉ một phút.
Thế giới, vì vậy, có lẽ nên chuẩn bị sẵn sàng cho một thời kỳ lãi suất cao kéo dài.
[1] S. Lee and S. Ditko, Amazing Fantasy No. 15: “SpiderMan,” p. 13 (1962)