Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

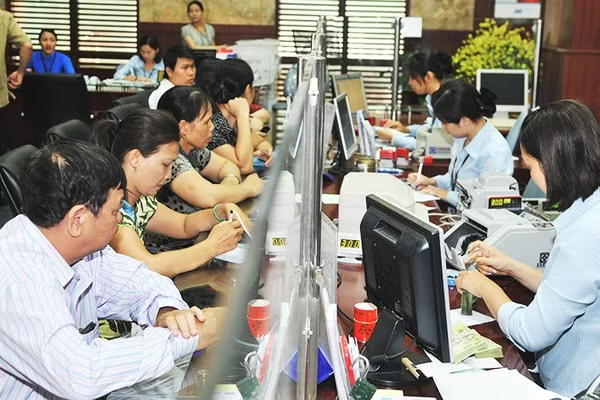
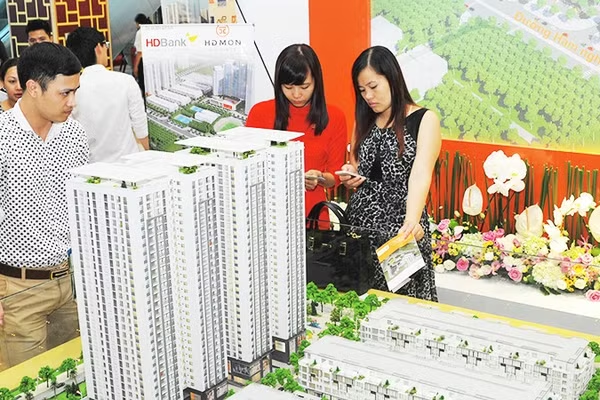
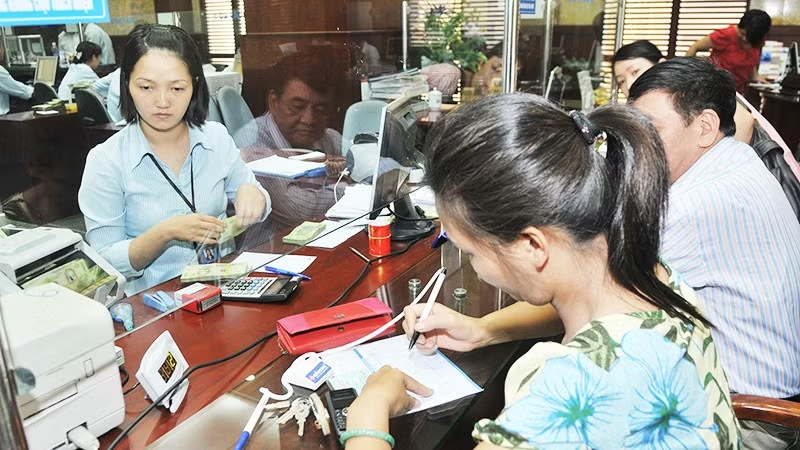
Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm, trong đó nhiều ngân hàng áp dụng mức từ 10%/năm trở lên. Thời gian hưởng ưu đãi phổ biến chỉ kéo dài 6-12 tháng. Các chuyên gia cho rằng, mức lãi suất này chưa thể xem là mặt bằng giá vốn mới trong dài hạn, nhưng khả năng giảm sâu trong ngắn hạn khó xảy ra.

Lợi nhuận lớn chưa đủ “gánh” lãi suất

Ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6 (lĩnh vực bất động sản) nhận định, mặt bằng lãi suất có thể duy trì ở mức cao, ít nhất hết quý I/2027. Triển vọng lãi suất tại Việt Nam còn phụ thuộc vào các quyết định điều hành chính sách tiền tệ trong nước và quốc tế.

Nhiều ý kiến cho rằng, các ngân hàng cần “hy sinh” một phần lợi nhuận để hỗ trợ nền kinh tế nói chung và người mua nhà nói riêng. Tuy nhiên, các khoản vay mua nhà thường kéo dài 10-25 năm, phần lớn nguồn vốn huy động của ngân hàng có kỳ hạn ngắn. Như vậy, việc duy trì chi phí vốn dài hạn ở mức thấp không dễ dàng.

TS Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV cho biết, tín dụng tăng cùng sự cạnh tranh từ các kênh đầu tư khác gây sức ép lên khả năng thu hút tiền gửi. Nguồn tiền gửi đáo hạn sớm hơn khoản tín dụng tạo ra nhu cầu huy động thay thế. Kỳ hạn cố định lãi suất cũng là một yếu tố cần tính đến khi đánh giá giá vốn của sản phẩm.

Đồng quan điểm, bà Nguyễn Hồng Vân, Giám đốc cấp cao, Trưởng thị trường Hà Nội, JLL Việt Nam (lĩnh vực bất động sản) cho biết, tác động của lãi suất cần được xem xét đối với cả doanh nghiệp phát triển dự án và người mua nhà.

“Chúng ta đều mong muốn lãi suất ngân hàng giảm. Tuy nhiên, cũng phải nghĩ cho cả các ngân hàng. Bài toán về vĩ mô cần được tính toán để làm sao cân đối lãi suất hơn”, bà Vân cho biết.

Lấy thí dụ về bức tranh lợi nhuận 6 tháng đầu năm 2026 của Techcombank, lợi nhuận trước thuế của ngân hàng đạt 18.500 tỷ đồng, tăng 22,5% so cùng kỳ năm trước. Ở bảng chỉ số tài chính cùng kỳ, biên lãi thuần (NIM) quý II/2026 của ngân hàng tính theo 12 tháng gần nhất đạt 3,6% trong khi năm trước là 3,9%; tỷ lệ tiền gửi không kỳ hạn (CASA) đạt 38,3%, trong khi quý II/2025 là 41,1%.

Lợi nhuận tuyệt đối tăng trong khi biên lãi thuần giảm không phải hai diễn biến loại trừ nhau. Quy mô kinh doanh lớn hơn, nguồn thu dịch vụ hoặc hiệu quả vận hành có thể đóng góp vào kết quả chung.

NIM đo thu nhập lãi thuần trên tài sản sinh lãi, khác với khoảng chênh giữa lãi huy động và lãi cho vay. Vì vậy, NIM giảm cho thấy, dư địa sinh lời từ hoạt động tín dụng không nhất thiết tăng cùng lợi nhuận tuyệt đối.

Câu trả lời cần dựa vào chi phí có thể tiết giảm, mức sinh lời mục tiêu và sức chịu đựng rủi ro của từng tổ chức. Một ngân hàng có nguồn thu dịch vụ tốt có thể chủ động lựa chọn biên lợi nhuận tín dụng phù hợp để giữ khách hàng. Tuy nhiên, đó là quyết định kinh doanh cần được lượng hóa, không phải kết luận có thể áp dụng đồng loạt.

Giảm áp lực bằng nguồn vốn khác

Theo ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi, nếu lãi suất duy trì ở mức cao trong thời gian dài, người có thu nhập thiếu ổn định và nhà đầu tư vay nhiều nhưng thu tiền cho thuê thấp sẽ chịu áp lực. Khả năng giảm giá cục bộ có thể xuất hiện ở những bất động sản khó bán, được mua bằng tỷ lệ vốn vay lớn hoặc chủ yếu dựa vào kỳ vọng bán lại trong ngắn hạn.

Để hạn chế rủi ro, ông Huy khuyến nghị người mua để ở nên có sẵn ít nhất 50% giá trị căn nhà. Tổng số tiền trả nợ hằng tháng nên chiếm khoảng 30-35% thu nhập ròng ổn định của gia đình, đồng thời cần dành khoản dự phòng đủ trang trải 12 tháng chi phí sinh hoạt và trả nợ. Trước khi vay, người mua cũng cần tính toán khả năng thanh toán trong trường hợp lãi suất tăng thêm 2-3 điểm phần trăm.

Với nhà đầu tư, ông đề xuất tỷ lệ vốn tự có ở mức 50-60%, ưu tiên tài sản có thể khai thác để tạo nguồn thu. Tiền cho thuê sau khi trừ chi phí cần đủ bù đắp phần lớn nghĩa vụ trả nợ, qua đó giảm sự phụ thuộc vào kỳ vọng bất động sản tăng giá.

Tuy nhiên, việc người vay chủ động cân đối tài chính mới giải quyết được một phần vấn đề. Ở góc độ vĩ mô, chuyên gia kinh tế Đinh Tuấn Minh cho rằng, hàng loạt dự án đã và sắp triển khai đang làm tăng nhu cầu vốn, gây sức ép lên hệ thống ngân hàng, vốn là nơi vẫn cung cấp phần lớn nguồn tài trợ cho nền kinh tế.

Theo ông Minh, các ngân hàng phải tăng lãi suất tiết kiệm để thu hút tiền gửi. Dòng tiền vào ngân hàng tăng giúp bổ sung nguồn lực cho hoạt động cho vay, nhưng chi phí huy động cao cũng gây sức ép tăng lãi suất đầu ra. Khi gánh nặng trả nợ lớn hơn, nguy cơ phát sinh nợ xấu cũng cần được tính đến.

Để giảm áp lực này, ông Minh đề xuất Chính phủ và Ngân hàng Nhà nước xem xét thêm các phương án thu xếp vốn cho dự án lớn, trong đó có nguồn vay nước ngoài. Với những khoản vay làm gia tăng nợ công, việc huy động cần được cân nhắc thận trọng, bảo đảm trong giới hạn cho phép.

Cùng với đó, ông gợi ý thúc đẩy hợp tác đầu tư giữa các đối tác trong và ngoài nước, thu hút vốn đầu tư gián tiếp qua thị trường chứng khoán và khai thác các kênh huy động vốn quốc tế. Mục tiêu là bổ sung nguồn tài trợ dài hạn phù hợp với tiến độ và nhu cầu của các dự án quan trọng, giảm sự phụ thuộc vào tín dụng ngân hàng.

Đối với bất động sản, bà Nguyễn Hồng Vân cũng cho rằng, tăng cường thu hút vốn nước ngoài là một hướng cần quan tâm. Trong khi đó, TS Cấn Văn Lực khuyến nghị doanh nghiệp đa dạng hóa nguồn tài trợ từ trái phiếu, thị trường chứng khoán, quỹ đầu tư và vốn tự có, thay vì dựa quá nhiều vào ngân hàng.

Với người vay, giá trị của các chương trình hỗ trợ vẫn phải được đo bằng số tiền thực tế phải trả. Một mức lãi suất quảng bá thấp hơn chưa chắc giúp giảm đáng kể chi phí nếu chỉ áp dụng trong thời gian ngắn hoặc đi kèm những nghĩa vụ bổ sung. Vì vậy, điều kiện tiếp cận, thời hạn ưu đãi và cách điều chỉnh lãi suất sau đó cần được xem xét đầy đủ khi đánh giá lợi ích của khoản vay.
Có thể bạn quan tâm

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

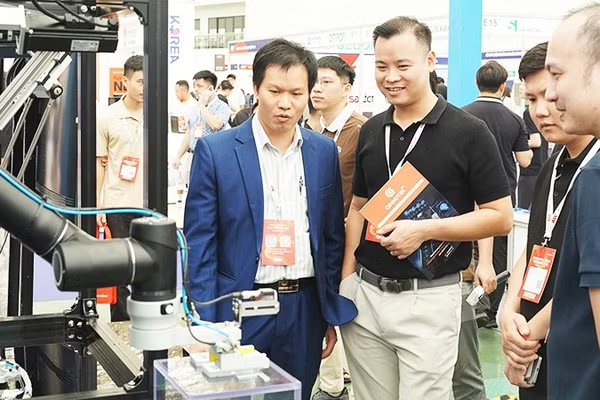
Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Chi phí vốn hạ nhiệt sẽ tạo dư địa để ngân hàng giảm lãi suất cho vay. Ảnh: NGUYỆT ANH

Dư địa giảm lãi suất cuối năm

Lợi nhuận ngân hàng tiếp tục tăng, biên lãi thuần cải thiện nhưng nợ xấu vẫn nhích lên và bộ đệm dự phòng thu hẹp. Nhiều chuyên gia cho rằng, các ngân hàng đang có thêm dư địa giảm lãi suất cho vay vào cuối năm 2026, dù mức giảm sẽ khó diễn ra trên diện rộng.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

Trong giai đoạn tuần đầu tháng 8, tỷ giá có xu hướng giảm. Ảnh: NAM ANH

Tỷ giá hạ nhiệt, áp lực USD giảm

Sau giai đoạn chịu nhiều sức ép, tỷ giá USD/VND đang hạ nhiệt nhờ nguồn cung ngoại tệ cải thiện, chênh lệch lãi suất và dư địa điều hành chính sách. Các yếu tố này được kỳ vọng tiếp tục hỗ trợ tỷ giá trong những tháng cuối năm.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

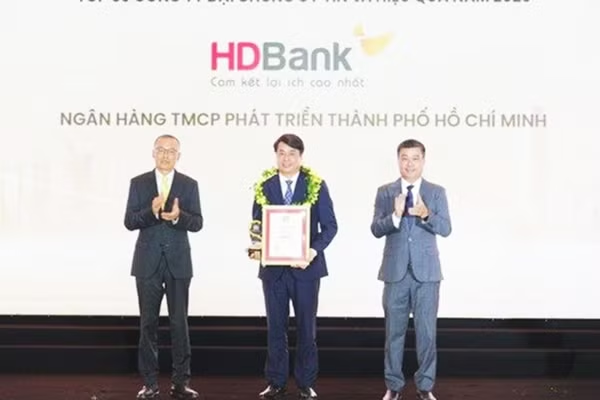
Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Người dân lựa chọn gửi tiền tiết kiệm để bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Ảnh: NAM ANH

Tiền gửi lập kỷ lục, lãi suất leo cao

Nghịch lý này cho thấy hệ thống đang chịu áp lực tìm kiếm nguồn vốn đúng kỳ hạn, đủ ổn định và phân bổ đúng nơi để theo kịp tốc độ tăng trưởng tín dụng.

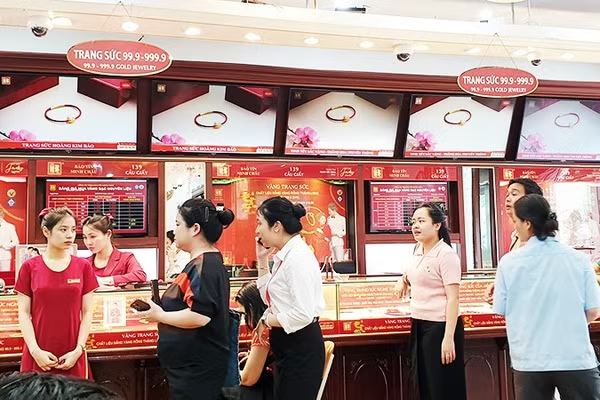
Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

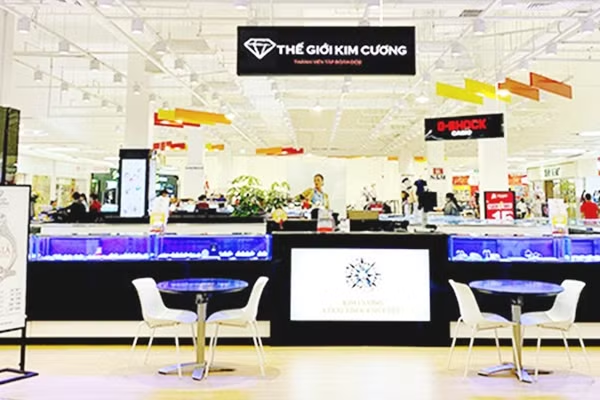
Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.

Doanh nghiệp bất động sản đang phải cạnh tranh quyết liệt hơn để thu hút vốn. Ảnh: NAM ANH

Dòng vốn triệu USD đổi “khẩu vị”

Thị trường mua bán sáp nhập (M&A) bất động sản đang bước sang một chu kỳ thận trọng hơn. Nhà đầu tư yêu cầu dự án phải chứng minh được pháp lý, tiến độ, hiệu quả khai thác và dòng tiền.

Việc nâng trần lên 40% sẽ giúp các ngân hàng có thêm dư địa cho vay trung, dài hạn. Ảnh: NGUYỆT ANH

Hướng đi của dòng tiền mới được “mở van”

Việc nâng trần vốn ngắn hạn cho vay trung, dài hạn được đánh giá sẽ mở thêm không gian tín dụng, với hơn 1 triệu tỷ đồng. Tuy nhiên, nhiều ý kiến cũng đặt ra lo ngại về hướng đi của lượng vốn mới này.

Người trẻ mua chứng chỉ quỹ

Công ty chứng khoán (CTCK) SSI vừa công bố việc tích hợp các quỹ mở do Dragon Capital Việt Nam (DCVFM) quản lý lên hệ thống giao dịch SSI iBoard. Điều này đồng nghĩa nhà đầu tư (NĐT) có tài khoản của SSI ngoài việc theo dõi các chứng chỉ quỹ (CCQ) của SSI quản lý còn theo dõi được thêm CCQ của DCVFM.

Hàng tồn kho là một trong những nguyên nhân khiến lợi nhuận chưa thể chuyển hóa thành tiền mặt. Ảnh: NAM ANH

Dòng tiền mới là phép thử

Dù lợi nhuận vẫn hiện hữu trên báo cáo tài chính, nhưng dòng tiền kinh doanh của nhiều doanh nghiệp bất động sản lại tiếp tục âm. Khoảng cách kéo dài giữa “lãi trên sổ sách” và “tiền thật” có thể biến thành áp lực thanh khoản, đặc biệt với doanh nghiệp có nợ ngắn hạn lớn.

Các doanh nghiệp vừa và nhỏ vẫn gặp khó khăn trong tiếp cận tín dụng xanh. Ảnh: NGUYỆT ANH

Nút thắt “tiêu chí” của dòng vốn xanh

Tín dụng xanh tại Việt Nam tăng trưởng tích cực nhưng chủ yếu tập trung vào các dự án lớn. Doanh nghiệp nhỏ vẫn khó tiếp cận do nút thắt tiêu chí về môi trường, dữ liệu và quản trị.

Giao dịch của nhà đầu tư nước ngoài. Ảnh: NAM ANH

“Hòn đá tảng” của thị trường chứng khoán

Trong các báo cáo phân loại thị trường hằng năm, tình trạng hết tỷ lệ sở hữu nước ngoài (room ngoại) liên tục được một công ty tài chính đa quốc gia (MSCI - Mỹ) nhắc đến như một hạn chế lớn của thị trường chứng khoán Việt Nam.