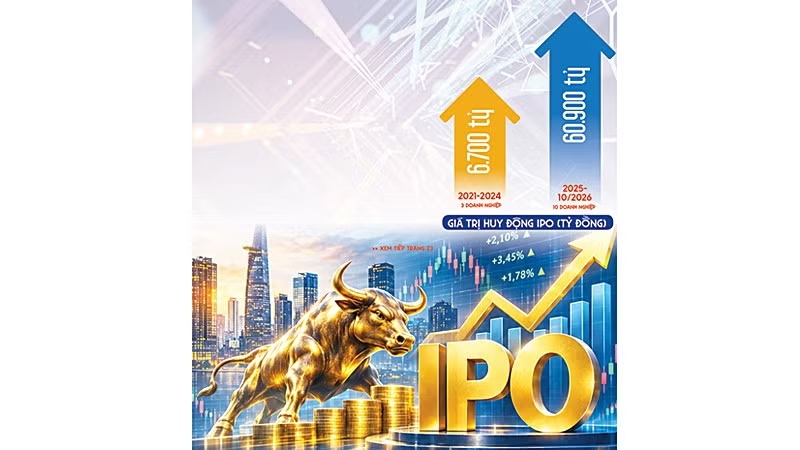
Thị trường IPO Việt Nam đang chứng kiến sự trở lại của những thương vụ quy mô lớn, với sự tham gia của doanh nghiệp thuộc nhiều lĩnh vực như bán lẻ, dịch vụ tài chính, hạ tầng và nông nghiệp. Đáng chú ý, Công ty cổ phần Đầu tư Điện Máy Xanh huy động hơn 13.315 tỷ đồng; Công ty cổ phần Chứng khoán LPBank huy động khoảng 4.256 tỷ đồng hay GELEX Infrastructure huy động 2.882 tỷ đồng...
Sự chuyển biến về quy mô IPO một phần đến từ việc hoàn thiện khung khổ pháp lý. Theo Nghị định số 245/2025/NĐ-CP, thời hạn đưa chứng khoán vào giao dịch sau khi được chấp thuận niêm yết được rút ngắn từ 90 ngày xuống còn 30 ngày. Quy định này góp phần cải thiện khả năng thanh khoản và bảo vệ quyền lợi nhà đầu tư.
Khoảng cách giữa giá IPO và giá trị thực
Theo bà Lê Thị Việt Nga, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, thị trường chứng khoán được kỳ vọng trở thành kênh dẫn vốn trung và dài hạn hiệu quả, giảm sự phụ thuộc của doanh nghiệp vào tín dụng ngân hàng. Thông qua IPO, doanh nghiệp có thể bổ sung vốn chủ sở hữu, tạo nguồn lực triển khai các kế hoạch đầu tư, mở rộng sản xuất và kinh doanh.
Nguồn vốn huy động nếu được phân bổ vào sản xuất, đổi mới công nghệ, phát triển hạ tầng và nâng cao năng lực cạnh tranh sẽ tạo thêm động lực cho tăng trưởng. Tuy nhiên, khả năng huy động vốn lớn chưa đồng nghĩa với việc doanh nghiệp đã tạo ra giá trị tương ứng.
Một thương vụ IPO thường được đánh giá qua số lượng cổ phiếu phân phối thành công và số tiền doanh nghiệp thu về. Nhưng đối với nhà đầu tư, giá trị thật sự của thương vụ phải được kiểm chứng qua hiệu quả sử dụng vốn và khả năng tạo lợi ích cho cổ đông.
Trường hợp Công ty cổ phần Công nghiệp Á Mỹ (AMY Grupo) là một thí dụ đáng chú ý. Doanh nghiệp hoạt động trong lĩnh vực sản xuất vật liệu xây dựng, với các nhóm sản phẩm chính gồm gạch ốp lát, sàn SPC và tấm ốp tường vinyl.
Ngày 30/6/2026, AMY Grupo được Ủy ban Chứng khoán Nhà nước cấp giấy chứng nhận đăng ký chào bán cổ phiếu lần đầu ra công chúng. Doanh nghiệp chào bán 16,1 triệu cổ phiếu với giá 48.900 đồng/cổ phiếu. Sau khi kết thúc đợt phát hành, toàn bộ số cổ phiếu được phân phối, tương ứng số tiền huy động theo giá chào bán khoảng 787,29 tỷ đồng. Theo báo cáo kết quả chào bán gửi cơ quan quản lý ngày 25/9/2026, doanh nghiệp có 244 cổ đông không phải cổ đông lớn, nắm giữ 17,2219% tổng số cổ phần có quyền biểu quyết.
Ban đầu, doanh nghiệp dự kiến dành 480 tỷ đồng để trả nợ vay ngắn hạn ngân hàng và hơn 307 tỷ đồng bổ sung vốn lưu động, chủ yếu thanh toán cho các nhà cung cấp. Sau khi kết thúc đợt IPO, phương án này được điều chỉnh. Theo kế hoạch mới công bố đầu tháng 10/2026, AMY Grupo dự kiến sử dụng 629,51 tỷ đồng để trả nợ vay ngân hàng và 146 tỷ đồng để bổ sung vốn lưu động, thanh toán cho nhà cung cấp.
Theo giải trình của doanh nghiệp, việc điều chỉnh xuất phát từ số tiền thực nhận sau khi trừ chi phí phát hành, thời gian IPO kéo dài hơn dự kiến và một số khoản nợ, nghĩa vụ thanh toán đến hạn đã phải sử dụng nguồn vốn khác để chi trả.
Trước thời điểm IPO, tình hình tài chính của AMY Grupo cũng có những chỉ dấu cần theo dõi. Theo báo cáo tài chính bán niên năm 2026 được kiểm toán, doanh thu thuần sáu tháng đầu năm của doanh nghiệp đạt 3.352,89 tỷ đồng, tăng 16,1% so cùng kỳ. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 300,38 tỷ đồng, giảm 13%. Biên lợi nhuận gộp cũng thu hẹp từ 21,3% xuống 18,6%.
Tại ngày 30/6/2026, tổng dư nợ vay ngắn hạn và dài hạn của doanh nghiệp đạt 2.581,9 tỷ đồng, tăng 4,4% so với đầu năm và bằng 125,8% vốn chủ sở hữu. Trong đó, nợ vay ngắn hạn chiếm tới 2.484,1 tỷ đồng. Đáng chú ý, dòng tiền từ hoạt động kinh doanh trong sáu tháng đầu năm âm 140,7 tỷ đồng, trái ngược với mức dương 176,9 tỷ đồng cùng kỳ năm trước.
Những dữ liệu này chưa đủ để kết luận doanh nghiệp gặp khó khăn về khả năng thanh toán hay hiệu quả kinh doanh trong dài hạn. Tuy nhiên, chúng cho thấy việc sử dụng nguồn vốn IPO để cơ cấu nợ và bổ sung vốn lưu động cần được theo dõi chặt chẽ.
Theo ông Đặng Trần Phục, Chủ tịch Hội đồng quản trị Công ty cổ phần AzFin Việt Nam, thống kê các thương vụ IPO được khảo sát cho thấy hơn 80% trường hợp có phần lớn nhà đầu tư thua lỗ sau một năm cổ phiếu của doanh nghiệp niêm yết. Đây là con số phản ánh những rủi ro mà nhà đầu tư có thể đối mặt khi kỳ vọng được đặt quá cao.
Doanh nghiệp muốn huy động được nhiều vốn với mức giá thuận lợi, trong khi nhà đầu tư quan tâm đến giá trị nội tại và khả năng sinh lời của khoản đầu tư. Một doanh nghiệp có hoạt động kinh doanh tốt chưa chắc đã là một cổ phiếu hấp dẫn nếu mức giá chào bán quá cao.
“Việc minh bạch tình hình tài chính, mục đích sử dụng vốn và kế hoạch kinh doanh sẽ giúp nhà đầu tư có đủ cơ sở đánh giá giá trị và tiềm năng phát triển của doanh nghiệp trước khi quyết định rót vốn”, ông Đặng Trần Phục nhấn mạnh.
Sau IPO là trách nhiệm với cổ đông
Sau IPO cũng là giai đoạn quyết định doanh nghiệp có thật sự chuyển hóa được nguồn vốn huy động thành năng lực tăng trưởng hay không. Trở lại trường hợp AMY Grupo, ngày 29/10/2026, doanh nghiệp đã xác định danh sách cổ đông phục vụ thủ tục đăng ký chứng khoán và lưu ký tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC), chuẩn bị cho kế hoạch niêm yết cổ phiếu trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HoSE) trong tháng 11/2026. Như vậy, thương vụ IPO đã hoàn tất khâu phân phối cổ phiếu, nhưng quá trình đưa cổ phiếu lên niêm yết vẫn đang được triển khai.
Với trường hợp này, điều nhà đầu tư cần theo dõi không chỉ là thời điểm cổ phiếu chính thức giao dịch mà còn là tiến độ thực hiện phương án sử dụng vốn đã điều chỉnh. Khoản tiền dành để trả nợ ngân hàng có thật sự giúp giảm chi phí tài chính? Nguồn vốn bổ sung cho hoạt động kinh doanh có đáp ứng được nhu cầu sản xuất và thanh toán cho nhà cung cấp?
Theo ông Trịnh Thanh Cần, Thành viên Hội đồng quản trị, Tổng Giám đốc Công ty cổ phần Chứng khoán KAFI, sau IPO, doanh nghiệp phải thực hiện các kế hoạch đã công bố và chịu trách nhiệm trước cổ đông về việc sử dụng nguồn vốn. Chẳng hạn, nếu nguồn vốn huy động được sử dụng để mở rộng hoạt động cho vay ký quỹ, phát triển sản phẩm tài chính hoặc gia tăng quy mô kinh doanh, doanh nghiệp cần công bố những chỉ tiêu phản ánh kết quả thực hiện. Đặc biệt, khi kết quả thực hiện sai lệch so với mục tiêu đã công bố, doanh nghiệp cần giải trình rõ nguyên nhân, đánh giá tác động và đưa ra biện pháp khắc phục.
Ở góc độ quản lý, đại diện Ủy ban Chứng khoán Nhà nước cho rằng, IPO là khởi đầu cho giai đoạn trách nhiệm cao hơn với cổ đông và thị trường. Doanh nghiệp cần nâng cao chất lượng quản trị, phát huy vai trò của thành viên Hội đồng quản trị độc lập, củng cố hệ thống kiểm soát nội bộ và quản trị rủi ro.
Cùng với đó, việc công bố đầy đủ, chính xác và kịp thời thông tin tài chính, phi tài chính, cũng như các tiêu chuẩn về môi trường, xã hội và quản trị (ESG), sẽ tạo cơ sở để nhà đầu tư đánh giá toàn diện hơn về doanh nghiệp. Duy trì cấu trúc tài chính lành mạnh, kiểm soát đòn bẩy và xây dựng chiến lược kinh doanh khả thi cũng là những điều kiện quan trọng để tiếp cận nguồn vốn dài hạn với chi phí phù hợp.
“Khi chủ động coi thị trường chứng khoán là một phần trong chiến lược phát triển, doanh nghiệp không chỉ có thêm nguồn lực tài chính mà còn có cơ hội nâng cao uy tín, thương hiệu và năng lực cạnh tranh”, bà Lê Thị Việt Nga nhận định.
Sự khởi sắc của thị trường IPO là tín hiệu tích cực đối với quá trình phát triển thị trường vốn Việt Nam. Nhưng một thị trường vốn trưởng thành không thể chỉ được đo bằng số thương vụ hay số tiền huy động. Điều quan trọng hơn là dòng vốn có đến được những doanh nghiệp có năng lực, được sử dụng đúng mục đích và tạo ra giá trị bền vững hay không. Với doanh nghiệp, IPO có thể là cánh cửa mở ra nguồn lực mới. Với nhà đầu tư, đó phải là khởi đầu của một mối quan hệ được xây dựng trên nền tảng minh bạch, hiệu quả và niềm tin.