Thương chiến có làm chứng khoán “đỏ lửa”?

Chính sách thuế quan mới, dự kiến công bố vào ngày 2/4/2025 từ Chính phủ Mỹ đang làm dấy lên lo ngại đối với nhiều ngành sản xuất tại Việt Nam. Tâm lý thận trọng bao trùm thị trường chứng khoán, khiến nhà đầu tư dè dặt hơn trong quyết định giao dịch. Tuy nhiên, theo các chuyên gia, với thanh khoản cùng dòng tiền hiện tại, đây có thể là cơ hội trong rủi ro.
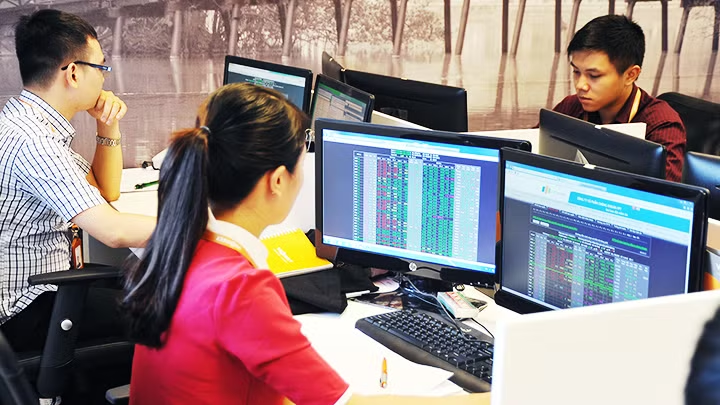
VN Index đã vượt mốc 1.300 điểm trong tháng vừa qua sau gần hai năm tích lũy. Ảnh: NAM ANH

Lo ngại trước chính sách thuế quan mới của Mỹ

Câu chuyện thương chiến toàn cầu từ khi Tổng thống Donald Trump nhậm chức thể hiện rõ sự bất định và khó dự đoán trong chính sách thương mại của Mỹ. Ngay sau khi lên nắm quyền, Tổng thống Donald Trump đã đề xuất áp thuế với bốn đối tác thương mại lớn nhất của Mỹ là Canada, Mexico, Trung Quốc và Liên minh châu Âu - những quốc gia có kim ngạch nhập khẩu vào Mỹ cao nhất. Trong năm 2017, Trung Quốc chiếm gần 22% tổng giá trị nhập khẩu của Mỹ, tỷ trọng này giảm còn 13% vào giai đoạn sau, song vẫn ở mức cao.

Theo số liệu năm 2022 của World Integrated Trade Solutions (WITS), Việt Nam có mức thuế suất bình quân áp dụng với hàng hóa Mỹ thấp hơn Mỹ áp dụng với hàng hóa Việt Nam. Trong khi đó, thuế giá trị gia tăng của hầu hết 20 quốc gia được đặc biệt quan tâm đánh giá hầu như đều cao hơn Mỹ, do thuế giá trị gia tăng ở Mỹ tương đối thấp. Việt Nam cũng nằm trong nhóm quốc gia áp dụng nhiều biện pháp phi thuế quan theo đánh giá của Hội nghị LHQ về Thương mại và Phát triển (UNCTAD). Về tỷ giá, Việt Nam vi phạm hai trong ba tiêu chí của Mỹ về thao túng tiền tệ, tuy nhiên tiêu chí còn lại - tiêu chí “can thiệp dai dẳng, một chiều” - sẽ không khó để Việt Nam tuân thủ.

Bà Nguyễn Bảo Trân, Trưởng phòng Phân tích Công ty CP Chứng khoán Mirae Asset (Việt Nam) nhận định: Việt Nam (chiếm 4,1% tổng nhập khẩu của Mỹ trong 2024) - dù không nằm trong nhóm nhập khẩu lớn nhất của Mỹ gồm Mexico (chiếm 15,3%), Trung Quốc (chiếm 13,3%), Canada (chiếm 12,5%) - vẫn thuộc nhóm có thể bị ảnh hưởng kế tiếp, cùng với Nhật Bản (chiếm 4,5%) và Hàn Quốc (chiếm 4%). Trong bối cảnh nền kinh tế có độ mở cao, các biến động thương mại toàn cầu sẽ ít nhiều ảnh hưởng đến Việt Nam.

Với nền kinh tế có độ mở cao, Việt Nam không thể tránh khỏi ảnh hưởng từ các biến động thương mại toàn cầu. Tuy nhiên, theo bà Bảo Trân, Mỹ có xu hướng tập trung vào các quốc gia có kim ngạch nhập khẩu lớn hơn, thay vì chỉ nhắm đến những nước có thặng dư thương mại cao với Mỹ. Nếu xét trên từng ngành hàng, các mặt hàng xuất khẩu chủ lực của Việt Nam sang Mỹ như máy tính, linh kiện điện tử, thiết bị máy móc và điện thoại - phần lớn do doanh nghiệp FDI sản xuất - có mức chênh lệch thuế suất không quá cao. Trong khi đó, ngành dệt may, vốn có nhiều doanh nghiệp nội địa xuất khẩu và đang chịu mức thuế cao từ Mỹ, cũng ít có nguy cơ bị tác động thêm.

Việt Nam cũng cam kết nhập khẩu hàng Mỹ, với tổng giá trị các thỏa thuận kinh tế, thương mại ký kết giữa các doanh nghiệp Việt Nam và Mỹ dự kiến sẽ triển khai lên đến 90,3 tỷ USD. Trong đó, các hợp đồng, thỏa thuận đã ký kết và sẽ triển khai từ năm 2025 là 50,15 tỷ USD, tập trung vào mua sắm máy bay, dịch vụ hàng không, khai thác dầu khí, nhập khẩu các sản phẩm lọc hóa dầu. Các thỏa thuận đang được doanh nghiệp hai bên đàm phán và dự kiến ký kết trong thời gian tới trị giá khoảng 36 tỷ USD. Khéo léo hơn, Việt Nam còn dự kiến ban hành Nghị định sửa đổi thuế suất nhập khẩu ưu đãi (MFN) trong tháng 3 này nhằm giảm thuế cho những mặt hàng như ô-tô từ 45-64% xuống còn 32%, cùng mức giảm thuế cho một số mặt hàng khác.

Cơ hội trong thách thức

Sáng 30/3, tại hội thảo “Chứng trường thời thương chiến”, các chuyên gia của Công ty CP Chứng khoán Mirae Asset (Việt Nam) đã đưa ra nhiều nhận định về thị trường chứng khoán trong giai đoạn hiện tại. Dưới góc nhìn phân tích kỹ thuật, ông Trần Anh, Trưởng phòng Tư vấn đầu tư Chi nhánh Mirae Asset Hoàn Kiếm (Hà Nội) đặt vấn đề: Giai đoạn năm 2004-2005, trước khi Việt Nam gia nhập WTO, thị trường chứng khoán đã thu hút lượng vốn dồi dào và có một con sóng lớn vào năm 2006-2007. Giai đoạn tích lũy tiếp theo là năm 2014-2016, sau đó thị trường chứng khoán bước vào con sóng mạnh mẽ thứ hai mang tên thoái vốn nhà nước năm 2016-2017. Năm 2020-2021, trong bối cảnh tiền rẻ, chúng ta đã có một cơn sóng lớn cho thị trường khi lập đỉnh lịch sử ở vùng 1.536 điểm. Liệu vùng tích lũy trong giai đoạn 2023-2024 vừa qua có đưa thị trường vào con sóng mới mang tên nâng hạng không?

Ông Nguyễn Đức Nhân, Giám đốc Trung tâm Kinh doanh Mirae Asset Hoàn Kiếm (Hà Nội) nhận định, VN Index đã vượt mốc 1.300 điểm trong tháng vừa qua sau gần hai năm tích lũy. Điều này cho thấy sự bền vững của dòng tiền và niềm tin vào thị trường. Dù áp lực tâm lý từ các nhà đầu tư khiến thị trường có phần thận trọng, đặc biệt trước lo ngại về chính sách thuế quan mới của Mỹ, nhưng những biến động ngắn hạn đã phần nào phản ánh trước rủi ro. Theo ông Nhân, với tầm nhìn dài hạn khi thanh khoản và dòng tiền đã có sự cải thiện đáng kể, nhà đầu tư nên xem đây là cơ hội trong thách thức.

"Trong lịch sử thị trường chứng khoán Việt Nam, chỉ có ba lần xuất hiện tín hiệu dài hạn thật sự đáng tin cậy, và lần này đặc biệt trùng hợp với kỳ vọng nâng hạng thị trường. Thay vì bị cuốn theo những biến động ngắn hạn, nhà đầu tư cần có tầm nhìn chiến lược, tận dụng cơ hội từ sự chuyển dịch của nền kinh tế", ông Nguyễn Đức Nhân nhấn mạnh.

So với lịch sử cũng như so với các thị trường trong khu vực, bà Nguyễn Hoàng Yến, Giám đốc Khối Quản lý tài sản Công ty CP Chứng khoán Mirae Asset (Việt Nam) cho rằng, định giá hiện tại của thị trường Việt Nam vẫn ở mức hấp dẫn. Hơn nữa, triển vọng trung và dài hạn vẫn tích cực nhờ vào đà tăng trưởng của doanh nghiệp trong bối cảnh kinh tế tiếp tục mở rộng. Việt Nam đặt mục tiêu tăng trưởng GDP hơn 8% vào năm 2025, đồng thời hướng đến mức tăng trưởng trung bình từ 7,5% - 8,5% trong giai đoạn 5 năm tiếp theo. Động lực chính trong năm nay sẽ đến từ đầu tư công, tăng trưởng tín dụng và tiêu dùng nội địa.

Trước những thách thức từ thương chiến, Việt Nam đã chủ động ký kết thêm 9 hiệp định Đối tác chiến lược toàn diện từ năm 2022 đến nay, nâng tổng số lên 12 quốc gia. Bên cạnh đó, đầu tư hạ tầng và nâng cao năng lực cung ứng điện cũng là nền tảng quan trọng để thu hút vốn FDI, tận dụng lợi thế chi phí sản xuất cạnh tranh và nguồn lao động dồi dào.

Việc nâng hạng thị trường chứng khoán Việt Nam lên nhóm mới nổi trong năm nay là một mục tiêu quan trọng, với hàng loạt cải cách về khuôn khổ pháp lý và hệ thống giao dịch KRX. Theo một số nhận định lạc quan, FTSE có thể nâng hạng Việt Nam vào tháng 9 tới, mở ra cơ hội thu hút dòng vốn lớn từ các quỹ ETF và nhà đầu tư nước ngoài. Chính phủ cũng đặt mục tiêu đưa vốn hóa thị trường chứng khoán trở lại mốc 100% GDP vào năm 2025. Trước đây, con số này từng đạt mức 100% GDP vào đầu năm 2022 nhưng đã giảm xuống khoảng 62% GDP sau đợt điều chỉnh mạnh năm 2022.

“Để nâng cao quy mô, tính thanh khoản và đa dạng hóa thị trường, việc thúc đẩy các doanh nghiệp IPO và đơn giản hóa thủ tục niêm yết là những yếu tố then chốt cần cải thiện”, bà Nguyễn Hoàng Yến nhấn mạnh. Để bảo đảm đạt được các mục tiêu đề ra, chúng ta vẫn còn rất nhiều việc phải làm. Thị trường chứng khoán Việt Nam vốn dĩ có nhiều lợi thế nhưng lại có quãng thời gian "chạy đà" tốn khá nhiều công sức!

Thuế đối ứng của Mỹ dự kiến công bố ngày 2/4 dựa trên năm tiêu chí: Chênh lệch thuế nhập khẩu; Việc áp thuế, như thuế giá trị gia tăng, gây ra sự không công bằng; Các biện pháp phi thuế quan như trợ cấp, yêu cầu pháp lý; Tỷ giá chênh lệch với giá thị trường; Các chính sách khác gây ra việc cạnh tranh không công bằng.
Có thể bạn quan tâm

Chi phí vốn hạ nhiệt sẽ tạo dư địa để ngân hàng giảm lãi suất cho vay. Ảnh: NGUYỆT ANH

Dư địa giảm lãi suất cuối năm

Lợi nhuận ngân hàng tiếp tục tăng, biên lãi thuần cải thiện nhưng nợ xấu vẫn nhích lên và bộ đệm dự phòng thu hẹp. Nhiều chuyên gia cho rằng, các ngân hàng đang có thêm dư địa giảm lãi suất cho vay vào cuối năm 2026, dù mức giảm sẽ khó diễn ra trên diện rộng.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Ở nhiều vùng sâu, vùng xa, người dân vẫn quen với các giao dịch bằng tiền mặt.

Ngoại lệ của tiền mặt

Cho phép doanh nghiệp trả lương bằng tiền mặt tại vùng khó khăn là một sự điều chỉnh cần thiết khi hạ tầng ngân hàng chưa theo kịp đời sống. Tuy nhiên, ngoại lệ này chỉ thật sự hợp lý nếu vừa bảo vệ được quyền lợi của người lao động, vừa giúp doanh nghiệp chứng minh chi phí hợp pháp, đồng thời không tạo thêm khoảng trống để kê khống, trốn thuế.

Cá ngừ đóng hộp và các sản phẩm đông lạnh tiêu chuẩn chịu nhiều áp lực cạnh tranh. Ảnh: NAM ANH

Xuất khẩu chật vật giữ đơn hàng

Xuất khẩu tiếp tục lập kỷ lục, nhưng doanh nghiệp đang đứng trước sức ép ngày càng lớn từ chính sách thuế mới của Mỹ. Bài toán giữ đơn hàng và duy trì sức cạnh tranh ngày càng khó khăn.

Câu chuyện nâng hạng thị trường tiếp tục là chất xúc tác trung hạn quan trọng. Ảnh: NGUYỆT ANH

Thị trường giằng co, cơ hội vẫn hiện diện

Thị trường chứng khoán đang bước vào giai đoạn giằng co khi thanh khoản suy yếu và chi phí vốn tiếp tục gây sức ép. Dù vậy, định giá hấp dẫn, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng vẫn được xem là những động lực đáng chú ý cho giai đoạn tới.

Thị trường vàng cần tiến thêm một bước từ truy vết giao dịch sang truy xuất sản phẩm.

Thị trường vàng cần sự cân bằng bền vững

Sau nhiều năm, khoảng cách giá vàng trong nước và thế giới đã thu hẹp về mức dưới 5 triệu đồng/lượng. Tuy nhiên, chưa thể chỉ dựa vào mức chênh lệch thu hẹp để kết luận thị trường đã hoàn toàn lành mạnh. Một trạng thái thị trường cân bằng bền vững còn là vận hành sát hơn với giá trị thật và giảm bớt tác động lên các cân đối lớn của nền kinh tế.

Trong giai đoạn tuần đầu tháng 8, tỷ giá có xu hướng giảm. Ảnh: NAM ANH

Tỷ giá hạ nhiệt, áp lực USD giảm

Sau giai đoạn chịu nhiều sức ép, tỷ giá USD/VND đang hạ nhiệt nhờ nguồn cung ngoại tệ cải thiện, chênh lệch lãi suất và dư địa điều hành chính sách. Các yếu tố này được kỳ vọng tiếp tục hỗ trợ tỷ giá trong những tháng cuối năm.

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

HDBank gia nhập nhóm ngân hàng quy mô tài sản hơn 1 triệu tỷ đồng

Vượt mốc 1 triệu tỷ đồng tổng tài sản, duy trì hiệu quả sinh lời thuộc nhóm dẫn đầu và liên tiếp được các tổ chức tài chính quốc tế ghi nhận, HDBank đang cho thấy bước chuyển rõ nét về chất lượng tăng trưởng. Mới đây, ngân hàng được Vietnam Report xếp hạng dẫn đầu Top 50 công ty đại chúng uy tín và hiệu quả năm 2026 (VIX50).

Thị trường cổ phiếu giúp doanh nghiệp gia tăng đệm vốn tự có và nâng cao khả năng chống chịu trước các biến động tài chính. Ảnh: NAM ANH

Giảm áp lực tín dụng ngân hàng

Tốc độ tăng trưởng tín dụng vượt xa huy động tiền gửi đang tạo ra áp lực thanh khoản lớn cho hệ thống ngân hàng. Thực tế này buộc nền kinh tế phải chuyển dịch sang cấu trúc tài chính đa tầng, phát triển thị trường trái phiếu, cổ phiếu và các kênh đầu tư xanh nhằm giảm tải cho tín dụng ngắn hạn và khơi thông nguồn vốn dài hạn bền vững.

Việc nâng hạng lên thị trường chứng khoán mới nổi là môi trường thuận lợi cho cả đầu tư dài hạn lẫn giao dịch ngắn hạn. Ảnh: NAM ANH

Chứng khoán đem cơ hội cho tích lũy

Diễn biến thận trọng cùng sự phân hóa sâu sắc của VN-Index thời gian qua đang phản ánh rõ tâm lý phòng thủ của giới đầu tư. Các chuyên gia nhận định thị trường chứng khoán hiện tại đã lùi về vùng định giá hấp dẫn, mở ra cơ hội đầu tư trong dài hạn.

Khả năng tiếp cận nguồn vốn mới của nhóm doanh nghiệp bất động sản sẽ tiếp tục gặp nhiều thách thức. Ảnh: NGUYỆT ANH

Bài kiểm tra của doanh nghiệp bất động sản

Khi nguồn vốn không còn rẻ, doanh nghiệp buộc phải chấp nhận chi phí tài chính cao hơn để đổi lấy khả năng huy động vốn. Điều đó cũng đồng nghĩa chỉ doanh nghiệp có dòng tiền đủ mạnh và dự án hiệu quả mới có thể “sống khỏe”.

Người dân lựa chọn gửi tiền tiết kiệm để bảo toàn vốn khi các kênh đầu tư khác còn nhiều biến động. Ảnh: NAM ANH

Tiền gửi lập kỷ lục, lãi suất leo cao

Nghịch lý này cho thấy hệ thống đang chịu áp lực tìm kiếm nguồn vốn đúng kỳ hạn, đủ ổn định và phân bổ đúng nơi để theo kịp tốc độ tăng trưởng tín dụng.

Khách xếp hàng để mua bán vàng . Ảnh: NGUYỆT ANH

Cuộc đại phẫu thị trường vàng

Cơn sóng bán vàng những ngày gần đây phơi bày những điểm yếu lâu năm về thanh khoản, nguồn gốc hàng hóa và cơ chế định giá. Vẫn còn rất nhiều vấn đề trước khi đạt được đích đến, một thị trường thực sự minh bạch, liên thông và bớt méo mó.

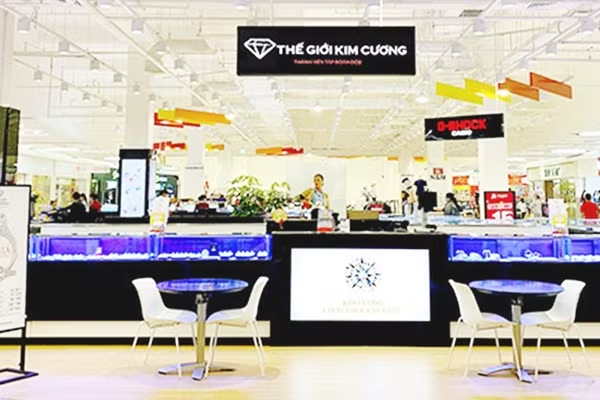
Không gian Thế giới kim cương tại các trung tâm thương mại lớn ở Thành phố Hồ Chí Minh.

“Vùng trũng” quản lý tài sản có giá trị

Kim cương có giá trị hàng trăm triệu đến vài tỷ đồng, thậm chí được xem như một kênh tích trữ, nhưng vẫn được giao dịch trong một thị trường thiếu tiêu chuẩn thống nhất, truy xuất nguồn gốc và cơ chế bảo vệ người mua.

Với lực lượng lao động trẻ, Việt Nam có sức hút đáng kể đối với các nhà đầu tư. Ảnh: NAM ANH

Giữ lợi thế thu hút FDI bằng môi trường đầu tư

Làn sóng dịch chuyển chuỗi cung ứng vẫn mở ra cơ hội cho Việt Nam. Tuy nhiên, để duy trì sức hút với các nhà đầu tư quốc tế, Việt Nam cần chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư.

Doanh nghiệp bất động sản đang phải cạnh tranh quyết liệt hơn để thu hút vốn. Ảnh: NAM ANH

Dòng vốn triệu USD đổi “khẩu vị”

Thị trường mua bán sáp nhập (M&A) bất động sản đang bước sang một chu kỳ thận trọng hơn. Nhà đầu tư yêu cầu dự án phải chứng minh được pháp lý, tiến độ, hiệu quả khai thác và dòng tiền.

Việc nâng trần lên 40% sẽ giúp các ngân hàng có thêm dư địa cho vay trung, dài hạn. Ảnh: NGUYỆT ANH

Hướng đi của dòng tiền mới được “mở van”

Việc nâng trần vốn ngắn hạn cho vay trung, dài hạn được đánh giá sẽ mở thêm không gian tín dụng, với hơn 1 triệu tỷ đồng. Tuy nhiên, nhiều ý kiến cũng đặt ra lo ngại về hướng đi của lượng vốn mới này.

Người trẻ mua chứng chỉ quỹ

Công ty chứng khoán (CTCK) SSI vừa công bố việc tích hợp các quỹ mở do Dragon Capital Việt Nam (DCVFM) quản lý lên hệ thống giao dịch SSI iBoard. Điều này đồng nghĩa nhà đầu tư (NĐT) có tài khoản của SSI ngoài việc theo dõi các chứng chỉ quỹ (CCQ) của SSI quản lý còn theo dõi được thêm CCQ của DCVFM.

Hàng tồn kho là một trong những nguyên nhân khiến lợi nhuận chưa thể chuyển hóa thành tiền mặt. Ảnh: NAM ANH

Dòng tiền mới là phép thử

Dù lợi nhuận vẫn hiện hữu trên báo cáo tài chính, nhưng dòng tiền kinh doanh của nhiều doanh nghiệp bất động sản lại tiếp tục âm. Khoảng cách kéo dài giữa “lãi trên sổ sách” và “tiền thật” có thể biến thành áp lực thanh khoản, đặc biệt với doanh nghiệp có nợ ngắn hạn lớn.

Các doanh nghiệp vừa và nhỏ vẫn gặp khó khăn trong tiếp cận tín dụng xanh. Ảnh: NGUYỆT ANH

Nút thắt “tiêu chí” của dòng vốn xanh

Tín dụng xanh tại Việt Nam tăng trưởng tích cực nhưng chủ yếu tập trung vào các dự án lớn. Doanh nghiệp nhỏ vẫn khó tiếp cận do nút thắt tiêu chí về môi trường, dữ liệu và quản trị.

Giao dịch của nhà đầu tư nước ngoài. Ảnh: NAM ANH

“Hòn đá tảng” của thị trường chứng khoán

Trong các báo cáo phân loại thị trường hằng năm, tình trạng hết tỷ lệ sở hữu nước ngoài (room ngoại) liên tục được một công ty tài chính đa quốc gia (MSCI - Mỹ) nhắc đến như một hạn chế lớn của thị trường chứng khoán Việt Nam.

Nhà đầu tư tìm hiểu thông tin về dự án tại sàn giao dịch bất động sản. Ảnh: NAM ANH

Bất động sản không còn là cuộc chơi của kỳ vọng

Sau một chu kỳ tăng nóng kéo dài, thị trường bất động sản đang chứng kiến sự thay đổi tâm lý của nhà đầu tư, từ kiếm lợi nhuận nhờ chênh lệch giá sang tìm kiếm dòng tiền khai thác. Sự thay đổi này bắt nguồn từ việc nhà đầu tư đã không còn tin tuyệt đối vào khả năng tăng giá liên tục của bất động sản.

Tư vấn cho khách hàng vay mua bất động sản. Ảnh: NAM ANH

Dòng vốn đang được phân loại theo giá trị

Nếu trước đây tín dụng bất động sản chủ yếu được nhìn dưới góc độ rủi ro và cần kiểm soát chặt, thì quyết định mới của Ngân hàng Nhà nước Việt Nam (NHNN) được xem là bước điều chỉnh quan trọng nhằm định hướng dòng vốn vào các lĩnh vực phục vụ nhu cầu thực như nhà ở xã hội, khu công nghiệp và khu chế xuất.