Tiếp tục Kỳ họp thứ 10, chiều 14/11, dưới sự điều hành của Phó Chủ tịch Quốc hội Vũ Hồng Thanh, Quốc hội thảo luận ở hội trường về dự án Luật Bảo hiểm tiền gửi (sửa đổi).
Cần bổ sung quy định bảo mật thông tin về mức xếp hạng và mức phí bảo hiểm tiền gửi
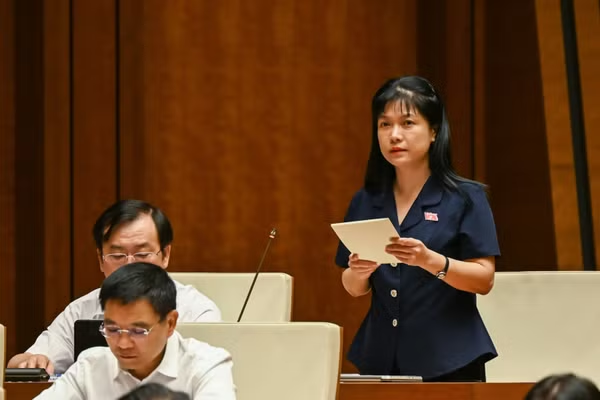
Liên quan đến phí bảo hiểm tiền gửi, đại biểu Thái Quỳnh Mai Dung (Đoàn Phú Thọ) khẳng định, phí là nguồn thu chủ yếu để bổ sung vào quỹ dự phòng nghiệp vụ phục vụ việc chi trả và tham gia xử lý tổ chức tín dụng yếu kém.
Tại khoản 1 Điều 19 dự thảo Luật quy định: “Thống đốc Ngân hàng Nhà nước Việt Nam quy định mức phí bảo hiểm tiền gửi, việc áp dụng phí bảo hiểm tiền gửi đồng hạng hoặc phân biệt phù hợp với đặc thù hệ thống tổ chức tín dụng Việt Nam trong từng thời kỳ.”
Đại biểu Thái Quỳnh Mai Dung cho rằng, việc phân cấp thẩm quyền quy định về phí bảo hiểm tiền gửi cho Thống đốc Ngân hàng Nhà nước phù hợp chủ trương đẩy mạnh phân cấp, phân quyền của Đảng, Nhà nước đồng thời phù hợp với thẩm quyền, chức năng, nhiệm vụ của Ngân hàng Nhà nước.
Ngân hàng Nhà nước là cơ quan quản lý nhà nước, có chức năng thanh tra, giám sát hệ thống tổ chức tín dụng, Ngân hàng Nhà nước cũng là cơ quan quản lý nhà nước đối với hoạt động bảo hiểm tiền gửi. Vì vậy, Ngân hàng Nhà nước có đủ cơ sở cần thiết để quy định mức phí bảo hiểm tiền gửi và việc áp dụng phí bảo hiểm tiền gửi đồng hạng hoặc phân biệt phù hợp với tình hình thực tiễn.
Cũng theo đại biểu đoàn Phú Thọ, hệ thống phí phân biệt là tiến bộ, tổ chức nào hoạt động an toàn hơn thì đóng phí thấp hơn là hợp lý. Tuy nhiên, trên thực tế, trường hợp một tổ chức tín dụng gặp khó khăn trong hoạt động do nhiều yếu tố, nếu áp mức phí cao hơn vô hình chung sẽ tạo thêm gánh nặng đối với tổ chức đó. Chưa kể nếu không được bảo mật tốt, mức phí phân biệt có thể bị lợi dụng thành lợi thế cạnh tranh không lành mạnh.
Xuất phát từ các yếu tố trên, quy định tại dự thảo Luật giao cho Thống đốc Ngân hàng Nhà nước quy định việc áp dụng phí đồng hạng hoặc phân biệt phù hợp với đặc thù hệ thống tổ chức tín dụng Việt Nam trong từng thời kỳ là hợp lý, bảo đảm tính linh hoạt để Ngân hàng Nhà nước áp dụng. Tuy nhiên, đại biểu cho rằng, cơ quan chủ trì soạn thảo cần quy định lộ trình áp dụng phí phân biệt trong dự thảo Luật hoặc trong văn bản dưới Luật để có sẵn kế hoạch chuẩn bị, triển khai.
Nhất trí với việc phân cấp thẩm quyền quy định về phí bảo hiểm tiền gửi cho Thống đốc Ngân hàng Nhà nước, đại biểu Thái Thị An Chung (Đoàn Nghệ An) cho biết, hệ thống phí đồng hạng và hệ thống phí phân biệt có ưu điểm và nhược điểm riêng; không có hệ thống phí nào có ưu điểm tuyệt đối.
Trong khi hệ thống phí phân biệt có ưu điểm là khuyến khích các tổ chức tín dụng nâng cao năng lực quản trị, hoạt động thận trọng, an toàn để nộp phí bảo hiểm tiền gửi thấp hơn thì hệ thống phí này có nhược điểm là các tổ chức tín dụng có xếp hạng thấp, có tình hình tài chính khó khăn hơn lại phải nộp phí nhiều hơn. Như vậy, hệ thống phí này có thể làm cho tổ chức tín dụng xếp hạng thấp gặp khó khăn hơn.
Thông lệ quốc tế cho thấy, số quốc gia áp dụng phí đồng hạng hoặc phân biệt khá đồng đều nhau. Theo khảo sát thường niên Hiệp hội Bảo hiểm tiền gửi Quốc tế năm 2024 đối với 110 tổ chức bảo hiểm tiền gửi trả lời câu hỏi về phí bảo hiểm tiền gửi, có 50 tổ chức bảo hiểm tiền gửi (46%) áp dụng phí đồng hạng, 52 tổ chức bảo hiểm tiền gửi (47%) áp dụng phí phân biệt và 8 tổ chức bảo hiểm tiền gửi (7%) áp dụng cả phí đồng hạng và phí phân biệt.
Sự cân bằng nói trên phản ánh thực tế các quốc gia cũng cân nhắc thận trọng về ưu điểm, nhược điểm của từng hệ thống phí khi trước quyết định áp dụng tại quốc gia mình. Vì vậy, đại biểu Thái Thị An Chung cho rằng, việc quy định mang tính linh hoạt - Thống đốc Ngân hàng Nhà nước quy định áp dụng phí bảo hiểm tiền gửi đồng hạng hoặc phân biệt phù hợp với đặc thù hệ thống tổ chức tín dụng trong từng thời kỳ - là phù hợp.
Tuy nhiên, trong trường hợp Ngân hàng Nhà nước quyết định áp dụng tính phí phân biệt theo mức độ rủi ro, đại biểu đề nghị cần bổ sung vào dự thảo Luật quy định về bảo mật thông tin về mức xếp hạng và mức phí bảo hiểm tiền gửi để tránh nguy cơ dẫn đến cạnh tranh không lành mạnh; phát sinh rủi ro người gửi tiền rút tiền khỏi tổ chức tín dụng có xếp hạng thấp để chuyển sang các tổ chức tín dụng có xếp hạng cao hơn.
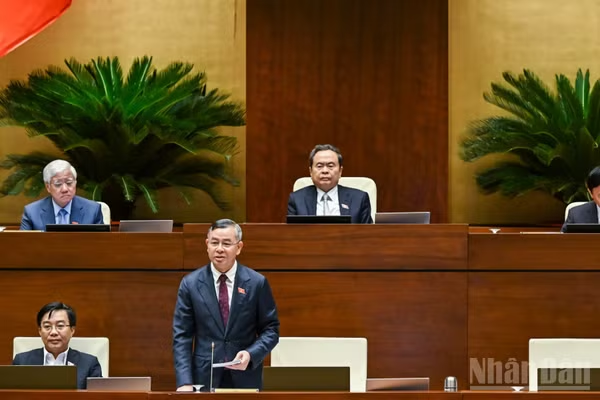
Giải trình làm rõ nội dung này, Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Thị Hồng khẳng định, trong dự án Luật Bảo hiểm tiền gửi (sửa đổi) quy định cả hai trường hợp là phí đồng hạng và phí phân biệt. Mỗi loại có ưu, nhược điểm khác nhau và cần có các điều kiện để thực hiện.
Cho đến thời điểm hiện tại, Việt Nam vẫn đang áp dụng cơ chế phí đồng hạng và khi những điều kiện cần thiết cho phép thì có thể từng bước áp dụng phí bảo hiểm tiền gửi phân biệt để nhằm khuyến khích các tổ chức tín dụng hoạt động tốt nhằm giảm chi phí của bảo hiểm tiền gửi.
Tuy nhiên, để phù hợp với định hướng của luật là chỉ quy định những vấn đề chung mang tính nguyên tắc thì các nội dung cụ thể kỹ thuật sẽ giao Chính phủ và các Bộ ngành hướng dẫn để bảo đảm linh hoạt và phù hợp với thực tiễn.
Việc tăng phí bảo hiểm tiền gửi chỉ được thực hiện trong các trường hợp đặc biệt
Một nội dung khác được đại biểu Quốc hội quan tâm cho ý kiến tại hội trường là việc dự thảo Luật đã bổ sung quy định trong trường hợp Quỹ dự phòng nghiệp vụ không đủ để chi trả, tổ chức bảo hiểm tiền gửi được Ngân hàng Nhà nước cho vay đặc biệt để chi trả.
Một số đại biểu cho rằng, việc bổ sung cơ chế vay đặc biệt là một giải pháp tài chính hợp lý và thiết yếu, phù hợp với thông lệ quản trị Quỹ bảo hiểm tiền gửi quốc tế, bảo đảm tính đồng bộ, thống nhất với quy định của Luật các tổ chức tín dụng; khả năng thanh khoản tức thời và bảo vệ quyền lợi người gửi tiền. Điều này cũng ngăn chặn rủi ro lan truyền và hiệu ứng domino trong hệ thống.
Để bảo đảm tính thống nhất và chặt chẽ, đại biểu Quốc hội đề nghị đề nghị cơ quan soạn thảo nghiên cứu rà soát quy định rõ ràng và thống nhất về các trường hợp tổ chức bảo hiểm tiền gửi được vay đặc biệt từ Ngân hàng Nhà nước Việt Nam.
Tại khoản 2 Điều 38 dự thảo Luật quy định tổ chức bảo hiểm tiền gửi xây dựng phương án tăng phí bảo hiểm gửi để bù đắp phần vay đặc biệt của Ngân hàng Nhà nước. Các đại biểu tán thành với quy định của dự thảo về áp dụng cơ chế tăng phí bảo hiểm tiền gửi để bù đắp khoản vay đặc biệt. Vì khi bảo hiểm tiền gửi được Ngân hàng Nhà nước cho vay đặc biệt, việc các tổ chức tín dụng lành mạnh còn lại phải đóng góp thêm phí là cần thiết để bảo đảm nguyên tắc dùng nguồn lực thị trường để xử lý vấn đề của thị trường, tránh tình trạng rút tiền hàng loạt tại ngân hàng lành mạnh, bảo đảm niềm tin của người gửi tiền.
Tuy nhiên, nhìn ở góc độ khác, đại biểu Nguyễn Thành Nam (Đoàn Phú Thọ) nêu quan điểm, việc tăng phí bảo hiểm tiền gửi sẽ tác động trực tiếp đến hoạt động của các tổ chức tham gia bảo hiểm tiền gửi, làm tăng chi phí hoạt động, ảnh hưởng đến lợi nhuận của tổ chức tham gia bảo hiểm tiền gửi, buộc các tổ chức tham gia bảo hiểm tiền gửi phải điều chỉnh kế hoạch tài chính kinh doanh.
Nếu mức tăng không được kiểm soát hoặc áp dụng trong thời gian dài sẽ có thể tác động tiêu cực đến hoạt động của hệ thống các tổ chức tham gia bảo hiểm tiền gửi và tính cạnh tranh của toàn hệ thống, tạo áp lực tài chính cho các tổ chức tham gia bảo hiểm gửi.
Vì vậy, để bảo đảm các cơ chế trên được thực thi một cách hiệu quả, minh bạch và có kỷ luật thị trường, đại biểu đề nghị bổ sung, làm rõ một số quy định mang tính nguyên tắc, định hướng và ràng buộc ngay trong luật. Theo đó, trong phương án tăng phí quy định tại khoản 2 Điều 38 cần xác định rõ các tiêu chí về mức tăng phí, thời hạn áp dụng tăng phí, điều kiện áp dụng và thông báo công khai để đảm bảo tính minh bạch. Đồng thời, tạo điều kiện cho các tổ chức tham gia bảo hiểm tiền gửi chủ động lập kế hoạch kinh doanh dài hạn.
Ngoài ra, tại khoản 3 Điều 38 của dự thảo Luật, cần xác định rõ trách nhiệm của Thống đốc Ngân hàng Nhà nước trong việc hướng dẫn cho tổ chức bảo hiểm tiền gửi vay đặc biệt. Nội dung hướng dẫn phải thể hiện được ngưỡng điều kiện tài chính cụ thể, để tổ chức bảo hiểm tiền gửi được phép đề nghị vay đặc biệt, nhất là chỉ sau khi đã tối đa hóa các nguồn lực khác theo quy định; giới hạn mức tăng phí bảo hiểm tiền gửi tối đa để bù đắp phần vay đặc biệt.
Đồng thời, phải giới hạn thời gian áp dụng, phương án tăng phí, khung thời gian hoàn trả tối đa cho khoản vay đặc biệt; khẳng định khoản vay đặc biệt phải được ưu tiên tuyệt đối sử dụng cho mục đích chi trả tiền gửi, không áp dụng vào các mục tiêu can thiệp thị trường khác. Về lâu dài, cần áp áp dụng cơ chế phí bảo hiểm tiền gửi phân biệt thay cho cơ chế phí bảo hiểm tiền gửi đồng hạng như hiện nay.
“Việc xây dựng luật và phân quyền phải đi đôi với việc thiết lập cơ chế kiểm soát chặt chẽ và hiệu quả, bằng cách bổ sung, làm rõ một số quy định mang tính nguyên tắc, định hướng và ràng buộc trong luật. Chúng ta sẽ tạo ra một hành lang pháp lý vững chắc bảo đảm khoản vay đặc biệt là một công cụ ổn định, hệ thống, hiệu quả chứ không phải là một lối thoát tài chính dễ dãi, thực hiện được mục tiêu kép là bảo vệ người gửi tiền, duy trì kỷ luật thị trường và an toàn toàn hệ thống tín dụng”, đại biểu Nguyễn Thành Nam nói.
Giải trình nội dung này, Thống đốc Nguyễn Thị Hồng khẳng định, việc tăng phí bảo hiểm tiền gửi chỉ được thực hiện trong các trường hợp đặc biệt và khi nguồn quỹ dự phòng nghiệp vụ không đủ chi trả bảo hiểm tiền gửi, mà phải vay đặc biệt của Ngân hàng Nhà nước để chi trả cho người gửi tiền. Điều này nhằm ngăn ngừa rủi ro lan truyền và bảo đảm tốt nhất quyền lợi của người gửi tiền.
Về hạn mức bảo hiểm, theo Thống đốc Ngân hàng Nhà nước, vấn đề này phụ thuộc vào tình hình kinh tế, số dư bình quân của tiền gửi được bảo hiểm cũng như khả năng chi trả của quỹ bảo hiểm tiền gửi. “Các tiêu chí này có thể thay đổi theo từng thời kỳ và dự thảo luật giao Ngân hàng Nhà nước quy định hạn mức bảo hiểm tiền gửi để tăng cường tính chủ động, linh hoạt và phù hợp với thực tế”, Thống đốc Nguyễn Thị Hồng cho biết.