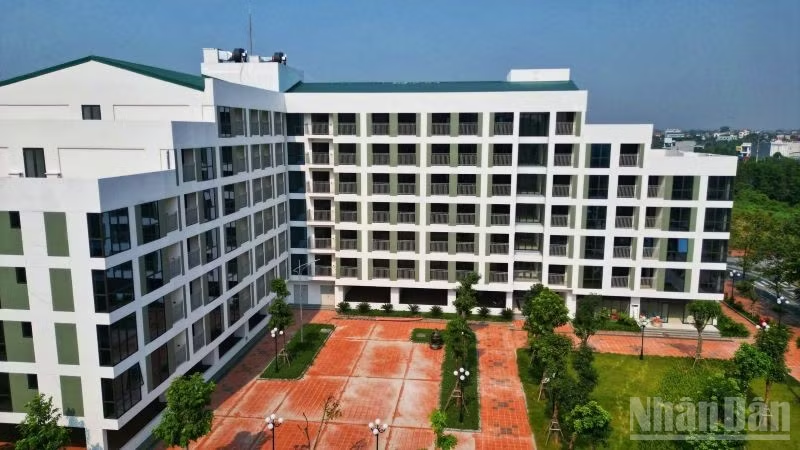
Thông tin về lãi suất cho vay mua nhà ở xã hội tại một hội thảo vừa mới đây về nhà ở xã hội, ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước Việt Nam cho biết, lãi suất ưu đãi của chương trình được xác định dựa trên mặt bằng lãi suất của các ngân hàng thương mại nhà nước, thay vì tính trung bình toàn bộ hệ thống. Cách tính này giúp mặt bằng lãi suất ưu đãi ổn định hơn và thấp hơn so với mức trung bình của toàn thị trường.
Cụ thể, dòng vốn tín dụng dành cho nhà ở xã hội đang được các tổ chức tín dụng đẩy mạnh, với tổng dư nợ lên tới hàng chục nghìn tỷ đồng và nhiều cam kết giải ngân mới.
Tại Ngân hàng Chính sách xã hội, tổng dư nợ cho vay các đối tượng chính sách về nhà ở hiện đạt khoảng 25.000 tỷ đồng, trong đó khoảng 20.500 tỷ đồng được triển khai theo Nghị định 100, phần còn lại 4.800 tỷ đồng thuộc các chương trình cho vay chính sách khác.
Tại khối ngân hàng thương mại, tổng dư nợ cho vay nhà ở xã hội đạt khoảng 16.000 tỷ đồng, gồm 9.000 tỷ đồng theo cơ chế tín dụng thông thường và gần 7.000 tỷ đồng thuộc chương trình cho vay theo Nghị quyết 33 với sự tham gia của 9 ngân hàng. Mặc dù dư nợ của gói vay theo Nghị quyết 33 hiện ở mức gần 7.000 tỷ đồng, song doanh số giải ngân thực tế đã đạt khoảng 8.293-8.297 tỷ đồng, và các ngân hàng đã ký cam kết cho vay hơn 20.500 tỷ đồng cho các dự án nhà ở xã hội.
Khoảng cách giữa mức cam kết và dư nợ thực tế chủ yếu do tiến độ triển khai dự án, bởi dòng vốn ngân hàng được giải ngân theo tiến độ thi công và nhu cầu thực tế. Khi các dự án tăng tốc xây dựng, dư nợ tín dụng sẽ tiếp tục tăng tương ứng.
Theo ông Nguyễn Xuân Bắc, một điểm nhấn đáng chú ý là chủ trương hỗ trợ người dưới 35 tuổi mua nhà, đang được Ngân hàng Nhà nước thiết kế lồng ghép vào gói tín dụng 120.000 tỷ đồng theo Nghị quyết 33, thay vì tách riêng quy mô vốn.
Cơ chế này cho phép mở rộng nguồn lực tín dụng khi nhu cầu thị trường tăng, thậm chí có thể huy động thêm các ngân hàng tham gia. Hiện dư nợ cho vay đối với người mua nhà dưới 35 tuổi mới đạt khoảng 240 tỷ đồng do chương trình triển khai sau, nhưng với chính sách tín dụng được thiết kế linh hoạt, phân khúc khách hàng trẻ được kỳ vọng sẽ tăng trưởng mạnh trong thời gian tới, góp phần thúc đẩy thị trường nhà ở xã hội.
Cũng theo ông Nguyễn Xuân Bắc, hiện có ba nhóm chính sách nổi bật đang được triển khai để thúc đẩy tín dụng cho nhà ở xã hội:
Thứ nhất, Ngân hàng Nhà nước đã quy định hệ số rủi ro đối với các khoản cho vay mua nhà ở xã hội thấp hơn so với các khoản vay bất động sản thương mại thông thường. Chính sách này giúp các ngân hàng thương mại giảm áp lực về hệ số an toàn vốn, qua đó khuyến khích các tổ chức tín dụng tích cực cho vay đối với lĩnh vực nhà ở xã hội.
Thứ hai, triển khai các chương trình tín dụng ưu đãi dành riêng cho lĩnh vực này, trong đó có hai chương trình chính đang được thực hiện: Một là chương trình cho vay theo Nghị định 100 về phát triển và quản lý nhà ở xã hội. Chương trình này hiện được triển khai tại Ngân hàng Chính sách xã hội, tập trung hỗ trợ các đối tượng mua, thuê mua nhà ở xã hội hoặc xây dựng, cải tạo nhà ở. Mức lãi suất cho vay hiện nay khoảng 5,4%/năm, với thời hạn vay tối đa lên tới 25 năm. Trong khi đó, chương trình tín dụng theo Đề án 1 triệu căn nhà ở xã hội, thường được gọi là gói tín dụng 120.000 tỷ đồng (sau đó mở rộng lên quy mô lớn hơn). Chương trình này được triển khai thông qua các ngân hàng thương mại để cho vay đối với cả chủ đầu tư dự án và người mua nhà. Lãi suất cho vay được quy định thấp hơn từ 1,5-2% so với lãi suất cho vay trung bình trên thị trường.
Thứ ba, Ngân hàng Nhà nước cũng đã có những cơ chế điều hành nhằm tạo điều kiện thuận lợi cho các ngân hàng thương mại mở rộng tín dụng đối với lĩnh vực nhà ở xã hội, đồng thời khuyến khích các tổ chức tín dụng tích cực tham gia các chương trình ưu đãi.
Liên quan việc xây dựng cơ chế lãi suất ổn định, dài hạn cho người mua nhà ở xã hội, Phó Vụ trưởng Nguyễn Xuân Bắc nhấn mạnh, đây là vấn đề hết sức cần thiết. Đối tượng mua nhà ở xã hội thường có thu nhập thấp hoặc trung bình, khả năng tài chính hạn chế hơn so với người mua nhà ở thương mại.
“Vì vậy, việc thiết kế cơ chế lãi suất ưu đãi và ổn định trong thời gian dài sẽ giúp người dân yên tâm vay vốn và có khả năng trả nợ tốt hơn. Trên thực tế, các chương trình tín dụng hiện nay đều đang đi theo hướng này. Thí dụ, với chương trình cho vay theo Nghị định 100, người mua nhà được vay với lãi suất khoảng 5,4%/năm và thời hạn vay tối đa lên tới 25 năm. Đây là mức lãi suất thấp và ổn định so với mặt bằng chung của thị trường”, ông Nguyễn Xuân Bắc nói.
Đối với chương trình tín dụng triển khai qua các ngân hàng thương mại, lãi suất cho vay đối với người mua nhà ở xã hội được quy định thấp hơn khoảng 2% so với lãi suất cho vay bình quân của các ngân hàng thương mại nhà nước. Trong khi đó, đối với chủ đầu tư dự án, mức ưu đãi lãi suất khoảng 1,5%.
Đáng chú ý, lãi suất ưu đãi của chương trình được xác định dựa trên mặt bằng lãi suất của các ngân hàng thương mại nhà nước, thay vì tính trung bình toàn bộ hệ thống. Cách tính này giúp mặt bằng lãi suất ưu đãi ổn định hơn và thấp hơn so với mức trung bình của toàn thị trường.
Về thời gian áp dụng ưu đãi, chủ đầu tư dự án nhà ở xã hội được hưởng lãi suất ưu đãi trong khoảng 3 năm. Đối với người mua nhà, thời gian ưu đãi là 5 năm. Riêng nhóm người trẻ dưới 35 tuổi còn được hỗ trợ thêm 10 năm tiếp theo với mức lãi suất thấp hơn khoảng 1% so với lãi suất cho vay của các ngân hàng thương mại nhà nước. Như vậy, tổng thời gian được hưởng ưu đãi có thể lên tới 15 năm.