Định vị tài chính tiêu dùng

Trong 10 năm qua, tổng dư nợ cho vay tiêu dùng (CVTD) đã tăng khoảng ba lần. Song nếu so các quốc gia trong khu vực, tỷ trọng tín dụng tiêu dùng (TDTD) của Việt Nam chưa cao. Nhiều chuyên gia kinh tế cho rằng, trong bối cảnh nền kinh tế dần phục hồi sau đại dịch, CVTD là ngành có nhiều cơ hội bứt phá. Tiềm năng tăng trưởng còn rất lớn, song cần có sự nhất quán trong việc định vị và hỗ trợ thị trường này phát triển lành mạnh.

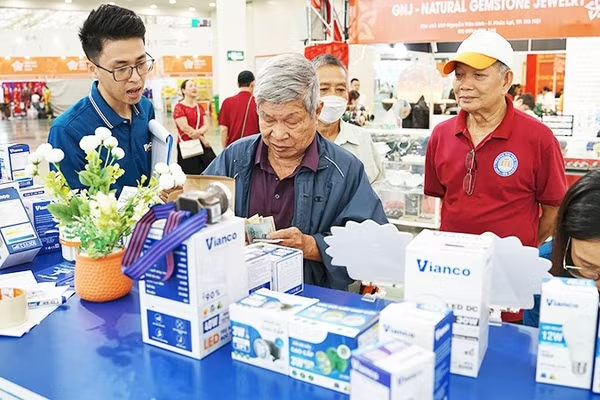
Tài chính tiêu dùng góp phần mở rộng thị trường tiêu dùng, thúc đẩy sản xuất.

Đã có sự thay đổi cả về chất và lượng

Theo số liệu của Ngân hàng Nhà nước (NHNN) Việt Nam, tính đến cuối năm 2020, tổng dư nợ TDTD ước đạt 1,8 triệu tỷ đồng, chiếm khoảng 20% tổng dư nợ nền kinh tế. Trong 5 năm qua, TDTD tăng trung bình 20%/năm, còn nếu so năm 2012, dư nợ TDTD đã tăng 2,5 lần.

Tại cuộc tọa đàm “Tài chính tiêu dùng - Sức sống mới sau hơn 10 năm phát triển”, Phó vụ trưởng Tín dụng các ngành kinh tế, NHNN Phạm Thị Thanh Tùng cho biết, CVTD trong 10 năm qua luôn cao hơn tăng trưởng dư nợ cho vay chung toàn nền kinh tế, tăng trưởng bình quân giai đoạn 2010 - 2020 đạt 33,7%/năm, trong khi tốc độ tăng dư nợ tín dụng chung toàn nền kinh tế đạt 17,3%/năm.

Chuyên gia kinh tế trưởng BIDV Cấn Văn Lực, thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ quốc gia nhận xét, TDTD tại Việt Nam đã có bước phát triển nhảy vọt, dư nợ toàn hệ thống tổ chức tín dụng cuối năm 2020 đạt khoảng 1,8 triệu tỷ đồng, chiếm 20% tổng dư nợ nền kinh tế, gấp 2,5 lần năm 2012 (8%). Trong 5 năm qua, TDTD tăng trưởng khoảng 20%/năm, tương đối tích cực so tín dụng toàn ngành (tăng 15,4%). Tuy nhiên, nếu bóc tách phần tín dụng bất động sản, nhà ở thì TDTD tại Việt Nam chỉ khoảng 800.000 tỷ đồng, chiếm 8,7% tổng dư nợ của nền kinh tế, thấp hơn nhiều so các nước như: Trung Quốc, Thái-lan, Indonesia, Hàn Quốc… khi tỷ trọng TDTD chiếm từ 15 - 35% tổng dư nợ.

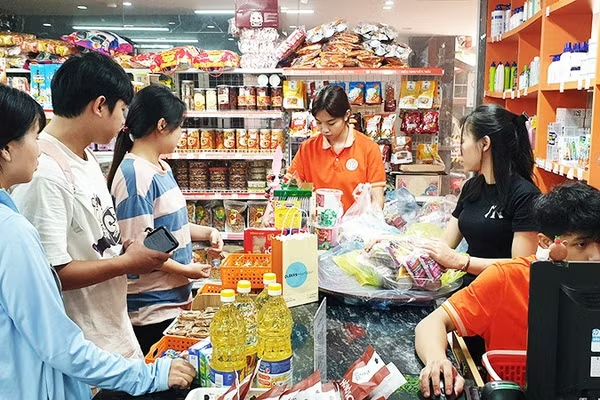
Thống kê của NHNN cho thấy, đến cuối năm 2020, có 16 công ty tài chính đăng ký hoạt động với tổng số vốn điều lệ khoảng 22.000 tỷ đồng. Mạng lưới hoạt động của các công ty tài chính ngày càng phát triển và có xu hướng tiếp cận gần gũi hơn với khách hàng thông qua các cửa hàng phân phối, đại lý hàng hóa phủ rộng như: Điện máy xanh, Thế giới di động… 

Trong đó, FE Credit hiện là công ty dẫn đầu thị trường Việt Nam (khoảng 52% thị phần) với hơn 19.000 điểm bán trên toàn quốc, 9.500 đối tác chiến lược và phục vụ hơn 11 triệu khách hàng, tổng dư nợ đến cuối năm 2020 đạt khoảng 66.000 tỷ đồng, lợi nhuận trước thuế đạt khoảng 4.500 tỷ đồng và nằm trong tốp 20 doanh nghiệp tư nhân có lợi nhuận tốt nhất năm 2020. 

Không chỉ các chuyên gia nghiên cứu, mà bản thân các công ty TCTD cũng đánh giá rất cao tiềm năng tăng trưởng của thị trường CVTD. Tổng giám đốc FE Credit Kalidas Ghose nhận định, mặc dù thị trường TCTD Việt Nam những năm qua có tốc độ phát triển rất nhanh, song quy mô thị trường chưa tương xứng tiềm năng của dân số Việt Nam. Với quy mô dân số gần 100 triệu người, 60% người dân có thu nhập thấp và trung bình, thị trường CVTD của Việt Nam được kỳ vọng sẽ tăng trưởng mạnh hơn các nước trong khu vực. Tốc độ tăng trưởng của thị trường này sẽ ở mức hai đến ba lần so hiện tại. 

Góp phần làm ổn định xã hội

Nhu cầu vay tiền của người dân để chi tiêu, mua sắm rất lớn, nhưng không dễ đáp ứng được điều kiện của các tổ chức tín dụng. Các ngân hàng đều có cơ chế chặt chẽ để bảo đảm an toàn cho khoản vay nên đây là cơ hội cho tín dụng đen phát triển. Sự nhức nhối của tín dụng đen liên quan đến hoạt động cho vay nặng lãi với lãi suất từ 250 - 365%/năm, đơn cử như chuyên án tín dụng đen vừa được Công an tỉnh Quảng Bình đấu tranh phá án vào đầu năm 2021, hay hoạt động đòi nợ thuê theo kiểu “xã hội đen” đang gia tăng. Nạn tín dụng đen đòi hỏi cấp thiết phải có giải pháp và TCTD với dư địa phát triển còn lớn được coi là một trong những lời giải. Kỳ vọng sự phát triển mạnh mẽ của các công ty TCTD sẽ là bàn đạp đẩy lùi được tình trạng cho vay nặng lãi và tín dụng đen.

Thực tế, các công ty tài chính xuất hiện với điểm mạnh là giải quyết nhanh chóng thủ tục đầu vào cho khách hàng, giải ngân nhanh và thường cho vay tín chấp, đã thu hút được nhiều đối tượng khách hàng cá nhân, những người có thu nhập từ thấp đến trung bình.

Lý giải nguyên nhân tín dụng đen vẫn tồn tại, bà Phạm Thị Thanh Tùng cho rằng, các công ty tài chính, các ngân hàng vẫn phải bảo đảm chất lượng nợ, an toàn vốn, nên không thể cho vay bằng mọi giá. Bên cạnh đó, nhiều người dân vùng sâu, vùng xa do thiếu thông tin, nên bị sa bẫy tín dụng đen... Nếu TDTD phát triển và tới gần hơn với người dân, không để các hình thức tín dụng đen tiếp cận với một bộ phận khách hàng chưa phân biệt được các tổ chức được cấp phép về tín dụng thì sẽ góp phần làm ổn định xã hội.

Cùng quan điểm này, chuyên gia Cấn Văn Lực cho rằng, sự phát triển của lĩnh vực TCTD đang giúp nền kinh tế có thêm nguồn vốn tín dụng hữu hiệu, giúp mở rộng tiêu dùng, thúc đẩy sản xuất phát triển, gia tăng hàng hóa và tiêu dùng nội địa, góp phần quan trọng vào đẩy lùi hiện tượng tín dụng đen, ổn định đời sống xã hội của người dân. Đồng thời, thị trường TDTD góp phần phát triển hệ thống tài chính Việt Nam cùng với việc phát triển thanh toán không dùng tiền mặt, tài chính toàn diện.

Lấy thí dụ ở một số nước có tỷ lệ CVTD chiếm tới 40 - 47% tổng dư nợ cho vay, chuyên gia kinh tế Lê Xuân Nghĩa cho rằng, không chỉ góp phần ngăn chặn tín dụng đen, những năm qua, CVTD nói chung và nhóm công ty TCTD nói riêng đã kích thích sản xuất tiêu dùng, từ đó thúc đẩy sản xuất, kinh doanh phát triển. 

Ở góc nhìn khác, theo Phó Viện trưởng Nghiên cứu quản lý kinh tế T.Ư (CIEM) Phan Đức Hiếu, nếu đặt vấn đề TCTD góp phần đẩy lùi tín dụng đen, thì TCTD có góp phần đẩy lùi tín dụng đen bởi có tính liên quan, nhưng chưa chắc là công cụ chính. Năm 2018, Thống đốc NHNN đã có Văn bản số 563/NHNN-TTGSNH gửi các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài yêu cầu chấn chỉnh hoạt động CVTD, tổ chức tín dụng phải kiểm soát tốt chất lượng TDTD; nâng cao hiệu quả công tác xét duyệt hồ sơ, đặc biệt là các điều kiện vay vốn để hạn chế rủi ro phát sinh; giám sát chặt chẽ việc sử dụng vốn CVTD nhưng thực chất là để đầu tư, kinh doanh bất động sản, chứng khoán.

Cơ hội để tài chính tiêu dùng tăng tốc

Trong Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 được Thủ tướng Chính phủ phê duyệt, có định hướng phổ cập các sản phẩm, dịch vụ tài chính cơ bản do các tổ chức được cấp phép cung ứng, bao gồm: thanh toán, chuyển tiền, tiết kiệm, tín dụng, bảo hiểm. 

Theo ông Cấn Văn Lực, thị trường TCTD Việt Nam đang có năm cơ hội lớn để phát triển. Thứ nhất, tiềm năng phát triển thị trường TCTD là rất lớn, bởi triển vọng phục hồi, tăng trưởng kinh tế (6,5 - 7%/năm trong giai đoạn 2021 - 2030), tăng thu nhập của người dân (khoảng 6%/năm đến năm 2030) là tương đối khả quan. Thứ hai, Chính phủ chủ trương phát triển lành mạnh thị trường TCTD, qua đó góp phần kích cầu tiêu dùng, giảm tín dụng đen. Thứ ba, nhu cầu, định hướng phát triển ngân hàng bán lẻ, trong đó có tín dụng cá nhân của các tổ chức tín dụng cùng với định hướng phát triển, đa dạng hóa sản phẩm của các công ty tài chính sẽ giúp thị trường TCTD phát triển mạnh mẽ hơn. Thứ tư, văn hóa tiêu dùng, vay mượn của người dân ngày càng thay đổi. Những năm gần đây, nền kinh tế tăng trưởng cao, thu nhập bình quân đầu người tăng lên, nên nhu cầu tiêu dùng, mua sắm gia tăng, khiến nhu cầu tín dụng, TCTD gia tăng. Thứ năm, quá trình chuyển đổi số mạnh mẽ tạo ra nhiều cơ hội cho thị trường TCTD phát triển theo hướng hiện đại, đa dạng hóa sản phẩm, tăng trải nghiệm khách hàng, tiết giảm chi phí và tăng khả năng tiếp cận cho khách hàng.

Ông Cấn Văn Lực cho rằng, một trong những giải pháp phát triển thị trường TCTD lành mạnh, bền vững, đó là các công ty tài chính rà soát, điều chỉnh chiến lược kinh doanh; phát triển mô hình kinh doanh mới phù hợp xu hướng thị trường trong và sau dịch Covid-19. Ngoài các điều kiện thuận lợi của thị trường, muốn phát triển, TCTD cũng cần sự hỗ trợ của cơ quan quản lý, đặc biệt là về hoàn thiện hành lang pháp lý bảo vệ cả bên vay và bên cho vay, tạo điều kiện cho các công ty TCTD quy mô nhỏ và vừa phát triển để thị trường thêm đa dạng, sớm hoàn thiện cơ sở dữ liệu dân cư quốc gia để đẩy nhanh quá trình phát triển tài chính số...

Bà Phạm Thị Thanh Tùng cho hay, để định vị và hỗ trợ thị trường TCTD phát triển lành mạnh, ngoài các cơ chế chính sách đã được ban hành, NHNN đang trình Chính phủ Nghị định về cơ chế quản lý thử nghiệm có kiểm soát cho hoạt động tài chính công nghệ, trình Nghị định thay thế Quyết định số 20/2017/QĐ-TTg về hoạt động tài chính vi mô. Thời gian tới, NHNN sẽ tiếp tục chỉ đạo các tổ chức tài chính tập trung nguồn vốn, đáp ứng kịp thời, đầy đủ nhu cầu vay vốn hợp pháp của người dân; đẩy mạnh ứng dụng khoa học, công nghệ, phát triển các dịch vụ cho vay, thanh toán trực tuyến, gắn với cải cách thủ tục hành chính, đơn giản quy trình, thủ tục vay vốn để tạo điều kiện cho mọi tầng lớp nhân dân dễ dàng tiếp cận nguồn vốn TCTD chính thức với lãi suất ưu đãi.
Có thể bạn quan tâm

Sầu riêng tiếp tục là một trong những động lực quan trọng của xuất khẩu rau quả. Ảnh: NGUYỆT ANH

Ngành rau quả hướng tới cột mốc mới

Từ đà tăng trưởng của các nhóm hàng chủ lực, sự mở rộng của thị trường và nguồn cung thuận lợi trong những tháng cuối năm, ngành rau quả đang đứng trước cơ hội bứt phá, hướng tới một cột mốc mới về kim ngạch xuất khẩu.

Sản phẩm UAV của doanh nghiệp Việt được giới thiệu tại triển lãm công nghệ. Ảnh: HẢI NAM

Đổi mới sáng tạo và khoảng cách từ xuất khẩu đến sở hữu

Việt Nam đứng đầu thế giới về tỷ trọng xuất khẩu công nghệ cao, nhưng chỉ đứng thứ 110 về thu nhập từ sở hữu trí tuệ. Một nghịch lý nổi lên khi chúng ta mạnh về sản xuất và xuất khẩu, nhưng còn yếu về khả năng tạo ra và thu giá trị từ tài sản trí tuệ.

Nhiều ngân hàng thông qua chủ trương thành lập ngân hàng con 100% vốn tại VIFC. Ảnh: NAM ANH

Cuộc đua mới tại Trung tâm Tài chính quốc tế

Kế hoạch thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam của MSB và nhiều ngân hàng khác đang mở ra khả năng xuất hiện thêm các ngân hàng mới. Xu hướng này đi đến đâu còn phụ thuộc điều kiện cấp phép, năng lực tài chính và khả năng thu hút khách hàng của từng ngân hàng.

Nhà đầu tư đang nghĩ gì?

Việc thị trường chứng khoán (TTCK) chưa khởi sắc đang khiến các nhà đầu tư (NĐT) có những suy nghĩ, hành động khác nhau.

Định hình công nghiệp biểu diễn

Đảng và Nhà nước đang chủ trương phát triển công nghiệp văn hóa, nên việc chuyên môn hóa, hay công nghiệp hóa từng lĩnh vực trong đó là xu thế tất yếu. Công nghiệp biểu diễn trong thời gian qua đã cho thấy nhiều tín hiệu tích cực.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Các hoạt động xúc tiến thương mại giúp doanh nghiệp mở rộng thị trường. Ảnh: NGUYỆT ANH

Gỡ điểm nghẽn, mở đường cho doanh nghiệp

Cả nước hiện có hơn 1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, tạo việc làm cho hơn 17,6 triệu lao động và chiếm khoảng 55% tổng thu ngân sách. Trong bối cảnh yêu cầu tăng trưởng ngày càng cao, khu vực doanh nghiệp tiếp tục là động lực quan trọng của nền kinh tế.

Mã QR giúp du khách thuận tiện trong mua sắm. Ảnh: NAM HẢI

Thuận dòng chi tiêu của du khách

Dòng khách quốc tế gia tăng kéo theo nhu cầu thanh toán thuận tiện tại các điểm đến. Thanh toán QR xuyên biên giới đang mở rộng, giúp du khách sử dụng phương thức quen thuộc để chi tiêu tại Việt Nam.

Ngoài nguồn vốn, đối tác quốc tế có thể mang đến kinh nghiệm về công nghệ, quản trị và kiểm soát rủi ro...

Vốn nước ngoài chờ “cửa” vào ngân hàng Việt

Từ cuộc đàm phán tăng sở hữu tại VPBank đến kế hoạch bán vốn của nhiều ngân hàng, dòng vốn nước ngoài đang chờ những thỏa thuận đủ hấp dẫn để đi xa hơn vào thị trường Việt Nam. Nhưng những thương vụ được chờ đợi vẫn phải vượt qua câu hỏi khó nhất: Mức giá nào đủ để cả bên mua lẫn bên bán “gật đầu”?

Một góc trang trại của Tập đoàn Y dược Sâm Ngọc Linh.

Cuộc đua giành một biểu tượng

Việt Nam có nhiều mặt hàng nông sản mang về hàng tỷ USD mỗi năm. Nhưng trong khi thế giới cạnh tranh bằng chip hay trí tuệ nhân tạo, một cuộc đua khác cũng âm thầm diễn ra. Đó là cuộc đua giành quyền sở hữu những cái tên không thể sao chép.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Bất ngờ “cổ dầu”

“Cổ dầu” là cách gọi của một số nhà đầu tư (NĐT) dành cho nhóm cổ phiếu (CP) ngành dầu khí. Trong khoảng hai tháng qua, đây là nhóm CP có suất sinh lời cao bậc nhất thị trường chứng khoán (TTCK).

Động lực tăng trưởng nhìn từ âm nhạc truyền thống

Các lĩnh vực nghệ thuật truyền thống, trong đó có âm nhạc, luôn đóng vai trò quan trọng không chỉ trong bảo tồn, phát triển văn hóa, mà còn góp phần tạo ra động lực cho tăng trưởng kinh tế, xây dựng thương hiệu cho quốc gia và địa phương.

Tín dụng tam nông qua các thời kỳ đổi mới

Tín dụng tam nông qua các thời kỳ đổi mới

Đồng hành với quá trình đổi mới kinh tế nông thôn, dòng vốn tín dụng đóng vai trò làm “bà đỡ” giúp ngành nông nghiệp chuyển mình từ tự cung tự cấp sang sản xuất hàng hóa và hội nhập quốc tế.

 Tính đến ngày 31/5/2026, Ngân hàng chính sách xã hội đã giải ngân 32.059 tỷ đồng cho 69.204 khách hàng vay vốn.

Nhà chờ người mua, người mua chờ vốn

Trúng quyền mua nhà ở xã hội (NOXH) nhưng chưa thể vay vốn ưu đãi, nhiều gia đình đang lo ngại phải trả lại suất mua. Khi lịch thanh toán đã xác định mà thời điểm giải ngân còn bỏ ngỏ, vấn đề đặt ra là làm sao gắn tiến độ phát triển nhà ở với kế hoạch tín dụng.

Tài sản trí tuệ - Một trong những nguồn lực quan trọng nhất của doanh nghiệp. Ảnh: NAM NGUYỄN

Định giá để tạo lập thị trường tài sản trí tuệ

Việt Nam đã có hàng chục nghìn văn bằng sở hữu trí tuệ, nhưng phần lớn vẫn nằm trên giá hồ sơ hoặc trong sổ sách của các viện, trường. Khi Chính phủ đặt mục tiêu thí điểm định giá 100 quyền sở hữu trí tuệ (SHTT), thách thức nằm ở việc tạo ra cơ chế để tài sản vô hình thật sự bước vào thị trường.

Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Khởi đầu mới cho mối quan hệ cũ

Những năm gần đây, một số yếu tố đã đưa các quỹ đầu tư và công ty chứng khoán (CTCK) xích lại gần nhau hơn, hứa hẹn một thời kỳ “mặn nồng”.

Thách thức với bán lẻ đa trải nghiệm

Chỉ mới tháng 4 năm ngoái, hệ thống bán lẻ đa trải nghiệm Oh!Some xuất hiện tại Việt Nam với nhiều kỳ vọng. Nhưng chỉ sau hơn một năm hoạt động, những ngày gần đây đã xuất hiện thông tin về việc Oh!Some đóng một loạt cửa hàng đặt tại các trung tâm thương mại (TTTM) lớn.

Khám, chữa bệnh tại một bệnh viện ngoài công lập. Ảnh: NAM NGUYỄN

Mở rộng kênh vốn cho y tế tư nhân

Nhu cầu đầu tư lớn nhưng khả năng tiếp cận vốn còn hạn chế đang là điểm nghẽn với y tế tư nhân. Mở rộng các kênh vốn, trong đó có cho thuê tài chính là một hướng tháo gỡ.

Các doanh nghiệp cần kê khai và nộp thuế đầy đủ với cơ quan quản lý. Ảnh: NAM NGUYỄN

Nửa còn thiếu của cải cách môi trường kinh doanh

“Cửa vào” thị trường ngày càng rộng, nhưng “cửa ra” vẫn còn nhiều điểm nghẽn. Khi đặt mục tiêu có 2 triệu doanh nghiệp vào năm 2030, cải cách môi trường kinh doanh phải bảo đảm cả việc thành lập lẫn rút lui khỏi thị trường đều minh bạch, nhanh gọn.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Kịch tính phút chót

Ngày 21/9 được xem là thời điểm quan trọng của thị trường chứng khoán (TTCK) Việt Nam khi được FTSE Russell chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp. Các cổ phiếu (CP) của Việt Nam sẽ được phân bổ vào các rổ chỉ số toàn cầu của FTSE trong 4 đợt, bắt đầu từ 21/9 là đợt đầu tiên với tỷ trọng phân bổ là 10%.

Lực đẩy mới cho sách

Để sách có thể bán chạy, ngoài yếu tố chất lượng, cần có thêm sức hút. Xu hướng phát triển của mạng xã hội cũng như KOL (cá nhân có ảnh hưởng với công chúng), KOC (người tiêu dùng có tầm ảnh hưởng) đang định hình sức hút mới của sách.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.