Tín dụng tam nông qua các thời kỳ đổi mới

Đồng hành với quá trình đổi mới kinh tế nông thôn, dòng vốn tín dụng đóng vai trò làm “bà đỡ” giúp ngành nông nghiệp chuyển mình từ tự cung tự cấp sang sản xuất hàng hóa và hội nhập quốc tế.

Tín dụng tam nông qua các thời kỳ đổi mới

Bà Nguyễn Thị Phượng, nguyên Phó Tổng Giám đốc Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) chia sẻ với phóng viên Thời Nay về vai trò dẫn dắt của dòng tín dụng trong phát triển nông nghiệp, nông dân và nông thôn.

Phóng viên (PV): Thưa bà, nhìn lại lịch sử, sự ra đời của Agribank gắn liền với những bước ngoặt quan trọng nào của nền kinh tế nông nghiệp Việt Nam?

Bà Nguyễn Thị Phượng: Sự ra đời của Agribank gắn liền với cơ chế Khoán 10 (Nghị quyết 10-NQ/TW năm 1988 về Đổi mới quản lý kinh tế nông nghiệp - PV). Cùng lúc đó, Hội đồng Bộ trưởng quyết định thành lập Ngân hàng Phát triển nông nghiệp (tiền thân của Agribank), tách ra từ hệ thống Ngân hàng Nhà nước để chuyển sang mô hình ngân hàng thương mại. Từ chỗ chỉ cấp phát vốn theo kế hoạch, chúng tôi phải tự huy động vốn để cho vay và bắt đầu có sản phẩm cho vay đến hộ sản xuất.

PV: Thời điểm mới thành lập, ngân hàng đã phải đối mặt với những thách thức gì về nguồn lực và con người?

Bà Nguyễn Thị Phượng: Lúc đó Agribank là một ngân hàng rất bé, nguồn vốn chỉ có khoảng 1.500 tỷ đồng nhưng phải phục vụ hệ thống cả nước. Thách thức lớn nhất là bộ máy nhân sự. Khi chia tách, chúng tôi gánh một lượng cán bộ rất đông, khoảng 30.000 người, phần lớn chỉ có trình độ sơ cấp hoặc bộ đội phục viên.

Năm 1990, Agribank đã có một quyết sách lịch sử khi trình Chính phủ cho 10.000 cán bộ nghỉ theo Quyết định 176 để giảm biên chế và thực hiện trẻ hóa đội ngũ. Tôi thuộc lứa sinh viên đại học chính quy đầu tiên được tuyển vào giai đoạn đó. Lãnh đạo lúc bấy giờ, như bác Tổng Giám đốc Phạm Văn Thực, rất quyết tâm phải đào tạo cán bộ có trình độ, ngoại ngữ để “vươn tay ra nước ngoài”, tiếp cận các tổ chức tín dụng quốc tế như Ngân hàng Phát triển châu Á (ADB), Ngân hàng Thế giới (World Bank) hay Tổ chức Lương thực và Nông nghiệp LHQ (FAO)…

PV: Bà có thể chia sẻ về câu chuyện “khai phá” những mảng nghiệp vụ mới khi Việt Nam bắt đầu xuất khẩu lương thực?

Bà Nguyễn Thị Phượng: Vào những năm 90 thế kỷ trước, Việt Nam chuyển mình từ quốc gia thiếu đói sang xuất khẩu lương thực. Khi đó, nếu nói về xuất nhập khẩu, người ta chỉ nghĩ đến Ngân hàng Ngoại thương. Tuy nhiên, lãnh đạo Agribank lúc ấy tin rằng thế hệ trẻ có thể khai phá mảng này.

Dù học chuyên ngành tín dụng nhưng tôi được phân sang mảng ngoại hối. Chúng tôi phải vừa làm vừa học, học lớp buổi tối ở Trường Ngoại thương, học từ các chuyên gia ngân hàng bạn và các khóa đào tạo của nước ngoài. Tôi là một trong những người đầu tiên viết giáo trình đào tạo ngược lại cho cán bộ chi nhánh khi mới 25 tuổi. Chúng tôi xây dựng các nghiệp vụ thanh toán xuất khẩu lương thực, thủy sản và mở mạng lưới ngân hàng đại lý quốc tế. Từ những mảng khai phá đầu tiên ở Hà Nội và Thành phố Hồ Chí Minh, nghiệp vụ này đã lan tỏa ra cả nước. Agribank dần trở thành “bà đỡ” cho cả sản xuất lẫn xuất khẩu nông sản.
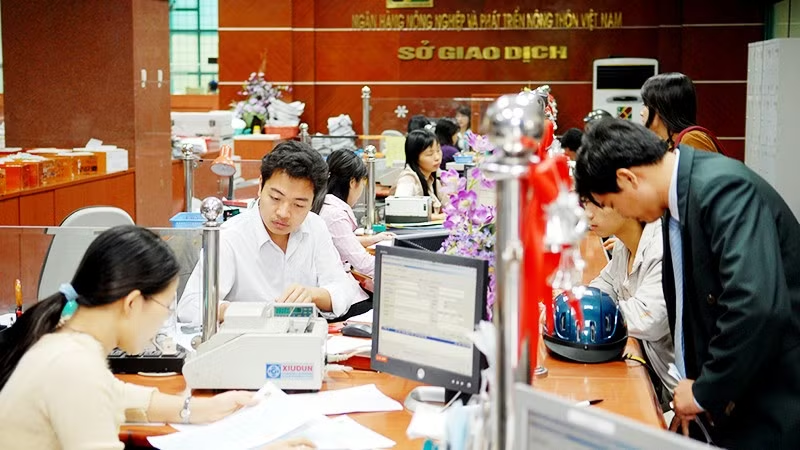
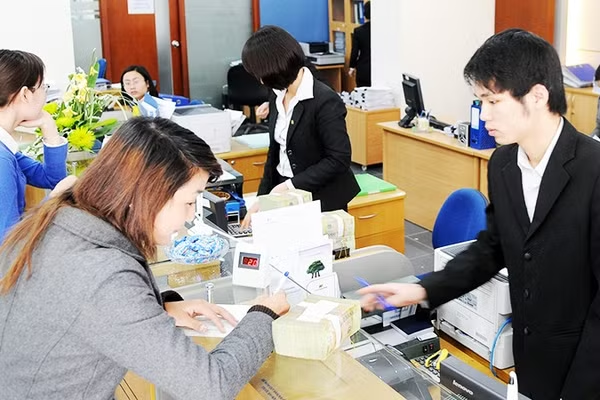
82.jpg
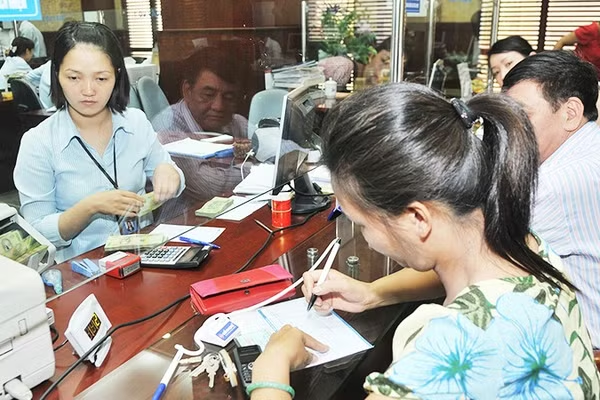
Khách hàng giao dịch tại Ngân hàng Nông nghiệp và phát triển nông thôn. Ảnh NGUYỆT ANH

PV: Bà từng chia sẻ câu chuyện, thời gian đầu, cán bộ ngân hàng phải “thuyết phục” người nông dân vay tiền?

Bà Nguyễn Thị Phượng: Đúng vậy, giai đoạn đầu người dân rất sợ vay tiền. Họ lo không có khả năng trả nợ. Có người vay về rồi lại gói chặt tiền cất đi. Đến hạn, họ lại mang đúng số tiền đó ra trả ngân hàng.

Để giải quyết, Agribank đã phối hợp với chính quyền, các đoàn thể như Hội Phụ nữ, Hội Cựu chiến binh để thành lập các tổ vay vốn. Trong các tổ này, bà con học hỏi cách làm ăn của nhau, cán bộ ngân hàng đến hướng dẫn quy trình và tư vấn vay vốn để làm gì cho hiệu quả. Mô hình này cực kỳ thành công, đến nay có khoảng 50.000 tổ vay vốn trên khắp cả nước. Tín dụng không chỉ là tiền, mà còn là sự tư vấn. Cán bộ tín dụng tiếp xúc nhiều mô hình, biết đâu là dự án vướng mắc, đâu là dự án thành công để phổ biến lại cho bà con.

PV: Hiện nay, khi bước vào kỷ nguyên số, Agribank triển khai các dịch vụ hiện đại như mã QR hay ngân hàng số ở nông thôn gặp những khó khăn gì?

Bà Nguyễn Thị Phượng: Khó khăn lớn nhất ở vùng sâu, vùng xa là hạ tầng viễn thông và chi phí. Nhiều nơi kéo đường điện đã khó, nói gì đến lắp wifi cho từng hộ gia đình. Khoảng cách giữa các nhà ở miền núi rất xa, người dân thường phải ra ủy ban xã, điểm trường hoặc chợ mới có sóng.

Dù đã có ứng dụng điện thoại đầy đủ tính năng, nhưng thói quen bà con vẫn gắn chặt với tiền mặt. Agribank phải duy trì hơn 3.000 máy ATM, chi phí vận hành và nạp tiền mặt rất lớn. Trước đây, chúng tôi còn có mô hình ngân hàng lưu động bằng xe ô-tô chuyên dùng, được hỗ trợ vốn từ WB, ADB. Những chiếc xe này như một chi nhánh ngân hàng di động, có đầy đủ tính năng rút tiền, gửi tiền, mở tài khoản, đến từng bản làng xa nhất.

PV: Agribank thường được nhắc đến với tính chất “bà đỡ” tam nông và vai trò “an sinh xã hội” trong kinh doanh. Bà có thể nói rõ hơn về điều này?

Bà Nguyễn Thị Phượng: Với quy mô của mình, nếu chỉ thuần túy chạy theo lợi nhuận như các ngân hàng cổ phần, Agribank có thể đạt con số cao hơn nhiều. Nhưng chúng tôi phải gánh vác trách nhiệm an sinh xã hội.

Đối tượng của chúng tôi là nông dân với những món vay rất nhỏ lẻ, từ vài chục triệu đồng, chi phí hoạt động vì thế rất cao. Chúng tôi tài trợ hàng trăm tỷ đồng mỗi năm cho y tế, giáo dục, xây trường học, trạm xá. Đặc biệt, sự nhân văn thể hiện ở cách xử lý nợ. Ở quê, người nông dân chỉ có một ngôi nhà, lại là nơi thờ tự bao đời. Chúng tôi rất hạn hữu việc siết nợ tài sản. Thay vào đó, ngân hàng tìm cách cơ cấu lại nợ, giãn nợ, tạo điều kiện cho họ vay khoản mới để vực dậy sản xuất, trả nợ dần.

PV: Trong bối cảnh đô thị hóa mạnh mẽ, vai trò của Agribank đang dịch chuyển như thế nào?

Bà Nguyễn Thị Phượng: Khi nông thôn chuyển mình, chúng tôi cũng dịch chuyển từ cho vay hộ gia đình sang cho vay kinh tế trang trại, các doanh nghiệp nông nghiệp và cả những tập đoàn kinh tế lớn chuyên sâu về nông nghiệp.

Chúng tôi cũng tiên phong trong các chương trình sản xuất nông nghiệp sạch, đạt chuẩn chất lượng để xuất khẩu sang các thị trường khó tính. Agribank chấp nhận hy sinh lợi nhuận, đưa lãi suất xuống thấp để khuyến khích bà con áp dụng mô hình VietGAP, sản xuất có trách nhiệm. Hiện nay, “Đồng hành cùng Tam nông” không chỉ là slogan mà là văn hóa ngấm sâu vào mỗi cán bộ. Dù kinh tế có đô thị hóa, Agribank vẫn sẽ là “vô-lăng” dẫn dắt nguồn vốn, bảo đảm nông nghiệp luôn là trụ đỡ cho nền kinh tế đất nước.

PV: Xin trân trọng cảm ơn bà!
Có thể bạn quan tâm

Định hình công nghiệp biểu diễn

Đảng và Nhà nước đang chủ trương phát triển công nghiệp văn hóa, nên việc chuyên môn hóa, hay công nghiệp hóa từng lĩnh vực trong đó là xu thế tất yếu. Công nghiệp biểu diễn trong thời gian qua đã cho thấy nhiều tín hiệu tích cực.

Giá trị trái phiếu phát hành của ngành bất động sản tăng đáng kể trong quý II. Ảnh: NAM ANH

Mở rộng dư địa vốn từ trái phiếu doanh nghiệp

Thị trường trái phiếu doanh nghiệp là kênh huy động vốn quan trọng của nền kinh tế. Bước vào chu kỳ phát triển mới, thị trường cần tăng minh bạch, nâng chất lượng xếp hạng tín nhiệm, mở rộng nhà đầu tư và kiểm soát rủi ro để phát triển bền vững.

Các hoạt động xúc tiến thương mại giúp doanh nghiệp mở rộng thị trường. Ảnh: NGUYỆT ANH

Gỡ điểm nghẽn, mở đường cho doanh nghiệp

Cả nước hiện có hơn 1 triệu doanh nghiệp đang hoạt động, đóng góp hơn 60% GDP, tạo việc làm cho hơn 17,6 triệu lao động và chiếm khoảng 55% tổng thu ngân sách. Trong bối cảnh yêu cầu tăng trưởng ngày càng cao, khu vực doanh nghiệp tiếp tục là động lực quan trọng của nền kinh tế.

Mã QR giúp du khách thuận tiện trong mua sắm. Ảnh: NAM HẢI

Thuận dòng chi tiêu của du khách

Dòng khách quốc tế gia tăng kéo theo nhu cầu thanh toán thuận tiện tại các điểm đến. Thanh toán QR xuyên biên giới đang mở rộng, giúp du khách sử dụng phương thức quen thuộc để chi tiêu tại Việt Nam.

Ngoài nguồn vốn, đối tác quốc tế có thể mang đến kinh nghiệm về công nghệ, quản trị và kiểm soát rủi ro...

Vốn nước ngoài chờ “cửa” vào ngân hàng Việt

Từ cuộc đàm phán tăng sở hữu tại VPBank đến kế hoạch bán vốn của nhiều ngân hàng, dòng vốn nước ngoài đang chờ những thỏa thuận đủ hấp dẫn để đi xa hơn vào thị trường Việt Nam. Nhưng những thương vụ được chờ đợi vẫn phải vượt qua câu hỏi khó nhất: Mức giá nào đủ để cả bên mua lẫn bên bán “gật đầu”?

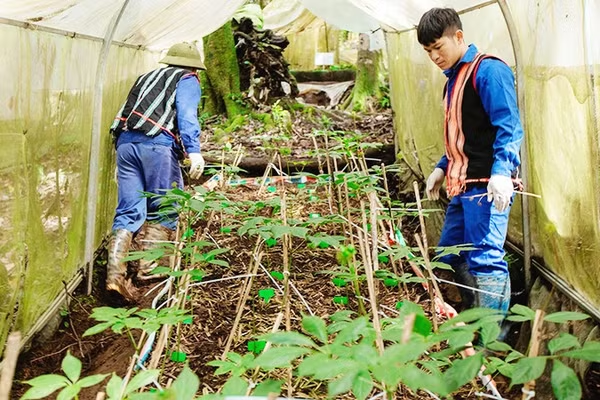
Một góc trang trại của Tập đoàn Y dược Sâm Ngọc Linh.

Cuộc đua giành một biểu tượng

Việt Nam có nhiều mặt hàng nông sản mang về hàng tỷ USD mỗi năm. Nhưng trong khi thế giới cạnh tranh bằng chip hay trí tuệ nhân tạo, một cuộc đua khác cũng âm thầm diễn ra. Đó là cuộc đua giành quyền sở hữu những cái tên không thể sao chép.

Lãi suất ưu đãi vay mua nhà tại 17 ngân hàng hiện dao động từ 7-13,2%/năm. Ảnh: NAM HẢI

Ngân hàng cũng “mắc kẹt” với lãi vay

Lãi cho vay tăng chưa đồng nghĩa ngân hàng hưởng chênh lệch lớn hơn. Lợi nhuận cao cũng chưa đủ để kết luận còn nhiều dư địa giảm lãi suất. Khả năng chia sẻ chi phí với người vay phụ thuộc vào giá vốn huy động, cơ cấu nguồn thu và rủi ro tín dụng của từng ngân hàng.

Bất ngờ “cổ dầu”

“Cổ dầu” là cách gọi của một số nhà đầu tư (NĐT) dành cho nhóm cổ phiếu (CP) ngành dầu khí. Trong khoảng hai tháng qua, đây là nhóm CP có suất sinh lời cao bậc nhất thị trường chứng khoán (TTCK).

Động lực tăng trưởng nhìn từ âm nhạc truyền thống

Các lĩnh vực nghệ thuật truyền thống, trong đó có âm nhạc, luôn đóng vai trò quan trọng không chỉ trong bảo tồn, phát triển văn hóa, mà còn góp phần tạo ra động lực cho tăng trưởng kinh tế, xây dựng thương hiệu cho quốc gia và địa phương.

Nhà đầu tư nên đa dạng hóa danh mục, ưu tiên doanh nghiệp có triển vọng tăng trưởng bền vững. Ảnh: NAM ANH

Nâng hạng chứng khoán và bài toán mua theo kỳ vọng

Nâng hạng thị trường chứng khoán mở thêm cơ hội thu hút vốn quốc tế, nhưng không bảo đảm lợi nhuận cho từng khoản đầu tư. Với nhà đầu tư cá nhân, điều cần làm rõ không chỉ là quỹ nước ngoài mua cổ phiếu nào, mà còn là giá mua và cơ sở để tiếp tục nắm giữ.

 Tính đến ngày 31/5/2026, Ngân hàng chính sách xã hội đã giải ngân 32.059 tỷ đồng cho 69.204 khách hàng vay vốn.

Nhà chờ người mua, người mua chờ vốn

Trúng quyền mua nhà ở xã hội (NOXH) nhưng chưa thể vay vốn ưu đãi, nhiều gia đình đang lo ngại phải trả lại suất mua. Khi lịch thanh toán đã xác định mà thời điểm giải ngân còn bỏ ngỏ, vấn đề đặt ra là làm sao gắn tiến độ phát triển nhà ở với kế hoạch tín dụng.

Tài sản trí tuệ - Một trong những nguồn lực quan trọng nhất của doanh nghiệp. Ảnh: NAM NGUYỄN

Định giá để tạo lập thị trường tài sản trí tuệ

Việt Nam đã có hàng chục nghìn văn bằng sở hữu trí tuệ, nhưng phần lớn vẫn nằm trên giá hồ sơ hoặc trong sổ sách của các viện, trường. Khi Chính phủ đặt mục tiêu thí điểm định giá 100 quyền sở hữu trí tuệ (SHTT), thách thức nằm ở việc tạo ra cơ chế để tài sản vô hình thật sự bước vào thị trường.

Robot hàn chíp điện tử được các doanh nghiệp quan tâm. Ảnh: NAM ANH

Bài toán vốn của doanh nghiệp điện tử

Muốn có đơn hàng thì phải đầu tư dây chuyền. Muốn đầu tư dây chuyền lại phải có đơn hàng. Vòng luẩn quẩn ấy đang giữ nhiều doanh nghiệp điện tử Việt đứng ngoài chuỗi cung ứng, trong khi cuộc đua bán dẫn đòi hỏi nguồn vốn ngày càng lớn.

Khởi đầu mới cho mối quan hệ cũ

Những năm gần đây, một số yếu tố đã đưa các quỹ đầu tư và công ty chứng khoán (CTCK) xích lại gần nhau hơn, hứa hẹn một thời kỳ “mặn nồng”.

Thách thức với bán lẻ đa trải nghiệm

Chỉ mới tháng 4 năm ngoái, hệ thống bán lẻ đa trải nghiệm Oh!Some xuất hiện tại Việt Nam với nhiều kỳ vọng. Nhưng chỉ sau hơn một năm hoạt động, những ngày gần đây đã xuất hiện thông tin về việc Oh!Some đóng một loạt cửa hàng đặt tại các trung tâm thương mại (TTTM) lớn.

Chi phí vốn hạ nhiệt sẽ tạo dư địa để ngân hàng giảm lãi suất cho vay. Ảnh: NGUYỆT ANH

Dư địa giảm lãi suất cuối năm

Lợi nhuận ngân hàng tiếp tục tăng, biên lãi thuần cải thiện nhưng nợ xấu vẫn nhích lên và bộ đệm dự phòng thu hẹp. Nhiều chuyên gia cho rằng, các ngân hàng đang có thêm dư địa giảm lãi suất cho vay vào cuối năm 2026, dù mức giảm sẽ khó diễn ra trên diện rộng.

Quỹ Đổi mới công nghệ quốc gia giúp các doanh nghiệp đầu tư trang thiết bị hiện đại. Ảnh: NAM ANH

Hỗ trợ doanh nghiệp đổi mới công nghệ

Quỹ Đổi mới công nghệ quốc gia dành 50 tỷ đồng hỗ trợ doanh nghiệp vay vốn đầu tư đổi mới công nghệ trong đợt 1 năm 2026. Chính sách hỗ trợ tới 50% lãi suất được kỳ vọng giảm chi phí vốn, thúc đẩy doanh nghiệp mạnh dạn đầu tư.

Khám, chữa bệnh tại một bệnh viện ngoài công lập. Ảnh: NAM NGUYỄN

Mở rộng kênh vốn cho y tế tư nhân

Nhu cầu đầu tư lớn nhưng khả năng tiếp cận vốn còn hạn chế đang là điểm nghẽn với y tế tư nhân. Mở rộng các kênh vốn, trong đó có cho thuê tài chính là một hướng tháo gỡ.

Cùng với nâng cao hiệu quả kinh tế, Việt Nam cần thúc đẩy mô hình tăng trưởng xanh, bao trùm và bền vững.

Khơi thông nguồn lực để tăng trưởng 2 con số

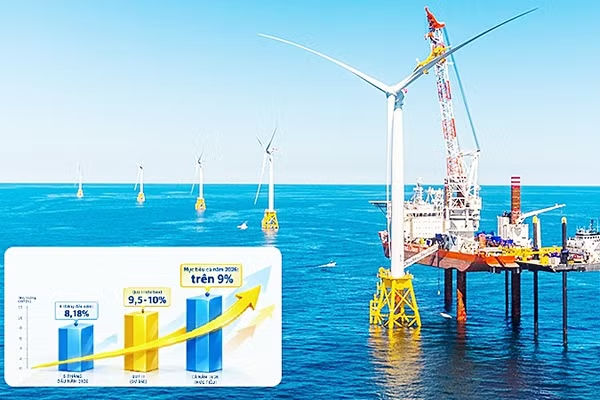
6 tháng đầu năm, GDP tăng 8,18%; quý III được dự báo có thể tăng 9,5-10%. Với đà tăng trưởng này, mục tiêu GDP cả năm 2026 tăng hơn 9% được đánh giá là khả thi. Tuy nhiên, để duy trì đà tăng trưởng và hướng tới mục tiêu 2 con số, Việt Nam cần khơi thông đồng thời nhiều nguồn lực của nền kinh tế.

Các doanh nghiệp cần kê khai và nộp thuế đầy đủ với cơ quan quản lý. Ảnh: NAM NGUYỄN

Nửa còn thiếu của cải cách môi trường kinh doanh

“Cửa vào” thị trường ngày càng rộng, nhưng “cửa ra” vẫn còn nhiều điểm nghẽn. Khi đặt mục tiêu có 2 triệu doanh nghiệp vào năm 2030, cải cách môi trường kinh doanh phải bảo đảm cả việc thành lập lẫn rút lui khỏi thị trường đều minh bạch, nhanh gọn.

Theo Thông tư 49, Nhà nước chia sẻ rủi ro, đồng thời huy động nguồn lực xã hội cho nghiên cứu khoa học. Ảnh: NAM ANH

Cơ chế tài chính mới mở đường cho công nghệ chiến lược

Thông tư 49/2026/TT-BKHCN mở ra cách tiếp cận mới trong cơ chế tài chính cho khoa học, chuyển từ quản lý đầu vào sang quản lý theo kết quả. Cơ chế này tăng quyền tự chủ, giảm gánh nặng thủ tục và tạo dư địa đầu tư cho các công nghệ chiến lược có độ rủi ro cao.

Kịch tính phút chót

Ngày 21/9 được xem là thời điểm quan trọng của thị trường chứng khoán (TTCK) Việt Nam khi được FTSE Russell chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp. Các cổ phiếu (CP) của Việt Nam sẽ được phân bổ vào các rổ chỉ số toàn cầu của FTSE trong 4 đợt, bắt đầu từ 21/9 là đợt đầu tiên với tỷ trọng phân bổ là 10%.

Lực đẩy mới cho sách

Để sách có thể bán chạy, ngoài yếu tố chất lượng, cần có thêm sức hút. Xu hướng phát triển của mạng xã hội cũng như KOL (cá nhân có ảnh hưởng với công chúng), KOC (người tiêu dùng có tầm ảnh hưởng) đang định hình sức hút mới của sách.

Đối với người dân, giá cả tăng làm giảm sức mua thực tế và buộc nhiều hộ gia đình phải thắt chặt chi tiêu. Ảnh: NGUYỆT ANH

Áp lực giữ lạm phát trong giới hạn mục tiêu

Chỉ còn cách mục tiêu kiểm soát lạm phát 0,05 điểm phần trăm, Việt Nam bước vào chặng cuối năm với áp lực cân bằng giữa kiềm chế giá cả và duy trì đà tăng trưởng. Đây sẽ là phép thử đối với hiệu quả phối hợp giữa chính sách tiền tệ và tài khóa.

Hàn Quốc hiện là nhà đầu tư nước ngoài lớn nhất tại Việt Nam. Ảnh: NAM ANH

Tạo xung lực tăng trưởng mới

Thương mại song phương hướng tới 100 tỷ USD, còn vốn đầu tư Hàn Quốc tại Việt Nam đã vượt 100 tỷ USD. Trên nền tảng đó, hai nước đang mở rộng hợp tác sang các lĩnh vực mới, tạo động lực cho quan hệ Đối tác chiến lược toàn diện.

Tuyên truyền, hướng dẫn hộ kinh doanh nâng cao ý thức tuân thủ pháp luật tại xã Tam Hưng, Hà Nội.

Gỡ rào cản để hộ kinh doanh mở rộng quy mô

Hộ kinh doanh là lực lượng quan trọng của kinh tế tư nhân, tạo việc làm cho khoảng 10 triệu lao động và giữ vai trò lớn trong lưu thông hàng hóa, dịch vụ. Tuy nhiên, khu vực này đang bộc lộ nhiều dấu hiệu suy giảm, đòi hỏi sớm tháo gỡ rào cản để ổn định và phát triển.