Bán nhà, đất duy nhất: Muốn được miễn thuế thu nhập cá nhân phải đáp ứng những điều kiện gì?

Từ ngày 1/7/2026, Nghị định số 253/2026/NĐ-CP chính thức có hiệu lực, làm rõ các trường hợp được miễn thuế thu nhập cá nhân đối với chuyển nhượng bất động sản. Đáng chú ý, cá nhân chuyển nhượng nhà ở, quyền sử dụng đất ở duy nhất chỉ được miễn thuế khi đáp ứng đầy đủ các điều kiện theo quy định.

Ảnh minh họa. (Ảnh: HNV)

Chính phủ vừa ban hành Nghị định số 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp tổ chức thực hiện Luật Thuế thu nhập cá nhân, có hiệu lực từ ngày 1/7/2026.

Một trong những nội dung đáng chú ý của nghị định là quy định cụ thể các trường hợp được miễn thuế thu nhập cá nhân đối với hoạt động chuyển nhượng bất động sản, trong đó làm rõ điều kiện để cá nhân được miễn thuế khi chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất.

Theo nghị định, thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định của pháp luật về kinh doanh bất động sản) giữa các thành viên trong gia đình được miễn thuế thu nhập cá nhân. Các trường hợp này bao gồm: vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu (kể cả khi chồng đã chết); cha vợ, mẹ vợ với con rể (kể cả khi vợ đã chết); ông bà với cháu; anh, chị, em ruột với nhau.

Đối với bất động sản được phân chia khi vợ chồng ly hôn theo thỏa thuận hoặc theo bản án, quyết định của tòa án, thu nhập phát sinh từ việc phân chia tài sản này cũng thuộc diện được miễn thuế thu nhập cá nhân.

Đối với trường hợp chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất, nghị định quy định cá nhân chỉ được miễn thuế khi đáp ứng đồng thời các điều kiện theo quy định.

Thứ nhất, tại thời điểm chuyển nhượng, cá nhân chỉ có duy nhất quyền sở hữu một nhà ở hoặc quyền sử dụng một thửa đất ở tại Việt Nam bao gồm cả trường hợp có nhà ở hoặc công trình xây dựng gắn liền với thửa đất đó. Trường hợp cá nhân có thêm nhà ở hoặc công trình xây dựng hình thành trong tương lai tại thời điểm chuyển nhượng thì việc chuyển nhượng không được xác định là chuyển nhượng nhà ở, quyền sử dụng đất ở duy nhất để được miễn thuế.

Trường hợp chuyển nhượng nhà ở có chung quyền sở hữu, đất ở có chung quyền sử dụng (bao gồm cả vợ/chồng có chung quyền sở hữu nhà ở, quyền sử dụng đất ở) thì chỉ cá nhân chưa có quyền sở hữu nhà ở, quyền sử dụng đất ở nơi khác được miễn thuế.

Thứ hai, cá nhân phải có quyền sở hữu nhà ở hoặc quyền sử dụng đất ở tối thiểu 183 ngày tính đến thời điểm chuyển nhượng.

Thứ ba, việc chuyển nhượng phải thực hiện đối với toàn bộ nhà ở hoặc quyền sử dụng đất ở. Trường hợp chỉ chuyển nhượng một phần nhà ở hoặc một phần quyền sử dụng đất thì phần chuyển nhượng đó không thuộc diện được miễn thuế.

Nghị định cũng lưu ý, quy định miễn thuế này không áp dụng đối với trường hợp chuyển nhượng nhà ở hoặc công trình xây dựng hình thành trong tương lai.

Theo quy định, cá nhân tự kê khai việc chỉ có duy nhất một nhà ở hoặc quyền sử dụng đất ở và tự chịu trách nhiệm về tính chính xác của nội dung kê khai. Trường hợp cơ quan có thẩm quyền phát hiện kê khai không đúng, người nộp thuế sẽ bị truy thu số thuế phải nộp và xử phạt theo quy định của pháp luật về quản lý thuế và các quy định pháp luật có liên quan.
Có thể bạn quan tâm

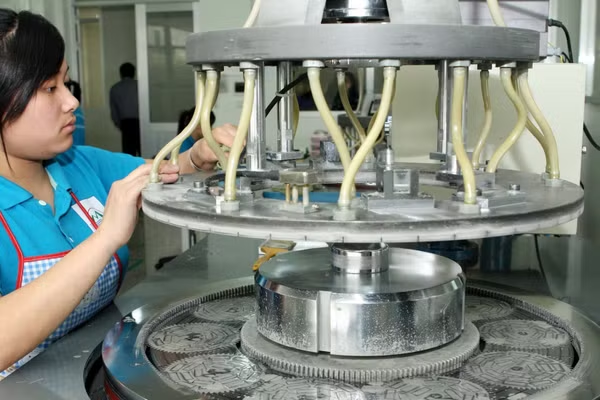
Nhà máy sản xuất chip tại Việt Nam. (Ảnh: QUỲNH NGA)

Tạo thị trường cho chip bán dẫn Việt Nam

Để làm chủ từng công đoạn sản xuất chip bán dẫn, Việt Nam cần phát triển năng lực nghiên cứu, hình thành thị trường đầu ra, gắn nghiên cứu với nhu cầu thực tiễn và đẩy mạnh hợp tác quốc tế. Đây là hướng đi quan trọng để làm chủ công nghệ và nâng cao năng lực cạnh tranh của ngành bán dẫn trong nước.

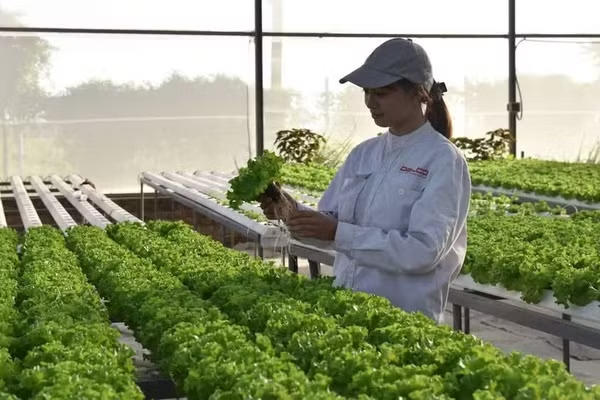
Trang trại thông minh Delco Farm tại tỉnh Bắc Ninh sản xuất theo tiêu chuẩn công nghệ cao. (Ảnh: TUỆ NGHI)

Động lực để doanh nghiệp chuyển đổi xanh

Chuyển đổi xanh là yêu cầu tất yếu trong đổi mới mô hình tăng trưởng, nâng cao năng lực cạnh tranh và phát triển bền vững. Tuy nhiên, thực tiễn triển khai gặp nhiều khó khăn do chi phí đầu tư lớn, bất cập về cơ chế, chính sách và khả năng tiếp cận nguồn lực.

Bài 5: Phá điểm nghẽn thể chế, khơi thông nguồn lực phát triển vùng

Bài 5: Phá điểm nghẽn thể chế, khơi thông nguồn lực phát triển vùng

Những chương trình, kế hoạch triển khai Nghị quyết số 27-NQ/TW đang được các địa phương cụ thể hóa. Nhưng từ những tuyến đường chưa thông suốt đến bài toán thiếu nhân lực, nguồn vốn và cơ chế phối hợp, nhiều địa phương đang gặp những điểm nghẽn vượt khỏi phạm vi một tỉnh, thành phố.

Thuế Thành phố Hà Nội khuyến cáo người nộp thuế chủ đông hoàn thành nghĩa vụ thuế sử dụng đất phi nông nghiệp đúng hạn.

Chủ động nộp thuế sử dụng đất phi nông nghiệp đúng hạn

Để tránh phát sinh tiền chậm nộp và các rủi ro pháp lý phát sinh khi giao dịch bất động sản, Thuế Thành phố Hà Nội khuyến cáo các tổ chức, hộ gia đình và cá nhân trên địa bàn chủ động thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp năm 2026 đúng thời hạn quy định.

Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn tiếp thu, giải trình ý kiến đại biểu Quốc hội quan tâm. (Ảnh: DUY LINH)

Linh hoạt điều hành tiền tệ, nâng cao khả năng tiếp cận vốn

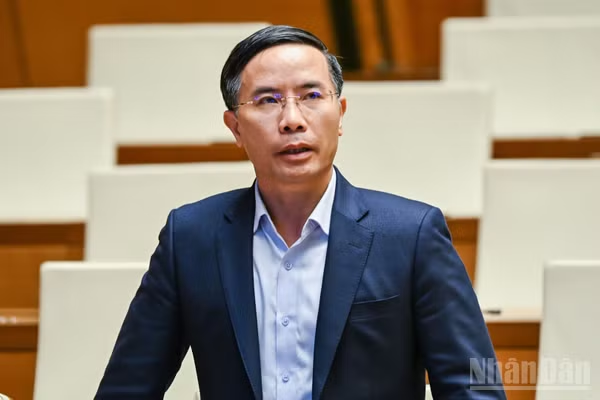
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn khẳng định sẽ tiếp tục điều hành linh hoạt các công cụ tiền tệ, kiểm soát tín dụng, mặt bằng lãi suất và tạo điều kiện để doanh nghiệp tiếp cận vốn, trên nguyên tắc bảo đảm an toàn hệ thống và khả năng thu hồi vốn vay.

Đại biểu Trịnh Xuân An (Đoàn thành phố Đồng Nai) phát biểu tại hội trường. (Ảnh: DUY LINH)

Chuyển hóa nguồn lực thành động lực tăng trưởng hai con số

Các đại biểu Quốc hội đề xuất nhiều giải pháp khơi thông nguồn vốn, nâng cao hiệu quả đầu tư, phát huy các động lực tăng trưởng, hướng tới mục tiêu tăng trưởng hai con số trong năm 2027 gắn với chất lượng, tính bền vững và đời sống người dân.

Ảnh: THÀNH ĐẠT

Giá vàng ngày 31/10: Vàng miếng SJC giảm mạnh, về mốc 139 triệu đồng/lượng

Giá vàng thế giới hôm nay (31/10) giảm xuống mức 3.874,4 USD/ounce trong bối cảnh căng thẳng tại eo biển Hormuz leo thang, đẩy giá dầu tăng cao. Trong nước, giá vàng miếng và vàng nhẫn SJC giảm mạnh theo xu hướng đi xuống của thị trường thế giới, niêm yết lần lượt ở mức 139 triệu đồng/lượng và 135,8 triệu đồng/lượng.