ĐỪNG BỎ QUA CƠ HỘI ĐỂ CHUẨN BỊ TỐT CHO DÂN SỐ GIÀ
* Phóng viên: Là một chuyên gia nghiên cứu về lĩnh vực an sinh xã hội và dân số, theo ông, việc dân số Việt Nam đã chạm mốc 100 triệu dân và sẽ bước vào thời kỳ dân số già trong thời gian ngắn sẽ có tác động thế nào đến các chính sách an sinh xã hội, đặc biệt là chính sách bảo hiểm xã hội?
GS,TS Giang Thanh Long, giảng viên cao cấp, Trường đại học Kinh tế quốc dân: Trước hết, có thể thấy, dấu mốc 100 triệu dân thể hiện rõ vị thế Việt Nam về mặt nhân khẩu trên thế giới cũng như trong ASEAN. Với quy mô dân số này, Việt Nam xếp thứ 15 về dân số trên thế giới và xếp thứ ba trong ASEAN (sau Indonesia và Philippines).
Tại thời điểm này, Việt Nam đang có xu hướng dân số song hành với nhau, nên nếu không tận dụng cơ hội từ “cơ cấu dân số vàng” thì cũng có nghĩa là sẽ bỏ qua cơ hội để chuẩn bị tốt cho dân số “già”.
Tuy nhiên, con số 100 triệu dân sẽ không có ý nghĩa nếu xem xét theo cấu trúc nhóm tuổi. Cụ thể, với 100 triệu dân, Việt Nam có khoảng 67 triệu người trong độ tuổi từ 15 đến 64 tuổi, tức là hơn hai phần ba dân số đang trong lực lượng lao động. Đây là một tiềm năng cực lớn nếu chúng ta tận dụng được.
Cùng lúc đó, Việt Nam cũng có gần 13 triệu người cao tuổi (từ 60 tuổi trở lên) nên việc phát huy, chăm sóc người cao tuổi cũng là một vấn đề chính sách lớn, mang tính liên thế hệ. Nhiều người ở độ tuổi trung niên hiện nay sẽ trở thành người cao niên trong một thời gian nữa, nên vấn đề đặt ra là làm sao để nhóm dân số thuộc độ tuổi trung niên ấy được bảo đảm về an sinh thu nhập, bảo đảm về sức khỏe và tiếp cận các dịch vụ sức khỏe một cách thuận lợi, không bị lọt lưới an sinh… khi họ trở thành người cao tuổi.
Theo dự báo dân số của Tổng cục Thống kê cho giai đoạn 2019-2069, Việt Nam sẽ kết thúc thời kỳ “cơ cấu dân số vàng” vào năm 2039 - chỉ sau 3 năm khi mà dân số bước vào thời kỳ dân số “già” (khi tỷ lệ người từ 65 tuổi trở lên chiếm hơn 14% tổng dân số).
Như vậy, tại thời điểm này, Việt Nam đang có xu hướng dân số song hành với nhau, nên nếu không tận dụng cơ hội từ “cơ cấu dân số vàng”, thì cũng có nghĩa là sẽ bỏ qua cơ hội để chuẩn bị tốt cho dân số “già”.
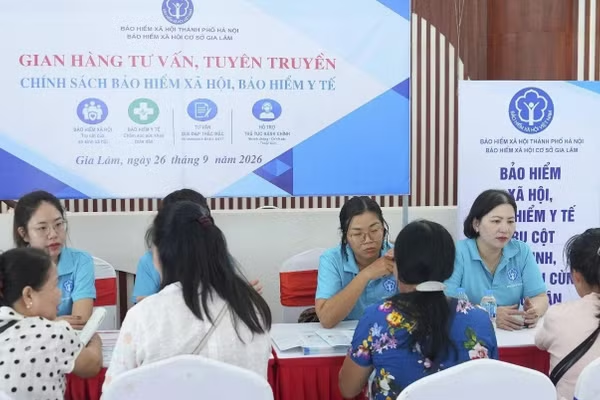
Về hệ thống bảo hiểm xã hội, số liệu tính đến hết năm 2022 cho thấy, chỉ có khoảng 38% lực lượng lao động tham gia; nghĩa là còn tới 62% lực lượng lao động chưa tham gia trụ cột an sinh xã hội quan trọng này. Đây là thách thức rất lớn của Việt Nam hiện nay và trong thời gian tới.
Trong giới nghiên cứu về an sinh xã hội, chúng tôi những nhóm dân số chưa tham gia bảo hiểm xã hội là những nhóm “ở giữa mất tích” - họ là những người lao động không phải là lao động nghèo, nhưng cũng không phải lao động giàu về mặt thu nhập. Theo các báo cáo nghiên cứu, phần lớn những người chưa tham gia bảo hiểm xã hội là lao động phi chính thức (lao động không có hợp đồng, lao động thỏa thuận miệng…).
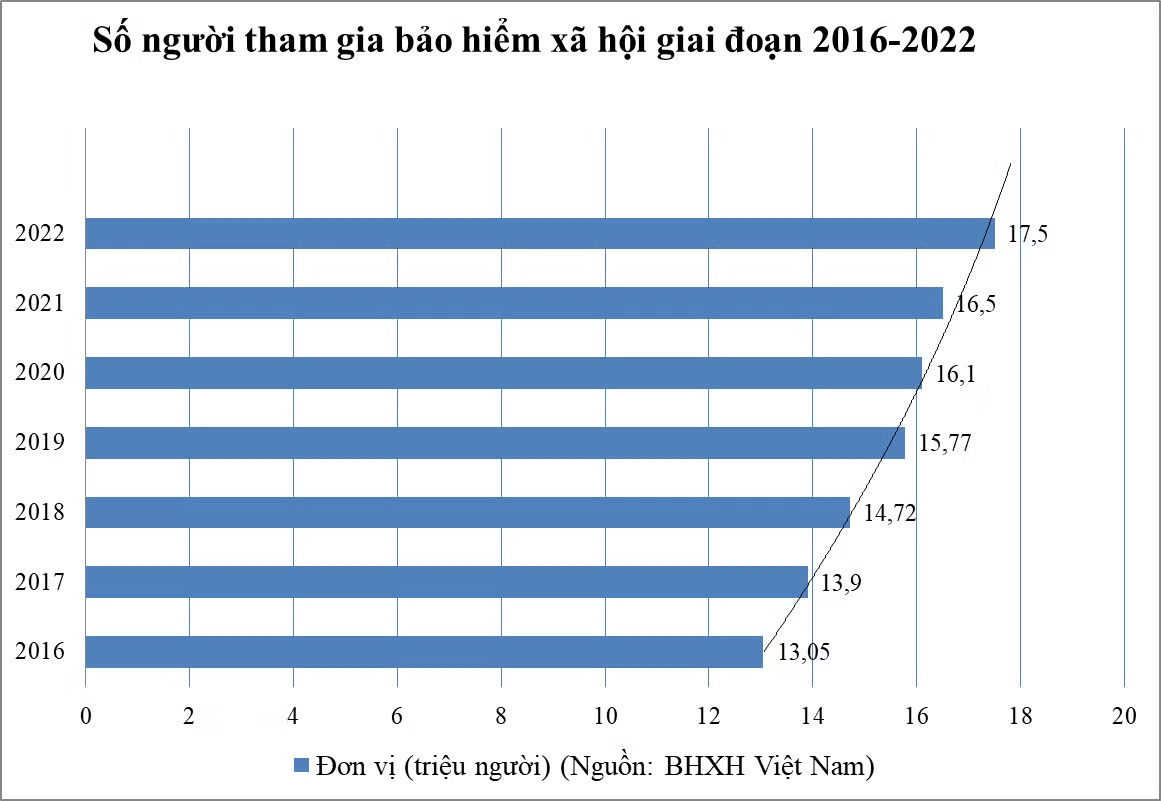 |
| Đồ họa: Ngân Anh. |
Nếu tỷ lệ tham gia bảo hiểm xã hội không được cải thiện thì sẽ là một thách thức rất lớn. Mặc dù một bộ phận dân số không có lương hưu hay trợ cấp xã hội, họ vẫn có thể tự bảo đảm bằng các nguồn thu nhập khác khi trở thành người cao tuổi và không còn làm việc, nhưng thực tế cho thấy, tỷ lệ những người như vậy trong dân số cao tuổi rất thấp, trong khi phần lớn số họ rơi vào khó khăn, đặc biệt với những người đối mặt với nhiều vấn đề sức khỏe và phải sống dựa vào sự hỗ trợ của con, cháu.
Điều này đã xảy ra ngay cả ở những nước có thu nhập cao thuộc Tổ chức Hợp tác và phát triển kinh tế (OECD). Đặc biệt, cú sốc sâu, rộng về mặt kinh tế của đại dịch Covid-19 vừa qua cho thấy, nhiều người cao tuổi trước đây có thể dựa vào con cháu, thì họ đã mất “điểm tựa” khi chính con cháu của họ cũng đang phải vật lộn duy trì thu nhập và bảo đảm sức khỏe.
Vì vậy, để giải quyết những thách thức đó, việc cần làm ngay là mở rộng hệ thống bảo hiểm xã hội theo cả chiều ngang (tăng diện bao phủ đối tượng tham gia) và chiều dọc (tăng chế độ và mức hưởng).
THÚC ĐẨY CHÍNH SÁCH BẢO HIỂM XÃ HỘI ĐA TẦNG
* Phóng viên: Dân số đang già hóa nhanh nhưng chính sách dành cho người cao tuổi ở nước ta theo đánh giá của ông là còn “rất sơ khai”. Một trong những nội dung sửa đổi của Luật Bảo hiểm xã hội (sửa đổi) lần này là bổ sung tầng trợ cấp hưu trí. Ông đánh giá thế nào về nội dung này, có cần điều chỉnh gì không cho phù hợp với thực tế nước ta? Ông có chia sẻ về kinh nghiệm thực hiện của một số quốc gia về vấn đề này?
GS,TS Giang Thanh Long: Một trong những khẳng định của Tổ chức Lao động quốc tế (ILO) trong nghiên cứu ở nhiều quốc gia có tỷ lệ nhóm “ở giữa mất tích” cao là không có cách nào khác ngoài hệ thống bảo hiểm xã hội đa tầng để có thể thực hiện bảo đảm tăng độ bao phủ cả chiều ngang và chiều dọc như đã nói ở trên. Hệ thống đa tầng kết nối giữa cơ chế đóng góp và phi đóng góp cũng như tạo ra nhiều tầng thu nhập cho người tham gia hệ thống bảo hiểm xã hội.
Một số nước có thu nhập cao trong khu vực (như Nhật Bản, Hàn Quốc) và có thu nhập trung bình (như Trung Quốc, Thái Lan) đã thiết kế hệ thống hưu trí theo hướng này để bảo đảm lưới an sinh thu nhập đa dạng cho người cao tuổi.
Thí dụ, Chính phủ Trung Quốc hỗ trợ người lao động khu vực nông thôn tham gia bảo hiểm xã hội qua hình thức đồng đóng góp (để tăng diện bao phủ) và kết nối với trợ cấp xã hội để bảo đảm mọi người cao tuổi ở cả khu vực nông thôn và thành thị đều có hưu trí - đóng góp hoặc phi đóng góp.
Ở Thái Lan, hệ thống hưu trí toàn dân đã được triển khai với mọi người từ 60 tuổi trở lên đều được hưởng 800 bạt/tháng. Chính sách này góp phần không bỏ lọt ai và đã chứng minh cho thấy, người cao tuổi được cải thiện mặt thu nhập cũng như vị thế xã hội.
Tại Việt Nam, hệ thống hưu trí và hệ thống trợ cấp xã hội đang có sự tách biệt. Cụ thể, hệ thống hưu trí dành cho những người tham gia đóng góp vào hệ thống, trong khi hệ thống trợ cấp xã hội dành cho người trong độ tuổi 60-79 xét theo gia cảnh hoặc từ 80 tuổi trở lên nếu không có hưu trí và trợ cấp bảo hiểm xã hội khác.
Việc tạo ra sự an tâm thu nhập tuổi già sẽ cải thiện đời sống người cao tuổi ở các khía cạnh kinh tế, xã hội và sức khỏe, đây chính là lý do nên thúc đẩy chính sách bảo hiểm xã hội đa tầng.
Để bảo đảm lưới thu nhập đa tầng, không bỏ lọt ai, thì hai hệ thống này cần kết nối chặt chẽ với nhau. Ngay cả khi chỉ hưởng mức tối thiểu, nhiều nghiên cứu khảo sát cũng cho thấy, người cao tuổi được cải thiện về tinh thần khi họ không cảm thấy phụ thuộc hoàn toàn vào người khác và cũng nâng cao được vai trò của họ trong hộ gia đình. Việc tạo ra sự an tâm thu nhập tuổi già sẽ cải thiện đời sống người cao tuổi ở các khía cạnh kinh tế, xã hội và sức khỏe, đây chính là lý do vì sao nên thúc đẩy chính sách bảo hiểm xã hội đa tầng.
TÌNH TRẠNG “THẾ HỆ BÁNH KẸP ” CŨNG LÀ MỘT VẤN ĐỀ Ở VIỆT NAM
* Phóng viên: Quá trình già hóa dân số nhanh cũng đang đặt áp lực lớn lên thế hệ lao động trẻ, làm nguy cơ xuất hiện một thế hệ được các chuyên gia ILO gọi là “thế hệ bánh kẹp” - đó là những lao động tuổi trung niên vừa có trách nhiệm phụng dưỡng cha mẹ già, vừa chăm sóc, nuôi nấng con cái và lo cho chính mình. Với tốc độ già hóa nhanh trong khi tốc độ bao phủ bảo hiểm xã hội còn chậm, ông có đánh giá gì về vấn đề này?
GS,TS Giang Thanh Long: Nhiều quốc gia đang nói về vấn đề “thế hệ bánh kẹp” (sandwich generation). Đó là câu chuyện của những người vừa phải chăm sóc sức khỏe, hỗ trợ thu nhập cho bố mẹ già, vừa phải chăm lo, nuôi nấng con cái và vừa phải lo cho chính bản thân mình nữa.
Về việc này, nhiều nghiên cứu ở Trung Quốc đã cảnh báo về tình trạng 6/1 và 1/6 với chính sách một con. Đó là tình trạng mà một trẻ sinh ra có tới 6 người chăm sóc (hai ông bà nội, hai ông bà ngoại và bố, mẹ), nhưng em bé đó trưởng thành thì có thể phải “gánh” 6 người nếu những người đó không tham gia bảo hiểm xã hội để có thu nhập tuổi già. Đó sẽ là một thảm cảnh về bảo đảm an sinh thu nhập và một số nhà nghiên cứu cảnh báo về tình trạng “bóc lột liên thế hệ” - tức là người lao động trẻ phải đóng thuế cao hơn để có nguồn thu cho ngân sách nhà nước chi trả cho hệ thống trợ cấp xã hội nhằm bảo đảm đời sống cho thế hệ cao tuổi không tham gia bảo hiểm xã hội. Những người lao động trẻ đó cũng phải đóng bảo hiểm xã hội cho chính mình. Như thế, họ sẽ phải chịu “gánh nặng kép”.
Với Việt Nam, tình trạng “thế hệ bánh kẹp” cũng là một hiện hữu khi tỷ lệ người lao động tham gia bảo hiểm xã hội còn thấp, không bảo đảm được an sinh xã hội cho mình. Cứ như thế, thế hệ con, cháu sẽ phải “gánh” thay mới có thể bảo đảm mức sống tối thiểu từ trợ cấp xã hội. Với tình trạng già hóa dân số hiện nay, nếu không có quyết sách phù hợp thì vấn đề “thế hệ bánh kẹp” sẽ là thách thức rất lớn ở Việt Nam.
* Phóng viên: Thực tế cho thấy, lực lượng lao động khu vực phi chính thức với số lượng lớn đang là khó khăn, thách thức cho việc mở rộng bao phủ bảo hiểm xã hội ở nước ta. Theo ông, những đề xuất sửa đổi về chính sách bảo hiểm xã hội tự nguyện trong dự thảo Luật Bảo hiểm xã hội (sửa đổi) lần này đã đủ và hiệu quả để thu hút lao động khu vực phi chính thức tham gia?
GS,TS Giang Thanh Long: Theo số liệu của Tổng cục Thống kê (Bộ Kế hoạch và Đầu tư), lao động trong khu vực phi chính thức của quý I/2023 vẫn chiếm khoảng gần 60% lực lượng lao động. Như vậy, chúng ta đang có khoảng 34 triệu lao động phi chính thức. Tính toán của chúng tôi từ dữ liệu thống kê lao động-việc làm cho thấy, phần lớn những lao động này chưa tham gia bảo hiểm xã hội, đặc biệt là bảo hiểm xã hội tự nguyện. Họ chính là nhóm “ở giữa mất tích”.
Dự thảo Luật Bảo hiểm xã hội (sửa đổi) đang đề xuất nhiều chính sách để thu hút thêm nhóm lao động này như trợ cấp thai sản, bổ sung bảo hiểm y tế do ngân sách nhà nước bảo đảm… Thời gian đóng có thể giảm cho một số nhóm lao động để tạo điều kiện cho họ có thể tham gia hệ thống và hưởng hưu trí khi đến tuổi…
Cũng cần phải lưu ý là, hệ thống bảo hiểm xã hội của chúng ta đang có sự giao thoa của nhiều đối tượng tham gia (gồm những người tham gia trước năm 1995, những người tham gia từ năm 1995, những người tham gia trước Luật Bảo hiểm xã hội 2014 và những người tham gia sau đó…). Vì vậy, sửa đổi Luật phải dần dần để bảo đảm quyền lợi gắn với trách nhiệm của các nhóm này.
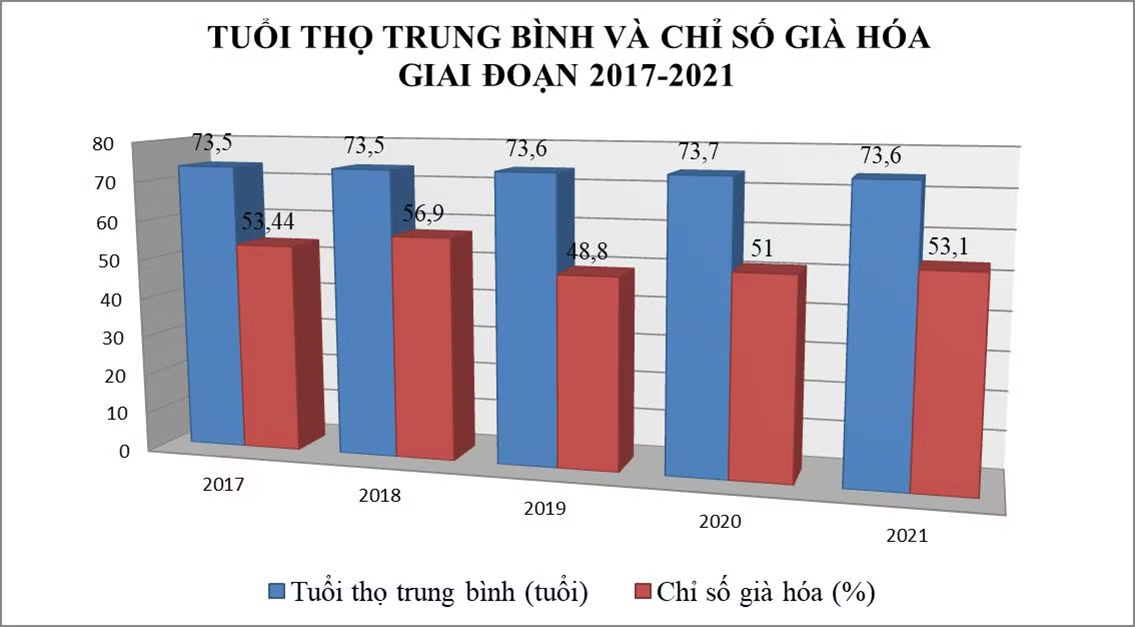 |
| Nguồn: Tổng cục Thống kê. (Ảnh: Ngân Anh) |
SỬA ĐỔI LUẬT CẦN PHẢI ĐÁP ỨNG TÍNH KHẢ THI
Phóng viên: Theo ông, những nội dung của dự thảo Luật Bảo hiểm xã hội (sửa đổi) lần này cần lưu ý những vấn đề gì trong việc triển khai cho phù hợp thực tế?
GS,TS Giang Thanh Long: Xét về mặt nhân khẩu, Việt Nam có cả thuận lợi và khó khăn. Thị trường lao động dồi dào nhưng tỷ lệ người lao động tham gia bảo hiểm xã hội còn thấp. So với mục tiêu của Nghị quyết 28-NQ/TW, con số này đang chững lại, mà một phần là do những tác động tiêu cực của đại dịch Covid-19 trong thời gian vừa qua.
Cùng lúc đó, vòng luẩn quẩn với việc tham gia bảo hiểm xã hội từ thị trường lao động dồi dào nhưng kỹ năng thấp như nhiều nước khác cũng hiện hữu: “kỹ năng thấp làm các công việc năng suất thấp -> thu nhập thấp -> không tham gia bảo hiểm xã hội hoặc đóng bảo hiểm xã hội ở mức thấp và tiết kiệm thấp -> có mức hưởng hưu trí thấp”.
_______________________________
Từ những thực tế này, dự thảo Luật Bảo hiểm xã hội (sửa đổi) có những đề xuất cải cách dần dần, thay vì ồ ạt để bảo đảm đúng đối tượng tham gia và có các chế độ và mức hưởng phù hợp.
_______________________________
Từ những thực tế này, dự thảo Luật Bảo hiểm xã hội (sửa đổi) có những đề xuất cải cách dần dần, thay vì ồ ạt để bảo đảm đúng đối tượng tham gia và có các chế độ và mức hưởng phù hợp.
Thí dụ, dự thảo Luật Bảo hiểm xã hội (sửa đổi) có đề xuất chế độ thai sản cho người tham gia bảo hiểm xã hội tự nguyện và khoản này do ngân sách nhà nước chứ không phải do Quỹ Bảo hiểm xã hội chi trả. Người về hưu có bảo hiểm y tế miễn phí cũng do ngân sách chi trả.
Để bảo đảm nguồn chi, Chính phủ cũng phải cân nhắc từng chính sách phù hợp với nhu cầu của người lao động nhất để thực hiện. Đây cũng là cách bảo đảm tính khả thi cho dự thảo Luật Bảo hiểm xã hội (sửa đổi) theo kỳ vọng của nhiều người.
Phóng viên: Trân trọng cảm ơn ông!
--------------------