Sửa thuế để nông nghiệp thật sự là trụ đỡ của nền kinh tế

Sau 10 năm thực hiện, Luật Thuế giá trị gia tăng (Luật số 71/2014/QH13) đã nảy sinh nhiều bất cập, khó khăn cho nông nghiệp - ngành giữ vai trò bệ đỡ của nền kinh tế, nhất là trong bối cảnh nền kinh tế Việt Nam ngày càng hội nhập sâu, rộng hơn. Để tháo gỡ về phương diện pháp lý, trong dự thảo sửa đổi Luật số 71/2014/QH13, dự kiến trình Quốc hội xem xét tới đây, các mặt hàng nông nghiệp như phân bón được đưa vào diện chịu thuế giá trị gia tăng 5%, thay vì không chịu thuế như quy định hiện hành.
Việc áp thuế giá trị gia tăng với phân bón đã dẫn đến nhiều hệ lỵ cho cả nông dân và doanh nghiệp sản xuất phân bón trong nước. Ảnh: Đạm Cà Mau

Trong tỷ trọng GDP của quốc gia, ngành nông nghiệp chiếm tỷ trọng ngày càng thấp, thể hiện quá trình công nghiệp hoá, hiện đại hoá của đất nước, nhưng vai trò của nông nghiệp trong GDP lại rất cao, là bệ đỡ nền kinh tế. Trong bối cảnh này, có thể thấy bất cập của Luật số 71/2014/QH13 với nền kinh tế nói chung, với ngành nông nghiệp và bà con nông dân nói riêng, và gây hệ lụy tới sự phát triển đồng bộ của nền kinh tế.

Tọa đàm "Sửa thuế để thúc đẩy hoạt động doanh nghiệp do Báo Đầu tư tổ chức.

Tọa đàm "Sửa thuế để thúc đẩy hoạt động doanh nghiệp do Báo Đầu tư tổ chức.

Người nông dân “thiệt đơn, thiệt kép”

Năm 2008, khi Quốc hội thông qua Luật Thuế giá trị gia tăng, phân bón, thuốc trừ sâu, nguyên vật liệu đầu vào của nông nghiệp nhưng là đầu ra của công nghiệp chịu thuế suất 5%,10%. Đặc biệt là phân bón và máy móc thiết bị chuyên dùng cho nông nghiệp đang áp dụng thuế 5%. Tuy nhiên, trong thời điểm đó, chúng ta trải qua khủng hoảng châu Á – Thái Bình Dương và kinh tế trong nước gặp nhiều khó khăn trong suốt giai đoạn 2012-2013. Nên yêu cầu đặt ra là cần có các chính sách khuyến khích, tháo gỡ cho ngành nông nghiệp.

Tại buổi tọa đàm “Sửa thuế để thúc đẩy hoạt động doanh nghiệp” do Báo Đầu tư tổ chức mới đây, ông Nguyễn Văn Phụng, nguyên Vụ trưởng Quản lý Thuế Doanh nghiệp lớn (Tổng cục Thuế) chia sẻ, khi đó có nhiều hiệp hội ngành hàng kiến nghị đưa phân bón về thuế suất 0%, song với tư cách cán bộ làm chính sách của Bộ Tài chính, tôi đã khuyến cáo, không thể đưa về 0% được vì theo thông lệ quốc tế và cam kết quốc tế, chúng ta chỉ áp dụng cho hàng hoá và dịch vụ xuất khẩu, theo đúng nguyên tắc của thuế giá trị gia tăng. Thời điểm đó, Quốc hội cũng đã bàn và đưa ra ba mức thuế 0%, 5% và 10%, song các hiệp hội ngành hàng, các cơ quan nghiên cứu, các viện các trường không đủ thông tin dữ liệu để chứng minh trước Quốc hội rằng 5% có lợi hay không chịu thuế có lợi, với thời gian ngắn ngủi và số liệu thông tin cụ thể, nên đã đưa từ chịu thuế 5% về không chịu thuế.

Chỉ ra những bất cập, ông Nguyễn Trí Ngọc, Phó Chủ tịch Hiệp hội Phân bón Việt Nam cho rằng, kể cả những người không hiểu về các sắc thuế như người nông dân - những người “bán mặt cho đất, bán lưng cho trời” đã rất thấm thía sau 10 năm thực thi Luật số 71/2014/QH13 khi ngành nông nghiệp chịu “thiệt đơn, thiệt kép”. Cụ thể, mặt hàng phân bón thuộc đối tượng “không chịu thuế giá trị gia tăng” theo Luật số 71/2014/QH13. Vì vậy, các doanh nghiệp phân bón không được kê khai, khấu trừ thuế giá trị gia tăng đầu vào là hàng hóa, dịch vụ, thiết bị máy móc, đầu tư cho sản xuất phân bón. Chính vì không được khấu trừ nên các hoạt động sản xuất phân bón phải tính vào chi phí sản phẩm, tức là tính vào giá thành sản phẩm, tác động đẩy giá phân bón lên. Trong khi vật tư đó chiếm khoảng 40-60% giá thành của các sản phẩm nông nghiệp, mà nó là sản phẩm thiết yếu đầu vào không thể thiếu được. Nếu được khấu trừ, sản phẩm được khấu trừ thì giá thành giảm xuống.

Theo ông Nguyễn Trí Ngọc, một tác động nữa là giá thành phân bón sản xuất trong nước tăng thì bất lợi trong cạnh tranh với sản phẩm phân bón nhập khẩu. Mỗi năm, ngành nông nghiệp tiêu thụ 11-12 triệu tấn phân bón, trong đó sản phẩm sản xuất trong nước khoảng 8 triệu tấn, còn lại nhập khẩu bởi có những sản phẩm Việt Nam chưa sản xuất được. Nhập khẩu thì cạnh tranh bất bình đẳng vì bên nước họ chịu thuế giá trị gia tăng nên được khấu trừ và giá nhập vào thấp hơn so giá sản xuất trong nước.

Khó khăn đè nặng trên vai doanh nghiệp nội

Từ cuối năm 2014, Công ty Cổ phần DAP - Vinachem đã nhận thức được vấn đề khó khăn cho hoạt động của doanh nghiệp và năm 2015 đã có kiến nghị lên Tổng cục Thuế đề nghị xem xét, điều chỉnh quy định về Luật số 71/2014/QH13.

Tuy nhiên, theo ông Nguyễn Hoàng Trung, Phó Tổng giám đốc Công ty Cổ phần DAP – Vinachem, thời điểm đó Luật số 71/2014/QH13 vừa mới ban hành, nên cần thời gian để đánh giá. Qua thực tiễn 10 năm, chúng ta đã có đủ trải nghiệm, số liệu, căn cứ để đánh giá được kết quả như thế nào. Với DAP – Vinachem - đơn vị chuyên sản xuất phân bón DAP, một trong hai đơn vị sản xuất DAP tại Việt Nam, toàn bộ chi phí đầu vào phải tính vào giá thành sản xuất, hàng năm tính vào khoảng 7-8% chi phí sản xuất tăng thêm, ước tính mỗi năm mất khoảng 100 tỷ đồng, 10 năm nay thì lũy kế lên tới con số hàng nghìn. Khi giá thành sản xuất tăng, mà giá bán trên thị trường không điều chỉnh được, thì có sự cạnh tranh bất bình đẳng giữa hàng sản xuất trong nước và nhập khẩu. Phân bón nhập khẩu không phải chịu thuế. Người nhập khẩu phân bón về không phải chịu thuế giá trị gia tăng, có điều kiện để giảm giá bán và trong nước, hàng sản xuất lại bị tăng giá thành, nên ngành sản xuất phân bón trong nước thời gian qua không làm chủ và cũng không chi phối được thị trường, phải theo luật chơi của phân bón nhập khẩu. Phân bón nhập khẩu hình thành mặt bằng chung cho giá trên thị trường, chúng tôi bắt buộc phải chấp nhận theo. Giá thành tăng lên nhưng giá bán không thể điều chỉnh theo. Đó là khó khăn lớn nhất cho Công ty, cũng là nguyên nhân khiến sản xuất - kinh doanh sụt giảm.

Theo ông Nguyễn Văn Phụng, nguyên lý của thuế giá trị gia tăng tác động trực tiếp đến giá bán, trong một nền kinh tế đóng khác mà mở khác, việc áp dụng phân bón không chịu thuế giá trị gia tăng trong 10 năm qua là chúng ta đang ở tình trạng cháy nhà hai đầu ở cả ba phương diện: Nhà nước, doanh nghiệp và nhà nông. Nhà nước thỏa thuận Tổ chức Thương mại Thế giới (WTO) không phân biệt hàng nội và hàng ngoại. "Hàng trong nước không chịu thuế thì hàng nhập khẩu cũng không chịu thuế, do đó doanh nghiệp nước ngoài có cơ hội tấn công vào thị trường Việt Nam, phân bón nhập khẩu vào chịu thuế giá trị gia tăng 0% nên doanh nghiệp nhà nước luôn có lợi thế so sánh với doanh nghiệp trong nước về không chịu thuế, về chi phí thấp hơn và nhà nước bị thất thu một khoản tiền lẽ ra phải thu được nếu duy trì thuế 5%", ông Phụng nhìn nhận.

Như vậy, ông Phụng cho rằng, đầu tiên Nhà nước bị mất 5% đối với phân bón nhập khẩu. Đối với nhà sản xuất là các doanh nghiệp, khó khăn ở vật tư nguyên liệu đầu vào, chi phí đầu tư mua sắm trang thiết bị, chuyển đổi công nghệ không được áp dụng chế độ khấu trừ thuế giá trị gia tăng cho nên tất cả các khoản thuế đầu vào mà doanh nghiệp đã trả, đã cộng vào giá bán, cộng vào chi phí cố định, làm tăng giá sản phẩm khiến nhiều doanh nghiệp hóa chất phân bón bị lỗ. Từ câu chuyện tính thuế cho phân bón, chúng ta cần đứng trên quyền lợi của nhà nước, của doanh nghiệp và người tiêu dùng, kết quả cuối cùng là nền kinh tế hiệu quả cao hơn. Do đó, cần mở rộng nghiên cứu thêm các ngành khác liên quan đến nông nghiệp, nông thôn để có đề xuất phù hợp giúp nền kinh tế phát triển tốt hơn.

Ông Nguyễn Văn Phụng, nguyên Vụ trưởng Quản lý Thuế Doanh nghiệp lớn (Tổng cục Thuế).

Hướng tới phát triển nông nghiệp bền vững

Dẫn số liệu áp thuế của các nước trên thế giới, ông Phụng cho biết, Trung Quốc áp dụng hai thuế suất, thuế suất tối thiểu và thuế suất tối đa, nên mặt hàng phân bón chịu thuế suất 11%, Nga áp dụng thuế giá trị gia tăng phân bón 20%. Phân bón làm từ nguyên liệu hóa thạch như dầu mỏ, dầu thô, khí thiên nhiên qua quá trình chế biến phức tạp thì việc áp thuế liên quan đến cả ngành công nghiệp phía sau. Thái Lan, Malaysia, Singapore đều áp dụng thuế giá trị gia tăng cho phân bón, không có nước nào không áp thuế giá trị gia tăng phân bón như Việt Nam.

Chia sẻ về vấn đề này, ông Nguyễn Hoàng Trung chỉ ra, các số liệu quốc tế cũng công khai, minh bạch. Thế giới coi phân bón là mặt hàng phục vụ sản xuất nông nghiệp. Việt Nam cũng vậy nhưng cách ứng xử thì chưa được như thế giới. Thực tế, Việt Nam đã bắt đầu hình thành ngành công nghiệp sản xuất phân bón. Cho tới thời điểm này, Việt Nam có vài trăm nhà máy sản xuất phân bón các loại từ nhỏ cho tới lớn, rất lớn. Đấy là thực tế tạo ra sản lượng phân bón các loại vài trăm triệu tấn. Trong nông nghiệp sử dụng hàng năm vào khoảng 11-12 triệu tấn phân bón các loại. Con số này để nói lên rằng, phân bón là hàng sản xuất nông nghiệp, mà nông nghiệp trong chính sách của các quốc gia coi mặt hàng là mặt hàng cần được ưu tiên khác với các loại hàng hoá khác.

Thí dụ, có tới 60% lượng phân bón Việt Nam nhập khẩu là từ Nga và Trung Quốc. Nga có chính sách thuế giá trị gia tăng 20%, Trung Quốc là 11% dự kiến giảm xuống 9%. Các nước xung quanh ta như Malaysia, Indonesia, Thái Lan đều coi phân bón là mặt hàng chịu thuế giá trị gia tăng (khoảng 8%).

Theo ông Nguyễn Hoàng Trung, điều này cho thấy, phần lớn các nước trên thế giới đều áp thuế với quan điểm của họ là sản xuất nông nghiệp - đối tượng cần được ưu tiên, cần được phát triển một cách bền vững để tạo nền tảng cho xã hội. Còn Việt Nam, chúng ta coi trọng nông nghiệp, có rất nhiều nghị quyết, nhiều chủ trương, nhưng những chính sách cụ thể thì chúng ta phải học tập, nghiên cứu vì hội nhập ngày càng sâu. Mỗi năm, Việt Nam xuất khẩu xấp xỉ 55 tỷ USD, mà là xuất siêu. Phải thừa nhận là nông nghiệp là trụ đỡ của nền kinh Hàng triệu hộ nông dân rất cần được quan tâm để họ đầu tư, phát triển nông nghiệp bền vững theo chủ trương hiện nay là phát triển nông nghiệp xanh, nông nghiệp bền vững, sinh thái.

Dẫn những nghiên cứu cho thấy, sẽ có hiệu quả được mang lại khi đưa thuế giá trị gia tăng với phân bón về mức 5%, ông Nguyễn Văn Phụng chỉ rõ, lợi ích thứ nhất là tăng thu ngân sách đối với thuế nhập khẩu trong khi vẫn giữ mặt bằng giá bán trong nước. Đối với nông dân có cơ hội yêu cầu doanh nghiệp bán giá mới thấp hơn, yêu cầu doanh nghiệp phân bón thực hiện nguyên tắc đúng theo Luật, được khấu trừ đầu vào cần hạ mặt bằng giá bán. Thứ hai, chúng ta đang hướng đến kinh tế xanh, kinh tế tuần hoàn, tiến tới kinh tế nông nghiệp nông thôn. Quy định khấu trừ thuế đầu vào chặt chẽ hơn, tránh gian lận, chúng ta có hóa đơn điện tử, kiểm soát, quản lý rủi ro, đảm bảo minh bạch trong kê khai VAT đầu vào. Thứ ba, có những doanh nghiệp chuyên sản xuất mặt hàng chịu thuế 5% nhưng đầu vào 10%, trước đó phân bón thuốc trừ sâu, ngành dược, thiết bị… thuế đầu ra thấp hơn đầu vào, nhà nước hoàn lại cho doanh nghiệp, tránh doanh nghiệp bị mất vốn. Hiện nay, có gần 100.000 tỷ đồng thuế giá trị gia tăng đầu vào không được khấu trừ, đang nằm ở các doanh nghiệp hạch toán ghi nợ tài khoản kế toán - tài khoản 133, thuế giá trị gia tăng đầu vào được khấu trừ nhưng không được khấu trừ, sẽ là một khoản mất vốn. Với quy định này của Luật thuế giá trị gia tăng, doanh nghiệp sẽ được hưởng lợi thiết thực.

Chiến lược cải cách thuế tầm nhìn năm 2030 hướng tới một thuế suất thống nhất, không thể là 5% sẽ là 10% hoặc cao hơn. Trước đây, Nhật Bản chỉ áp thuế 3% giá trị gia tăng sau điều chỉnh lên 5%-10%. Việt Nam điều chỉnh như thế nào tùy thuộc vào “sức khỏe” của nền kinh tế, sức mua của thị trường, với quan điểm nhất quan của Đảng và Nhà nước là do dân và vì dân.
Có thể bạn quan tâm

TS Nguyễn Quang Huy, Giám đốc điều hành Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi

Khơi thông dòng vốn cho doanh nghiệp nhỏ và vừa

Khi ba nền tảng: năng lực quản trị, cơ hội thị trường và giải pháp tài chính phù hợp được củng cố, doanh nghiệp nhỏ và vừa (DNNVV) sẽ có điều kiện tiếp cận, hấp thụ và sử dụng vốn hiệu quả, từng bước mở rộng quy mô, đóng góp vào sức cạnh tranh của nền kinh tế. Đó là nhận định của TS Nguyễn Quang Huy, Giám đốc điều hành Khoa Tài chính - Ngân hàng, Trường đại học Nguyễn Trãi, khi trao đổi với phóng viên Báo Nhân Dân cuối tuần.

PGS, TS Hồ Sỹ Hùng, Chủ tịch VCCI phát biểu khai mạc phiên toàn thể Diễn đàn Doanh nghiệp Phát triển bền vững Việt Nam 2026 (VCSF 2026), diễn ra tại Hà Nội ngày 5/10. Ảnh: Nguyễn Hùng

Định hình hành trình tăng trưởng bứt phá và phát triển bền vững

Năm 2026 mở ra yêu cầu mới đối với cộng đồng doanh nghiệp nói riêng và nền kinh tế Việt Nam nói chung: Tăng trưởng không chỉ được đo bằng quy mô, mà ngày càng gắn với năng suất, chất lượng, khả năng đổi mới, sức chống chịu và năng lực tạo ra giá trị dài hạn. Điều đáng nói, đích đến của tăng trưởng cao, tăng trưởng hai con số như mục tiêu đã đề ra phải được đặt trên một nền tảng bền vững và doanh nghiệp chính là chủ thể trung tâm của mô hình này.

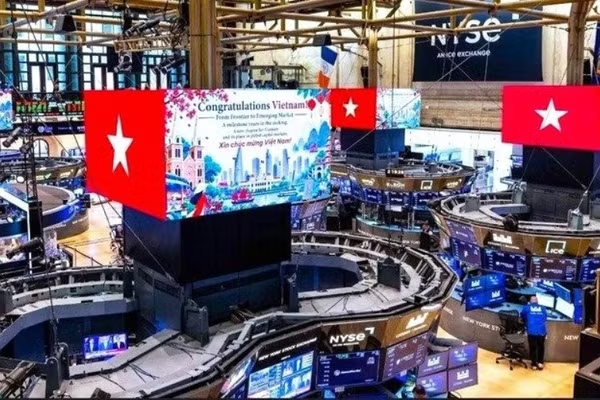
Trên các màn hình lớn tại Sở Giao dịch chứng khoán New York (NYSE), Mỹ, từ phiên giao dịch ngày 21/9, hình ảnh cờ đỏ sao vàng cùng lời chúc mừng Việt Nam chuyển từ thị trường cận biên lên thị trường mới nổi đã xuất hiện.

Dấu mốc quan trọng, củng cố niềm tin thị trường

Thị trường chứng khoán Việt Nam chính thức tham gia rổ chỉ số cổ phiếu toàn cầu FTSE Russell Global Equity Index Series (FTSE GEIS) vào ngày 21/9 vừa qua, mở ra cơ hội lớn thu hút dòng vốn quốc tế. Song, khả năng tận dụng cơ hội này không chỉ phụ thuộc vào những cải cách từ phía cơ quan quản lý, mà còn nằm ở chính nội lực của các doanh nghiệp niêm yết.

Dư địa thương mại dịch vụ số đang có tốc độ tăng trưởng vượt trội so với thương mại hàng hóa truyền thống. Ảnh minh hoạ

Nắm bắt lợi thế cạnh tranh cốt lõi

Theo báo cáo “Tương lai Thương mại 2026” vừa được Standard Chartered công bố, đến năm 2031, quá trình đẩy nhanh số hóa có thể đóng góp thêm 2,8 nghìn tỷ USD vào thương mại quốc tế mỗi năm - tương đương khoảng 7,6 tỷ USD mỗi ngày.

Mặc dù đầu tư FDI vào Việt Nam ngày càng gia tăng, nhưng doanh nghiệp trong nước vẫn đang đứng ngoài chuỗi sản xuất của khu vực FDI. Ảnh: Danh Lam

Chính sách thuế cần tạo động lực tăng trưởng mới

Khi dư địa cạnh tranh bằng nhân công giá rẻ hay ưu đãi thuế suất ngày càng thu hẹp, chính sách thuế cần chuyển mạnh sang khuyến khích tăng trưởng nhờ đổi mới công nghệ, nghiên cứu và phát triển, chuyển đổi số, phát triển xanh và nâng cao năng lực của doanh nghiệp trong nước.

Ngành điện cần có một cơ chế đủ minh bạch để nhà đầu tư tư nhân yên tâm bỏ vốn, cùng chung tay, góp sức phát triển hệ thống điện, góp phần hiện thực hóa các chủ trương lớn của Đảng và Nhà nước trong lĩnh vực năng lượng. Ảnh: Đạt Thành

Hóa giải thách thức để điện tiến trước một bước

Dự án Luật sửa đổi, bổ sung một số điều của Luật Điện lực, được xem xét tại Phiên họp thứ sáu của Ủy ban Thường vụ Quốc hội (dự kiến từ ngày 21-25/9), nhằm thúc đẩy phát triển ngành năng lượng thông qua việc tháo gỡ các điểm nghẽn thể chế. Đây cũng là điểm mấu chốt để ngành điện chuyển từ tư duy độc quyền tự nhiên sang phát triển thị trường điện cạnh tranh, minh bạch và hiệu quả.

Năm 2026, Bộ Tài chính sẽ kịp thời điều chỉnh kế hoạch vốn từ các dự án chậm triển khai, không có khả năng giải ngân sang các dự án có nhu cầu và khả năng giải ngân tốt hơn.

Không để tiếp diễn tình trạng “vốn chờ dự án”

Nguồn lực đầu tư công trong năm 2026 rất lớn, khi mục tiêu giải ngân 100% vốn kế hoạch đang được Chính phủ tiếp tục thúc đẩy nhằm hiện thực hóa mục tiêu tăng trưởng 2 con số. Trong bối cảnh đó, mỗi đồng vốn đầu tư công chậm ra đến công trường không chỉ làm chậm một dự án, mà còn làm giảm hiệu ứng lan tỏa tới tăng trưởng.

Các đại biểu Quốc hội tham dự phiên họp toàn thể trên hội trường ngày 11/8, góp ý cho dự thảo Luật Phát triển đô thị. Ảnh: Quốc Khánh

Tạo khung pháp lý thống nhất, dài hạn, có tầm nhìn

Đánh giá cao sự cần thiết ban hành Luật Phát triển đô thị nhằm luật hóa các cơ chế, các đại biểu Quốc hội thống nhất cho rằng, đây là yêu cầu khách quan, cấp thiết, nhằm hình thành một khung pháp lý thống nhất, dài hạn, có tầm nhìn. Đồng thời tạo cơ sở để phân cấp, phân quyền mạnh mẽ, rõ trách nhiệm, phát huy tính chủ động của chính quyền đô thị.

Dự án Luật Ngân sách nhà nước (hợp nhất) được kỳ vọng sẽ xây dựng cơ chế quản lý tài chính công đồng bộ, hiệu quả và phục vụ mục tiêu tăng trưởng.

Bước chuyển trong quản trị tài chính công quốc gia

Với tinh thần xuyên suốt là gắn kết chặt chẽ kế hoạch đầu tư công với cân đối nguồn lực tài chính quốc gia, dự kiến trình Quốc hội xem xét cho ý kiến ngay tại Kỳ họp không thường lệ lần thứ nhất Quốc hội khóa XVi (dự kiến diễn ra từ ngày 3 đến 24/8), dự án Luật Ngân sách nhà nước (hợp nhất) được kỳ vọng tạo bước chuyển biến căn bản trong quản trị tài chính công vì ổn định kinh tế vĩ mô, vì lợi ích quốc gia, dân tộc.

Giai đoạn 2020-2025, sản lượng hàng hóa thông qua hệ thống cảng của VIMC đạt bình quân hơn 130 triệu tấn/năm, góp phần quan trọng vào tăng trưởng kinh tế biển của đất nước.

Kiến tạo tầm nhìn toàn diện

Mang trên mình sứ mệnh dẫn dắt các thành phần kinh tế, doanh nghiệp nhà nước luôn được Đảng và Nhà nước đặc biệt quan tâm, dành mọi điều kiện tốt nhất để phát triển.

Hội nghị trực tuyến, tổng kết cuộc Tổng điều tra kinh tế năm 2026 do Ban Chỉ đạo Trung ương tổ chức chiều 13/7/2026.

Bảo đảm dữ liệu trở thành nguồn tài nguyên quan trọng

Định kỳ thực hiện 5 năm một lần, cuộc Tổng điều tra kinh tế lần thứ 7 năm 2026 mang sứ mệnh lịch sử khắc họa bức tranh toàn cảnh về một nền kinh tế Việt Nam trong kỷ nguyên số. Kết quả thu được là cơ sở quan trọng để Đảng, Nhà nước hoạch định các chiến lược phát triển kinh tế-xã hội dài hạn.

Hội thảo “Tăng trưởng 2 con số - Động lực từ doanh nghiệp” do Báo Nhân Dân và Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp tổ chức sáng 8/7.

Tạo sức đẩy cho mục tiêu tăng trưởng 2 con số

Để hiện thực hóa mục tiêu tăng trưởng từ 10%/năm trở lên trong giai đoạn 2026-2030, điều quan trọng không chỉ là huy động thêm nguồn lực mới, mà còn phải giải phóng được những nguồn lực đang bị ách tắc.

Thị trường bất động sản đang chuyển dịch dần sang một cơ chế cạnh tranh mới, không còn là thiếu nguồn cung, không cố sở hữu nhà bằng mọi giá mà là khả năng hấp thụ của dòng tiền. Ảnh HẢI NAM

Tái định hình thị trường bất động sản

Sau giai đoạn tăng nóng kéo dài, thị trường bất động sản bước vào nửa cuối năm 2026 với một trạng thái hoàn toàn khác, khi thanh khoản suy giảm, áp lực lãi vay gia tăng, hiện tượng cắt lỗ xuất hiện ở một số phân khúc. Điều được quan tâm nhất hiện nay là giá bất động sản sẽ diễn biến ra sao, khi các yếu tố cấu thành giá thành như chi phí đất đai, vật liệu xây dựng, nhân công, hạ tầng và chi phí vốn đều ở mức cao?

Nhiều thủ tục kiểm tra công tác nghiệm thu công trình cấp hai trở xuống đã được chuyển giao hoàn toàn từ Bộ về cho các Sở Xây dựng địa phương thực hiện.

Quyết tâm cải cách mạnh mẽ môi trường kinh doanh

Những chỉ đạo quyết liệt của Chính phủ về cắt giảm thủ tục hành chính, đơn giản hóa điều kiện kinh doanh, tháo gỡ các điểm nghẽn pháp lý đang tạo kỳ vọng về một môi trường kinh doanh thông thoáng hơn, giúp doanh nghiệp giảm chi phí, tiết kiệm thời gian và mạnh dạn mở rộng đầu tư.

Kim ngạch nhập khẩu của Việt Nam tập trung chủ yếu vào các nhóm hàng phục vụ sản xuất như máy vi tính, sản phẩm điện tử và linh kiện (hơn 99,2 tỷ USD); máy móc, thiết bị và phụ tùng (hơn 31,1 tỷ USD).

Sức bật mới của nền kinh tế

Trong bối cảnh thương mại toàn cầu biến động nhanh, việc nhập khẩu gia tăng hơn xuất khẩu, khiến cán cân thương mại chuyển sang nhập siêu chưa hẳn là tín hiệu tiêu cực. Bởi phần lớn mức tăng nhập khẩu đến từ máy móc, thiết bị, nguyên vật liệu phục vụ sản xuất và đầu tư, là chỉ dấu cho thấy cộng đồng doanh nghiệp đang mở rộng năng lực sản xuất để chuẩn bị cho các đơn hàng trong tương lai.

Khu vực doanh nghiệp có vốn đầu tư nước ngoài được khuyến khích đầu tư, kinh doanh, song kèm theo đó là yêu cầu cam kết về công nghệ, R&D, đào tạo nhân lực người Việt Nam.

Kiến tạo nền tảng đầu tư chiến lược quốc gia

Nghị quyết Hội nghị lần thứ II Ban Chấp hành Trung ương Đảng khóa XIV đặt ra yêu cầu đổi mới tư duy phát triển, khai thác hiệu quả mọi nguồn lực cho tăng trưởng bền vững. Theo tinh thần đó, Nghị quyết số 10-NQ/TW, vừa được ban hành, đánh dấu bước chuyển tư duy từ “thu hút vốn” sang xây dựng nền tảng đầu tư chiến lược quốc gia, hướng tới mục tiêu đưa Việt Nam trở thành trung tâm đổi mới sáng tạo và sản xuất hàng đầu châu Á.

Hiện hệ thống truy xuất nguồn gốc của Việt Nam đã cập nhật khoảng 18.000 sản phẩm của 26/34 tỉnh, thành phố, với 255 vùng trồng và 149 doanh nghiệp tham gia.

Minh bạch truy xuất nguồn gốc nông sản xuất khẩu

Việc thí điểm triển khai hệ thống truy xuất nguồn gốc nông sản là minh chứng rõ nét cho quyết tâm của ngành nông nghiệp Việt Nam trong xây dựng chuỗi cung ứng minh bạch, chuẩn hóa dữ liệu và thích ứng các tiêu chuẩn ngày càng khắt khe của các thị trường nhập khẩu. Đây cũng là động thái tích cực nâng cao năng lực cạnh tranh và tạo nền tảng phát triển bền vững cho nông sản Việt Nam trong giai đoạn mới.

Là nguồn nguyên liệu chủ lực trong sản xuất E10, nhu cầu mía phục vụ sản xuất ethanol có thể đạt 14-20 triệu tấn mỗi năm.

E10 - Cơ hội đột phá với kinh tế sinh học

Từ ngày 1/6/2026, xăng E10 RON95-III (E10) được bán rộng rãi trên thị trường, thay thế dần xăng khoáng RON95-III. Động thái này được xem là bước tiến lớn trong lộ trình chuyển đổi sang nhiên liệu sạch và giảm phát thải.

Việc Chính phủ nâng ngưỡng doanh thu không chịu thuế lên 1 tỷ đồng là động lực khiến nhiều hộ kinh doanh quan tâm hơn tới việc quản lý doanh thu, vận hành kinh doanh bài bản. Ảnh: Thành Đạt

Thúc đẩy lòng trung thực trong thực hiện nghĩa vụ thuế

Việc Chính phủ ban hành Nghị định số 141/2026/NĐ-CP nâng ngưỡng doanh thu không thuộc diện chịu thuế từ 500 triệu đồng lên 1 tỷ đồng/năm là chính sách thể hiện rõ chủ trương đồng hành, hỗ trợ hộ kinh doanh phát triển ổn định, bền vững.

Ông Nguyễn Quang Vinh, Phó Chủ tịch VCCI, Chủ tịch VBCSD, Phó Trưởng ban chỉ đạo Chương trình CSI 2026 phát biểu tại Lễ phát động.

Nối dài hành trình đồng hành cùng cộng đồng doanh nghiệp

Hành trình 11 năm không chỉ là dấu mốc về mặt thời gian, mà còn cho thấy sự kiên định của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) và Hội đồng Doanh nghiệp vì sự phát triển bền vững Việt Nam (VBCSD) trong việc đồng hành cùng cộng đồng doanh nghiệp thúc đẩy mô hình tăng trưởng bền vững tại Việt Nam.

Các vụ việc phòng vệ thương mại do Hoa Kỳ khởi xướng đối với Việt Nam có phạm vi rất rộng, trải khắp các nhóm hàng hóa.

Thích ứng với các xu hướng phòng vệ thương mại mới

Thường xuyên tổ chức điều tra “kép”, điều tra “chùm” đối với hàng hóa Việt Nam, các vụ việc phòng vệ thương mại do Hoa Kỳ khởi xướng có phạm vi rất rộng, trải dài từ nhóm hàng nông sản đến công nghiệp chế biến, từ các mặt hàng có kim ngạch lớn đến các sản phẩm ngách.

Nhu cầu nhập nguyên liệu, thiết bị tăng mạnh phục vụ sản xuất và xuất khẩu là minh chứng rõ nét về niềm tin của cộng đồng doanh nghiệp đối với một nền sản xuất bền vững.

Chỉ dấu tích cực về một chu kỳ phát triển mới

Theo báo cáo tình hình kinh tế - xã hội tháng 4 và bốn tháng đầu năm 2026 do Cục Thống kê, Bộ Tài chính công bố, tổng kim ngạch xuất nhập khẩu hàng hóa trong bốn tháng đầu năm đạt 344,17 tỷ USD, tăng 24,2% so cùng kỳ năm trước.