Quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 101/2023/QH15 ngày 24/6/2023 của Quốc hội

Chính phủ vừa ban hành Nghị định số 44/2023/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 101/2023/QH15 ngày 24/6/2023 của Quốc hội.
Chính phủ vừa ban hành Nghị định số 44/2023/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng.

Giảm thuế giá trị gia tăng

Nghị định quy định giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau: Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hóa chất. Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.

Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.

Công nghệ thông tin theo pháp luật về công nghệ thông tin. Chi tiết tại Phụ lục III ban hành kèm theo Nghị định này.

Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng. Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định này, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.

Các tổng công ty, tập đoàn kinh tế thực hiện quy trình khép kín mới bán ra cũng thuộc đối tượng giảm thuế giá trị gia tăng đối với mặt hàng than khai thác bán ra.

Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.

Mức giảm thuế giá trị gia tăng

Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định tại khoản 1 Điều này.

Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định tại khoản 1 Điều này.

Trình tự, thủ tục thực hiện: đối với cơ sở kinh doanh quy định tại điểm a khoản 2 Điều này, khi lập hoá đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi “8%”; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán. Căn cứ hóa đơn giá trị gia tăng, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế giá trị gia tăng đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế giá trị gia tăng đầu vào theo số thuế đã giảm ghi trên hóa đơn giá trị gia tăng.

Đối với cơ sở kinh doanh quy định tại điểm b khoản 2 Điều này, khi lập hoá đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột “Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng “Cộng tiền hàng hóa, dịch vụ” ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: “đã giảm… (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 101/2023/QH15”.

Trường hợp cơ sở kinh doanh theo quy định tại điểm a khoản 2 Điều này khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn giá trị gia tăng phải ghi rõ thuế suất của từng hàng hóa, dịch vụ theo quy định tại khoản 3 Điều này.

Trường hợp cơ sở kinh doanh theo quy định tại điểm b khoản 2 Điều này khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm theo quy định tại khoản 3 Điều này.

Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).

Cơ sở kinh doanh quy định tại Điều này thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế giá trị gia tăng theo Mẫu số 01 tại Phụ lục IV ban hành kèm theo Nghị định này cùng với Tờ khai thuế giá trị gia tăng.
Nghị định này có hiệu lực thi hành từ ngày 1/7/2023 đến hết ngày 31/12/2023.

Các bộ theo chức năng, nhiệm vụ và Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương chỉ đạo các cơ quan liên quan triển khai tuyên truyền, hướng dẫn, kiểm tra, giám sát để người tiêu dùng hiểu và được thụ hưởng lợi ích từ việc giảm thuế giá trị gia tăng quy định tại Điều 1 Nghị định này, trong đó tập trung các giải pháp ổn định cung cầu hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng nhằm giữ bình ổn mặt bằng giá cả thị trường (giá chưa có thuế giá trị gia tăng) từ ngày 1/7/2023 đến hết ngày 31/12/2023.

Trong quá trình thực hiện nếu phát sinh vướng mắc giao Bộ Tài chính hướng dẫn, giải quyết.
Có thể bạn quan tâm

Cục Hàng không Việt Nam đề nghị các hãng hàng không nội địa chủ động nghiên cứu mở đường bay mới kết nối trực tiếp giữa các địa phương, ưu tiên các tuyến liên kết trung tâm kinh tế, du lịch và vùng kinh tế trọng điểm. (Ảnh: Cục Hàng không Việt Nam)

Cục Hàng không Việt Nam yêu cầu các hãng khôi phục, mở mới đường bay nội địa

Cục Hàng không Việt Nam yêu cầu các hãng hàng không rà soát mạng đường bay nội địa, nghiên cứu khôi phục các đường bay tiềm năng, mở mới đường bay kết nối trực tiếp giữa các địa phương và tăng tần suất khai thác, góp phần thúc đẩy liên kết vùng, phát triển du lịch và nâng cao hiệu quả khai thác hạ tầng hàng không.

Một nút giao trên tuyến đường ô-tô cao tốc Hà Nội-Hải Phòng. (Ảnh: TÚ ANH)

Cung đường mở cánh cửa đầu tư

Hơn 25 năm qua, hệ thống đường cao tốc cả nước nhanh chóng được đầu tư, phủ hầu khắp các vùng miền, không chỉ kéo gần khoảng cách, rút ngắn thời gian, mà còn là “chìa khóa” giúp các địa phương khai phá tiềm năng, mở rộng không gian phát triển, góp phần quan trọng thực hiện mục tiêu tăng trưởng hai con số...

Hỗ trợ chi phí đào tạo cần gắn với cam kết sử dụng lao động và kết quả đầu ra

Hỗ trợ chi phí đào tạo cần gắn với cam kết sử dụng lao động và kết quả đầu ra

Cho ý kiến về dự án sửa đổi, bổ sung một số điều của Luật Đầu tư, đại biểu Quốc hội lưu ý việc hỗ trợ chi phí đào tạo nhân lực cần gắn với cam kết sử dụng lao động và kết quả đầu ra; định hướng vào các ngành, nghề giúp phát triển nguồn nhân lực chất lượng cao hoặc hỗ trợ doanh nghiệp tham gia chuỗi giá trị, chuỗi cung ứng.

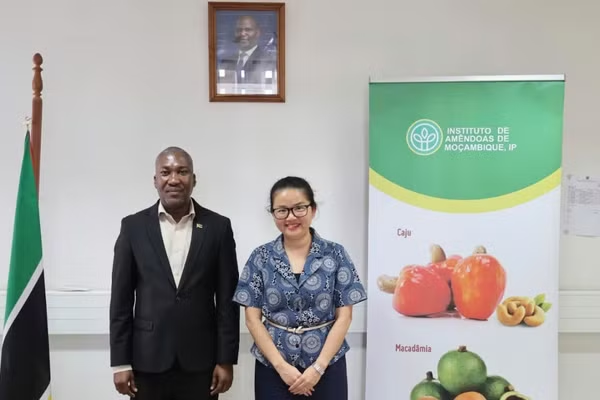
Đại sứ Trần Thị Thu Thìn và Viện trưởng Viện Điều Mozambique Jorge Vidigal Fole. (Ảnh: Đại sứ quán Việt Nam tại Mozambique cung cấp)

Việt Nam-Mozambique thúc đẩy hợp tác trong sản xuất và chế biến nông sản

Ngày 23/10 (giờ địa phương), tại Maputo, Đại sứ Việt Nam tại Mozambique Trần Thị Thu Thìn đã có cuộc làm việc với Viện trưởng Viện Điều Mozambique Jorge Vidigal Fole nhằm trao đổi về tình hình phát triển ngành điều và các loại nông sản thế mạnh khác; trao đổi các biện pháp thúc đẩy hợp tác giữa hai nước trong lĩnh vực này.

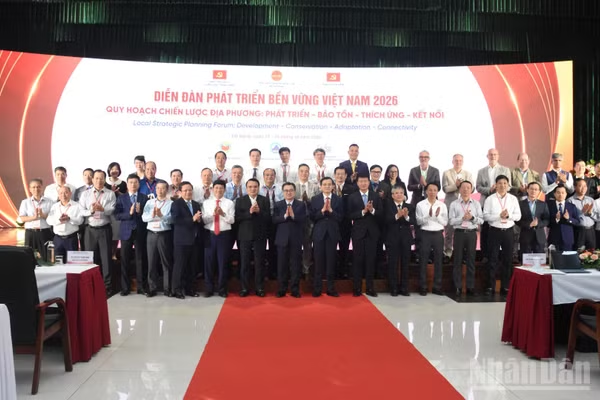
Các đại biểu tham dự Khai mạc Phiên toàn thể Diễn đàn Phát triển bền vững Việt Nam năm 2026 chụp hình lưu niệm. (Ảnh: ANH ĐÀO)

Đà Nẵng: Khai mạc Phiên toàn thể Diễn đàn Phát triển bền vững Việt Nam năm 2026

Ngày 24/10, tại Đà Nẵng diễn ra khai mạc Phiên toàn thể Diễn đàn Phát triển bền vững Việt Nam năm 2026. Các đồng chí Ủy viên Bộ Chính trị: Nguyễn Thanh Nghị, Bí thư Trung ương Đảng, Trưởng ban Chính sách, Chiến lược Trung ương; Phó Giáo sư, Tiến sĩ Đoàn Minh Huấn, Giám đốc Học viện Chính trị quốc gia Hồ Chí Minh dự và chủ trì.

Ảnh: THÀNH ĐẠT

Giá vàng ngày 24/10: Vàng miếng SJC tiếp tục giảm theo giá thế giới

Giá vàng thế giới hôm nay (24/10) vẫn đang trong xu hướng giảm, lùi xuống mức 3.994,9 USD/ounce trong bối cảnh giá dầu tăng cao gây áp lực lên mặt bằng giá cả và làm dấy lên lo ngại lạm phát sẽ nóng trở lại. Trong nước, giá vàng miếng SJC giảm tiếp 300 nghìn đồng mỗi lượng, niêm yết lần lượt ở mức 141,7 triệu đồng/lượng.

Ảnh minh họa: THU LAN

Sáng 24/10: Giá bạc thế giới tiếp đà giảm

Sáng 24/10, giá bạc thế giới tiếp đà giảm từ những phiên gần đây, lùi về ngưỡng dưới 54 USD/ounce. Việc sụt giảm liên tiếp của giá bạc được ghi nhận vào thời điểm giá dầu tăng, củng cố kỳ vọng rằng lãi suất của Mỹ sẽ duy trì ở mức cao trong thời gian dài hơn.

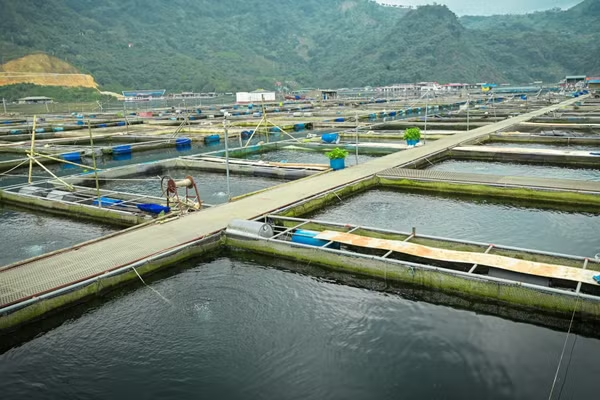
Mô hình nuôi thủy sản tại Hợp tác xã cá sạch Bẩy Tuyển, phường Hòa Bình, tỉnh Phú Thọ. (Ảnh: TRẦN LONG)

Thủy sản Việt trước cơ hội bứt phá

Khép lại hành trình 14 năm với 21 vòng đàm phán chính thức, Hiệp định Thương mại tự do Việt Nam-EFTA mới được ký kết đã mở ra những cơ hội hợp tác mới, góp phần đa dạng hóa thị trường xuất khẩu thủy sản.

Quá trình thúc đẩy tăng trưởng kinh tế đất nước cần phải đi cùng khả năng phát triển ổn định và sức chống chịu của doanh nghiệp. (Ảnh: THÀNH ĐẠT)

Nhà nước kiến tạo, doanh nghiệp tiên phong phát triển

Tại Hội nghị lần thứ tư, Ban Chấp hành Trung ương Đảng khóa XIV đã thảo luận, xác định tiếp tục đẩy mạnh đổi mới mô hình phát triển, tạo đột phá về thể chế, hạ tầng, khoa học-công nghệ và chuyển đổi số, nâng cao năng lực nội tại, tính tự chủ và sức chống chịu của nền kinh tế,...

Năm 2027, chi cho đầu tư phát triển tiếp tục là một trong những ưu tiên của kế hoạch dự toán Ngân sách Nhà nước. (Ảnh minh họa: THÀNH ĐẠT)

Dự toán thu Ngân sách Nhà nước năm 2027 tăng 9,1%

Căn cứ tình hình kinh tế thế giới và trong nước, cùng các mục tiêu, nhiệm vụ phát triển kinh tế-xã hội, và kết quả thực hiện Ngân sách Nhà nước năm 2025, đánh giá ước thực hiện năm 2026, Bộ Tài chính đã biên soạn và phát hành “Báo cáo công khai dự toán ngân sách nhà nước năm 2027 Chính phủ trình Quốc hội”.

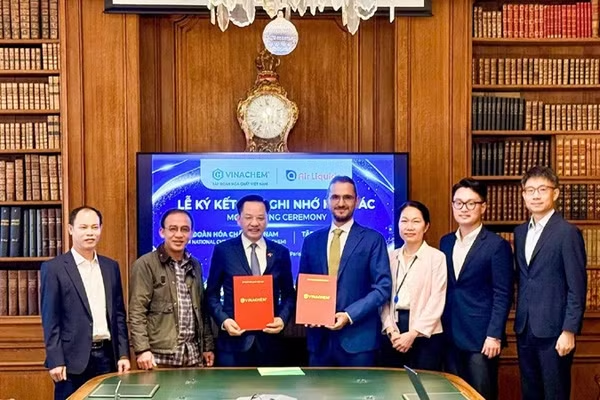
Tổng Giám đốc Vinachem Nguyễn Hữu Tú và ông Erik Mota Calvosa, Giám đốc điều hành khu vực Đông Nam Á thuộc Tập đoàn Air Liquide trao Biên bản ghi nhớ. (Ảnh: BÍCH THỦY)

Vinachem và Air Liquide ký Biên bản hợp tác phát triển năng lượng bền vững

Việc trao Biên bản ghi nhớ tại sự kiện đối ngoại cấp cao góp phần tăng cường kết nối giữa Vinachem với đối tác công nghệ quốc tế, mở ra cơ hội nghiên cứu, đánh giá các giải pháp nâng cao hiệu quả sử dụng năng lượng, tối ưu hóa hoạt động sản xuất công nghiệp và thúc đẩy chuyển dịch năng lượng theo hướng bền vững.

Khu vực trung tâm tỉnh Lâm Đồng. (Ảnh: BẢO VĂN)

Lâm Đồng với khát vọng vươn tầm

Lâm Đồng đang đứng trước vận hội phát triển mới khi không gian được mở rộng từ cao nguyên đến duyên hải, hội tụ những lợi thế về tài nguyên, sinh thái, văn hóa và vị trí liên kết vùng. Đó là điều kiện để tái cấu trúc mô hình tăng trưởng, hình thành những động lực phát triển mới phù hợp thực tế và xu thế phát triển hiện đại.

Tái cấu trúc trong bối cảnh mới là yêu cầu tất yếu để doanh nghiệp nâng cao sức chống chịu và phát triển bền vững. (Ảnh: QUANG QUÝ)

Tái cấu trúc doanh nghiệp trong bối cảnh mới

Tái cấu trúc trong bối cảnh mới không phải là giải pháp tình thế ngắn hạn, mà là yêu cầu tất yếu để doanh nghiệp nâng cao sức chống chịu và phát triển bền vững. Biến động kinh tế thế giới cùng sức ép từ công nghệ và các tiêu chuẩn phát triển bền vững càng khiến vấn đề này trở nên cấp thiết hơn đối với doanh nghiệp trong nước.

Đại biểu Lê Nữ Thùy Dương (Đoàn thành phố Đồng Nai) phát biểu tại tổ. (Ảnh: TL)

Phân cấp ngân sách đi đôi với bảo đảm nguồn lực

Thảo luận về dự án Luật Ngân sách Nhà nước (hợp nhất), các đại biểu Quốc hội đề nghị hoàn thiện cơ chế phân cấp ngân sách theo hướng gắn nhiệm vụ với nguồn lực, tăng tính chủ động cho cấp xã; đồng thời gắn chuyển nguồn cuối năm với đánh giá hiệu quả và cam kết giải ngân.