Cân nhắc kỹ lưỡng tác động của sắc thuế
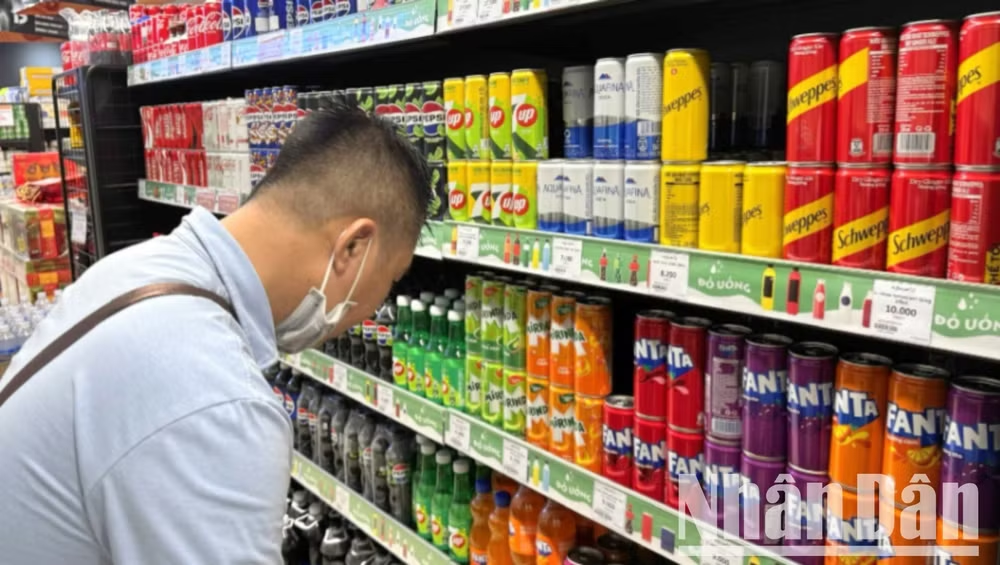
Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) dự kiến sẽ được Quốc hội khóa XV thông qua tại Kỳ họp thứ 9 đã bổ sung mặt hàng nước giải khát có đường, là mặt hàng mới, theo Tiêu chuẩn Việt Nam với với hàm lượng đường trên 5mg/l vào đối tượng chịu thuế tiêu thụ đặc biệt với thuế suất 10%.
Theo đại diện Bộ Tài chính, trong dự thảo luật đề xuất áp mức thuế 8-10%, đồng thời sẽ có lộ trình thực hiện, cụ thể: Từ 2027 sẽ áp mức thuế 8% và sau này tăng dần lên 10%.
Xét về tác động kinh tế, việc áp thuế 5% hay 10% đối với nước giải khát có đường đều tạo tác động về dài hạn. Theo báo cáo đánh giá tác động của Bộ Tài chính về dự luật này, nếu áp thuế theo phương án đề xuất 10%, số thu ngân sách nhà nước trong năm đầu tiên sẽ tăng khoảng 2.400 tỷ đồng. Tuy nhiên, số thu các năm sau sẽ giảm hơn so với năm đầu do tiêu thụ có thể giảm.
Theo báo cáo nghiên cứu đánh giá tác động của Viện Quản lý kinh tế Trung ương (CIEM), việc áp thuế đối với nước giải khát có đường sẽ khiến thu ngân sách nhà nước có thể sẽ giảm ở các chu kỳ tiếp theo khi doanh nghiệp ngành nước giải khát và các ngành khác trong quan hệ liên ngành thu hẹp quy mô sản xuất, dẫn tới giảm giá trị tăng thêm, giảm giá trị sản xuất, giảm lợi nhuận; kéo theo đó ảnh hưởng tới nguồn thu ngân sách nhà nước từ thuế, đồng thời ảnh hưởng đến cơ hội việc làm và thu nhập của người lao động.
Cụ thể, việc áp thuế này sẽ có thể ảnh hưởng lan tỏa đến hơn 20 ngành công nghiệp liên quan khác và giảm 0,448% GDP của toàn nền kinh tế, tương ứng 42.570 tỷ đồng (nếu áp thuế 10%), giảm 0,288% GDP, tương ứng 27.374 tỷ đồng (nếu áp thuế 5%), giảm thu nhập người lao động…
GS, TS Hoàng Văn Cường, Ủy viên Ủy ban Kinh tế và Tài chính của Quốc hội, đại biểu Quốc hội Đoàn thành phố Hà Nội cho rằng, trong bối cảnh hiện nay đang ưu tiên kích cầu tiêu dùng nội địa, giảm thuế để hỗ trợ các doanh nghiệp, nếu tăng thuế, mở rộng đối tượng chịu thuế tiêu thụ đặc biệt như đối với nước giải khát có đường sẽ khiến các doanh nghiệp càng phải đối mặt với nhiều khó khăn, thách thức, có thể ảnh hưởng tới các giải pháp kích cầu tiêu dùng nội địa.
TS Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV kiêm Giám đốc Viện Đào tạo và Nghiên cứu BIDV phân tích, trong bối cảnh kinh tế thế giới đang tăng trưởng chậm lại cùng những rủi ro bất định về chính sách thương mại, doanh nghiệp còn nhiều khó khăn, sức cầu tiêu dùng còn yếu.
Ông Lực cho rằng, cần lưu ý tác động đối với phát triển bền vững, bảo vệ sức khỏe cộng đồng. Những mặt hàng đưa vào đối tượng chịu thuế như nước giải khát có đường cần làm rõ cơ sở khoa học, thực tiễn, kinh nghiệm quốc tế và đặc thù của Việt Nam.
Theo TS Lực, việc áp thuế tiêu thụ đặc biệt đối với nước giải khát có đường sẽ gây ra tác động tiêu cực tới các doanh nghiệp trong ngành cũng như các ngành khác trong chuỗi cung ứng. Để đạt được mục tiêu về tăng trưởng kinh tế, các doanh nghiệp với vai trò là động lực quan trọng đang mong đợi các chính sách hỗ trợ doanh nghiệp phục hồi và phát triển bền vững, từ đó tạo nguồn thu ngân sách ổn định và lâu dài.
TS Võ Trí Thành, Viện trưởng Viện Nghiên cứu chiến lược thương hiệu và cạnh tranh cũng cho rằng, đề xuất tăng thuế tiêu thụ đặc biệt, mở rộng đối tượng đánh thuế sẽ gây nhiều khó khăn cho ngành sản xuất đồ uống.
Ông nhấn mạnh, trước khi đề xuất thuế, cần nghiên cứu sâu sắc hơn trên các yếu tố về tính cân bằng, tác động ngân sách, tiêu dùng, lao động…
Cần lộ trình áp thuế hợp lý
Theo PGS, TS Nguyễn Văn Việt, Chủ tịch Hiệp hội Bia-Rượu-Nước giải khát Việt Nam, ngành đồ uống trong đó có các doanh nghiệp nước giải khát hiện đóng góp khoảng trên 60 nghìn tỷ đồng mỗi năm vào ngân sách nhà nước, chiếm gần 3% tổng thu ngân sách, chưa kể tạo việc làm cho hàng triệu lao động.
Ngoài ra, ngành nước giải khát thu hút nhiều doanh nghiệp có vốn đầu tư nước ngoài từ các tập đoàn lớn trên thế giới và cả vốn đầu tư từ khối doanh nghiệp nhỏ và vừa, là động lực cần hỗ trợ để thúc đẩy tăng trưởng trong thời gian tới.
Vì vậy, để bảo đảm tăng trưởng kinh tế, PSG, TS Nguyễn Văn Việt lưu ý, cần quan tâm tới “sức khỏe” doanh nghiệp, “nuôi dưỡng nguồn thu” và sức cầu tiêu dùng nội địa. Khi doanh nghiệp suy yếu, việc làm giảm, thu nhập lao động bị ảnh hưởng, sức mua suy giảm, đà phục hồi kinh tế sẽ chậm lại.
Đề xuất cách tiếp cận công bằng, khả thi trong áp thuế tiêu thụ đặc biệt với nước giải khát có đường
Trong vài năm trở lại đây, ngành đã gặp nhiều khó khăn do Covid-19, các cuộc xung đột trên thế giới… Ngành đồ uống đã và đang ghi nhận sự giảm sụt mạnh từ doanh thu, lợi nhuận, kéo theo đó là cả các hệ thống thương mại, nhà hàng, khu vui chơi giải trí, vận tải, chuỗi cung ứng đầu vào đều chịu tác động lan truyền gián tiếp.
“Chuỗi cung ứng bế tắc, giá nguyên vật liệu tăng thậm chí lên tới 30-40%. Nhiều doanh nghiệp số lượng lao động cũng giảm, thu nhập giảm xuống và tình hình khó khăn”, ông Việt cho biết. Theo ông, nếu không có chính sách thuế hợp lý, việc đạt mục tiêu tăng trưởng như kỳ vọng và duy trì dòng vốn đầu tư sẽ gặp nhiều thách thức.
Từ đó, ông kiến nghị các nhà hoạch định chính sách cần đánh giá giá toàn diện và cân nhắc kỹ lưỡng lộ trình khi áp thuế tiêu thụ đặc biệt đối với nước giải khát có đường, chỉ bổ sung khi đã có đủ các bằng chứng, cơ sở khoa học, nghiên cứu thực tiễn và đánh giá đầy đủ.
Theo đó, cần cân nhắc lộ trình và thuế suất hợp lý hơn giúp doanh nghiệp và thị trường thích nghi, điều chỉnh, cụ thể: Từ 2028 áp thuế suất 5%; từ 2029 là 8% và từ 2030 là 10%.
Tán thành với việc quy định lộ trình áp thuế đối với mặt hàng mới, trong đó có nước giải khát có đường, bà Cầm Thị Mẫn - đại biểu Quốc hội Đoàn tỉnh Thanh Hóa cũng kiến nghị cần có đánh giá tác động đầy đủ khi nước giải khát có đường có liên hệ đến hơn 20 ngành liên quan trong chuỗi giá trị.
Đại biểu cho rằng, việc áp thuế đối với mặt hàng mới cần phải có lộ trình chuẩn bị dài hơi, nhất là trong bối cảnh doanh nghiệp đang phải đối mặt với nhiều khó khăn và gánh nặng về thuế, phí.
Đại biểu đề nghị nghiên cứu bổ sung lộ trình áp dụng thuế suất đối với nước giải khát, cụ thể: Phương án 1, lộ trình áp thuế sau khi luật có hiệu lực 1 năm, từ ngày 1/1/2027 đến 31/12/2027 mức thuế suất 5%, từ ngày 1/1/2028 đến 31/12/2028 mức thuế suất 8%, từ ngày 1/1/2029 mức thuế suất 10%.
Phương án 2, lộ trình áp thuế sau khi luật có hiệu lực 2 năm, từ ngày 1/1/2028 đến 31/12/2028 mức thuế suất 8%, từ ngày 1/1/2029 mức thuế suất 10%.
Theo đại biểu, việc quy định lộ trình và thuế suất như vậy sẽ bảo đảm trong quá trình triển khai không có tác động quá lớn đến người tiêu dùng, doanh nghiệp và nền kinh tế. Đồng thời, các doanh nghiệp có thời gian thay đổi chiến lược sản phẩm, hướng sang các sản phẩm tốt cho sức khỏe của người tiêu dùng và vẫn bảo đảm mục tiêu kinh doanh và tăng trưởng của nền kinh tế.
Chung quan điểm, đại biểu Nguyễn Thị Thu Dung (Thái Bình) cũng băn khoăn trong bối cảnh nền kinh tế đang chịu nhiều áp lực từ bên ngoài và còn nhiều bất ổn ở khu vực tiêu dùng và dịch vụ thì việc áp dụng thuế tiêu thụ đặc biệt với nước giải khát có đường cần phải được cân nhắc thấu đáo và dựa trên các đánh giá toàn diện.
Nữ đại biểu kiến nghị lùi thời điểm áp dụng quy định đánh thuế tiêu thụ đặc biệt với nước giải khát có hàm lượng đường 5g/100ml bắt đầu từ năm 2028 nhằm tạo điều kiện cho doanh nghiệp nghiên cứu, điều chỉnh sản phẩm, đầu tư, đổi mới công nghệ và phát triển sản phẩm thay thế với lộ trình có thể từ 3-7% rồi đến 10% để giúp doanh nghiệp có thời gian thích nghi.
Bên cạnh đó, có thể xem xét áp dụng mức thuế khác nhau tùy hàm lượng đường trong sản phẩm nhằm khuyến khích doanh nghiệp đổi mới công thức theo hướng giảm đường, hướng đến tiêu dùng lành mạnh.
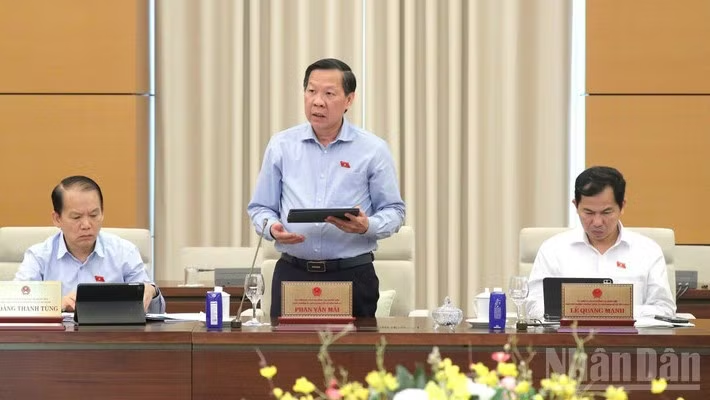
Ngày 4/6, tại Phiên họp thứ 46 của Ủy ban Thường vụ Quốc hội cho ý kiến về dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi), Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi đã báo cáo về phạm vi sản phẩm nước giải khát có đường thuộc diện chịu thuế và bổ sung đối tượng chịu thuế.
Ông Mãi nêu rõ, theo quy định của dự thảo luật, nước giải khát có đường thuộc diện chịu thuế là các sản phẩm trong phạm vi khái niệm về nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường hơn 5g/100ml, không bao gồm các đồ uống như sữa và sản phẩm từ sữa; thực phẩm dạng lỏng dùng với mục đích dinh dưỡng; nước khoáng thiên nhiên và nước uống đóng chai; nước rau, quả nguyên chất và nectar (mật) rau, quả và sản phẩm từ cacao.
Theo đó, các sản phẩm như nước trái cây tự nhiên, nước dừa, sản phẩm từ sữa, thực phẩm dạng lỏng dùng với mục đích dinh dưỡng… không thuộc đối tượng chịu thuế tiêu thụ đặc biệt.
Cũng theo ông Mãi, việc bổ sung các sản phẩm có đường khác cũng như các sản phẩm hàng hóa, dịch vụ khác vào diện chịu thuế như đề nghị của một số đại biểu Quốc hội còn nhiều quan điểm khác nhau.
Việc áp thuế tiêu thụ đặc biệt đối với một số sản phẩm khác có đường cũng đã được cơ quan soạn thảo đặt ra trong quá trình xây dựng dự án luật. Tuy nhiên, đến nay chưa có đủ đánh giá tác động cũng như chưa thể hiện rõ tính ưu việt, khả thi, phù hợp của việc áp thuế đối với các sản phẩm, hàng hóa, dịch vụ này trong bối cảnh hiện nay.
Do vậy, các nội dung này sẽ tiếp tục được nghiên cứu, đánh giá thận trọng, cân nhắc với mục tiêu hướng đến là phục hồi sản xuất, kinh doanh của các doanh nghiệp và sẽ báo cáo Quốc hội vào thời điểm phù hợp.