Sự thay đổi này dịch chuyển rủi ro ra khỏi vai người mua nhà, nhưng đồng thời cũng đặt ra tiêu chuẩn khắt khe về năng lực của các doanh nghiệp địa ốc.
Công cụ kích cầu truyền thống chạm giới hạn
Nhiều năm qua, mỗi khi thị trường gặp khó, công thức chung của các chủ đầu tư luôn là chiết khấu trực tiếp vào giá bán, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán. Nhưng đến nay, khi chi phí dòng vốn của doanh nghiệp vẫn neo ở mức cao, việc tiếp tục tự gồng gánh các khoản ưu đãi này đã chạm tới giới hạn chịu đựng về tài chính.
Ở chiều ngược lại, tâm lý người mua nhà cũng đã thay đổi. Họ không còn dễ xuống tiền trước những lời cam kết trên giấy, bởi bản thân họ cũng phải tính toán áp lực dòng tiền cá nhân và chi phí cơ hội của dòng vốn đầu tư.
Điều này đặt ra một bài toán mới cho chính sách bán hàng: không chỉ giúp người mua giảm áp lực tài chính trước mắt, mà còn tạo điều kiện để sử dụng nguồn vốn hiệu quả hơn trong suốt quá trình chờ nhận nhà.
Trong bối cảnh đó, việc phối hợp các tổ chức tài chính mở ra thêm hướng tiếp cận cho chủ đầu tư. Ngân hàng không chỉ hiện diện thông qua các khoản vay mua nhà, mà còn có thể tham gia cung cấp giải pháp tiền gửi và quản lý dòng vốn theo những thỏa thuận cụ thể giữa các bên.
Ngân hàng tham gia từ đầu và mô hình lợi ích ba bên
Khi chủ đầu tư và ngân hàng phối hợp xây dựng các giải pháp tài chính gắn với tiến độ sở hữu bất động sản, người mua có thêm lựa chọn trong việc phân bổ dòng vốn. Thay vì chỉ tập trung vào mức chiết khấu hay khoản tiền cần thanh toán ban đầu, khách hàng có thể cân nhắc đồng thời lợi ích từ khoản tích lũy trong thời gian chờ dự án hoàn thiện.
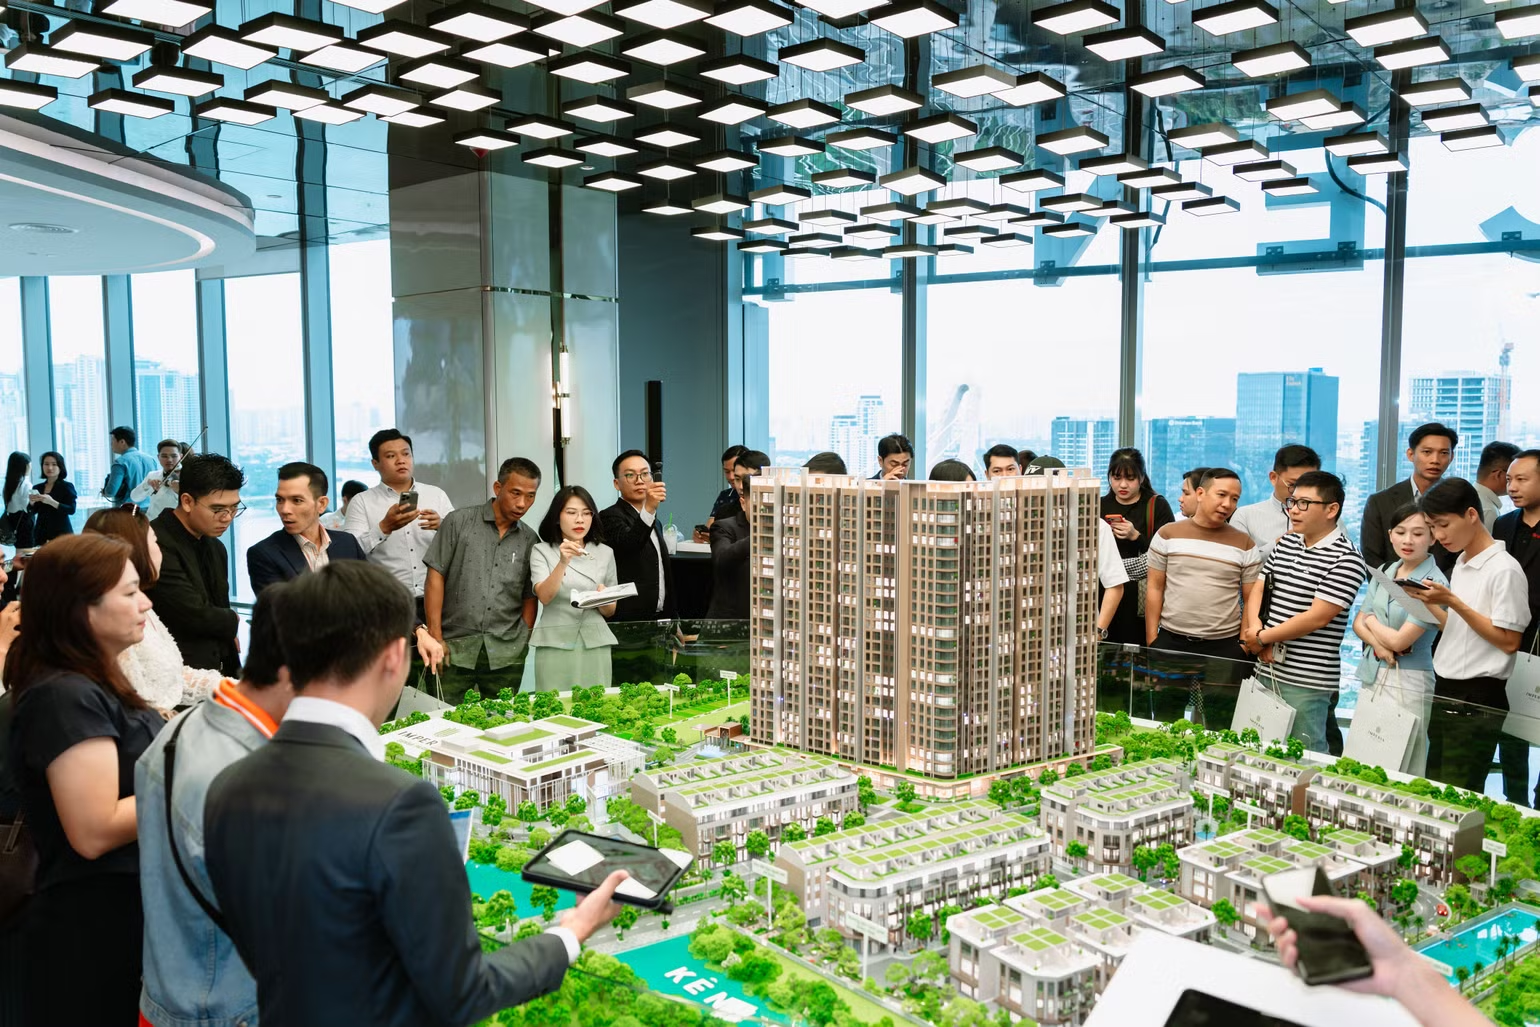
Giải pháp tài chính “An cư-Sinh lời” do chủ đầu tư Imperia Sensa Park (Thành phố Hồ Chí Minh) triển khai với sự đồng hành của Ngân hàng số Cake by VPBank là một ví dụ đáng chú ý cho cách tiếp cận này.
Thông thường, khi mua bất động sản hình thành trong tương lai, khách hàng phải thực hiện các đợt thanh toán theo tiến độ dù chưa thể sử dụng tài sản. Tại Imperia Sensa Park, cơ chế “An cư-Sinh lời” mang đến thêm một lựa chọn: bên cạnh khoản thanh toán ban đầu từ 10-20% giá trị căn hộ tùy phương thức, khách hàng tham gia chương trình mở sổ tiết kiệm đứng tên mình tại Cake by VPBank với số tiền tương đương 10% giá trị căn hộ. Trong đó, việc mở sổ là điều kiện bắt buộc đối với phương án vay giãn, còn với các phương thức thanh toán khác, khách hàng có thể tự nguyện lựa chọn tham gia.
Khoản tiết kiệm được phong tỏa theo thỏa thuận ba bên giữa khách hàng, ngân hàng và chủ đầu tư, đồng thời tiếp tục được hưởng lãi suất tiết kiệm theo chính sách chương trình trong khoảng 18 tháng dự kiến chờ nhận nhà. Bên cạnh lợi tức tiền gửi, khi đáp ứng đủ điều kiện và nhận bàn giao, khách hàng còn được chủ đầu tư tặng thêm khoản quà trị giá 30-80 triệu đồng, tùy loại căn hộ. Tổng lợi ích từ lãi ngân hàng và quà tặng có thể quy đổi tương đương khoảng 13%/năm trên số tiền gửi, theo điều kiện và phương pháp tính của chương trình. Đến thời điểm bàn giao dự kiến vào quý IV/2028, khoản tiết kiệm được chuyển thành một phần thanh toán cho căn hộ theo thỏa thuận ba bên.
Bản chất của giải pháp nằm ở việc kết hợp kế hoạch sở hữu nhà với cơ hội tích lũy tài chính trong thời gian chờ bàn giao. Thay vì chỉ tập trung vào chiết khấu trực tiếp hoặc kéo dài tiến độ thanh toán, chương trình tạo điều kiện để khoản tiền được dành cho mục tiêu mua nhà tiếp tục mang lại lợi ích từ lãi tiết kiệm, góp phần giảm chi phí cơ hội và giúp người mua chủ động hơn trong kế hoạch tài chính.
Ở góc độ triển khai, sự tham gia của ngân hàng đối tác giúp hình thành một cơ chế quản lý khoản tiền gửi theo thỏa thuận, trong đó quyền lợi và nghĩa vụ của khách hàng được xác định cụ thể. Việc sổ tiết kiệm đứng tên người mua, được hưởng lãi trong thời gian chờ bàn giao và được sử dụng để thanh toán khi nhận nhà là những yếu tố tạo nên đặc điểm riêng của chương trình.
Trong bối cảnh thị trường bất động sản ngày càng chú trọng khả năng chi trả và hiệu quả sử dụng dòng vốn, những chính sách như “An cư-Sinh lời” cho thấy xu hướng mở rộng giải pháp hỗ trợ người mua, từ ưu đãi giá bán sang các phương án tài chính được thiết kế phù hợp hơn với hành trình sở hữu nhà. Giá trị của mô hình không chỉ nằm ở mức lợi ích được công bố, mà còn ở việc giúp khách hàng có thêm lựa chọn cân đối nghĩa vụ thanh toán và kế hoạch tích lũy trong dài hạn.