Hải quan hướng dẫn hỏa tốc khai thuế xăng dầu từ ngày 1/10

Ngay trong ngày chính sách kéo dài hỗ trợ thuế xăng dầu có hiệu lực, Cục Hải quan ban hành công văn hỏa tốc yêu cầu triển khai tới doanh nghiệp, đồng thời hướng dẫn tiếp tục sử dụng mã VK240 để khai báo thuế giá trị gia tăng trên hệ thống VNACCS/VCIS.

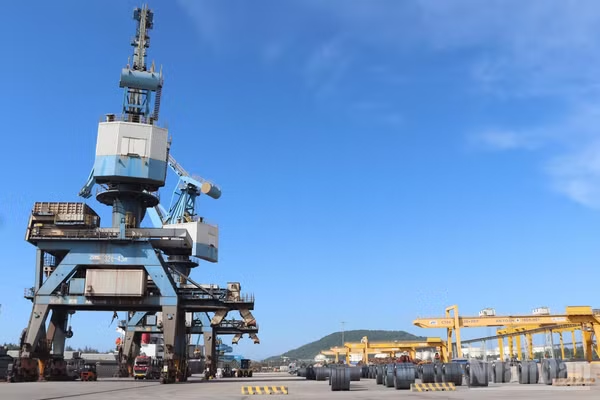
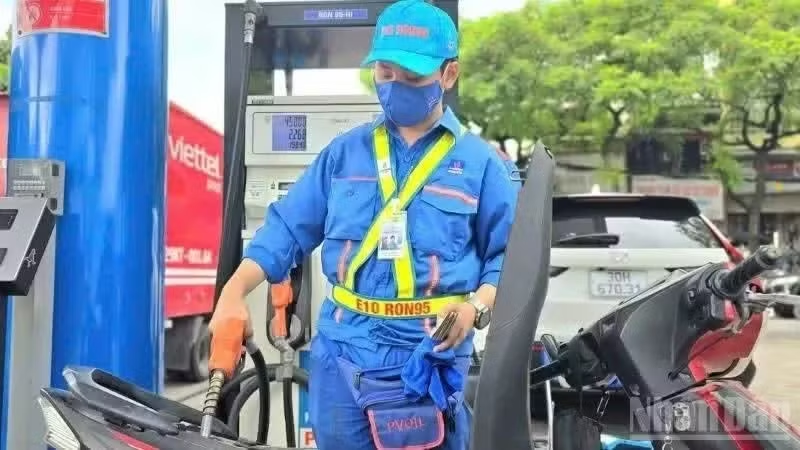
Ảnh minh họa. (Ảnh: Báo Nhân Dân)

Ngày 1/10, Cục Hải quan ban hành Công văn số 22446/CHQ-NVTHQ, yêu cầu các Chi cục Hải quan khu vực khẩn trương tuyên truyền, phổ biến Nghị quyết số 43/2026/NQ-CP đến cộng đồng doanh nghiệp và các tổ chức, cá nhân có liên quan.

Nghị quyết được Chính phủ ban hành ngày 30/9/2026, kéo dài thời hạn áp dụng chính sách về thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026. Nghị quyết có hiệu lực từ ngày 1/10/2026 đến hết ngày 31/12/2026.

Nội dung doanh nghiệp cần lưu ý ngay khi đăng ký tờ khai nhập khẩu là hướng dẫn khai báo thuế giá trị gia tăng trên hệ thống VNACCS/VCIS. Theo Cục Hải quan, đối với tờ khai hải quan điện tử nhập khẩu đăng ký từ ngày 1/10/2026 đến hết ngày 31/12/2026, người khai hải quan tiếp tục sử dụng mã VK240 tại ô chỉ tiêu thông tin “Mã áp dụng thuế suất/mức thuế và thu khác”.

Mã VK240 được sử dụng để khai báo thuế giá trị gia tăng đối với hàng hóa thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng theo quy định tại Nghị quyết số 43/2026/NQ-CP. Các Chi cục Hải quan khu vực được yêu cầu thông tin, phổ biến kịp thời hướng dẫn này đến doanh nghiệp và các đối tượng liên quan.

Về thuế nhập khẩu ưu đãi, Nghị quyết số 43/2026/NQ-CP kéo dài thời hạn áp dụng Nghị quyết số 25/2026/NQ-CP ngày 30/4/2026 và Nghị định số 72/2026/NĐ-CP ngày 9/3/2026 của Chính phủ đối với xăng, dầu và nguyên liệu sản xuất xăng, dầu đến hết ngày 31/12/2026.

Đồng thời, chính sách về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay theo Nghị quyết số 19/2026/QH16 ngày 12/4/2026 của Quốc hội cũng được kéo dài đến hết ngày 31/12/2026.

Cục Hải quan lưu ý, việc kéo dài thời hạn áp dụng các chính sách trên không thay đổi quy định về thuế tiêu thụ đặc biệt đối với xăng. Khoản thuế này tiếp tục thực hiện theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và các văn bản hướng dẫn thi hành.

Nghị quyết số 43/2026/NQ-CP cũng quy định cơ chế điều chỉnh thời gian áp dụng khi cần thiết. Theo đó, trường hợp cần rút ngắn hoặc kéo dài thời gian để đáp ứng yêu cầu phát triển kinh tế-xã hội, bảo đảm an ninh năng lượng, ổn định thị trường xăng, dầu, Bộ Công thương có ý kiến đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định.

Với hướng dẫn được ban hành ngay ngày 1/10, doanh nghiệp nhập khẩu các mặt hàng thuộc phạm vi điều chỉnh có cơ sở tiếp tục khai báo thuế giá trị gia tăng thống nhất trên hệ thống VNACCS/VCIS trong thời gian chính sách được gia hạn.
Có thể bạn quan tâm

Một dự án hạ tầng lớn có thể gồm nhiều lĩnh vực chuyên sâu, từ thiết kế, xây dựng, cơ điện đến ITS (giao thông thông minh), chiếu sáng, an toàn giao thông và các hệ thống công nghệ. (Ảnh: TRANG LIÊN)

Chọn doanh nghiệp đủ năng lực đảm nhận vai trò quản trị các dự án lớn

Không phải doanh nghiệp nào cũng đủ năng lực để đảm nhận vai trò quản trị các dự án lớn. Nhưng khi đã lựa chọn được doanh nghiệp đủ năng lực, cần trao quyền chủ động tương xứng với trách nhiệm được giao. Sàng lọc đúng năng lực, trao đủ quyền tổ chức và quy trách nhiệm đến cùng là cơ sở để hình thành những tổng thầu mạnh.

Cải cách hành chính được Tây Ninh xác định là nền tảng nâng cao hiệu lực, hiệu quả quản lý nhà nước, tạo môi trường thuận lợi cho người dân và doanh nghiệp. (Ảnh: THANH PHONG)

Tây Ninh tạo dư địa tăng trưởng từ ba khâu đột phá

Nhiệm kỳ 2026-2030, Tây Ninh xác định cải cách hành chính, khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, cùng việc huy động nguồn lực đầu tư kết cấu hạ tầng là ba khâu đột phá. Đây được xem là nền tảng để khơi thông nguồn lực, nâng cao năng suất, mở rộng không gian kinh tế và tạo thêm dư địa tăng trưởng cho Tây Ninh.

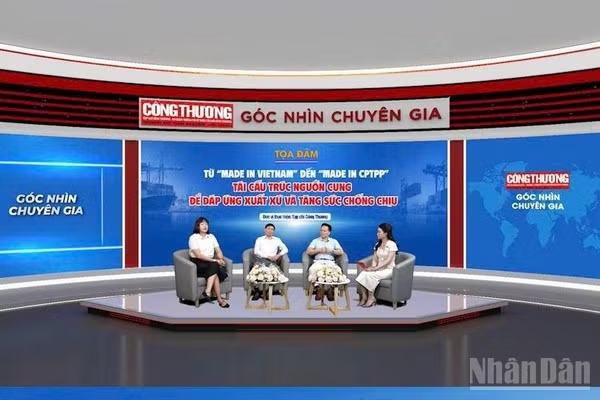
Tọa đàm với chủ đề “Từ “Made in Vietnam” đến “Made in CPTPP”: Tái cấu trúc nguồn cung để đáp ứng xuất xứ và tăng sức chống chịu”. (Ảnh: KIM DUNG)

Tái cấu trúc nguồn cung, bảo đảm yêu cầu xuất xứ

Thực thi CPTPP mở thêm thị trường cho hàng Việt nhưng đặt ra yêu cầu về nguồn nguyên liệu và xuất xứ. Khi lợi thế thuế quan gắn chặt với khả năng đáp ứng quy tắc xuất xứ, tái cấu trúc nguồn cung, kết nối với các đối tác trong CPTPP và nâng sức chống chịu của chuỗi sản xuất đang trở thành yêu cầu thiết thực đối với doanh nghiệp.

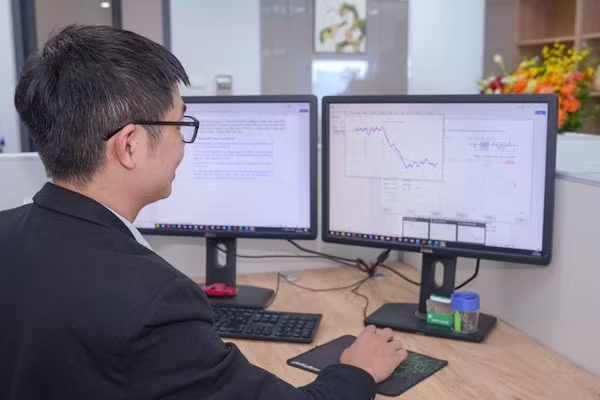
Tiến sĩ Nguyễn Tiến Sáng nghiên cứu SmartPID Tuner - sản phẩm mang dấu ấn khát vọng làm chủ công nghệ của kỹ sư EVNGENCO1. (Ảnh: PHƯƠNG THẢO)

Từ bài toán vận hành đến làm chủ công nghệ tại EVNGENCO1

Đổi mới sáng tạo tại Tổng công ty Phát điện 1 (EVNGENCO1) không chỉ bắt đầu từ những ý tưởng mới, mà còn từ những bài toán cụ thể trong sản xuất. Khi kỹ sư trực tiếp xử lý vấn đề kỹ thuật của nhà máy và tìm cách giải quyết bằng chính năng lực nghiên cứu của mình, những giải pháp “Make by EVNGENCO1” từng bước được hình thành.

Quảng Ngãi tập trung triển khai thực hiện quyết liệt, đồng bộ, hiệu quả các nhiệm vụ trọng tâm, đột phá về phát triển kinh tế-xã hội nhằm đạt mục tiêu tăng trưởng năm 2026 đạt 9%. (Ảnh: HIỂN CỪ)

Quảng Ngãi nỗ lực hoàn thành chỉ tiêu tăng trưởng năm 2026

Năm 2026, tỉnh Quảng Ngãi đề ra mục tiêu tăng trưởng 9%. Để đạt được các mục tiêu, chỉ tiêu, nhiệm vụ đề ra, Tỉnh ủy Quảng Ngãi đề nghị các cấp ủy, chính quyền tập trung lãnh đạo triển khai thực hiện quyết liệt, đồng bộ, hiệu quả các nhiệm vụ trọng tâm, đột phá về phát triển kinh tế-xã hội.

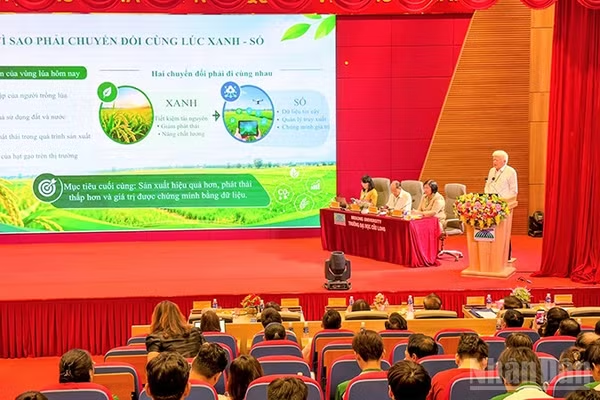
Đại biểu trình bày tham luận tại hội thảo. (Ảnh: BÁ DŨNG)

Đẩy mạnh chuyển đổi xanh, chuyển đổi số trong sản xuất lúa chất lượng cao

Sáng 2/10, tại Vĩnh Long, Trường đại học Cửu Long phối hợp Tổng Hội Nông nghiệp và phát triển nông thôn Việt Nam cùng Trung tâm Khuyến nông quốc gia tổ chức Hội thảo với chủ đề “Chuyển đổi xanh, chuyển đổi số và giải pháp khoa học, công nghệ trong sản xuất lúa chất lượng cao, phát thải thấp vùng Đồng bằng sông Cửu Long”.

Ưu đãi thuế nhập khẩu linh kiện góp phần hỗ trợ sản xuất, lắp ráp ô-tô trong nước. (Ảnh: HẢI NAM)

Ưu đãi thuế linh kiện ô-tô cần sát thực tế sản xuất

Bộ Tài chính đề xuất kéo dài ưu đãi thuế nhập khẩu linh kiện phục vụ sản xuất, lắp ráp ô-tô đến hết năm 2032, mở rộng cơ chế thuế suất 0% cho linh kiện sản xuất xe xuất khẩu. Điều kiện hưởng ưu đãi đang được rà soát để sát thực tế sản xuất.

Sản xuất hàng may mặc tại Tổng Công ty cổ phần Dệt may Nam Định. (Ảnh: MINH ĐỨC)

Vinatex đạt doanh thu hơn 15,5 nghìn tỷ đồng

Những tháng cuối năm, các đơn vị dệt may phải giữ vững thành quả đạt được, quản trị tốt các tình huống phát sinh trong quý IV để tối ưu hóa hiệu quả. Song song với việc hoàn thành kế hoạch năm 2026, doanh nghiệp tập trung chuẩn bị tốt cho năm 2027 nhằm sẵn sàng hoàn thành tốt các mục tiêu đề ra.