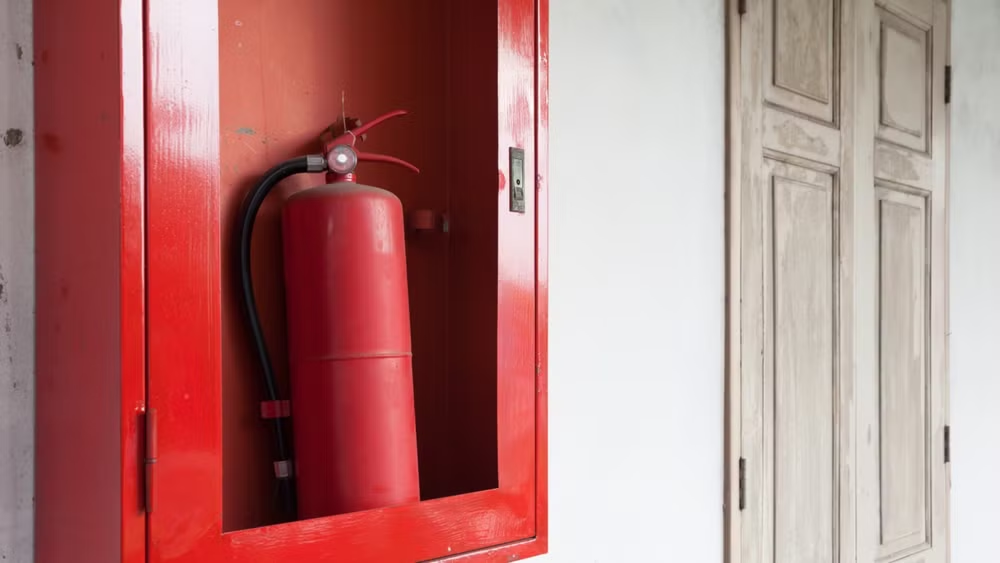
Chiếc bình cứu hỏa thường nằm lặng lẽ, phủ bụi ở góc khuất của ngôi nhà trong những ngày tháng bình yên. Người ta không mua nó vì mong xảy ra hỏa hoạn, và cũng chẳng mấy khi ngó ngàng đến nó mỗi ngày. Bảo hiểm nhân thọ cũng có một "số phận" tương tự. Đó là một kế hoạch dự phòng mà không một ai mong muốn phải sử dụng đến trong cuộc đời.
Đánh giá bảo hiểm qua lăng kính sinh lời là ngộ nhận phổ biến
Hiện nay, nhiều người tham gia bảo hiểm nhân thọ với tâm lý đóng phí trong vài năm rồi rút về khoản tiền sinh lời. Đến khi con số nhận về thực tế không như kỳ vọng, họ vội vàng kết luận bảo hiểm “không có lợi”.
Thực tế, các sản phẩm bảo hiểm liên kết đầu tư ngày càng được thiết kế linh hoạt hơn để kết hợp giữa yếu tố bảo vệ và tích lũy. Tuy nhiên, yếu tố tạo nên sự khác biệt của bảo hiểm nhân thọ vẫn nằm ở vai trò bảo vệ tài chính, qua đó mang đến điểm tựa cho người trụ cột và gia đình trước những rủi ro khó lường trong cuộc sống.
Theo chuyên gia Phan Quốc Tuấn, CEO Viện Phát triển nguồn nhân lực bảo hiểm, việc xác định tham gia bảo hiểm nhân thọ để sinh lời rất khó đạt mục đích, vì dòng tiền đi vào sẽ tập trung cho quyền lợi bảo vệ của khách hàng, số tiền sau khi trừ các khoản phí bảo vệ mới đi vào quyền lợi đầu tư hay quyền lợi khác.
"Bản chất của bảo hiểm là bảo vệ tài chính, sau khi thị trường phát triển mới có thêm hình thức bảo hiểm kết hợp với đầu tư. Sản phẩm này phù hợp xu thế nhưng cần được tư vấn cho những đối tượng khách hàng nhất định, đã am hiểu thị trường và xác định kiếm lời từ bảo hiểm, bên cạnh các kênh khác", ông Tuấn chia sẻ.
Vai trò của bảo hiểm chỉ thực sự được kiểm chứng theo thời gian
Tham gia bảo hiểm nhân thọ không giống với việc mua một món hàng tiêu dùng thông thường, khi giao dịch kết thúc sau bước thanh toán và nhận sản phẩm. Ngược lại, thời điểm ký kết hợp đồng chỉ mới là điểm khởi đầu của một cam kết tài chính kéo dài trong suốt nhiều năm.
Thời gian trôi đi, áp lực đè lên vai người trụ cột ngày càng lớn khi học phí của con cái trở nên tốn kém hơn, cha mẹ già đi cần được chăm sóc y tế, trong khi các khoản vay dài hạn vẫn phải thanh toán đều đặn. Vì vậy, một bản hợp đồng được giữ gìn qua năm tháng chính là tấm đệm giúp cuộc sống của cả gia đình không bị đảo lộn nếu người trụ cột chẳng may gặp sự cố.
Chỉ riêng Quý I/2026, ngành bảo hiểm tại Việt Nam đã thực hiện chi trả 24.100 tỷ đồng quyền lợi cho khách hàng, tăng 8,84% so với cùng kỳ năm trước. Đằng sau những con số khổng lồ ấy là biết bao kế hoạch học tập của con trẻ được tiếp tục, những khoản vay mua nhà không bị đổ vỡ, và nhiều tổ ấm không rơi vào cảnh phải bán sạch tài sản đã gây dựng cả đời để vượt qua giai đoạn khó khăn.
Bảo hiểm trước hết là cơ chế chia sẻ rủi ro trong cộng đồng. Trong thực tế, phí bảo hiểm của nhiều người tham gia được hình thành thành quỹ dự phòng để chi trả cho những trường hợp không may gặp rủi ro theo cam kết. Chính cơ chế chia sẻ này giúp mỗi cá nhân không phải tự mình gánh chịu toàn bộ hậu quả tài chính khi biến cố xảy ra.
Cửa sổ tham gia bảo hiểm không mở mãi và không ai mua được bình cứu hỏa giữa đám cháy
Các hình thức tích lũy tài sản như gửi tiết kiệm, đầu tư chứng khoán hay mua vàng có thể được bắt đầu bất cứ khi nào có điều kiện tài chính. Trong khi đó, bảo hiểm nhân thọ là một giải pháp bảo vệ có những đặc thù riêng. Quyền được tham gia bảo hiểm phụ thuộc vào các yếu tố như độ tuổi và tình trạng sức khỏe tại thời điểm tham gia, bởi đây là cơ sở để doanh nghiệp bảo hiểm đánh giá mức độ rủi ro và xây dựng phương án bảo vệ phù hợp cho từng khách hàng.
Chính vì vậy, bảo hiểm nhân thọ thường được ví như một quyết định cần được cân nhắc và chuẩn bị từ sớm. Khi tuổi tác tăng lên hoặc tình trạng sức khỏe thay đổi, các lựa chọn bảo hiểm có thể bị thu hẹp hoặc điều kiện tham gia có thể khác so với trước đây.
Chẳng hạn, ở tuổi 32, một người có nền tảng thể chất tốt có thể dễ dàng lựa chọn hầu hết sản phẩm bảo hiểm trên thị trường với mức phí hợp lý. Nhưng đến tuổi 42, sau khi phát hiện tiểu đường hoặc tăng huyết áp qua một lần khám sức khỏe định kỳ, cá nhân đó có thể bị các doanh nghiệp bảo hiểm từ chối, hoặc phải chấp nhận mức phí cao hơn đáng kể nếu vẫn đủ điều kiện tham gia.
Đó là nét đặc thù của bảo hiểm so với các sản phẩm tài chính khác: không đơn thuần được quyết định bởi khả năng tài chính và nhu cầu của người mua. Vì thế, cánh cửa bảo vệ cứ thu hẹp dần theo tuổi, không chờ đợi bất kỳ ai, và những thay đổi về sức khỏe, khiến việc tham gia bảo hiểm có thể trở nên khó khăn hoặc tốn kém hơn.
Quyết định trì hoãn tham gia bảo hiểm không đơn giản là tình huống “nước đến chân mới nhảy". Đó là hành động đánh đổi trực tiếp sự ổn định của các kế hoạch trong tương lai.
Khi ngọn lửa đã bùng phát dữ dội, việc tìm mua bình cứu hỏa không còn là giải pháp kịp thời. Đối với bảo hiểm nhân thọ, chờ đến khi sức khỏe suy giảm hoặc tuổi tác vượt nguỡng cho phép mới cân nhắc tham gia thường đã quá muộn. Thời điểm tốt nhất để chuẩn bị cho những bất trắc luôn là khi nó chưa xảy ra.
Tương tự chiếc bình cứu hỏa, bảo hiểm nhân thọ không chỉ phát huy giá trị lúc được mang ra sử dụng, mà còn mang đến tâm thế chủ động trước những tình huống không ai mong muốn.