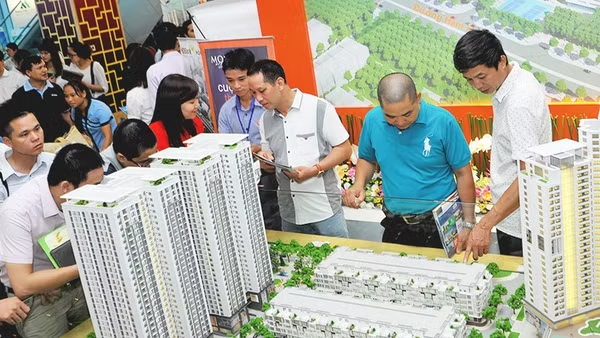
Theo chuyên gia kinh tế - tài chính Trần Du Lịch, việc một dự án (DA) bất động sản (BĐS) được vay vốn của NH, đồng thời người mua nhà tại dự án này cũng được NH “bơm” vốn là phổ biến. Với thực tế này, các NH khó có thể kiểm soát chặt chẽ được dòng tiền tín dụng. Đó là chưa kể, với đà tăng trưởng ấn tượng của tín dụng NH từ đầu năm đến nay, đặc biệt khi mục tiêu TTTD được nâng lên so kế hoạch ban đầu, dòng tiền của các NH thương mại chảy vào thị trường BĐS được dự báo sẽ tăng đáng kể trong thời gian tới.
Cùng quan điểm này, ông Trần Đình Thiên, Viện trưởng Kinh tế Việt Nam, thành viên Tổ tư vấn kinh tế của Thủ tướng Chính phủ, cho rằng, không khó để đạt mức TTTD đến 22%, tuy nhiên cần lưu ý tác động của tín dụng. Thực tế, các tính toán cho thấy, 1% TTTD tác động đến TTKT chỉ bằng 1/5 tác động lên lạm phát. Chưa kể, TTTD cao làm dấy lên lo ngại nguy cơ dòng vốn chệch hướng sang chứng khoán, BĐS, khiến năng lực doanh nghiệp không được cải thiện, trong khi nền kinh tế đối diện nhiều rủi ro tiềm ẩn. Ngăn được dòng vốn tín dụng vào BĐS trong bối cảnh mục tiêu TTTD được nâng lên là một thách thức lớn. Do đó, cơ quan quản lý cũng như các NH cần phải kiểm soát chặt chẽ việc phát sinh nợ xấu, từ đó hạn chế tình trạng “bong bóng” tín dụng BĐS.
Trong bối cảnh đó, trả lời chất vấn chung quanh vấn đề này tại kỳ họp QH vừa qua, Thống đốc NHNN Lê Minh Hưng cho biết, thời gian qua, NHNN đã kiểm soát chặt dòng tín dụng vào những lĩnh vực nhiều rủi ro, có khả năng gây bất ổn cho hoạt động của hệ thống NH, đặc biệt là BĐS và một số DA BOT. Cụ thể, đối với BOT, tốc độ TTTD cho lĩnh vực này đang thấp hơn so năm trước. Tỷ trọng tín dụng cho BOT ở mức rất thấp, chỉ chiếm khoảng 1,5% tổng dư nợ. Đối với BĐS, tốc độ cho vay cũng giảm. Theo số liệu thống kê của NHNN, 10 tháng đầu năm 2017, tỷ trọng tín dụng cho vay BĐS trên tổng dư nợ đạt 6,5% (dư nợ đạt khoảng 400.000 tỷ đồng), trong khi con số cùng kỳ 2016 là 7,7%. Tốc độ tăng trưởng dư nợ chỉ khoảng 7,1% trong khi con số này năm 2016 là hơn 10%.
Như vậy, cả tốc độ tăng trưởng và tỷ trọng cho vay BĐS đều giảm. Thực tế, các DA BOT có nhu cầu vốn rất lớn và NHNN vừa yêu cầu các tổ chức tín dụng phải kiểm soát chặt hơn nữa dòng vốn cho các DA này, cũng như BĐS. Bên cạnh đó, chúng ta đã điều hướng nguồn vốn tập trung vào sản xuất, kinh doanh và những lĩnh vực ưu tiên. Đồng thời, việc kiểm soát tín dụng cho BĐS được NHNN thực hiện bằng các tỷ lệ an toàn. NHNN đã tăng hệ số rủi ro khi cho vay tín dụng BĐS và giảm tỷ lệ dùng vốn ngắn hạn để cho vay trung dài hạn. Đây là những công cụ quan trọng để kiểm soát TTTD vào những lĩnh vực rủi ro. Cụ thể, NHNN đã tăng hệ số rủi ro khi cho vay tín dụng BĐS từ 150% lên 200%, thời gian tới tiếp tục tăng lên 250%, đồng thời giảm tỷ lệ dùng vốn ngắn hạn cho vay trung - dài hạn từ 60% xuống 50% như hiện tại và sắp tới sẽ giảm xuống 45% (theo kế hoạch, tỷ lệ này sẽ được giảm về 40%).
Ngay từ đầu năm 2017, NHNN đã xây dựng kịch bản TTTD ở mức khoảng 18% và có điều chỉnh linh hoạt tùy theo diễn biến kinh tế vĩ mô và nền kinh tế. Cho tới cuối tháng 10, tốc độ TTTD là 13,66%, và không có gì đột biến. Hiện nay, quan điểm chỉ đạo của Chính phủ và NHNN đối với tín dụng là tăng trưởng phải đi kèm bảo đảm chất lượng và hiệu quả. Quan trọng hơn nữa là nguồn vốn phải đưa vào lĩnh vực sản xuất, kinh doanh.
Theo Giám đốc Khối Khách hàng cá nhân PVcomBank Nguyễn Thúy Hạnh, mỗi DA BĐS có phân khúc khách hàng khác nhau. Do vậy, khi cho vay, NH cần xác định các DA phù hợp phân khúc khách hàng và sản phẩm của mình. PVcomBank quan tâm yếu tố phát triển bền vững. Do vậy, chúng tôi hướng đến các DA BĐS phục vụ nhu cầu đời sống, phù hợp mong muốn mua nhà để ở của mọi tầng lớp dân cư.
Theo số liệu của Ủy ban Giám sát tài chính quốc gia, cơ cấu tín dụng theo ngành nghề kinh tế đã có những chuyển biến tích cực. Tỷ trọng tín dụng vào lĩnh vực nông nghiệp chiếm khoảng 9,9% (10 tháng năm 2016 là 8,3%); hoạt động kinh doanh BĐS và xây dựng giảm xuống còn 15,5% (năm 2016 là 17,1%). Tín dụng tiêu dùng tiếp tục đà tăng mạnh kể từ đầu năm 2017, phù hợp xu hướng gia tăng cầu tiêu dùng của nền kinh tế. Tổng dư nợ cho vay tiêu dùng tăng khoảng 58,6% so cuối năm 2016.
Về định hướng TTTD từ nay tới cuối năm, Thống đốc NHNN Lê Minh Hưng nhấn mạnh, sự điều hành của Chính phủ, cũng như NHNN sẽ bảo đảm TTTD từ nay đến cuối năm vẫn tiếp tục tăng phù hợp khả năng hấp thụ vốn của nền kinh tế và không gây áp lực đến kinh tế vĩ mô, đặc biệt là lạm phát. NHNN vẫn giám sát chặt chẽ chất lượng và hiệu quả tín dụng, kiểm soát nguồn vốn vào đúng lĩnh vực để phục vụ TTKT. Từ nay đến cuối năm sẽ đạt được mức TTTD như định hướng, đồng thời kiểm soát được chất lượng tín dụng.