Cần làm rõ luận cứ khoa học khi tăng thuế suất
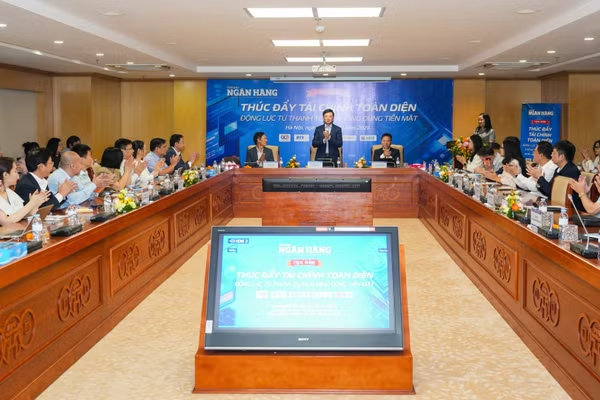
Phát biểu khai mạc, Tiến sĩ Nguyễn Anh Tuấn, Tổng Biên tập tạp chí Nhà đầu tư cho biết: Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) do Bộ Tài chính đề xuất nhận được sự ủng hộ, đánh giá cao của nhiều doanh nghiệp, chuyên gia.
Tuy nhiên, cũng còn không ít ý kiến khác nhau liên quan đến một số quy định cụ thể như phương pháp tính thuế, thuế suất đối với các sản phẩm rượu, bia, việc đánh thuế tiêu thụ đặc biệt đối với thức uống đại mạch, nước giải khát có đường và nước giải khát không cồn…
Đối với sản phẩm rượu, bia, nhiều ý kiến đồng tình với đề xuất của Bộ Tài chính về việc giữ nguyên phương pháp tính thuế tương đối như hiện nay.
Lý do vì việc thay đổi cách tính thuế vào thời điểm hiện tại sẽ tác động rất lớn tới hoạt động sản xuất kinh doanh của ngành rượu, bia vốn đang gặp nhiều khó khăn do ảnh hưởng nặng nề của đại dịch Covid-19 cũng như tác động từ một số cơ chế chính sách liên quan (Luật phòng chống tác hại rượu bia, Nghị định 100/2019/NĐ-CP).
Luồng ý kiến thứ hai cho rằng cần áp dụng phương pháp tính thuế tuyệt đối và hỗn hợp như ở nhiều nước trên thế giới.
Theo ông Nguyễn Văn Việt, Chủ tịch Hiệp hội Bia, rượu, nước giải khát Việt Nam, ngành bia đã có đóng góp ngân sách đáng kể với mức nộp ngân sách khoảng 60.000 tỷ đồng/năm, đáp ứng nhu cầu tiêu dùng trong nước, đẩy lùi vấn nạn hàng lậu, hàng giả.
Giai đoạn 2015-2021, chính sách thuế đối với ngành bia, rượu, nước giải khát thay đổi nhiều lần. Việc cải cách chính sách thuế theo Quyết định 508/QĐ-TTg cần có nghiên cứu, tính toán khoa học, phù hợp điều kiện sản xuất, kinh doanh ngành hàng ở Việt Nam và bảo đảm minh bạch, có lộ trình rõ ràng, tính khả thi cao. Chính sách thuế cần có tầm nhìn dài hạn, hài hòa các lợi ích của Nhà nước (điều tiết tiêu dùng, tăng thu ngân sách, nuôi dưỡng nguồn thu bền vững), doanh nghiệp (không gây ảnh hướng lớn, có tính ổn định đối với hoạt động của doanh nghiệp) và thực hiện được mục tiêu bảo vệ sức khỏe người tiêu dùng.
“Với quan điểm như đã nêu trên, chúng tôi kiến nghị chưa nên sửa đổi Luật Thuế tiêu thụ đặc biệt ít nhất trong thời gian từ nay đến năm 2025 để giúp các doanh nghiệp vượt qua khó khăn và phục hồi sản xuất, kinh doanh", ông Việt nói.
Theo đó, Bộ Tài chính đề xuất sửa đổi 5 nội dung chính: Mở rộng cơ sở thuế, đưa vào diện chịu thuế tiêu thụ đặc biệt các hàng hóa, dịch vụ như nước giải khát có đường, thức uống đại mạch, nước giải khát không cồn, sản phẩm thuốc lá mới, kinh doanh dịch vụ trò chơi điện tử trên mạng…
Đồng thời, bổ sung quy định về căn cứ tính thuế và phương pháp tính thuế; quy định về Biểu thuế, mức thuế tiêu thụ đặc biệt (bổ sung), trong đó có việc điều chỉnh thuế suất thuế tiêu thụ đặc biệt đối với thuốc lá, rượu, bia; mô tả cụ thể các mặt hàng chịu thuế trong Biểu thuế tiêu thụ đặc biệt; quy định nội dung của một số điều luật, bảo đảm sự thống nhất giữa Luật Thuế tiêu thụ đặc biệt và các luật chuyên ngành có liên quan.
Theo Tiến sĩ Võ Trí Thành, Viện trưởng Nghiên cứu Chiến lược thương hiệu và cạnh tranh, đến nay vẫn chưa có nhiều nghiên cứu sâu về sự phù hợp về mức thuế và phương pháp đánh thuế tiêu thụ đặc biệt đối với bia, rượu ở Việt Nam.
Trong bối cảnh doanh nghiệp còn nhiều khó khăn, nên giữ nguyên phương pháp tính thuế tiêu thụ đặc biệt tương đối như hiện nay và chưa điều chỉnh thuế suất thuế tiêu thụ đặc biệt đối với bia rượu cho đến năm 2025. Thời điểm xem xét tăng thuế có thể là năm 2026 với mức tăng khoảng 5-10%.
“Trong mọi trường hợp, việc thực hiện có hiệu quả các giải pháp, chính sách khác như: hỗ trợ đào tạo, chống buôn lậu, hàng giả hàng nhái, truyền thông nâng cao nhận thức và tăng cường trách nhiệm giải trình… có ý nghĩa rất quan trọng trong bảo đảm hiệu quả kinh tế-xã hội, nguồn thu ngân sách và giảm thiểu hệ lụy tiêu cực của bia rượu đối với đời sống”, Tiến sĩ Võ Trí Thành nhấn mạnh.
Tại hội thảo, đại diện các doanh nghiệp cũng nêu quan ngại về việc áp thuế tiêu thụ đặc biệt với đồ uống có đường không những không giúp giải quyết vấn đề thừa cân, béo phì mà còn tạo ra chính sách thuế mang tính phân biệt. Trong hồ sơ đề nghị xây dựng dự án luật của Bộ Tài chính cũng chưa làm rõ các luận cứ khoa học về vấn đề này.
Chính sách cần nhất quán, đồng bộ
Nêu bật tình thế khó khăn của cộng đồng doanh nghiệp trong thời điểm hiện nay, Giáo sư, Tiến sĩ khoa học Nguyễn Mại, Chủ tịch hiệp hội Doanh nghiệp đầu tư nước ngoài cho rằng, Quốc hội, Chính phủ đang tập trung ban hành và thực hiện các giải pháp hỗ trợ người dân và doanh nghiệp vượt qua khó khăn, nên việc đưa ra giải pháp tăng thuế tiêu thụ đặc biệt là không phù hợp.
“Thời điểm này không nên đưa ra chủ trương tăng bất kỳ loại thuế nào. Đề nghị Bộ Tài chính nên nghiên cứu kỹ hơn các vấn đề liên quan đến thuế, đừng chỉ nghĩ đến chuyện thu ngân sách nhà nước, vì không phải bao giờ tăng thuế cũng là tăng thu”, Giáo sư, Tiến sĩ khoa học Nguyễn Mại nhấn mạnh.
Góp ý cho đề nghị xây dựng dự án Luật Thuế tiêu thụ đặc biệt (sửa đổi), ông Đậu Anh Tuấn, Phó tổng thư ký Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) nhận định nhiều doanh nghiệp ngành rượu, bia, nước giải khát đã giảm hơn một nửa doanh thu kể từ sau đại dịch Covid-19 do nhu cầu tiêu dùng sụt giảm.
Tuy nhiên, các chi phí khác cho hoạt động sản xuất kinh doanh lại tăng lên, bao gồm các chi phí tuân thủ pháp luật, chi phí do thủ tục hành chính kéo dài… Trong khi cầu thị trường giảm mạnh, chi phí đầu vào tăng lên thì tăng thuế là vấn đề cần cân nhắc kỹ lưỡng.
Ông Đậu Anh Tuấn cũng chỉ ra những điểm mâu thuẫn khi đặt vấn đề tăng thuế tiêu thụ đặc biệt đối với một số ngành hàng tại thời điểm hiện nay.
Cụ thể, Quốc hội vừa quyết định giảm 2% thuế VAT đối với nhiều hàng hóa, dịch vụ để kích cầu tiêu dùng từ ngày 1/7 đến hết ngày 31/12/2023, tạo điều kiện cho phục hồi và tăng trưởng kinh tế.
Do đó, mặc dù vấn đề sửa Luật thuế tiêu thụ đặc biệt nằm trong lộ trình nhưng cũng phải cân nhắc về thời điểm đưa ra thảo luận nhằm bảo đảm sự nhất quán của các chính sách của Nhà nước.
Cách đặt vấn đề của cơ quan soạn thảo luật cũng có sự mâu thuẫn vì bản chất của thuế tiêu thụ đặc biệt là đánh vào các loại hàng hóa, sản phẩm hạn chế tiêu dùng nhưng hồ sơ dự thảo luật lại mở rộng đối tượng chịu thuế là các sản phẩm đồ uống không cồn, thức uống đại mạch.
Triết lý về điều chỉnh hành vi đang chưa rõ, cho nên, doanh nghiệp và dư luận đặt vấn đề mục đích của việc sửa đổi luật dường như hướng đến tăng nguồn thu cho ngân sách.
Ngày 5/12, VCCI cũng có hội thảo tương tự về góp ý đối với đề nghị xây dựng dự án Luật Thuế Tiêu thụ đặc biệt (sửa đổi) nhưng mở rộng hơn đối với các ngành sản xuất khác như: thuốc lá, trò chơi điện tử trực tuyến…