Niềm tin suy giảm sau giai đoạn tăng trưởng nhanh
Bảo hiểm nhân thọ là một lớp bổ sung quan trọng trong hệ thống an sinh xã hội. Bảo hiểm xã hội và bảo hiểm y tế đóng vai trò bảo vệ cơ bản, nhưng khó đáp ứng toàn bộ nhu cầu tài chính của mỗi gia đình trước những biến cố lớn.
Đối với bảo hiểm y tế, phạm vi chi trả được thực hiện theo danh mục thuốc, kỹ thuật và dịch vụ được phê duyệt. Trong thực tế, người mắc bệnh hiểm nghèo có thể phải sử dụng thuốc đặc trị thế hệ mới, phương pháp điều trị kỹ thuật cao hoặc lựa chọn cơ sở y tế chất lượng cao. Khi những chi phí này nằm ngoài phạm vi thanh toán, phần người bệnh phải tự chi trả có thể trở thành gánh nặng lớn.
Tương tự, khi rủi ro xảy ra với người lao động chính, khoản trợ cấp từ bảo hiểm xã hội có thể hỗ trợ một phần chi phí sinh hoạt nhưng khó bù đắp nguồn thu nhập dài hạn bị mất đi. Trong những trường hợp đó, bảo hiểm nhân thọ góp phần lấp đầy khoảng trống tài chính, bổ sung cho bảo hiểm xã hội và bảo hiểm y tế.
Mặc dù có vai trò quan trọng, mức độ bao phủ bảo hiểm nhân thọ tại Việt Nam còn hạn chế. Số liệu đến hết năm 2025 cho thấy, khoảng 11-12% dân số tham gia bảo hiểm nhân thọ. Tổng doanh thu phí bảo hiểm của toàn thị trường, gồm cả nhân thọ và phi nhân thọ, tương đương khoảng 2-2,5% GDP, thấp hơn mức bình quân trên 3,5% của ASEAN và khoảng 7-10% tại nhóm các nước phát triển.
Trong khi đó, Việt Nam đang có nhiều điều kiện thuận lợi để thị trường phát triển. Quá trình già hóa dân số diễn ra nhanh làm gia tăng nhu cầu đối với các sản phẩm chăm sóc sức khỏe, bảo hiểm hưu trí tự nguyện và tích lũy cho tuổi già. Tầng lớp trung lưu tiếp tục phát triển, thu nhập khả dụng tăng lên và hành vi tài chính của người dân từng bước chuyển từ tích lũy cơ bản sang hoạch định dài hạn. Chi phí y tế tăng, bệnh hiểm nghèo có dấu hiệu trẻ hóa cũng tạo thêm nhu cầu đối với bảo hiểm nhân thọ.
Theo bà Phạm Thu Phương, một trong những rào cản lớn là nhận thức của một bộ phận người dân về bảo hiểm chưa đầy đủ. Vai trò cốt lõi của bảo hiểm là bảo vệ trước rủi ro, nhưng nhiều người vẫn coi đây là kênh đầu tư sinh lời cao hoặc hình thức tiết kiệm tương tự tiền gửi ngân hàng.
Khi khoản tiền nhận lại trong những năm đầu không như kỳ vọng vì phải tính đến chi phí bảo vệ, khách hàng có thể cho rằng việc tham gia bảo hiểm không mang lại lợi ích. Tư duy mua bảo hiểm để chủ động phòng vệ rủi ro vì thế chưa được hình thành vững chắc.
Một trở ngại khác là tình trạng bất đối xứng thông tin. Hợp đồng bảo hiểm nhân thọ thường kéo dài nhiều năm, gồm nhiều điều khoản, thuật ngữ mang tính chuyên môn, kỹ thuật và pháp lý. Nếu đại lý không giải thích đầy đủ, thậm chí cố tình làm mập mờ quyền lợi, chi phí hoặc điều khoản loại trừ, người tham gia sẽ rơi vào thế bất lợi.
Giai đoạn 2018-2022, tốc độ tăng doanh thu phí bảo hiểm bình quân đạt khoảng 20%/năm. Tuy nhiên, sự phát triển nhanh về số lượng chưa đi cùng sự chuyển biến tương xứng về chất lượng tư vấn và chăm sóc khách hàng.
Trong hai năm 2023-2024, nhiều phản ánh liên quan việc đại lý tư vấn không đầy đủ, chưa giải thích rõ quyền lợi, nghĩa vụ; thổi phồng quyền lợi đầu tư hoặc né tránh đề cập các trường hợp loại trừ. Việc chi trả quyền lợi, giải quyết khiếu nại tại một số trường hợp chưa kịp thời, thỏa đáng cũng gây bức xúc.
Những bất cập này tác động trực tiếp đến niềm tin của người dân. Một bộ phận khách hàng hủy hợp đồng trước hạn, gây thiệt hại cho cả người tham gia và doanh nghiệp.
“Bảo hiểm là một sản phẩm niềm tin”, bà Phạm Thu Phương nhấn mạnh. Người dân đóng tiền ở hiện tại để nhận cam kết bảo vệ có thể kéo dài hàng chục năm. Khi niềm tin suy giảm, các biện pháp như giảm phí, tặng quà hoặc quảng cáo khó phát huy tác dụng.
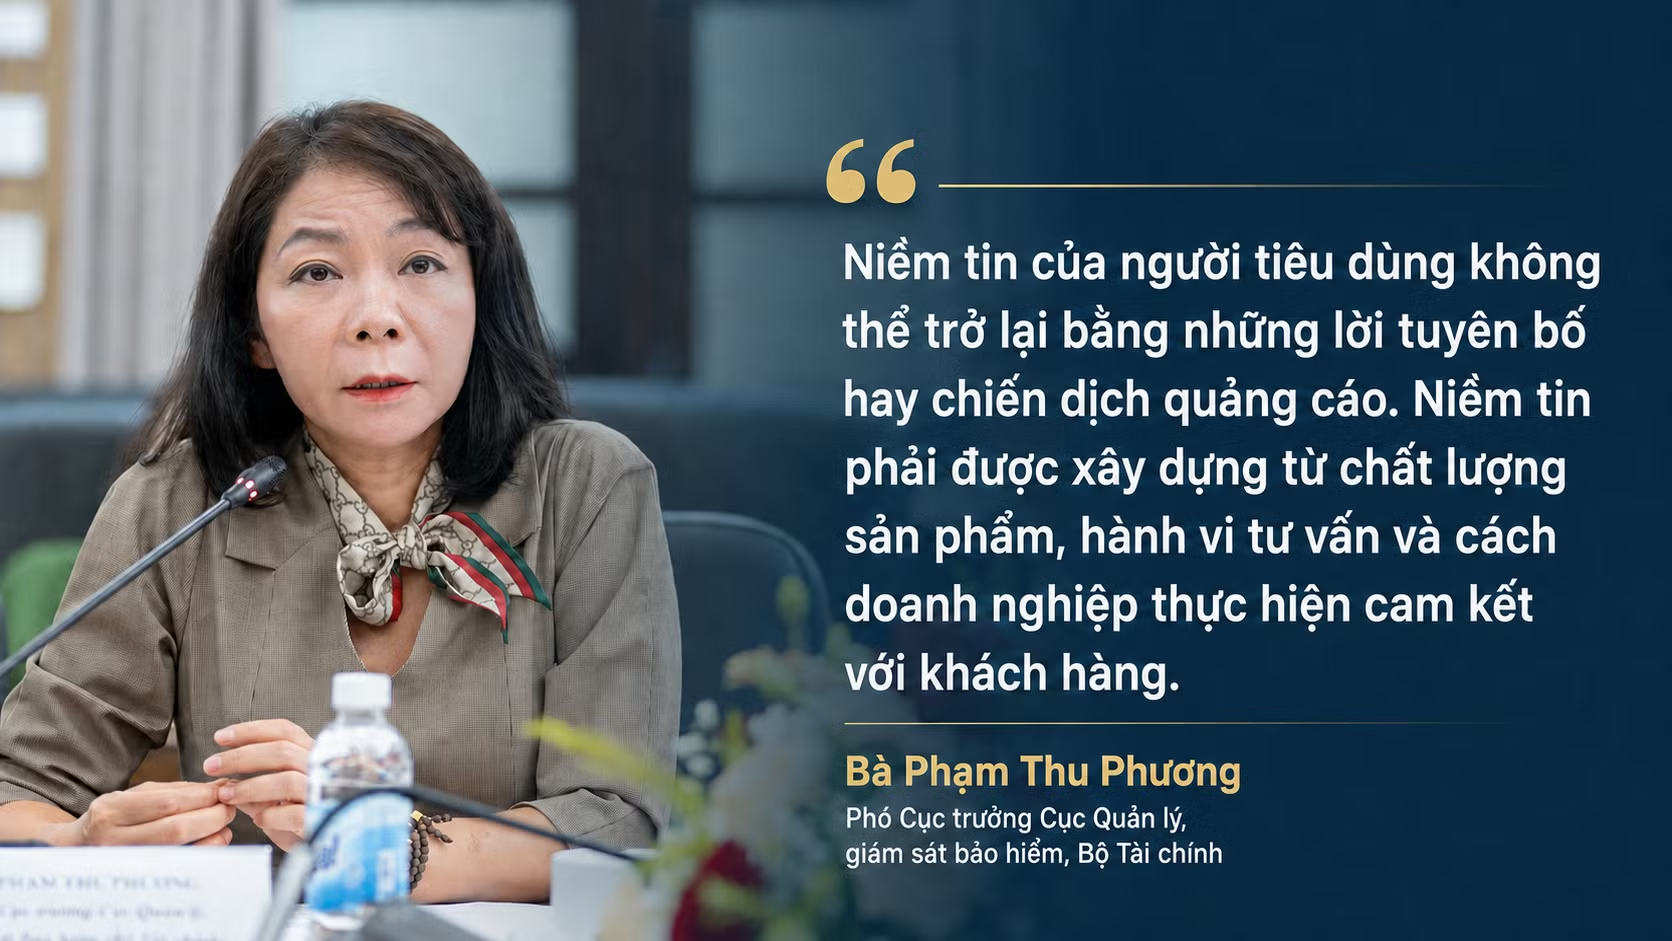
Theo lãnh đạo Cục Quản lý, giám sát bảo hiểm, niềm tin không thể trở lại bằng những lời tuyên bố hay chiến dịch quảng cáo. Niềm tin phải được xây dựng từ chất lượng sản phẩm, hành vi tư vấn và cách doanh nghiệp thực hiện cam kết với khách hàng. Thị trường đã đi qua giai đoạn phát triển theo chiều rộng và phải chuyển từ “tăng trưởng nóng” sang “phát triển chất lượng”.
Lấy chất lượng làm nền tảng phát triển
Yêu cầu đầu tiên là doanh nghiệp phải tái cấu trúc sản phẩm theo hướng đa dạng, dễ tiếp cận, phù hợp nhu cầu và khả năng tài chính của từng nhóm khách hàng. Mức phí phải tương xứng với trách nhiệm chi trả.
Do tính chất phức tạp của hợp đồng bảo hiểm, doanh nghiệp cần đơn giản hóa cấu trúc sản phẩm, minh bạch thông tin và quyền lợi. Bản tóm tắt quy tắc, điều kiện, điều khoản phải ngắn gọn, dễ hiểu; thể hiện rõ quyền lợi cốt lõi, mức phí, các khoản phí tính cho bên mua và những trường hợp loại trừ trách nhiệm.
Khách hàng phải hiểu mình được bảo vệ trước những rủi ro nào, phải thực hiện nghĩa vụ gì và chịu những khoản chi phí nào trước khi quyết định tham gia. Đây là điều kiện để hạn chế khoảng cách giữa kỳ vọng khi ký hợp đồng và quyền lợi thực tế.
Doanh nghiệp cũng phải nâng cao chất lượng thẩm định đầu vào, thay vì chạy theo số lượng hợp đồng. Việc thu thập, đánh giá đầy đủ thông tin ngay từ khi giao kết sẽ góp phần hạn chế tranh chấp khi sự kiện bảo hiểm xảy ra.
Quy trình giải quyết quyền lợi cần được chuẩn hóa, bảo đảm công bằng, minh bạch và rút ngắn thời gian xử lý hồ sơ. Khi xảy ra tranh chấp, doanh nghiệp không được né tránh hoặc đẩy toàn bộ trách nhiệm cho đại lý.
Theo Điều 128 Luật Kinh doanh bảo hiểm, trường hợp đại lý bảo hiểm vi phạm hợp đồng đại lý, gây thiệt hại cho khách hàng thì doanh nghiệp bảo hiểm vẫn phải chịu trách nhiệm thực hiện các nghĩa vụ theo thỏa thuận tại hợp đồng bảo hiểm.
Đối với đội ngũ phân phối, yêu cầu lớn nhất là chuyên nghiệp hóa. Đại lý không thể chỉ tập trung bán hàng mà phải có kiến thức chuyên môn, khả năng xác định đúng nhu cầu và đạo đức nghề nghiệp để tư vấn trung thực. Tình trạng tư vấn lập lờ, thổi phồng quyền lợi đầu tư hoặc né tránh đề cập điều khoản loại trừ phải được chấm dứt.
Doanh nghiệp phải thắt chặt quy trình đào tạo, không dừng ở mục tiêu giúp đại lý thi đỗ chứng chỉ mà phải chú trọng kiến thức pháp luật, kỹ năng tư vấn và đạo đức nghề nghiệp; đồng thời sàng lọc, xử lý những đại lý yếu kém, vi phạm.
Đối với kênh phân phối qua ngân hàng, ngân hàng và doanh nghiệp bảo hiểm phải thiết lập cơ chế giám sát chéo, bảo đảm khách hàng tham gia hoàn toàn tự nguyện. Hệ thống kiểm soát nội bộ phải kịp thời phát hiện, ngăn chặn hành vi cố tình lừa dối hoặc lập lờ giữa tiền gửi tiết kiệm, sản phẩm ngân hàng và sản phẩm bảo hiểm.
Các cuộc gọi xác nhận độc lập sau khi giao kết hợp đồng và việc ghi âm quá trình tư vấn sản phẩm bảo hiểm liên kết đầu tư phải được thực hiện nghiêm túc. Đây vừa là căn cứ kiểm soát chất lượng tư vấn, vừa là bằng chứng bảo vệ các bên khi phát sinh tranh chấp.
Bên cạnh chất lượng sản phẩm và tư vấn, năng lực thực hiện cam kết dài hạn của doanh nghiệp là cơ sở quan trọng để củng cố niềm tin. Doanh nghiệp phải duy trì biên khả năng thanh toán, trích lập dự phòng nghiệp vụ, thực hiện ký quỹ và bảo đảm vốn chủ sở hữu theo quy định.
Phí bảo hiểm của khách hàng phải được trích lập dự phòng đầy đủ và đầu tư vào những danh mục tài sản bảo đảm an toàn, thanh khoản. Cơ quan quản lý thực hiện kiểm tra tại chỗ, giám sát từ xa để kịp thời can thiệp khi an toàn tài chính của doanh nghiệp có nguy cơ bị ảnh hưởng. Doanh nghiệp cũng phải tái bảo hiểm để chia sẻ những rủi ro, tổn thất lớn vượt quá khả năng chi trả.
Cùng với đó, truyền thông và giáo dục tài chính phải chuyển từ quảng bá diện rộng sang truyền thông trách nhiệm, trung thực và thực chất. Tuy nhiên, cách giáo dục hiệu quả nhất vẫn là bảo đảm người dân được tư vấn đúng, đủ ngay từ lần đầu tiếp cận sản phẩm.
Thị trường bảo hiểm nhân thọ chỉ có thể bước sang giai đoạn phát triển mới khi chất lượng sản phẩm, hoạt động tư vấn và trải nghiệm khách hàng được đặt cao hơn mục tiêu tăng nhanh số lượng hợp đồng. Niềm tin không được khôi phục bằng quảng cáo mà bằng việc doanh nghiệp thực hiện đầy đủ, minh bạch và có trách nhiệm từng cam kết với người tham gia bảo hiểm.