Hành trình của những đồng vốn ưu đãi
Là một cấu phần quan trọng trong Chương trình Mục tiêu quốc gia giảm nghèo bền vững của Việt Nam, hệ thống tín dụng chính sách (TDCS) không ngừng được hoàn thiện, tạo điều kiện cho người nghèo và các ĐTCS tiếp cận nguồn vốn tín dụng ưu đãi (TDƯĐ) của Nhà nước.
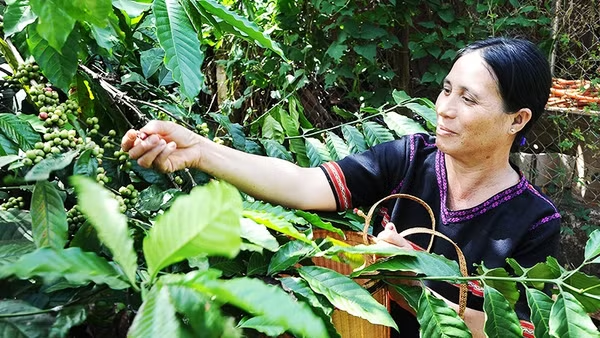
Năm 2004, gia đình bà Đinh Thị Định, dân tộc Tày, thường trú tại ấp Trảng Tranh (xã Tân Lợi, Đồng Phú, Bình Phước), được xét hộ nghèo và tiếp cận vay vốn hộ nghèo với số tiền là 12 triệu đồng để đầu tư và trồng được 100 trụ tiêu, mang lại cho gia đình nguồn thu hằng năm là 22 triệu đồng. Đến năm 2007, gia đình bà đã thoát nghèo. Tuy nhiên, do chồng bị ốm, toàn bộ gia sản lại dốc vào chữa chạy, nên năm 2013, gia đình bà lại tái nghèo. Một lần nữa, gia đình lại được tiếp cận nguồn vốn vay của Ngân hàng Chính sách xã hội Việt Nam (VPSB) vay chương trình hộ nghèo với số tiền 30 triệu đồng để chăm sóc tiêu, cao-su. Nhờ đó, gia đình bà Định đã có hơn 1 héc-ta cao-su, điều và 200 trụ tiêu...
Bà Định cho biết, đến cuối năm 2015, gia đình bà chính thức thoát nghèo, thu nhập bình quân sau khi trừ chi phí khoảng 200 triệu đồng/năm. Không chỉ vậy, gia đình bà Định còn gửi tiền tiết kiệm hằng tháng để tạo nguồn vốn trả nợ cho ngân hàng khi đến hạn theo thỏa thuận…
Hay trường hợp bà Hà Thị Đào, bản Hội 3 (xã Châu Hội, Quỳ Châu, Nghệ An). Đầu năm 2007, bà Đào được kết nạp vào Tổ Tiết kiệm và vay vốn tại bản và được bình xét để vay vốn VPSB huyện Quỳ Châu với số tiền 10 triệu đồng của chương trình cho vay hộ nghèo. Đến nay, gia đình bà Đào đã thoát nghèo, vươn lên trở thành hộ khá của xã, tài sản hiện có là 15 con trâu, bò trị giá hơn 200 triệu đồng; một ô-tô tải nhỏ trị giá khoảng 200 triệu đồng; một máy xay lúa và một máy đóng gạch xi-măng, mỗi máy trị giá 20 triệu đồng; một ao cá, đồng thời có thêm dịch vụ cho thuê bát đĩa, rạp cưới, phục vụ đám cưới cho bà con trong xã, bình quân thu nhập mỗi năm từ 170-190 triệu đồng, sau khi đã trừ chi phí.
Với hộ gia đình ông Bùi Văn Quý, cư trú tại thôn Hưng Giáo (xã Tam Hưng, Thanh Oai, Hà Nội), tổng số tiền gia đình được VPSB huyện Thanh Oai xét duyệt cho ba người con đi học vay là 183,1 triệu đồng. Hiện nay, hai người con lớn của ông Quý mới ra trường và đi làm, có thu nhập để trang trải cuộc sống hằng ngày và trả nợ tiền vay ngân hàng.
Em Bùi Thị Quỳnh, con gái thứ 2 của ông Quý chia sẻ, bố mẹ và các anh chị em trong nhà đã bàn bạc thống nhất về kế hoạch hoàn trả vốn, lãi đến hạn theo các khoản mục vay đúng quy định của Chính phủ về cho vay đối với học sinh, sinh viên. Gia đình luôn ý thức tiết kiệm tiền hằng tháng trả nợ cho VPSB, nên đến thời điểm hiện nay chỉ còn nợ món vay của em trai thứ 3 trong nhà với số tiền 16,5 triệu đồng…
Nỗ lực vì trách nhiệm cộng đồng
Theo VPSB, tính đến ngày 30-9-2017, tổng nguồn vốn đạt 179.120 tỷ đồng, tăng 172.098 tỷ đồng, gấp hơn 25 lần so khi thành lập. Trong đó, ngân sách nhà nước (NSNN) cấp vốn điều lệ và cấp vốn thực hiện các chương trình tín dụng đạt 27.762 tỷ đồng. Tổng dư nợ các chương trình TDCS đạt 169.036 tỷ đồng, gấp hơn 24 lần so thời điểm thành lập; tốc độ tăng trưởng bình quân hằng năm đạt 19,2%, với hơn 6,7 triệu hộ nghèo và các ĐTCS còn dư nợ. Đã có gần 31,9 triệu lượt hộ nghèo và các ĐTCS được vay vốn, với doanh số cho vay đạt 433.245 tỷ đồng, doanh số thu nợ đạt 272.336 tỷ đồng.
Nguồn vốn từ VPSB đã giúp hơn 4,5 triệu hộ vượt qua ngưỡng nghèo; thu hút, tạo việc làm cho gần 3,4 triệu lao động; hơn 3,5 triệu lượt học sinh, sinh viên có hoàn cảnh khó khăn được vay vốn học tập; xây dựng hơn 9,9 triệu công trình nước sạch và vệ sinh môi trường ở nông thôn; gần 105.000 căn nhà cho hộ gia đình vượt lũ vùng đồng bằng sông Cửu Long, gần 528.000 căn nhà cho hộ nghèo và các hộ gia đình ĐTCS, hơn 11.000 căn nhà phòng, tránh bão, lụt khu vực miền trung...
Vụ trưởng Tín dụng các ngành kinh tế (NHNN) Nguyễn Quốc Hùng, cho biết, vốn TDCS đã giúp người nghèo và các ĐTCS tiếp cận nguồn vốn TDƯĐ của Nhà nước, góp phần ngăn chặn tệ cho vay nặng lãi ở nông thôn. Làm quen với việc vay, trả nợ NH, thay đổi cơ bản nhận thức, sử dụng vốn có hiệu quả, góp phần cải thiện, nâng cao chất lượng cuộc sống, góp phần giảm tỷ lệ hộ nghèo giai đoạn 2011-2015 từ 14,2% xuống 4,25%. Hiện vốn TDCS đã được đầu tư đến 100% số xã, phường, thị trấn trên cả nước. Trong đó, tập trung ưu tiên cho vay các xã vùng đồng bào dân tộc thiểu số, vùng đặc biệt khó khăn, vùng sâu, vùng xa, biên giới.
Theo Phó Chủ nhiệm Ủy ban Các vấn đề xã hội của Quốc hội Bùi Sỹ Lợi, thời gian qua, ngành NH nói chung và VPSB nói riêng đã thực hiện tốt các chương trình TDCS nhằm giúp người nghèo và các ĐTCS tiếp cận nguồn vốn TDƯĐ. Qua đó, góp phần thực hiện mục tiêu phát triển kinh tế - xã hội (KT-XH), giảm nghèo bền vững, bảo đảm an sinh xã hội, xây dựng nông thôn mới, cải thiện và từng bước nâng cao điều kiện sống của người dân. Đáng chú ý, đi cùng với tăng trưởng tín dụng, chất lượng TDCS thời gian qua đã không ngừng được củng cố và nâng cao. Với những kết quả đã đạt được, nhiều ĐBQH ghi nhận là “điểm sáng” và là một trong những “trụ cột” của hệ thống các chính sách giảm nghèo ở Việt Nam.

Nguồn vốn từ Ngân hàng chính sách xã hội đã giúp hơn 4,5 triệu hộ vượt qua ngưỡng nghèo. Ảnh: SONG ANH
Duy trì chương trình TDCS bền vững
Theo Giám đốc Viện Nghiên cứu Kinh tế phát triển thế giới của Trường đại học Liên hợp quốc (UNU-WIDER) Finn Tarp, tỷ lệ hộ nghèo năm 2016 tại Việt Nam đã tăng lên 16,2%, từ mức 12,9%. Tuy nhiên, không phải tỷ lệ đói nghèo tại các vùng nông thôn Việt Nam đang tăng lên, mà là do Chính phủ Việt Nam đã áp dụng chuẩn nghèo mới, có những tiêu chuẩn đánh giá cao hơn. Thực tế, đời sống của người dân nông thôn đã được cải thiện đáng kể, chất lượng dịch vụ y tế và vệ sinh môi trường được nâng cao...
Thực tế, nguồn lực để thực hiện các chương trình TDCS, theo VPSB, vẫn còn hạn chế so nhu cầu của người nghèo và các ĐTCS, NSNN cấp bổ sung vốn điều lệ, vốn các chương trình TDCS chưa kịp thời. Bên cạnh đó, một số địa phương dành nguồn lực từ NS để cho vay người nghèo và các ĐTCS trên địa bàn cũng chưa cao. Đặc biệt, một số chương trình TDCS có thời hạn cho vay dài, nhưng chưa cân đối được nguồn lực tương ứng. Nguồn lực của Nhà nước có hạn, trong khi phải thực hiện đồng thời nhiều mục tiêu phát triển KT-XH, nên mức độ đầu tư vốn của Nhà nước so kế hoạch và yêu cầu nguồn vốn cho các chương trình mục tiêu giảm nghèo nói chung và TDCS nói riêng chưa đáp ứng được nhu cầu thực tế. Đây chính là nguyên nhân dẫn đến tình hình bố trí vốn thực hiện TDCS có lúc bị động và chưa kịp thời.
Theo đánh giá của Phó Viện trưởng phụ trách Viện Chiến lược Ngân hàng Nguyễn Thị Hòa, việc tồn tại các cơ chế tín dụng cho người nghèo là tất yếu. Với những thành tích đạt được, VPSB đã trở thành công cụ quan trọng trong thực hiện Chương trình Mục tiêu quốc gia về giảm nghèo bền vững, bảo đảm an sinh xã hội và xây dựng nông thôn mới. Nhưng quan trọng hơn cả là làm thế nào tăng cường khả năng đáp ứng về nhu cầu vốn cũng như bảo đảm được tính bền vững của cơ chế tín dụng đặc biệt cho người nghèo. Thực tế, VPSB vẫn còn nhiều vấn đề phải giải quyết để tiếp tục điều chỉnh, hoàn thiện hơn nữa mô hình cơ chế đặc thù của mình. Để tiếp tục phát huy những kết quả đạt được, cần tăng cường mối liên kết hữu cơ giữa tiết kiệm và tín dụng với các mức lãi suất đặt ra phù hợp mức lãi suất phổ biến của thị trường nhằm xây dựng, duy trì chương trình TDCS bền vững.
Vụ trưởng, Chánh Văn phòng Quốc gia về giảm nghèo (Bộ Lao động - Thương binh và Xã hội) Ngô Trường Thi nhấn mạnh, trong giai đoạn tới, việc hoàn thiện hệ thống chính sách giảm nghèo cần theo hướng giảm dần các chính sách hỗ trợ cho không, tăng cường chính sách hỗ trợ có điều kiện, có hoàn trả, đồng thời mở rộng TDCS đối với hộ cận nghèo, hộ mới thoát nghèo. Cùng với đó, TDCS cần gắn kết chặt chẽ hơn nữa với hoạt động hỗ trợ sản xuất, tạo việc làm, thu nhập cho người nghèo trên cơ sở phát huy vai trò của cộng đồng, lấy người nghèo làm chủ thể, lồng ghép với nguồn lực hỗ trợ từ NSNN, từ các chương trình dự án khác, vốn đối ứng của hộ nghèo để tạo ra gói hỗ trợ đủ mạnh, giúp hộ nghèo thoát nghèo bền vững.