Ngân hàng Thế giới (WB) và Diễn đàn Kinh tế thế giới (WEF) đánh giá, các chỉ số tiếp cận tín dụng (CSTCTD) của Việt Nam đã có những cải thiện đáng kể, từ đó ghi nhận nỗ lực tích cực của NHNN trong việc triển khai các giải pháp. Cụ thể, theo Báo cáo MTKD của WB trong bốn kỳ gần đây (2015, 2016, 2017, 2018), CSTCTD của Việt Nam đã được cải thiện và ổn định trong trong nhóm 30 nước có chỉ số cao nhất. Tại báo cáo năm 2018, Việt Nam xếp hạng 29/190 nước, thấp hơn Malaysia và Campuchia ở vị trí 20, nhưng ngang với Singapore, cao hơn vị trí thứ 42 của Thái-lan, 55 của Indonesia, 77 của Lào, 142 của Philippines.
Theo Vụ trưởng Dự báo Thống kê (NHNN) Nguyễn Đức Long, thời gian, số lần giao dịch, giấy tờ cần cung cấp của khách hàng đã giảm 20 - 40%; một số quy trình/sản phẩm dịch vụ đã giảm 42% số lượng bản gốc mẫu biểu, giảm 45% số lượng chữ ký khách hàng và 48% số lượng chữ ký cán bộ NH trên hồ sơ; giảm 70 - 75% thời gian đăng ký do khách hàng thực hiện trực tuyến... Đối với CSTCTD theo cách tiếp cận của WEF (hay còn gọi là “Sự dễ dàng, thuận lợi trong việc tiếp cận vốn vay”), điểm số và thứ hạng của chỉ tiêu này cũng đã được nâng cao. Trong vòng hơn hai năm, chỉ số này đã tăng 19 bậc, từ 88/140 lên 69/137, với điểm số chấm theo thang điểm 7 tăng từ 2,6 lên 3,9. Kết quả này cho thấy, các giải pháp tháo gỡ khó khăn, tạo điều kiện tiếp cận tín dụng mà NHNN quyết liệt triển khai trong thời gian qua đã phát huy hiệu quả.
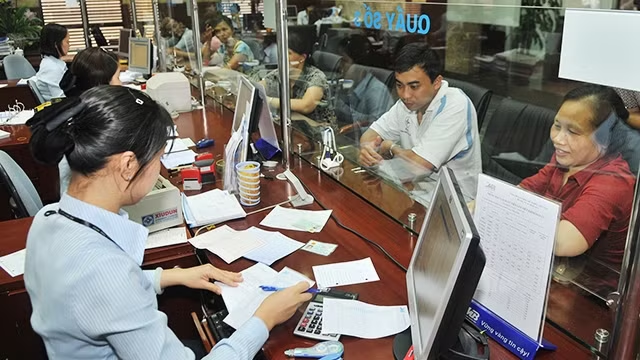
Cùng với sự chỉ đạo, hướng dẫn của NHNN, các NHTM cũng nhanh chóng nhập cuộc với tư duy phải tự đổi mới, đáp ứng yêu cầu ngày càng cao của khách hàng, Phó Giám đốc khối hành chính MBBank Tạ Quốc Đan cho biết, năm 2006, MB đã tự xây dựng hệ thống mạng nội bộ để luân chuyển văn bản với chức năng cơ bản là luân chuyển văn bản đi, đến trong hệ thống. Năm 2012, hệ thống được thay thế bằng phần mềm cổng thông tin nội bộ MB Portal, nhưng các phần mềm trên đều bộc lộ những hạn chế nhất định như: việc ký duyệt vẫn phải thực hiện bằng bản cứng; giao nhiệm vụ cho cấp dưới còn thực hiện thủ công… Nhận thức rõ việc phải đổi mới, CCHC trong hoạt động quản trị, điều hành NH, Ban lãnh đạo MBBank đã chú trọng đầu tư và ứng dụng công nghệ thông tin trong mọi hoạt động vận hành của tổ chức. Theo đó, từ quý II-2017, hệ thống M-Office được xây dựng mới thay thế và phát triển thêm nhiều tính năng của văn phòng điện tử không giấy tờ với phương châm “làm việc mọi nơi, trên mọi phương tiện. Tin rằng, trong thời gian sắp tới, với sự quyết tâm và cải tiến mạnh mẽ, phần mềm M-Office sẽ trở thành một công cụ hữu hiệu trong việc quản lý, vận hành cũng như tiếp cận và phục vụ khách hàng ngày một gần gũi và chuyên nghiệp hơn, góp phần rút ngắn thời gian đối với các hồ sơ giải ngân, cho vay, giúp DN tiếp cận được sớm với nguồn vốn vay hơn so thời gian thông thường.
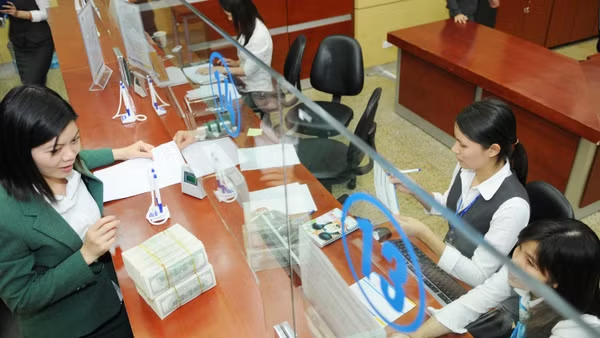
Còn tại SHB, việc cải tổ cơ cấu tổ chức, quy trình cấp tín dụng đối với khách hàng cũng đang được triển khai nhằm phân luồng theo quy mô, đặc tính của khách hàng và khoản cấp tín dụng. Nhờ vậy, quy trình phê duyệt cấp tín dụng đối với khách hàng DN, thời gian xử lý từ khi tiếp nhận đến khi chấp thuận đồng ý cấp tín dụng cho một khoản vay đã giảm xuống dưới một tuần/hồ sơ. Bên cạnh đó, công tác thẩm định tín dụng được quản lý theo ngành dọc từ phòng giao dịch, chi nhánh đến trụ sở chính với các tiêu chí nhất quán và rõ ràng trong chỉ đạo, điều hành.
Tùy tính chất của khoản cấp tín dụng, đối tượng khách hàng, SHB có quy trình tín dụng và các tiêu chí thẩm định được thiết kế riêng nhằm đẩy nhanh tiến độ xử lý hồ sơ và chuyên môn hóa trong thẩm định cấp tín dụng cho khách hàng. Giám đốc các đơn vị kinh doanh được cấp một hạn mức phê duyệt tín dụng giúp đáp ứng nhanh các nhu cầu của khách hàng là các DN nhỏ và vừa (SMEs).
Đánh giá về tình hình tiếp cận tín dụng, chuyên gia kinh tế Võ Trí Thành nhận định, kết quả về CSTCTD và cả xếp hạng MTKD nói chung của Việt Nam là tích cực, đáng mừng. Song nhìn rộng và sâu hơn, vẫn còn đó không ít nỗi trăn trở, lo âu xuất phát từ vấn đề chính sách, thực thi. Thứ nhất, điểm số CSTCTD 75 là khá tốt, song vẫn còn xa so chuẩn 100 và thua nhiều thông lệ, chuẩn mực tốt, nhất là đối với tiêu chí về Độ phủ thông tin tín dụng của các cơ quan chính thức (Credit bureau coverage) chỉ đạt 19,7%. Con số này thấp hơn mức trung bình cả khu vực OECD và Đông Á - Thái Bình Dương, cũng như nhiều nước trong khu vực Đông - Nam Á. Thứ hai, giảm thiểu, xóa bỏ rào cản là cần thiết, song chưa đủ. Cần cả thích ứng và bắt nhịp với xu thế mới, nhất là cuộc cách mạng công nghiệp 4.0. Cách nhìn về tiếp cận tài chính/tiếp cận tín dụng cũng vậy. Việt Nam đang rất cần tăng trưởng và phát triển dựa trên tăng năng suất. Hiện thực hóa thúc đẩy khởi nghiệp, đổi mới sáng tạo là một động lực cho công cuộc đó. Những vấn đề nêu trên hàm ý rằng, cần có cách tiếp cận rộng hơn nhiều việc chỉ căn cứ trên CSTCTD của WB, dù chỉ số đó rất thực chất và có ý nghĩa. Việt Nam cũng gợi mở không ít chính sách có thể nâng cao khả năng tiếp cận tín dụng và cả sức bật của SMEs cùng các DN khởi nghiệp, giúp Việt Nam ngày càng sáng tạo.