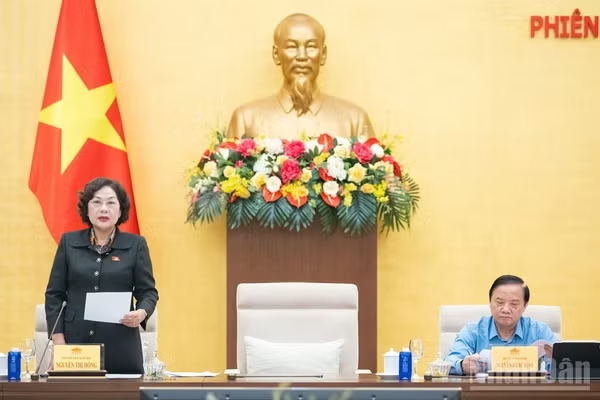
Sáng 14/6, tiếp tục chương trình Kỳ họp thứ 9, Quốc hội tiến hành biểu quyết thông qua Luật Thuế tiêu thụ đặc biệt (sửa đổi).
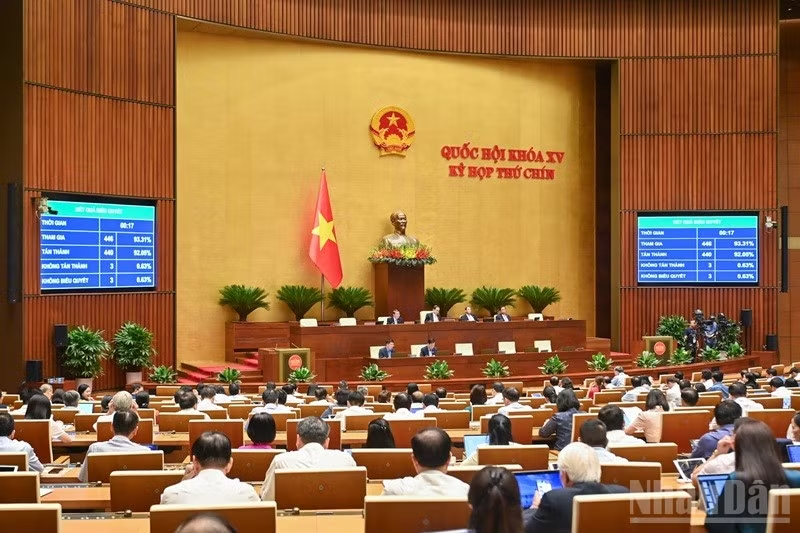
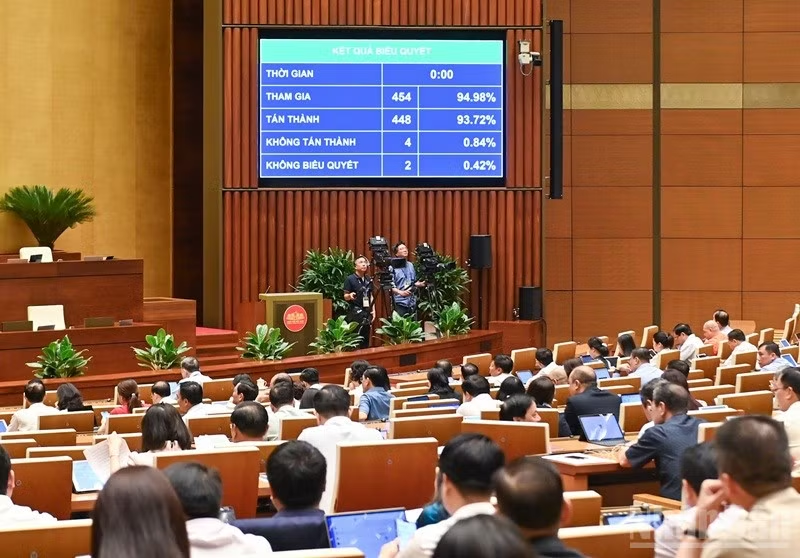
Kết quả biểu quyết điện tử cho thấy, với 448/454 đại biểu có mặt bấm nút tán thành, chiếm 93,72% tổng số đại biểu Quốc hội, Quốc hội đã chính thức thông qua luật này, với việc quy định đánh thuế tiêu thụ đặc biệt với một số hàng hóa, dịch vụ.
Theo đó, luật sửa đổi, bổ sung một số mặt hàng thuộc diện chịu thuế tiêu thụ đặc biệt, trong đó có điều hòa nhiệt độ công suất từ hơn 24.000 BTU đến 90.000 BTU, nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường trên 5g/100ml, xăng các loại…
Trình bày báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) trước đó, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi cho biết, về đối tượng chịu thuế (Điều 2), có ý kiến đề nghị quy định điều hòa nhiệt độ từ hơn 24.000 BTU đến 90.000 BTU mới chịu thuế tiêu thụ đặc biệt.
Có ý kiến đề nghị không thu thuế đối với sản phẩm nước trái cây tự nhiên, các loại nước dinh dưỡng chuyên dùng. Có ý kiến đề nghị thu thuế đối với sản phẩm khác có đường; bổ sung túi nilon, sản phẩm nhựa, bao bì nhựa khó phân hủy, kinh doanh đặt cược trực tuyến, game online, dịch vụ làm đẹp vào diện chịu thuế. Một số ý kiến đề nghị không đưa xăng vào diện chịu thuế.
Tiếp thu ý kiến đại biểu Quốc hội, Ủy ban Thường vụ Quốc hội thống nhất với đề xuất của Cơ quan soạn thảo để quy định điều hòa nhiệt độ có công suất hơn 24.000 BTU đến 90.000 BTU thuộc đối tượng chịu thuế (không thu thuế đối với điều hòa nhiệt độ có công suất từ 24.000 BTU trở xuống và loại có công suất hơn 90.000 BTU).
Theo luật vừa được thông qua, mặt hàng điều hòa nhiệt độ công suất từ hơn 24.000 BTU đến 90.000 BTU sẽ được áp thuế tiêu thụ đặc biệt 10%, trừ loại theo thiết kế của nhà sản xuất chỉ để lắp trên phương tiện vận tải bao gồm ô-tô, toa xe lửa, máy bay, trực thăng, tàu, thuyền.
Trường hợp tổ chức, cá nhân sản xuất bán hoặc tổ chức, cá nhân nhập khẩu nhập tách riêng từng bộ phận là cục nóng hoặc cục lạnh thì hàng hóa bán ra hoặc nhập khẩu (cục nóng, cục lạnh) vẫn thuộc đối tượng chịu thuế tiêu thụ đặc biệt như đối với sản phẩm hoàn chỉnh (máy điều hòa nhiệt độ hoàn chỉnh).
Về phạm vi sản phẩm nước giải khát có đường thuộc diện chịu thuế và bổ sung đối tượng chịu thuế: Theo quy định của dự thảo, nước giải khát có đường thuộc diện chịu thuế là các sản phẩm trong phạm vi khái niệm về nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường trên 5g/100ml, không bao gồm các đồ uống như sữa và sản phẩm từ sữa; thực phẩm dạng lỏng dùng với mục đích dinh dưỡng; nước khoáng thiên nhiên và nước uống đóng chai; nước rau, quả nguyên chất và nectar (mật) rau, quả và sản phẩm từ ca-cao.
Theo đó, các sản phẩm như nước trái cây tự nhiên, nước dừa, sản phẩm từ sữa, thực phẩm dạng lỏng dùng với mục đích dinh dưỡng,… không thuộc đối tượng chịu thuế tiêu thụ đặc biệt. Việc bổ sung các sản phẩm có đường khác cũng như các sản phẩm hàng hóa, dịch vụ khác vào diện chịu thuế như đề nghị của một số đại biểu Quốc hội còn nhiều quan điểm khác nhau.
Một số sản phẩm cũng đã được Cơ quan soạn thảo đặt ra trong quá trình xây dựng Đề án luật, tuy nhiên, cho đến nay chưa có đủ đánh giá tác động để làm căn cứ và thể hiện rõ tính ưu việt, khả thi, phù hợp của việc áp thuế đối với các hàng hóa, dịch vụ này trong bối cảnh hiện nay.
Ông Mãi nêu rõ, các nội dung này sẽ tiếp tục được nghiên cứu, đánh giá thận trọng, cân nhắc đến mục tiêu phục hồi sản xuất, kinh doanh của các doanh nghiệp và sẽ báo cáo Quốc hội vào thời điểm phù hợp.
Tiếp thu ý kiến đề nghị đánh giá kỹ hơn tác động từ việc áp thuế với mặt hàng nước giải khát có đường để có biện pháp thực hiện hoặc lộ trình phù hợp, luật nêu rõ chưa áp dụng thuế tiêu thụ đặc biệt với mặt hàng nước giải khát có đường trong năm 2026. Việc áp thuế với mặt hàng này với thuế suất 8% sẽ bắt đầu từ năm 2027 và 10% từ 1/1/2028.
Bên cạnh đó, luật vừa được Quốc hội thông qua cũng chốt đánh thuế tiêu thụ đặc biệt với mặt hàng xăng. Theo đó, áp thuế 10% với xăng, trong đó xăng E5 chịu mức thuế 8%, xăng E10 là 7%.
Theo ông Mãi, về lâu dài, cần nghiên cứu phương án sửa đổi một cách đồng bộ cả thuế tiêu thụ đặc biệt lẫn thuế bảo vệ môi trường để có thể đánh thuế đối với mặt hàng xăng một cách hợp lý, phù hợp với thông lệ quốc tế.
Trong bối cảnh cần triển khai đồng bộ các giải pháp để thực hiện hiệu quả cam kết của Chính phủ Việt Nam tại Hội nghị COP26, cùng với quy định thu thuế bảo vệ môi trường, việc thu thuế tiêu thụ đặc biệt đối với xăng trong giai đoạn hiện nay vẫn là cần thiết, ông Mãi nhấn mạnh quan điểm của Ủy ban Thường vụ Quốc hội.
Luật Thuế tiêu thụ đặc biệt sửa đổi gồm 11 điều, sẽ chính thức có hiệu lực thi hành từ ngày 1/1/2026.