Giảm thuế giá trị gia tăng xuống 8% từ ngày 1/7 đến 31/12/2024

Ngày 30/6, Chính phủ ban hành Nghị định số 72/2024/NÐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 142/2024/QH15 ngày 29/6/2024 của Quốc hội.
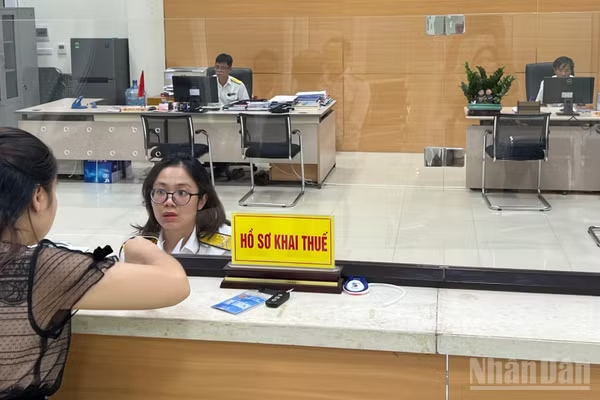
Ảnh minh họa. (Nguồn: TTXVN)

Nghị định quy định giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau: Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hóa chất. Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này; sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này; công nghệ thông tin theo pháp luật về công nghệ thông tin. Chi tiết tại Phụ lục III ban hành kèm theo Nghị định này.

Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Ðối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng. Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định này, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.

Các tổng công ty, tập đoàn kinh tế thực hiện quy trình khép kín mới bán ra cũng thuộc đối tượng giảm thuế giá trị gia tăng đối với mặt hàng than khai thác bán ra.

Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.

Ngoài ra, Nghị định cũng quy định cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng. Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng.

Trường hợp cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu, khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm theo quy định.

Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).

Nghị định 72/2024/NÐ-CP cũng quy định cụ thể trình tự, thủ tục thực hiện giảm thuế giá trị gia tăng. Ðối với cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ, khi lập hóa đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi "8%"; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán...
Có thể bạn quan tâm

Rà soát dữ liệu người nộp thuế gắn với bảo vệ quyền, lợi ích hợp pháp của người dân. (Ảnh: M.P)

Ngăn mạo danh, bảo vệ quyền lợi người nộp thuế

Không thành lập doanh nghiệp, không nhận thu nhập nhưng thông tin cá nhân vẫn xuất hiện trong hồ sơ đăng ký kinh doanh, kê khai thuế. Những phản ánh được tiếp nhận đặt ra yêu cầu xác minh kịp thời, tách bạch trách nhiệm của người bị mạo danh và ngăn việc lợi dụng dữ liệu cá nhân ngay từ khâu đăng ký.

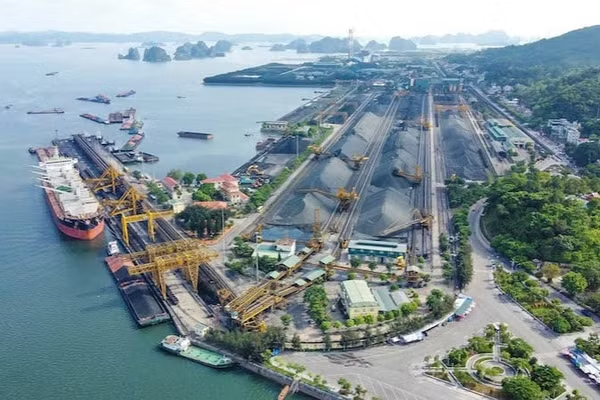
Toàn cảnh hệ thống dây chuyền bốc rót than của Công ty Tuyển than Cửa Ông-TKV. (Ảnh QUANG THỌ)

Công ty Tuyển than Cửa Ông chăm lo tốt đời sống người lao động

Trong bối cảnh hoạt động sản xuất, kinh doanh của ngành than còn nhiều khó khăn, Công ty Tuyển than Cửa Ông vẫn duy trì ổn định nhịp độ sản xuất, đẩy mạnh tiêu thụ than; đồng thời, quan tâm chăm lo đời sống vật chất, tinh thần cho cán bộ, công nhân lao động, tạo động lực hoàn thành kế hoạch sản xuất kinh doanh của năm 2026.

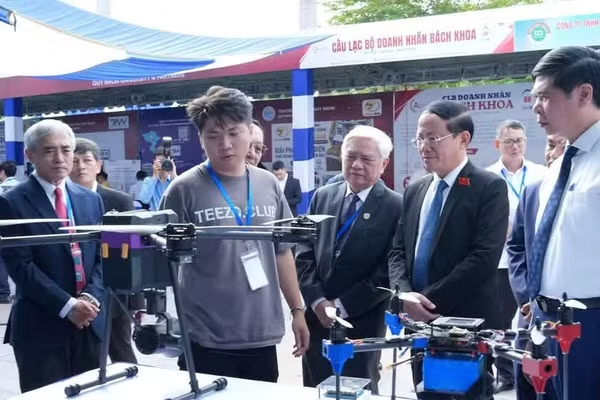
Diễn đàn kỳ vọng góp phần kết nối 3 yếu tố dữ liệu, công nghệ và thị trường, qua đó thúc đẩy chuyển đổi số theo hướng thực chất, phù hợp hơn với điều kiện của khu vực kinh tế tập thể. (Ảnh: HNV)

Chuyển đổi số trong Hợp tác xã: Từ dữ liệu sản xuất đến mở rộng thị trường

Chuyển đổi số đang trở thành một yêu cầu ngày càng rõ nét đối với khu vực kinh tế tập thể. Tuy nhiên, với nhiều hợp tác xã, vấn đề đặt ra không chỉ là lựa chọn công nghệ nào mà còn là chuyển đổi số để giải quyết bài toán gì, bắt đầu từ đâu và làm thế nào để tạo ra hiệu quả thực chất.

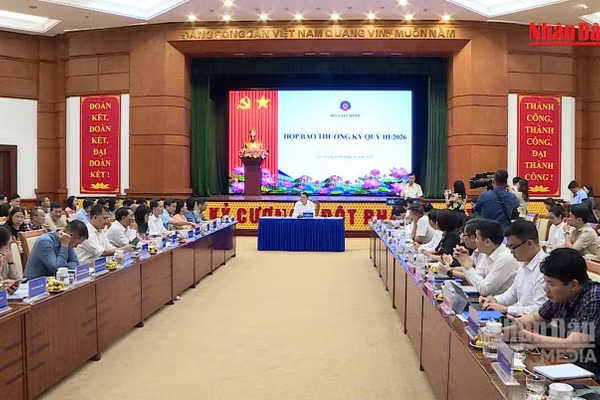
Quang cảnh phiên họp. (Ảnh: HIỂN CỪ)

Quảng Ngãi: 9 tháng năm 2026 tăng trưởng xếp thứ 3/6 tỉnh vùng duyên hải Nam Trung Bộ và Tây Nguyên

Sáng 7/10, Ủy ban nhân dân tỉnh Quảng Ngãi tổ chức họp phiên thường kỳ đánh giá tình hình thực hiện nhiệm vụ phát triển kinh tế-xã hội, quốc phòng, an ninh tháng 9, quý III, 9 tháng và nhiệm vụ trọng tâm 3 tháng cuối năm 2026. Phó Chủ tịch Thường trực Ủy ban nhân dân tỉnh Quảng Ngãi Y Ngọc chủ trì phiên họp.

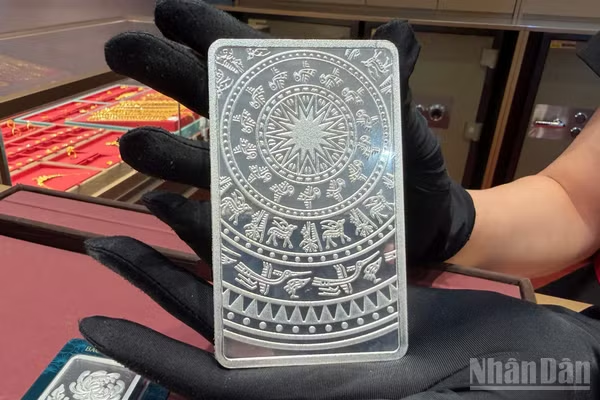
(Ảnh minh họa: THU LAN)

Sáng 7/10, giá bạc thế giới nhích nhẹ

Sáng 7/10, giá bạc thế giới nhích nhẹ lên ngưỡng gần 61 USD/ounce, trong bối cảnh giá dầu phục hồi trước những rủi ro dai dẳng đối với nguồn cung từ Trung Đông, khiến các lo ngại về lạm phát và khả năng tăng lãi suất tiếp tục được chú ý.

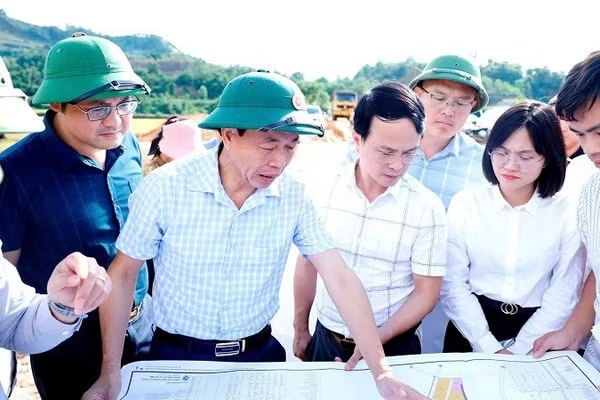
Chủ tịch Ủy ban nhân dân tỉnh Lê Văn Lương kiểm tra tại dự án Khu đô thị, thương mại, du lịch, dịch vụ và sân golf Huổi Phạ. (Ảnh: LÊ LAN)

Điện Biên yêu cầu xác định rõ trách nhiệm, mốc thời gian hoàn thành từng nhiệm vụ trong các dự án trọng điểm

Bảo đảm tiến độ tổng thể các dự án trọng điểm đang triển khai trên địa bàn phường Điện Biên Phủ và xã Thanh Nưa (tỉnh Điện Biên), Chủ tịch Ủy ban nhân dân tỉnh Lê Văn Lương đã yêu cầu chủ đầu tư, các sở, ngành và chính quyền địa phương phải xác định rõ trách nhiệm, mốc thời gian hoàn thành từng nhiệm vụ trong các dự án.

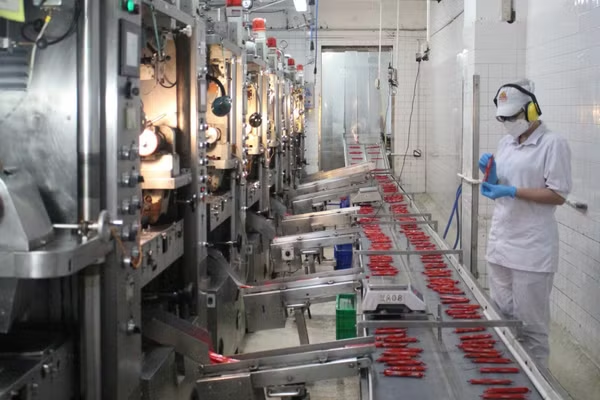
VISSAN triển khai kế hoạch sản xuất hàng tết từ đầu tháng 9/2026. (Ảnh: SATRA)

SATRA chủ động nguồn hàng cung ứng Tết Đinh Mùi 2027

Từ vùng nguyên liệu, nhà máy chế biến, chợ đầu mối đến hệ thống bán lẻ, SATRA đang triển khai kế hoạch chuẩn bị hàng Tết Đinh Mùi 2027 với quy mô dự trữ hơn 376 tỷ đồng, đồng thời tăng cường công tác an toàn thực phẩm, logistics và khuyến mại kích cầu nhằm phục vụ thị trường Thành phố Hồ Chí Minh.

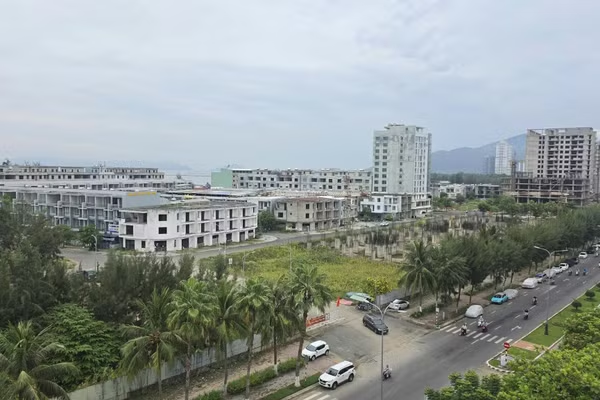
Dự án Khu đô thị quốc tế Đa Phước (Đà Nẵng) được tái khởi động xây dựng từ quý III/2026 tại Quyết định số 3605/UBND ngày 12/8/2026. (Ảnh: ANH QUÂN)

Gỡ vướng cho dự án tồn đọng, kéo dài

Quốc hội đã ban hành Nghị quyết số 29/2026/QH16 về cơ chế, chính sách đặc thù để xử lý vi phạm pháp luật về đất đai của tổ chức, cá nhân xảy ra trước khi Luật Đất đai năm 2024 có hiệu lực và tháo gỡ khó khăn, vướng mắc cho các dự án tồn đọng, kéo dài.

(Ảnh minh họa: THÀNH ĐẠT)

Rút ngắn khoảng cách từ nguồn hàng đến người tiêu dùng

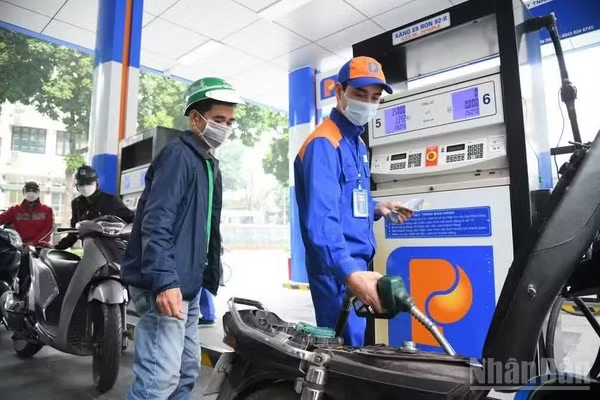
Mới đây, khi làm việc với Bộ Công thương và các bộ, ngành liên quan về cơ cấu, tổ chức lại hệ thống phân phối xăng, dầu, Thủ tướng Chính phủ yêu cầu việc sửa đổi quy định phải thực chất, cắt giảm tối đa đầu mối, khâu trung gian, giảm chi phí, nâng cao hiệu quả và bảo đảm nguồn cung trong mọi tình huống.

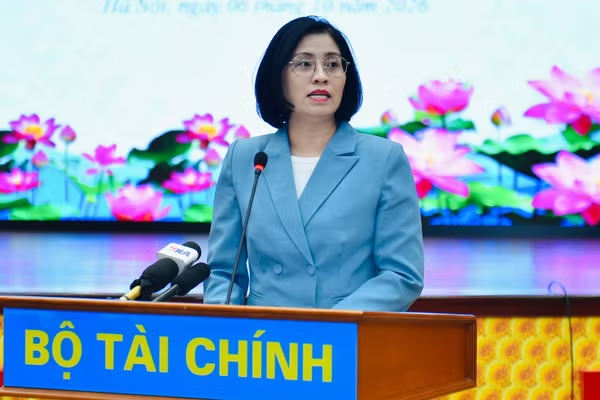
Bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể - Bộ Tài chính. (Ảnh: BTC)

Hỗ trợ đúng nhu cầu để doanh nghiệp lớn lên

Chính sách hỗ trợ doanh nghiệp nhỏ và vừa đang được định hướng lại theo hướng có trọng tâm, gắn với nhu cầu và quá trình trưởng thành của doanh nghiệp. Dự thảo Luật mới đồng thời chú trọng giảm chi phí tuân thủ, khơi thông nguồn lực và tạo thuận lợi hơn cho hộ kinh doanh chuyển đổi, doanh nghiệp từng bước nâng quy mô.