Tiếp tục chương trình Kỳ họp không thường lệ thứ nhất, chiều 19/8, Quốc hội thảo luận ở tổ về định hướng chính sách sửa đổi Luật Đất đai năm 2024, Luật Nhà ở năm 2023 và Luật Kinh doanh bất động sản.
Về định hướng sửa đổi Luật Kinh doanh bất động sản, đại biểu Nguyễn Thị Việt Nga (Đoàn Thành phố Hải Phòng) nhấn mạnh việc điều hành thị trường bất động sản luôn phải giải quyết đồng thời hai yêu cầu: khơi thông nguồn lực nhưng không làm gia tăng rủi ro; tạo điều kiện cho doanh nghiệp nhưng phải bảo vệ người mua; tăng tính thanh khoản nhưng không thúc đẩy đầu cơ và giao dịch thiếu minh bạch.
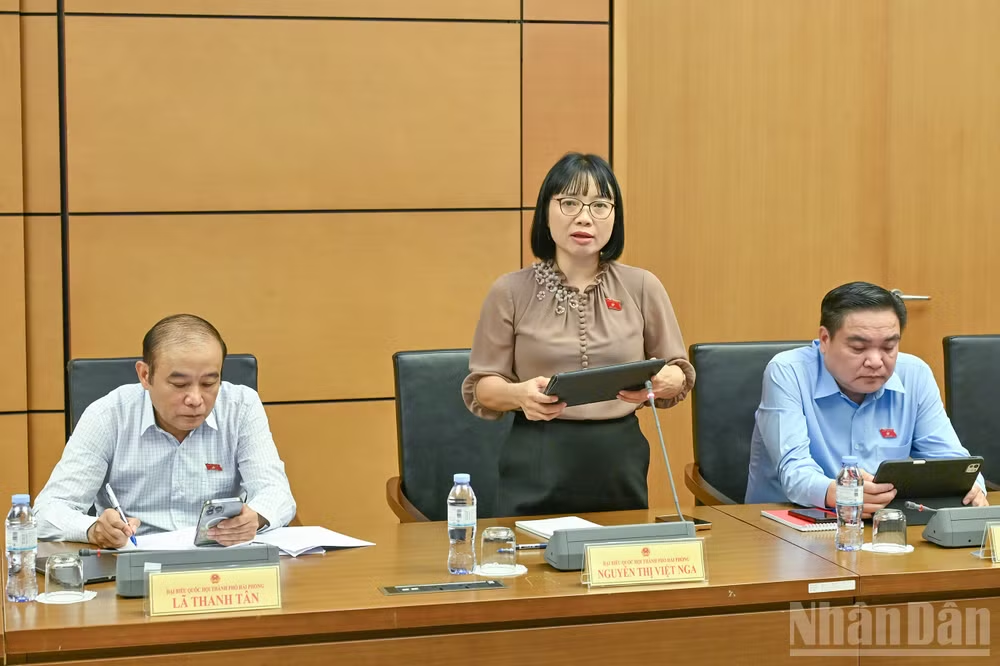
Đại biểu đánh giá dự thảo Luật sửa đổi đã có nhiều quy định nhằm tăng cường bảo vệ người mua. Theo đó, Điều 20 tiếp tục giới hạn lần thanh toán đầu tiên không quá 30% giá trị hợp đồng; các lần tiếp theo phải phù hợp với tiến độ xây dựng và tổng số tiền thu trước khi bàn giao không vượt quá giới hạn luật định.
Đối với 5% giá trị hợp đồng còn lại khi khách hàng chưa được cấp Giấy chứng nhận, dự thảo thiết kế cơ chế đưa khoản tiền này vào tài khoản bảo đảm thanh toán hoặc một biện pháp bảo đảm khác; nếu việc cấp Giấy chứng nhận không thực hiện được do lỗi của chủ đầu tư thì khách hàng có quyền nhận lại khoản tiền này.
Cho rằng đây là một bước tiến, song đại biểu Việt Nga băn khoăn: rủi ro lớn nhất đối với người mua bất động sản hình thành trong tương lai thực sự nằm ở 5% cuối cùng hay nằm ở 95% số tiền trước đó?
Theo đại biểu, nếu dự án đã hoàn thành, nhà đã bàn giao nhưng chủ đầu tư chậm làm Giấy chứng nhận thì việc giữ lại 5% là một công cụ tạo sức ép hữu ích. Nhưng trong những trường hợp rủi ro nghiêm trọng hơn, như dự án dừng thi công, chủ đầu tư mất khả năng thanh toán, tiền của khách hàng bị sử dụng không đúng mục đích hoặc doanh nghiệp rơi vào tình trạng mất khả năng thực hiện cam kết, thì 5% cuối cùng không thể bảo vệ phần lớn tài sản người mua đã bỏ vào dự án.
Đại biểu đồng tình với nhận định của Ủy ban Kinh tế và Tài chính về bản chất của quan hệ này: khi khách hàng ứng trước một phần lớn giá trị bất động sản thì về thực tế, khách hàng đang cung cấp vốn cho dự án nhưng lại không có quyền kiểm soát dòng tiền, tài sản bảo đảm và tiến độ như tổ chức tín dụng hoặc nhà đầu tư chuyên nghiệp.
"Với bản chất như vậy, cơ chế bảo vệ cũng cần đi vào dòng tiền của dự án, chứ không chỉ kiểm soát tỷ lệ thanh toán", đại biểu Việt Nga nhấn mạnh. Đại biểu đề nghị nghiên cứu cơ chế theo hướng tiền khách hàng ứng trước phải được quản lý gắn với chính dự án tạo ra bất động sản đó; có nguyên tắc sử dụng theo tiến độ thực hiện dự án; hạn chế việc sử dụng tiền của khách hàng tại dự án này để tài trợ tùy tiện cho dự án khác.
"Phải có một mức kiểm soát hợp lý để dòng tiền của người mua đi cùng tiến độ hình thành tài sản mà họ đang mua. Bên cạnh đó, người mua phải tiếp cận được những thông tin thực chất như: dự án đang thế chấp ở đâu; phần tài sản mình dự kiến mua có đang thuộc tài sản bảo đảm hay không; tiến độ thực tế đến đâu; chủ đầu tư đã sử dụng nguồn tiền thế nào theo các nghĩa vụ công khai; và nếu doanh nghiệp mất khả năng thanh toán thì quyền đối với khoản tiền đã ứng trước được xử lý ra sao", đại biểu Đoàn Thành phố Hải Phòng kiến nghị.
5% không thể làm "áo phao" cho 95% dòng tiền bị sử dụng sai mục đích
Cùng quan điểm về nội dung này, đại biểu Nguyễn Cao Sơn (Đoàn Phú Thọ) cho rằng, bảo vệ khách hàng phải bắt đầu từ đường đi của 95% dòng tiền, không chỉ giữ lại 5% cuối cùng.
Theo đại biểu, khách hàng mua bất động sản hình thành trong tương lai thực chất đang cấp vốn cho chủ đầu tư nhưng không có cơ chế kiểm soát dòng tiền như ngân hàng. Vì vậy, các quy định về giới hạn đặt cọc, giữ lại 5% giá trị hợp đồng đến khi được cấp Giấy chứng nhận và bảo lãnh là cần thiết.
Tuy nhiên, đại biểu nhấn mạnh, 5% không thể làm "áo phao" cho 95% dòng tiền bị sử dụng sai mục đích. Mọi khoản tiền giữ chỗ hoặc thiện chí nhằm giữ quyền mua phải được coi là đặt cọc và chỉ được thu khi tài sản đủ điều kiện.
Từ đó, đại biểu Sơn kiến nghị, khoản tiền ứng trước cần được chuyển vào tài khoản riêng của dự án, bảo đảm khả năng truy vết và chỉ được giải ngân theo tiến độ; không phong tỏa cứng, mà chỉ khóa đường tiền sai mục đích.
Đối với 5% còn lại, Luật cần quy định rõ chủ tài khoản, lãi, phí, điều kiện giải ngân và hoàn trả. Chủ đầu tư phải chủ động thu xếp sẵn hạn mức bảo lãnh; việc phát hành thư riêng là lựa chọn của khách hàng, không cài sẵn việc từ chối trong hợp đồng mẫu.
Bên cạnh đó, đại biểu cho rằng, mỗi sản phẩm bất động sản cần công khai hai trạng thái: mức độ hoàn thành về mặt vật chất và tình trạng sẵn sàng đăng ký quyền. Việc công trình được nghiệm thu về mặt xây dựng không đồng nghĩa với việc quyền tài sản của người mua đã đủ điều kiện xác lập.
Trong trường hợp bất động sản còn thiếu điều kiện đưa vào sử dụng hoặc chưa hoàn thiện các hồ sơ bắt buộc, người mua cần được quyền từ chối nhận bàn giao. Nếu việc chậm cấp Giấy chứng nhận xuất phát từ lỗi của chủ đầu tư, doanh nghiệp phải hoàn trả tiền và trả lãi cho khách hàng. Ngược lại, nếu hồ sơ đã đầy đủ nhưng đang được cơ quan nhà nước có thẩm quyền xử lý, khoản tiền của khách hàng vẫn phải được bảo đảm và không coi doanh nghiệp vi phạm.
"Bảo vệ người mua không phải là giữ tiền lâu hơn, mà phải kiểm soát dòng tiền từ khi vào dự án cho đến khi trở thành quyền tài sản", đại biểu Sơn nhấn mạnh. Theo ông, một thị trường minh bạch không phải nơi mọi mọi giao dịch đều phải xin thêm xác nhận, mà là nơi mọi quyền, đồng tiền và trách nhiệm đều có thể truy đến cùng.