Dưới đây là những điểm mới nổi bật của Luật Thuế giá trị gia tăng năm 2024.
1. Về người nộp thuế
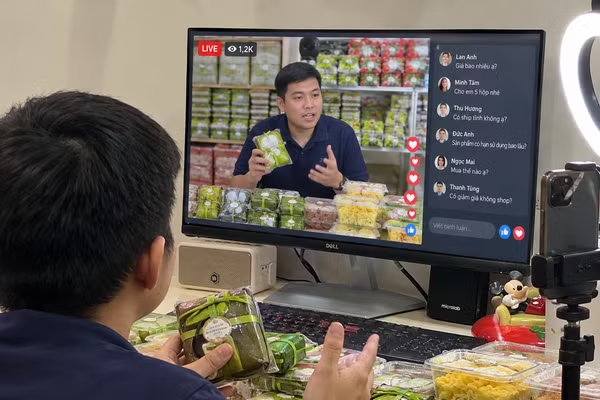
Bổ sung quy định về người nộp thuế đối với hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, cụ thể:
- Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
- Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
2. Về đối tượng không chịu thuế giá trị gia tăng
- Bỏ quy định: Doanh nghiệp, hợp tác xã mua sản phẩm trồng trọt, chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khẩu trừ thuế giá trị gia tăng đầu vào.
- Nâng mức doanh thu hàng năm không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh từ 100 triệu đồng lên 200 triệu đồng.
- Giao Chính phủ quy định Danh mục sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến thành sản phẩm khác và sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác đã chế biến thành sản phẩm khác thuộc đối tượng không chịu thuế giá trị gia tăng.
- Bổ sung vào đối tượng không chịu thuế đối với: (i) Các khoản phí được nêu cụ thể tại Hợp đồng vay vốn của Chính phủ Việt Nam với Bên cho vay nước ngoài; (ii) hàng hóa nhập khẩu từ nước ngoài của công ty cho thuê tài chính được vận chuyển thẳng vào khu phi thuế quan để cho doanh nghiệp trong khu phi thuế quan thuê tài chính; (iii) hàng hóa nhập khẩu ủng hộ, tài trợ cho phòng, chống, khắc phục hậu quả thảm họa, thiên tai, dịch bệnh, chiến tranh theo quy định của Chính phủ; (iv) di vật, cổ vật, bảo vật quốc gia theo quy định của pháp luật về di sản văn hóa do cơ quan nhà nước có thẩm quyền nhập khẩu.
Ngoài ra, sửa đổi quy định rõ một số nhóm hàng hóa, dịch vụ để thống nhất với pháp luật chuyên ngành, tránh vướng mắc trong thực hiện như: kinh doanh chứng khoán; sản phẩm phái sinh; sản phẩm quốc phòng, an ninh;...
3. Về giá tính thuế
- Sửa đổi quy định giá tính thuế đối với hàng hóa nhập khẩu để đảm bảo phù hợp với pháp luật thuế xuất khẩu, thuế nhập khẩu.
- Bổ sung quy định việc xác định giá đất được trừ khi xác định giá tính thuế đối với hoạt động kinh doanh bất động sản, giá tính thuế đối với các hoạt động sản xuất, kinh doanh đặc thù (hoạt động sản xuất điện của Tập đoàn Điện lực Việt Nam; vận tải, bốc xếp; dịch vụ du lịch theo hình thức lữ hành; dịch vụ cầm đồ; sách chịu thuế giá trị gia tăng bán theo đúng giá phát hành (giá bìa);...) theo quy định của Chính phủ để phù hợp với tình hình hiện nay.

4. Về thuế suất
a) Về đối tượng áp dụng thuế suất 0%
- Bổ sung quy định rõ hàng hóa, dịch vụ xuất khẩu là hàng hóa, dịch vụ cung ứng trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; cung ứng trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu.
- Bổ sung quy định sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ thuộc đối tượng áp dụng thuế suất 0%.
b) Về đối tượng áp dụng thuế suất 5%
- Sửa đổi quy định phân bón, tàu khai thác thủy sản tại vùng biển; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp theo quy định của Chính phủ thuộc đối tượng áp dụng thuế suất 5%.
- Quy định rõ hoạt động nghệ thuật biểu diễn truyền thống, dân gian thuộc đối tượng áp dụng thuế suất 5%.
Ngoài ra, bổ sung nguyên tắc áp dụng thuế suất trong trường hợp cơ sở kinh doanh nhiều loại hàng hóa, dịch vụ có mức thuế suất thuế giá trị gia tăng khác nhau hoặc trường hợp sản phẩm nông nghiệp được sử dụng làm thức ăn chăn nuôi, dược liệu để bảo đảm áp dụng thống nhất, tránh cách hiểu khác nhau.
5. Về khấu trừ thuế giá trị gia tăng đầu vào
- Sửa đổi quy định đối với trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót để tránh vướng mắc trong thực hiện.
- Bổ sung việc tính vào chi phí để tính thuế thu nhập doanh nghiệp hoặc tính vào nguyên giá của tài sản cố định theo quy định của pháp luật về thuế thu nhập doanh nghiệp đối với số thuế giá trị gia tăng đầu vào không được khấu trừ để bảo đảm tính ổn định của chính sách.
- Bổ sung quy định khấu trừ thuế giá trị gia tăng đầu vào đối với các trường hợp: hàng hóa, dịch vụ hình thành tài sản cố định phục vụ cho người lao động, trường hợp góp vốn bằng tài sản; hàng hóa, dịch vụ mua vào dưới hình thức ủy quyền cho tổ chức, cá nhân khác mà hóa đơn mang tên tổ chức, cá nhân được ủy quyền; tài sản cố định là ô tô chở người từ 9 chỗ ngồi trở xuống; cơ sở sản xuất, kinh doanh tổ chức sản xuất khép kín, hạch toán tập trung thì thực hiện theo quy định của Chính phủ để bảo đảm phù hợp với tình hình thực tế.
- Quy định rõ điều kiện khấu trừ thuế giá trị gia tăng đầu vào là có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ.
- Bổ sung một số chứng từ (phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có)) vào điều kiện khấu trừ thuế giá trị gia tăng đầu vào đối với hàng hóa, dịch vụ xuất khẩu để tránh gian lận trong khấu trừ, hoàn thuế.
6. Về hoàn thuế giá trị gia tăng
- Bổ sung quy định về hoàn thuế trong trường hợp cơ sở kinh doanh sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng 5% để phù hợp với thực tế phát sinh và tránh vướng mắc trong thực hiện.
- Bổ sung quy định hàng hoá đã nhập khẩu sau đó xuất khẩu sang nước khác không thuộc trường hợp được hoàn thuế.
- Quy định rõ để tránh vướng mắc trong thực hiện về hoàn thuế giá trị gia tăng đối với dự án đầu tư; hoàn thuế đối với hàng hóa, dịch vụ xuất khẩu; không hoàn thuế giá trị gia tăng đối với dự án đầu tư của cơ sở kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện khi chưa đủ các điều kiện kinh doanh theo quy định của pháp luật về đầu tư hoặc không bảo đảm duy trì đủ điều kiện kinh doanh trong quá trình hoạt động.
- Bổ sung quy định về điều kiện hoàn thuế và trách nhiệm của người nộp thuế, cơ quan thuế trong hoàn thuế để bảo đảm tính khả thi trong thực hiện.
Ngoài ra, Luật Thuế giá trị gia tăng bổ sung 2 Điều quy định về thời điểm xác định thuế giá trị gia tăng và các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế để bảo đảm minh bạch chính sách.