Theo số liệu thống kê từ Ngân hàng Nhà nước Việt Nam, đến ngày 17/9, tín dụng của toàn hệ thống ngân hàng tăng 7,38% so với cuối năm 2023, (cao hơn nhiều mức tăng 5,73% cùng kỳ năm trước). Trong đó, khối ngân hàng thương mại cổ phần tư nhân tăng 8,48%, chiếm 45% thị phần, tăng cao nhất toàn hệ thống.
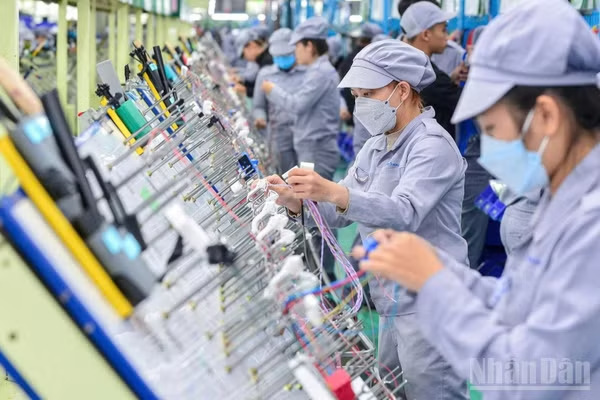
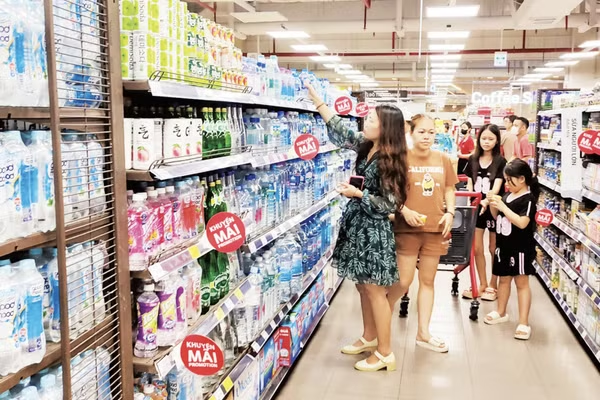
Tăng trưởng tín dụng đối với các ngành đều cải thiện so với cùng kỳ năm 2023, cơ cấu tín dụng phù hợp với định hướng chuyển dịch cơ cấu kinh tế. Tín dụng tiếp tục hướng vào các hoạt động sản xuất, kinh doanh, lĩnh vực ưu tiên, tín dụng tiêu dùng phục hồi. Dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ tín dụng tăng 4,93% (cùng kỳ giảm 0,2%).
Giảm lãi vay, tăng tốc tín dụng
Mức tăng trưởng tín dụng đến thời điểm này cao hơn nhiều mức tăng của cùng kỳ năm 2023, cho thấy nguồn vốn được các ngân hàng thương mại đẩy nhiều hơn vào sản xuất, kinh doanh, theo đúng định hướng chỉ đạo của Chính phủ. Cùng với đó, lãi suất cho vay cũng được điều chỉnh giảm.
Theo số liệu của Ngân hàng Nhà nước Việt Nam, đến thời điểm tháng 8/2024, lãi suất tiền gửi bình quân của ngân hàng thương mại trong nước ở mức 0,2%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng; 2,6-3,6%/năm đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng; 4,4-4,9%/năm đối với tiền gửi có kỳ hạn từ 6 tháng đến 12 tháng; 5,3-6,1%/năm đối với tiền gửi có kỳ hạn từ hơn 12 tháng đến 24 tháng và 6,9-7,4%/năm đối với kỳ hạn hơn 24 tháng.
Lãi suất cho vay bình quân của ngân hàng thương mại trong nước đối với các khoản cho vay mới và cũ còn dư nợ ở mức 6,8-9,2%/năm. Lãi suất cho vay ngắn hạn bình quân đối với lĩnh vực ưu tiên khoảng 3,7%/năm thấp hơn mức lãi suất cho vay ngắn hạn tối đa theo quy định của Ngân hàng Nhà nước Việt Nam (4%/năm).
Bên cạnh giảm lãi suất cho vay, các ngân hàng liên tục đưa ra các gói tín dụng ưu đãi đáp ứng nhu cầu vốn của người dân, doanh nghiệp dịp cuối năm. Đáng chú ý, sau khi bão Yagi (bão số 3) càn quét các tỉnh phía bắc nước ta, đến thời điểm này, đã có 32/40 ngân hàng đăng ký các gói tín dụng mới theo chỉ đạo của Thủ tướng Chính phủ, với tổng số tiền lên tới 405.000 tỷ đồng, lãi suất giảm từ 0,5-2%/năm để hỗ trợ doanh nghiệp và người dân chịu tác động bởi bão lũ.
Chủ tịch Hội đồng quản trị Techcombank Hồ Hùng Anh cho biết, tính đến thời điểm tháng 8/2024, lãi suất cho vay bình quân của Techcombank ở mức 7,73%/năm, giảm 2,24%/năm so với thời điểm tháng 12/2023. Techcombank cũng không ngừng cải tiến, nâng cấp và ra mắt các sản phẩm tín dụng mới phù hợp với nhu cầu của doanh nghiệp theo từng lĩnh vực, ngành nghề.
Đồng thời, ngân hàng thực hiện chiến dịch xây dựng các giải pháp nhằm đơn giản hóa và rút ngắn quy trình, thủ tục cho vay để khách hàng dễ dàng tiếp cận vốn vay, cũng như áp dụng số hóa để nâng cao trải nghiệm của khách hàng.
Tổng Giám đốc SHB Ngô Thu Hà cho hay, trong năm 2023 và 8 tháng năm 2024, ngân hàng đã 21 lần giảm mặt bằng lãi suất cho vay để thúc đẩy tăng trưởng tín dụng, tăng cường khả năng tiếp cận vốn tín dụng nhằm hỗ trợ người dân, doanh nghiệp phát triển sản xuất, kinh doanh.
Ngoài giảm lãi suất, SHB tăng cường hỗ trợ tín dụng và giải ngân vốn, tập trung vào tệp khách hàng có lĩnh vực sản xuất, kinh doanh và các ngành là động lực tăng trưởng kinh tế như nông nghiệp, chế biến và công nghiệp phụ trợ, xây dựng công trình nhà ở,... Hỗ trợ người tiêu dùng vay vốn bằng các sản phẩm cho vay tiêu dùng, cho vay phục vụ đời sống đa dạng, linh hoạt trên nền tảng số hóa và vay trực tuyến, giúp khách hàng tiếp cận vốn tín dụng nhanh chóng, từ đó góp phần kích cầu tiêu dùng trong nước.
"Chúng tôi sẽ triển khai các sản phẩm tín dụng riêng biệt, trong đó có các chính sách ưu tiên như giảm lãi suất, hạn mức tín dụng cho doanh nghiệp trong các ngành sản xuất hàng hóa thay thế nhập khẩu, giúp giảm sự phụ thuộc vào nguyên liệu nước ngoài", bà Ngô Thu Hà cho biết.
Chủ động, linh hoạt các giải pháp
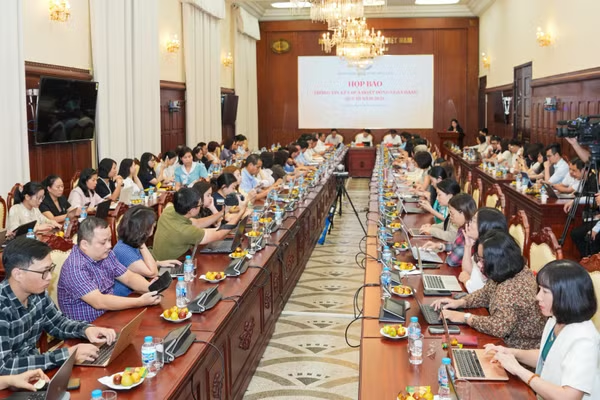
Đến nay, Ngân hàng Nhà nước Việt Nam đang quyết liệt thực hiện nhiều giải pháp thúc đẩy tăng trưởng tín dụng để hỗ trợ nền kinh tế, như chỉ đạo các ngân hàng hỗ trợ khách hàng khắc phục hậu quả do bão số 3 gây ra, bao gồm cơ cấu lại thời hạn trả nợ, xem xét miễn giảm lãi vay, tiếp tục cho vay mới khôi phục sản xuất, kinh doanh sau bão; tăng ưu đãi gói tín dụng cho nhà ở xã hội 140.000 tỷ đồng… Các ngân hàng thương mại cũng thể hiện quyết tâm của mình thông qua triển khai nhiều giải pháp nhằm đẩy mạnh vốn ra nền kinh tế.
Một trong những khó khăn mà các ngân hàng phải đối mặt hiện nay là nợ xấu và nợ tiềm ẩn trở thành nợ xấu có xu hướng tăng, nguy cơ tăng sau khi tiếp tục chính sách cơ cấu thời hạn trả nợ và giữ nguyên nhóm nợ.
Phó Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Quang Dũng
Tuy nhiên theo nhận định của Phó Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Quang Dũng, một trong những khó khăn mà các ngân hàng phải đối mặt hiện nay là nợ xấu và nợ tiềm ẩn trở thành nợ xấu có xu hướng tăng, nguy cơ tăng sau khi tiếp tục chính sách cơ cấu thời hạn trả nợ và giữ nguyên nhóm nợ.
Sức hấp thụ vốn tín dụng của doanh nghiệp và người dân thấp, nhiều doanh nghiệp thu hẹp hoặc ngừng sản xuất do thiếu đơn hàng, giải thể, đóng cửa, sức khỏe tài chính bị giảm sút; đồng thời xu hướng thắt chặt, cắt giảm chi tiêu của người dân dẫn đến cầu tín dụng thấp.
Bên cạnh đó, áp lực đối với tín dụng ngân hàng tiếp tục tăng cao trong bối cảnh các kênh huy động vốn khác của nền kinh tế gặp nhiều khó khăn, chưa phát huy hiệu quả. Thị trường bất động sản chưa hồi phục và ổn định, sự khó khăn của thị trường bất động sản còn ảnh hưởng tới nhiều ngành vệ tinh cũng như cầu tiêu dùng về nhà ở.
Kinh tế thế giới tăng trưởng chậm, diễn biến phức tạp trên thị trường quốc tế, lãi suất còn ở mức cao tác động đến mặt bằng lãi suất, tỷ giá trong nước. "Tình hình thiên tai, bão lũ gây thiệt hại lớn, ảnh hưởng đến đời sống, hoạt động sản xuất, kinh doanh của khách hàng, dẫn đến hoạt động của các ngân hàng thương mại cũng khó khăn", Phó Thống đốc Phạm Quang Dũng nhấn mạnh.
Chính vì vậy trong thời gian tới, bám sát diễn biến thị trường, tình hình kinh tế trong, ngoài nước và chỉ đạo của Chính phủ, Thủ tướng Chính phủ, Ngân hàng Nhà nước Việt Nam sẽ tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, kịp thời, hiệu quả, phối hợp đồng bộ, hài hòa với chính sách tài khóa và các chính sách kinh tế vĩ mô khác góp phần thúc đẩy tăng trưởng kinh tế, ổn định kinh tế vĩ mô, kiểm soát lạm phát.
Cũng theo ông Phạm Quang Dũng, Ngân hàng Nhà nước Việt Nam tiếp tục giao chỉ tiêu tăng trưởng tín dụng hằng năm cho tổ chức tín dụng bảo đảm công khai, minh bạch, phù hợp với mục tiêu kinh tế vĩ mô và tình hình hoạt động của tổ chức tín dụng; đồng thời nghiên cứu lộ trình dỡ bỏ dần việc áp dụng biện pháp này theo chủ trương của Quốc hội, Chính phủ…
Song bên cạnh đó, để thúc đẩy sự phục hồi của tổng cầu, tăng khả năng hấp thụ tín dụng, đại diện lãnh đạo Ngân hàng Nhà nước Việt Nam cũng cho rằng, cần có chính sách tổng thể từ phía các bộ, ngành, địa phương, như: Cần tiếp tục cải thiện môi trường đầu tư, kinh doanh; củng cố niềm tin của thị trường; tiếp tục hoàn thiện khuôn khổ pháp lý để hướng dẫn đồng bộ, rõ ràng việc thi hành các luật vừa được sửa đổi, bổ sung; rà soát để tiếp tục tháo gỡ các rào cản về thủ tục pháp lý đối với các dự án, đối với việc xử lý tài sản bảo đảm thi hành án; không hình sự hóa các quan hệ kinh tế dân sự;…
Để góp sức cùng ngân hàng thúc đẩy tăng trưởng tín dụng đạt mục tiêu đặt ra, Tổng Giám đốc SHB Ngô Thu Hà đề xuất một số giải pháp, kiến nghị như: Thực hiện các chính sách hỗ trợ giảm thuế, phí, lệ phí, tiền thuê đất nhằm hỗ trợ người dân và doanh nghiệp phục hồi sản xuất, kinh doanh, ổn định đời sống sau ảnh hưởng của bão số 3; cần có các chương trình, gói kích cầu tiêu dùng nhằm thúc đẩy sức mua của thị trường; đồng thời, cần đẩy nhanh tiến độ xử lý, phê duyệt các dự án tồn đọng, nhất là trong lĩnh vực bất động sản, kịp thời tháo gỡ khó khăn để các dự án sớm đi vào hoạt động, thúc đẩy sản xuất, kinh doanh.