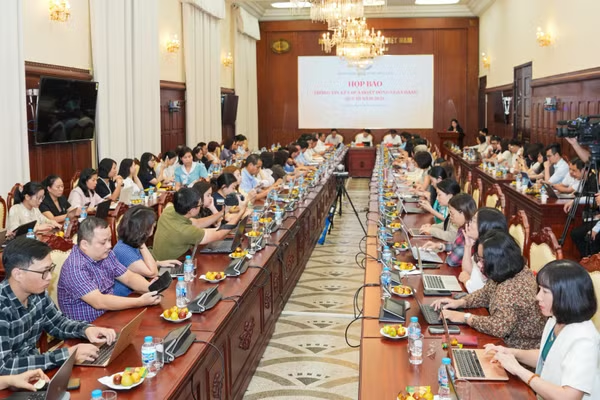
Từ năm 2024, một số quốc gia sẽ áp dụng Quy tắc thuế tối thiểu toàn cầu. Ngay từ lúc này, các nhà đầu tư nước ngoài rất quan tâm đến chuyển động chính sách tương ứng tại Việt Nam để tính toán, cân nhắc ra quyết định đầu tư cho năm 2023 và những năm tiếp theo.
Cơ hội và thách thức
Quy tắc thuế tối thiểu toàn cầu là một nội dung chính trong chương trình chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận do Tổ chức Hợp tác và Phát triển kinh tế (OECD) khởi xướng, đến nay có hơn 140 quốc gia đồng thuận. Theo quy tắc này, các tập đoàn đa quốc gia có doanh thu từ 750 triệu euro trở lên sẽ bị áp dụng mức thuế suất tối thiểu 15%. Như vậy, khi các công ty này đi đầu tư ở nước ngoài nhưng nộp thuế thu nhập tại nước đầu tư dưới mức 15% sẽ phải nộp phần chênh lệch tại nước cư trú, nơi công ty có trụ sở chính.
Cập nhật tiến độ triển khai thuế tối thiểu toàn cầu trên thế giới, TS Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV) cho biết Liên minh châu Âu (EU), Chính phủ Hàn Quốc đã thông qua kế hoạch áp thuế suất tối thiểu 15% từ năm 2024; Thụy Sĩ dự kiến tháng 6/2023 tổ chức trưng cầu ý dân về việc áp dụng Quy tắc thuế tối thiểu toàn cầu trong khi Nhật Bản cũng đang xây dựng dự thảo luật thuế sửa đổi với các nội dung triển khai quy tắc thuế này…
Để ứng phó với bối cảnh mới, một số quốc gia đang nghiên cứu áp dụng cơ chế thuế suất tối thiểu nội địa (QDMT). Khi áp dụng cơ chế QDMT, các nước có thể bảo vệ quyền đánh thuế của mình bằng cách thu thuế bổ sung là phần chênh lệch giữa mức thuế tối thiểu nội địa với mức thuế ưu đãi dành cho các công ty con của các tập đoàn đa quốc gia trước khi số thuế này bị nộp về cho chính phủ nơi công ty mẹ đặt trụ sở.
Theo quy tắc thuế tối thiểu toàn cầu, các tập đoàn đa quốc gia có doanh thu từ 750 triệu euro trở lên sẽ bị áp dụng mức thuế suất tối thiểu 15%. Như vậy, khi các công ty này đi đầu tư ở nước ngoài nhưng nộp thuế thu nhập tại nước đầu tư dưới mức 15% sẽ phải nộp phần chênh lệch tại nước cư trú, nơi công ty có trụ sở chính.
Tại Đông Nam Á, Chính phủ Malaysia đã ban hành cơ chế QDMT vận hành song song với chính sách thuế tối thiểu toàn cầu; Chính phủ Indonesia ban hành một nghị định cho phép thuế tối thiểu toàn cầu được triển khai dựa trên hệ thống quy định về các biện pháp chống thất thu thuế và các thỏa thuận thuế đối với hoạt động đầu tư nước ngoài; Thái Lan cũng đang ưu tiên nghiên cứu triển khai cơ chế QDMT nhằm nắm quyền chủ động thu thuế...
Theo TS Cấn Văn Lực, việc áp dụng Quy tắc thuế tối thiểu toàn cầu sẽ có những tác động cả về mặt tích cực và tiêu cực đối với kinh tế Việt Nam. Tác động tích cực là góp phần giúp Việt Nam cải cách hệ thống thuế theo hướng phù hợp với thông lệ, chuẩn mực quốc tế và đặc biệt là giúp tăng nguồn thu từ thuế, hạn chế các hiện tượng trốn, tránh thuế, chuyển giá của các tập đoàn đa quốc gia. Số liệu của Bộ Tài chính cho thấy năm 2021 có 14.293 doanh nghiệp có vốn đầu tư nước ngoài (FDI) báo lỗ, chiếm 55% tổng số doanh nghiệp FDI đang hoạt động tại Việt Nam. Đáng lưu ý, nhiều doanh nghiệp thua lỗ triền miên nhưng vẫn tiếp tục mở rộng hoạt động đầu tư, sản xuất, kinh doanh.
Ngược lại, Quy tắc thuế tối thiểu toàn cầu được dự báo cũng sẽ tác động tiêu cực đến kinh tế Việt Nam, khiến sức cạnh tranh thu hút FDI có thể bị ảnh hưởng trong ngắn hạn khi chính sách thuế thay đổi. Một trong những lợi thế giúp Việt Nam thu hút vốn FDI là chính sách ưu đãi thuế.
TS Cấn Văn Lực dẫn lại số liệu của Tổng cục Thuế cho thấy, thuế thu nhập doanh nghiệp thực tế của khu vực FDI ở mức khoảng 12,3%, thấp hơn so với mức thuế chung 20%. Thậm chí, các tập đoàn nước ngoài chỉ chịu thuế 2,75%-5,59% nhờ được hưởng ưu đãi thuế. Vì vậy, các công ty đa quốc gia đầu tư vào Việt Nam có thể sẽ phải chịu một số hình thức thuế bổ sung tại quốc gia đặt trụ sở chính nếu được hưởng thuế suất tại Việt Nam thấp hơn 15%. Như vậy, chính sách ưu đãi thuế sẽ không còn tác dụng và Việt Nam mất đi một khoản ngân sách khá lớn, có thể tác động đến môi trường đầu tư.
Không thể chậm trễ
Tác động của chính sách thuế tối thiểu toàn cầu đối với Việt Nam đã rất rõ ràng và cấp bách. Tháng 8/2022, Chính phủ đã thành lập Tổ công tác đặc biệt của Thủ tướng Chính phủ về nghiên cứu và đề xuất các giải pháp liên quan đến thuế suất tối thiểu toàn cầu của OECD. Hiện, Tổ công tác đang được kiện toàn nhân sự để nhanh chóng xây dựng khung pháp lý nội luật về thuế thu nhập doanh nghiệp liên quan việc áp dụng thuế tối thiểu toàn cầu nhằm bảo đảm các chính sách ưu đãi đối với nhà đầu tư nước ngoài vào Việt Nam được thực thi hiệu quả.
Theo ông Thomas McClelland, Phó Tổng Giám đốc phụ trách dịch vụ tư vấn thuế của Deloitte Việt Nam, Chính phủ Việt Nam có thể cân nhắc giải pháp trước mắt về áp dụng QDMT để giành quyền thu phần thuế bổ sung trước các quốc gia khác. Bên cạnh đó, cần ban hành cơ chế, chính sách ưu đãi theo chi phí nhằm hỗ trợ các doanh nghiệp đang áp dụng ưu đãi thuế chịu tác động từ Quy tắc thuế tối thiểu toàn cầu.
“Với sự thành lập của Tổ công tác đặc biệt của Thủ tướng Chính phủ về thuế tối thiểu toàn cầu, nên sớm triển khai đánh giá tác động và nghiên cứu, xây dựng khung pháp lý nội luật liên quan đến việc áp dụng thuế tối thiểu toàn cầu nhằm bảo đảm các chính sách ưu đãi đối với nhà đầu tư nước ngoài vào Việt Nam được thực thi hiệu quả”, ông Thomas McClelland đề xuất. Bà Hương Vũ, đồng Trưởng nhóm công tác thuế và hải quan Diễn đàn Doanh nghiệp Việt Nam (VBF) cho biết, trong thời gian gần đây, VBF nhận được ý kiến và câu hỏi của rất nhiều doanh nghiệp, nhà đầu tư về phản ứng của Việt Nam trong việc áp dụng chính sách thuế tối thiểu toàn cầu.
Chính phủ Việt Nam có thể cân nhắc giải pháp trước mắt về áp dụng cơ chế thuế suất tối thiểu nội địa để giành quyền thu phần thuế bổ sung trước các quốc gia khác. Bên cạnh đó, cần ban hành cơ chế, chính sách ưu đãi theo chi phí nhằm hỗ trợ các doanh nghiệp đang áp dụng ưu đãi thuế chịu tác động từ Quy tắc thuế tối thiểu toàn cầu.
Ông Thomas McClelland, Phó Tổng Giám đốc phụ trách dịch vụ tư vấn thuế của Deloitte Việt Nam
Chính sách thuế mới này không chỉ ảnh hưởng đến các doanh nghiệp hiện tại đang hoạt động tại Việt Nam, các doanh nghiệp có mong muốn đầu tư mở rộng mà cả các nhà đầu tư tiềm năng đang cân nhắc lựa chọn địa điểm cho hoạt động đầu tư vì ưu đãi đầu tư luôn là một vấn đề được quan tâm hàng đầu. Với việc áp dụng các nguyên tắc thuế tối thiểu toàn cầu, các ưu đãi miễn, giảm thuế hiện nay của Việt Nam sẽ không còn phát huy tác dụng, không còn có lợi cho nhà đầu tư nước ngoài như trước và Việt Nam sẽ bị giảm lợi thế cạnh tranh trong việc thu hút đầu tư nước ngoài. Nếu không hành động ngay, Việt Nam sẽ không kịp đưa ra các chính sách phù hợp để có thể áp dụng từ năm 2024.
TS Phan Đức Hiếu, Ủy viên Thường trực Ủy ban Kinh tế của Quốc hội đề xuất Chính phủ cần nhanh chóng đánh giá để xác định mức độ bị tác động của chính sách thuế tối thiểu toàn cầu, rà soát toàn bộ quy định hiện hành về chính sách ưu đãi, làm cơ sở xác định chính xác phạm vi và mức độ bị tác động theo ngành, lĩnh vực của nền kinh tế.
“Chỉ khi chúng ta xác định đầy đủ bức tranh toàn cảnh về tác động của chính sách mới có thể đưa ra giải pháp phù hợp. Khi các chính sách ưu đãi thuế không còn tác dụng, chúng ta phải thu hút đầu tư bằng môi trường kinh doanh thuận lợi, minh bạch và ít rủi ro, coi đây là biện pháp thu hút đầu tư quan trọng nhất, hiệu quả nhất để ứng phó với thách thức từ chính sách thuế tối thiểu toàn cầu”, TS Phan Đức Hiếu nhấn mạnh.
Thuế tối thiểu toàn cầu đem lại cơ hội lớn cho Việt Nam nhưng cũng đặt ra không ít thách thức vì đây là chính sách mới. Chủ động tham gia vào “cuộc chơi” sẽ là cách tốt nhất để Việt Nam không bị bỏ lại phía sau.