Bịt lỗ hổng trong quản lý thuế đối với kinh doanh trên nền tảng số
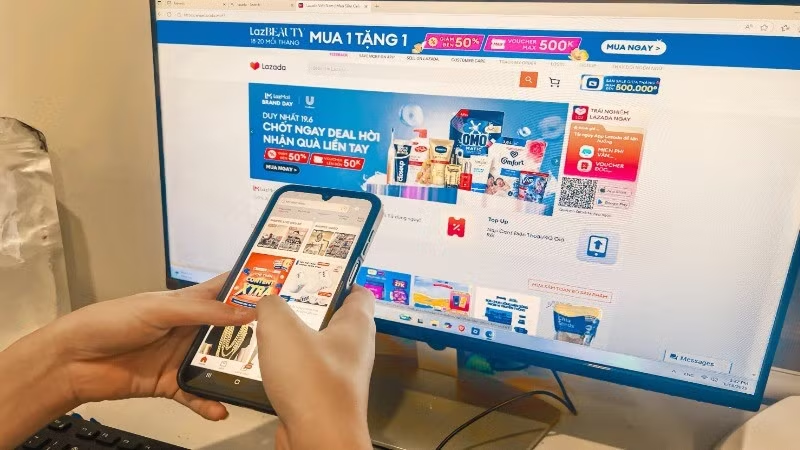
Thực tiễn cho thấy, trong những năm gần đây, hoạt động kinh doanh qua sàn thương mại điện tử, mạng xã hội, livestream và các nền tảng số phát triển nhanh chóng, trở thành kênh phân phối phổ biến, đem lại doanh thu lớn cho hàng triệu cá nhân, hộ kinh doanh. Tuy nhiên, phần lớn các chủ thể kinh doanh trên nền tảng số chưa thực hiện đầy đủ nghĩa vụ thuế do đặc điểm giao dịch ẩn danh, phân tán và khó kiểm soát. Điều này dẫn tới tình trạng thất thu ngân sách và tạo ra sự bất bình đẳng giữa kinh doanh trực tuyến với kinh doanh truyền thống.
Nghị định 117/2025/NĐ-CP ra đời nhằm khắc phục khoảng trống pháp lý trong quản lý thuế đối với thương mại điện tử, yêu cầu tổ chức quản lý nền tảng thương mại điện tử có chức năng thanh toán thực hiện khấu trừ, kê khai và nộp thay các khoản thuế phát sinh từ giao dịch bán hàng hóa, cung cấp dịch vụ của cá nhân, hộ kinh doanh.
Theo đó, kể từ ngày 1/7/2025, khi giao dịch thành công và được xác nhận thanh toán, sàn thương mại điện tử sẽ khấu trừ thuế và thực hiện kê khai, nộp thay vào ngân sách nhà nước theo mức thuế suất quy định.
Cụ thể, thuế giá trị gia tăng được tính theo tỷ lệ phần trăm trên doanh thu: hàng hóa là 1%, dịch vụ là 5%, vận tải và dịch vụ gắn với hàng hóa là 3%. Đối với thuế thu nhập cá nhân, mức khấu trừ áp dụng như sau: với cá nhân cư trú, hàng hóa 0,5%, dịch vụ 2%, vận tải và dịch vụ gắn với hàng hóa 1,5%; với cá nhân không cư trú, hàng hóa 1%, dịch vụ 5%, vận tải và dịch vụ gắn với hàng hóa 2%.
Trong trường hợp không thể phân loại giao dịch là hàng hóa hay dịch vụ, mức thuế suất cao nhất sẽ được áp dụng nhằm bảo đảm thu đúng, thu đủ. Cơ chế khấu trừ tại nguồn không chỉ giúp nâng cao hiệu quả quản lý mà còn giảm thiểu rủi ro kê khai sai hoặc trốn thuế từ phía người kinh doanh.
Một trong những nội dung được các cá nhân, hộ kinh doanh quan tâm là quy định liên quan đến hóa đơn khi sàn thương mại điện tử đã thực hiện khấu trừ và nộp thuế thay. Cơ quan thuế khẳng định, việc sàn khấu trừ thuế không thay đổi trách nhiệm xuất hóa đơn của người bán. Cá nhân, hộ kinh doanh vẫn phải xuất hóa đơn cho khách hàng theo quy định.
Tuy nhiên, để tránh trùng lặp nghĩa vụ thuế, người kinh doanh không cần kê khai lại phần doanh thu đã được sàn thương mại điện tử khấu trừ và nộp thay. Khi kê khai thuế, cá nhân, hộ kinh doanh cần xác định rõ phần doanh thu nào đã bị khấu trừ, phần nào chưa để tránh tình trạng nộp thuế hai lần cho cùng một khoản thu nhập.
Việc sàn thương mại điện tử khấu trừ thuế theo từng giao dịch và thực hiện kê khai định kỳ theo tháng cũng tạo thuận lợi trong việc xác định nghĩa vụ thuế, hạn chế tối đa tranh chấp, vướng mắc phát sinh giữa cơ quan thuế, nền tảng thương mại điện tử và người bán.
Đối với các giao dịch bị hủy hoặc trả lại hàng hóa, dịch vụ, Nghị định 117/2025/NĐ-CP cho phép tổ chức quản lý nền tảng thương mại điện tử được bù trừ số thuế đã khấu trừ và nộp thay trước đó với các giao dịch phát sinh mới. Cách làm này bảo đảm tính hợp lý, công bằng và phù hợp với thực tiễn vận hành của các nền tảng thương mại điện tử.
Phân biệt rõ giữa hộ kinh doanh online và hộ kinh doanh khoán
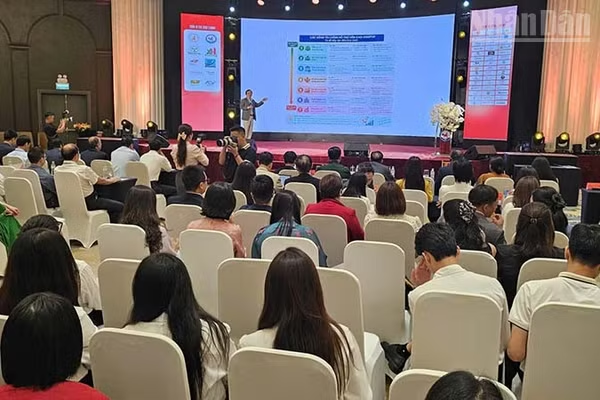
Tại Chương trình hỗ trợ trực tuyến dành cho cá nhân, hộ kinh doanh bán hàng qua sàn thương mại điện tử và nền tảng số do Cục Thuế tổ chức, nhiều trường hợp đã nêu những vướng mắc trong quá trình thực hiện nghĩa vụ thuế. Trong đó có trường hợp một hộ kinh doanh bán cơm online từ năm 2018 bất ngờ nhận thông báo truy thu hơn 1 tỷ đồng tiền thuế từ cơ quan thuế, khiến gia đình rất bối rối và khó hiểu.
Lý giải trường hợp này, ông Mai Sơn, Phó Cục trưởng Cục Thuế (Bộ Tài chính) khẳng định: “Cần phân biệt rõ giữa hình thức kinh doanh online và hộ kinh doanh cố định kê khai thuế theo phương pháp khoán. Đối với kinh doanh online, dòng tiền minh bạch, giao dịch qua nền tảng số rõ ràng, do đó cơ quan thuế có đầy đủ cơ sở dữ liệu để xác định doanh thu và thực hiện truy thu nếu cá nhân, hộ kinh doanh không kê khai hoặc kê khai thiếu.”
Theo ông Mai Sơn, hình thức kinh doanh online sẽ thực hiện khai thuế và nộp thuế theo doanh thu thực tế phát sinh từng tháng hoặc từng quý, chứ không áp dụng mức khoán như hộ kinh doanh cố định. Doanh thu được xác định qua các phương thức thanh toán điện tử, dữ liệu từ sàn thương mại điện tử, ngân hàng, ví điện tử… Từ đó, cơ quan thuế áp dụng mức thuế suất tương ứng với từng ngành nghề. Cụ thể, đối với hoạt động thương mại áp dụng mức 1,5%, đối với dịch vụ áp dụng 5%, vận tải và các dịch vụ gắn với hàng hóa là 3%. Đối với cá nhân livestream bán hàng thuê hoặc làm tiếp thị liên kết, thu nhập được tính như tiền công, tiền lương và phải thực hiện nghĩa vụ thuế tương ứng.
Khác với hình thức kinh doanh online, hộ kinh doanh cố định áp dụng phương pháp khoán sẽ khai doanh thu dự kiến cho cả năm. Cơ quan thuế sẽ phối hợp với Hội đồng tư vấn xã, phường và căn cứ vào các tiêu chí như diện tích kinh doanh, số lượng nhân công, lượng tiêu thụ điện, nước, doanh số các năm trước… để xác định mức doanh thu khoán hợp lý. Danh sách hộ khoán và mức doanh thu được công khai trước ngày 20/1 hằng năm và làm căn cứ để tính thuế hàng tháng hoặc hàng quý.
Trường hợp có biến động lớn về doanh thu thí dụ doanh thu tăng hoặc giảm từ 50% trở lên hộ kinh doanh có trách nhiệm thông báo, kê khai lại để điều chỉnh mức khoán. Việc điều chỉnh này không mang tính truy thu cho các tháng đã qua mà chỉ có hiệu lực từ thời điểm điều chỉnh, giúp người nộp thuế yên tâm tuân thủ đúng nghĩa vụ.
Thí dụ, trong tháng 6, hộ khoán có doanh thu tăng từ 50 triệu đồng lên 300 triệu đồng thì tháng 7 phải kê khai điều chỉnh. Nếu tháng sau doanh thu lại giảm mạnh, hộ kinh doanh tiếp tục báo để điều chỉnh mức thuế khoán theo thực tế.
Đổi mới phương thức quản lý, nâng cao tính tự giác tuân thủ thuế
Có thể thấy, việc triển khai Nghị định 117/2025/NĐ-CP là bước đi phù hợp với xu thế chuyển đổi số, vừa bảo đảm tăng thu ngân sách, vừa tạo điều kiện để người dân thực hiện nghĩa vụ thuế minh bạch, thuận tiện. Giao trách nhiệm khấu trừ, nộp thay cho sàn thương mại điện tử - những đơn vị nắm giữ dữ liệu giao dịch chi tiết sẽ giúp giảm thiểu gánh nặng thủ tục cho hàng triệu người kinh doanh nhỏ lẻ, nhất là trong bối cảnh hoạt động thương mại đang ngày càng chuyển dịch mạnh lên môi trường số.
Bên cạnh đó, việc kết nối cơ sở dữ liệu giữa cơ quan thuế và các nền tảng thanh toán, ngân hàng, ví điện tử, sàn thương mại điện tử cũng góp phần tạo dựng hệ thống thuế hiện đại, công bằng, hạn chế gian lận, thất thu.
Tuy nhiên, theo góc nhìn pháp lý, việc triển khai cơ chế khấu trừ thuế tại nguồn qua nền tảng số tuy tiến bộ, nhưng cũng cần có hướng dẫn cụ thể để bảo đảm tính khả thi và công bằng trong thực tế.
Trao đổi với phóng viên Báo Nhân Dân, Luật sư Nguyễn An Bình, (Đoàn Luật sư thành phố Hà Nội) cho rằng Nghị định 117/2025/NĐ-CP là bước đi phù hợp trong bối cảnh Chính phủ thúc đẩy hoàn thiện thể chế kinh tế số, song cần làm rõ hơn cơ chế phối hợp giữa sàn thương mại điện tử và người bán trong việc xác định chính xác phần doanh thu đã được khấu trừ thuế.
“Cá nhân, hộ kinh doanh vẫn có nghĩa vụ xuất hóa đơn theo quy định, song không cần kê khai lại phần doanh thu đã được sàn thương mại điện tử khấu trừ và nộp thay. Tuy nhiên, nếu không có hệ thống đối soát minh bạch giữa người bán và nền tảng, nguy cơ nộp thuế trùng là hoàn toàn có thể xảy ra. Cần có cổng thông tin hoặc công cụ tra cứu trực tuyến để người kinh doanh theo dõi chính xác các khoản thuế đã được khấu trừ theo từng giao dịch,” luật sư Nguyễn An Bình phân tích.
Bên cạnh đó, luật sư Nguyễn An Bình cũng lưu ý về cách tính thuế hiện nay chủ yếu dựa trên tỷ lệ phần trăm trên doanh thu, không xét đến chi phí. Điều này dễ gây áp lực đối với những hộ, cá nhân có biên lợi nhuận thấp hoặc mới khởi sự kinh doanh.
“Chính sách thuế không nên chỉ đặt trọng tâm vào thu đúng, thu đủ mà còn cần bảo đảm khả năng tuân thủ, đặc biệt với đối tượng kinh doanh siêu nhỏ. Trong giai đoạn đầu thực hiện, có thể xem xét áp dụng chính sách khoan dung như miễn xử phạt chậm nộp, hoàn thuế nhanh nếu phát sinh nhầm lẫn do hệ thống còn mới,” ông đề xuất.
Luật sư cũng cho rằng, cùng với cơ chế minh bạch từ phía cơ quan thuế và các nền tảng thương mại điện tử, nâng cao nhận thức pháp lý của người bán hàng online là yếu tố quyết định để bảo đảm Nghị định 117/2025/NĐ-CP đi vào cuộc sống một cách hiệu quả, công bằng.
Việc triển khai Nghị định 117/2025/NĐ-CP/2025/NĐ-CP không chỉ nhằm chống thất thu mà còn khẳng định quyết tâm xây dựng hệ thống thuế công bằng, hiện đại, theo kịp xu hướng phát triển kinh tế số. Trong quá trình thực hiện, cơ quan thuế cần tiếp tục tăng cường hỗ trợ, giải đáp kịp thời vướng mắc, đồng thời đẩy mạnh tuyên truyền để người dân hiểu rõ, chấp hành tốt chính sách. Chỉ khi người nộp thuế thấy rõ vai trò và nghĩa vụ của mình, sự minh bạch, công bằng trong chính sách thuế mới thực sự phát huy hiệu quả.