Cụ thể, Khoản 5 Ðiều 15 Luật Các tổ chức tín dụng năm 2024 quy định về một trong các hành vi bị nghiêm cấm bao gồm: "Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, người quản lý, người điều hành, nhân viên của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức".
Hỗ trợ để phát triển đúng hướng
Thực tế trên thế giới, bán bảo hiểm qua ngân hàng đã khẳng định là kênh bán bảo hiểm rất hiệu quả mang lại cả lợi ích cho ngân hàng, doanh nghiệp bảo hiểm và người tham gia bảo hiểm.
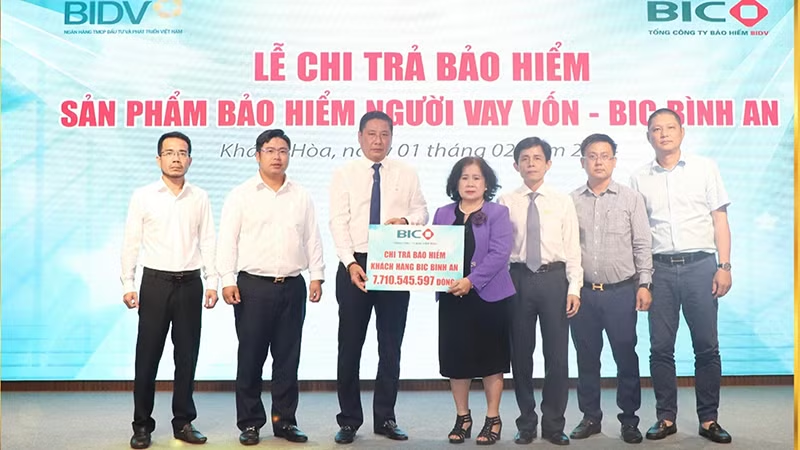
Tại Việt Nam, dù mới phát triển nhưng bán bảo hiểm qua ngân hàng đã cho thấy sự phát triển nhanh, đóng góp doanh thu lớn cho các ngân hàng và doanh nghiệp bảo hiểm. Ðặc biệt đối với vấn đề bảo vệ nguồn vốn vay của ngân hàng, bán bảo hiểm qua ngân hàng còn là một kênh quan trọng không những giúp giảm gánh nặng cho khách hàng nếu không may gặp biến cố, mà còn giúp ngân hàng giảm áp lực nợ xấu.
Thống kê sơ bộ từ ba công ty Bảo hiểm Agribank (ABIC), Bảo hiểm BIDV (BIC) và Bảo hiểm VietinBank (VBI) cho thấy, trong 10 năm qua, các công ty này đã chi trả bồi thường hơn 20 nghìn tỷ đồng cho các khách hàng gặp rủi ro.
Trong số này phần lớn là các khách hàng vay vốn tại các ngân hàng thương mại. "Nếu không có khoản tiền bảo hiểm bồi thường thì khoản nợ đó sẽ là gánh nặng lớn cho khách hàng, về phía ngân hàng cũng phải chịu áp lực nợ xấu, tiềm ẩn rủi ro cho hệ thống ngân hàng", Chủ tịch Hội đồng quản trị ABIC Nguyễn Tiến Hải chia sẻ.
Tại ABIC, chỉ riêng hai năm qua đơn vị này đã chi trả bồi thường bảo hiểm trong lĩnh vực "tam nông" khoảng 1.500 tỷ đồng, giúp hàng triệu nông dân không bị chuyển sang nợ xấu hoặc phát mãi tài sản.
Tương tự tại VBI, trong năm 2023, công ty đã chi trả bồi thường 400 tỷ đồng cho khách hàng gặp rủi ro. Như vậy, có thể thấy vai trò rất lớn, ý nghĩa nhân văn của ngành bảo hiểm nói chung, bảo hiểm phi nhân thọ nói riêng đối với nền kinh tế.
Tuy nhiên, một vài năm trở lại đây, tình trạng ngân hàng, nhân viên ngân hàng "chèo kéo" khách mua bảo hiểm nhân thọ kèm các khoản cho vay diễn ra khá phổ biến. Mức hoa hồng chiết khấu cao cho đại lý bảo hiểm nhân thọ là nguyên nhân dẫn đến "ép" khách vay vốn phải mua bảo hiểm nhân thọ diễn ra tại nhiều ngân hàng thương mại.
Ðây cũng là một trong những nguyên nhân chính gây nên cái nhìn "méo mó" về thị trường, khiến việc triển khai bán bảo hiểm qua ngân hàng tại Việt Nam còn nhiều hạn chế. Trong bối cảnh như vậy, các quy định mới tại Luật Các tổ chức tín dụng năm 2024 được kỳ vọng sẽ góp phần hỗ trợ sản phẩm này phát triển bền vững, chất lượng, hiệu quả.
Song trước mắt, việc thực hiện đúng quy định nhưng vẫn bảo đảm phát triển lĩnh vực mang tính nhân văn cao đang khiến ngân hàng, các công ty bảo hiểm phi nhân thọ "đau đầu" bởi chưa có những hướng dẫn cụ thể khiến "mỗi nơi hiểu một kiểu".
Cần hướng dẫn cụ thể
Luật sư Nguyễn Thanh Hà - Chủ tịch Hội đồng quản trị Công ty Luật SB Law cho biết, quy định tại Khoản 5 Ðiều 15 của Luật sẽ được hiểu cụ thể như, cấm yêu cầu khách hàng mua bảo hiểm để được vay vốn, mở tài khoản, sử dụng dịch vụ ngân hàng khác; không được gây khó khăn, phiền hà cho khách hàng khi họ không mua bảo hiểm; cấm quảng cáo, giới thiệu sản phẩm bảo hiểm một cách sai lệch, gây hiểu lầm cho khách hàng,…
Trong khi đó, theo Luật sư Trương Thanh Ðức - Giám đốc Công ty Luật ANVI, Trọng tài viên Trung tâm trọng tài quốc tế Việt Nam, quy định trên được hiểu đúng rằng không có quy định tổ chức tín dụng không được bán mà là không được bán kèm với điều kiện phải mua bảo hiểm thì mới được hạ lãi suất, cho vay, hay những điều kiện khác có tính chất ép buộc. Còn nếu tự nguyện thì hoàn toàn vẫn được làm như trước.
"Nếu những người có tài sản bắt buộc phải mua bảo hiểm như nhà cửa, ô-tô,… mang thế chấp vay vốn ngân hàng, thì ngân hàng hoàn toàn có quyền yêu cầu khách hàng hay chủ tài sản phải mua bảo hiểm để bảo đảm an toàn vốn ngân hàng. Trong trường hợp như vậy, ngân hàng hoàn toàn cũng có quyền môi giới, làm đại lý bảo hiểm và thực hiện theo đúng quy định bắt buộc của pháp luật chứ không phải ép buộc bán kèm", Luật sư Trương Thanh Ðức khẳng định.
Tuy nhiên trên thực tế, cũng với quy định tại Khoản 5 Ðiều 15 này, hiện nay, mỗi tổ chức tín dụng cũng như doanh nghiệp bảo hiểm lại đang hiểu một cách khác nhau.
Theo Tổng Giám đốc ABIC Nguyễn Hồng Phong, có ngân hàng hiểu chỉ những dịch vụ bảo hiểm tăng giá trị gia tăng như bảo hiểm nhân thọ thì ngân hàng không được phép bán kèm theo hợp đồng tín dụng, còn các loại bảo hiểm bảo đảm an toàn vốn cho ngân hàng và người vay vẫn triển khai bình thường. Ngược lại, có ngân hàng lại hiểu là Luật quy định cấm toàn bộ hoạt động bán bảo hiểm qua ngân hàng. Do vậy, để bảo đảm an toàn, nhiều ngân hàng đã quyết định dừng bán bảo hiểm cho các đại lý. Ðộng thái này cũng ngay lập tức tác động tới hoạt động kinh doanh của các công ty bảo hiểm phi nhân thọ như ABIC, BIC, VBI,… Ðơn cử như tại VBI, chỉ riêng hai ngày đầu tiên trong tháng 7/2024, doanh số bán bảo hiểm qua ngân hàng của đơn vị sụt giảm tới 50%.
Phó Tổng Giám đốc phụ trách Ban điều hành VBI Bùi Thị Thanh Xuân cho biết, chính việc chưa thống nhất cách hiểu đã dẫn đến nhiều chi nhánh ngân hàng đã thận trọng tạm dừng các hoạt động đại lý bảo hiểm để chờ các văn bản hướng dẫn của cơ quan chức năng.
Bà Xuân cũng dẫn giải thêm, tại Ðiều 113 Luật Các tổ chức tín dụng năm 2024 quy định: Ngân hàng thương mại được thực hiện hoạt động đại lý bảo hiểm theo quy định về kinh doanh bảo hiểm, phù hợp với phạm vi hoạt động đại lý bảo hiểm theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam. Như vậy, Luật Các tổ chức tín dụng năm 2024 đã cho phép ngân hàng thương mại được tư vấn, chào bán bảo hiểm.
Ngoài ra, lãnh đạo một công ty bảo hiểm cũng cho hay, không chỉ ngân hàng, công ty bảo hiểm, mà ngay cả cơ quan thanh tra tại địa phương cũng có cách hiểu khác nhau về quy định trên, đặc biệt là khái niệm "gắn".
Theo đó, có luồng ý kiến cho rằng, bắt buộc mua bảo hiểm khi vay vốn thì mới được tính là gắn kèm, còn giới thiệu, tư vấn về dịch vụ bảo hiểm thì không được tính là gắn kèm, vì hai dịch vụ này độc lập với nhau.
Mặt khác, luồng ý kiến còn lại cho rằng, cấm gắn kèm có nghĩa là khi làm hồ sơ cho khách hàng vay vốn, ngân hàng cũng không được tư vấn, mời chào gì về sản phẩm bảo hiểm.
Chính từ những cách hiểu khác nhau như vậy, đại diện VBI đề xuất các cơ quan chức năng cần làm rõ một số khái niệm tại Khoản 5 Ðiều 15 để các công ty bảo hiểm, các ngân hàng thương mại thống nhất cách hiểu và yên tâm triển khai hoạt động đại lý bảo hiểm.
Chung quan điểm, Tổng Giám đốc Công ty BIC Trần Hoài An cũng kiến nghị Ngân hàng Nhà nước Việt Nam và các cơ quan liên quan sớm ban hành các văn bản hướng dẫn về hoạt động đại lý bảo hiểm của ngân hàng; đồng thời, làm rõ hơn hành vi bị cấm như tại quy định nêu trên để các doanh nghiệp triển khai, thực hiện đúng.
Quay trở lại với câu chuyện về những "lùm xùm" liên quan đến bảo hiểm vừa qua, nhất là bảo hiểm liên kết đầu tư, những hệ lụy của nó buộc cơ quan quản lý phải siết chặt hơn nữa hoạt động chào bán bảo hiểm của các ngân hàng. Theo giới luật sư và chuyên gia, điều này là hoàn toàn đúng đắn, tuy vậy, cũng không nên đánh đồng bảo hiểm nhân thọ và bảo hiểm phi nhân thọ, mà nên có sự phân loại để từ đó có cơ chế quản lý phù hợp.