Duy trì môi trường cạnh tranh khi áp dụng thuế tối thiểu toàn cầu

Theo thống kê của Bộ Tài chính, hiện 1.015 doanh nghiệp vốn đầu tư nước ngoài tại Việt Nam có công ty mẹ thuộc đối tượng áp dụng thuế tối thiểu toàn cầu. Trong đó, hơn 70 doanh nghiệp có khả năng chịu ảnh hưởng của thuế tối thiểu toàn cầu khi được áp dụng từ năm 2024.
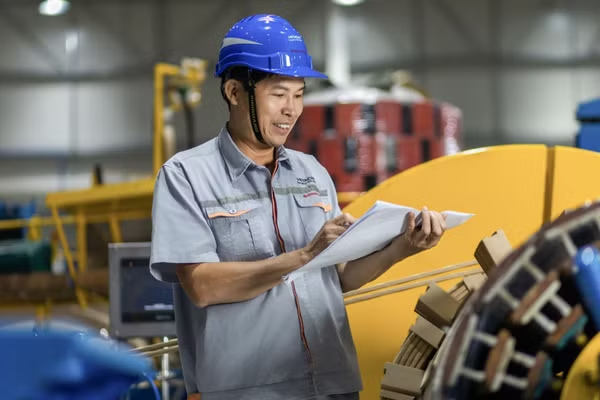
Hoạt động sản xuất tại một doanh nghiệp có vốn đầu tư nước ngoài ở Khu công nghiệp VSIP Bắc Ninh. (Ảnh ĐĂNG KHOA)

Nếu các quốc gia có công ty mẹ đều thực thi thuế tối thiểu toàn cầu thì các quốc gia này sẽ được thu thêm phần thuế chênh lệch năm 2024 ước tính khoảng hơn 12 nghìn tỷ đồng.

Như vậy, các biện pháp ưu đãi thuế cho các doanh nghiệp đầu tư nước ngoài sẽ không còn nhiều tác dụng, từ đó đặt ra thách thức không nhỏ đối với việc duy trì tính cạnh tranh về môi trường đầu tư của Việt Nam.

Đồng thuận áp thuế tối thiểu

Theo nguyên tắc áp dụng của thuế tối thiểu toàn cầu mà OECD/G20 công bố, các nước đang phát triển tham gia Diễn đàn hợp tác thực hiện các giải pháp chống xói mòn cơ sở tính thuế và chuyển lợi nhuận (IF) không bắt buộc phải áp dụng các quy định của thuế tối thiểu toàn cầu. Nhưng nếu lựa chọn áp dụng các quy định này thì các nước sẽ phải thực hiện thống nhất theo quy định của thuế tối thiểu toàn cầu, phù hợp với quy định mẫu và hướng dẫn chung của IF.

Về vấn đề này, Bộ trưởng Tài chính Hồ Đức Phớc cho biết, trong trường hợp một nước không áp dụng thì vẫn phải công nhận các quy định thuế tối thiểu toàn cầu được các thành viên IF khác áp dụng.

Đến nay, nhiều quốc gia và vùng lãnh thổ như: Hàn Quốc, Hồng Kông (Trung Quốc), Singapore, Nhật Bản... đã lên kế hoạch bổ sung, sửa đổi luật trong năm 2023 để thực hiện thuế tối thiểu toàn cầu từ năm 2024. Đây là các quốc gia và vùng lãnh thổ có số vốn đầu tư nước ngoài lớn vào Việt Nam, và có nhiều doanh nghiệp thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu.

Nếu các doanh nghiệp đầu tư nước ngoài đã đầu tư tại Việt Nam tiếp tục được hưởng ưu đãi về thuế thu nhập doanh nghiệp theo quy định hiện hành thì các nước có công ty mẹ sẽ thu thêm phần thuế thu nhập doanh nghiệp chênh lệch từ mức thuế thực tế đang nộp so với thuế tối thiểu toàn cầu (15%) - Bộ trưởng Tài chính Hồ Đức Phớc nhấn mạnh.

Nếu các doanh nghiệp đầu tư nước ngoài đã đầu tư tại Việt Nam tiếp tục được hưởng ưu đãi về thuế thu nhập doanh nghiệp theo quy định hiện hành thì các nước có công ty mẹ sẽ thu thêm phần thuế thu nhập doanh nghiệp chênh lệch từ mức thuế thực tế đang nộp so với thuế tối thiểu toàn cầu (15%).

Bộ trưởng Tài chính Hồ Đức Phớc

Vừa qua, Thủ tướng Chính phủ đã thành lập Tổ công tác đặc biệt về nghiên cứu và đề xuất các giải pháp liên quan đến thuế suất tối thiểu toàn cầu của OECD do Phó Thủ tướng Chính phủ Lê Minh Khái làm Tổ trưởng. Đồng thời, Bộ Tài chính cũng thành lập Nhóm giúp việc Tổ công tác đặc biệt nhằm khẩn trương nghiên cứu, đề xuất triển khai các giải pháp ứng phó cho Việt Nam.

Bộ Tài chính cho biết, do thuế tối thiểu toàn cầu là vấn đề mới, quan trọng và có nhiều yếu tố kỹ thuật, vì vậy Việt Nam cần tập trung làm rõ các nội dung trọng tâm như:

Các nội dung chính của quy tắc thuế tối thiểu toàn cầu; tình hình chuẩn bị, triển khai áp dụng Trụ cột 2 (mức thuế thu nhập doanh nghiệp tối thiểu toàn cầu 15% đối với các công ty đa quốc gia nhằm ngăn các công ty này chuyển lợi nhuận sang quốc gia có thuế suất thấp để tránh thuế thu nhập) ở các quốc gia nguồn cũng như các quốc gia tiếp nhận đầu tư, nhất là những quốc gia có hoàn cảnh, điều kiện tương tự như Việt Nam; đánh giá đầy đủ, toàn diện các tác động của thuế tối thiểu toàn cầu đến Việt Nam, trong đó tập trung đánh giá tác động đến ngân sách nhà nước, nhà đầu tư và thu hút đầu tư nước ngoài của Việt Nam...

Từ đó, có những giải pháp ứng phó kịp thời, phù hợp, bảo đảm quyền thu thuế của Việt Nam cũng như sức hấp dẫn của môi trường đầu tư.

Bảo đảm quyền thu thuế quốc gia

Theo Phó Tổng cục trưởng Tổng cục Thuế, Đặng Ngọc Minh, đối tượng của thuế tối thiểu toàn cầu là những tập đoàn, công ty đa quốc gia (MNE) đáp ứng ngưỡng doanh thu hợp nhất đạt tối thiểu 750 triệu EUR căn cứ theo báo cáo tài chính của tập đoàn theo từng quốc gia ít nhất hai năm trong bốn năm liền kề trước năm xem xét.

Đối tượng của thuế tối thiểu toàn cầu là những tập đoàn, công ty đa quốc gia (MNE) đáp ứng ngưỡng doanh thu hợp nhất đạt tối thiểu 750 triệu EUR căn cứ theo báo cáo tài chính của tập đoàn theo từng quốc gia ít nhất hai năm trong bốn năm liền kề trước năm xem xét.

Phó Tổng cục trưởng Tổng cục Thuế, Đặng Ngọc Minh

Tuy nhiên, cũng có nhiều đối tượng sẽ không phải áp dụng thuế tối thiểu toàn cầu, bao gồm: Các tổ chức của chính phủ nước ngoài, tổ chức quốc tế, tổ chức phi lợi nhuận, quỹ hưu trí hoặc quỹ đầu tư mà công ty mẹ tối cao của tập đoàn, công ty đa quốc gia đầu tư hoặc bất kỳ hình thức quỹ đầu tư nào của các công ty, tổ chức; Công ty thành viên hoặc các Công ty thành viên tại Việt Nam trong cùng một Tập đoàn có tổng doanh thu trung bình tại Việt Nam thấp hơn 10 triệu EUR và có tổng thu nhập trung bình hoặc lỗ tại Việt Nam thấp hơn 1 triệu EUR; thu nhập từ vận tải quốc tế (bao gồm cả vận tải hàng hóa và vận tải hành khách) nếu đáp ứng điều kiện loại trừ của tập đoàn, công ty đa quốc gia…

Trong các nội hàm của thuế tối thiểu toàn cầu, đáng lưu ý là việc quy định quốc gia có công ty mẹ tối cao đặt trụ sở chính được đánh thuế công ty mẹ tối cao đối với thu nhập của công ty con ở các quốc gia khác đang chịu thuế thực tế ở dưới mức thuế tối thiểu 15% với mức thuế tính cho công ty con hoặc nhóm các công ty con hoạt động tại một quốc gia nhận đầu tư gộp lại (sau khi bù trừ lãi, lỗ giữa các công ty) và được điều chỉnh theo quy định.

Bên cạnh đó, quy chế thuế tối thiểu toàn cầu cho phép quốc gia nơi phát sinh thu nhập (lãi tiền vay, tiền bản quyền và một số khoản thanh toán khác) được quyền đánh thuế ở mức thuế suất tối thiểu 9% đối với các khoản thanh toán thu nhập nêu trên cho bên liên kết chịu thuế ở dưới mức thuế suất tối thiểu 9% này.

Để thực hiện quyền này, các nước phải tham gia ký hiệp định đa phương sửa đổi quy định tại các hiệp định tránh đánh thuế hai lần giữa các nước.

Ngoài ra, các nước có mức thuế thu nhập doanh nghiệp thực tế thấp hơn 15% được quyền ban hành quy định để thu thuế bổ sung, và các nước nhận đầu tư được quyền ưu tiên thu thuế trước khi nước đầu tư áp dụng thuế tối thiểu 15%.

Theo đó, các nước thuộc đối tượng này sẽ xác định các khoản thu nhập chịu thuế tối thiểu của các công ty thành viên tại một nước cụ thể (gọi là thu nhập chịu thuế tối thiểu nội địa) theo cách tính tương đương với quy định thuế tối thiểu toàn cầu.

Phó Tổng cục trưởng Đặng Ngọc Minh phân tích thêm: Quy định này nhằm tăng nghĩa vụ thuế nội địa, được thực hiện và quản lý sao cho tương ứng với quy định của thuế tối thiểu toàn cầu. Đáng lưu ý, điều kiện tiên quyết để thực hiện là nước đó không quy định cho các công ty được hưởng bất kỳ lợi ích nào liên quan trực tiếp đến các quy định về thuế thu nhập bổ sung.
Có thể bạn quan tâm

Văn bản hợp nhất số 123/2026/VBHN-TT-BXD được áp dụng đối với tàu biển, cảng biển hoạt động tuyến quốc tế.

Hoàn thiện khung pháp lý về an ninh tàu biển, cảng biển theo tiêu chuẩn quốc tế

Bộ Xây dựng vừa hoàn tất xác thực và ban hành Văn bản hợp nhất số 123/2026/VBHN-TT-BXD, quy định chi tiết việc thực hiện các tiêu chuẩn an ninh hàng hải quốc tế theo Công ước SOLAS 74 và Bộ luật ISPS, đồng thời chuẩn hóa các thủ tục hành chính trong cấp giấy chứng nhận an ninh đối với tàu biển, cảng biển Việt Nam.

(Ảnh minh họa có sử dụng yếu tố AI)

Hỗ trợ người bán hàng trực tuyến thực hiện nghĩa vụ thuế

Sự bùng nổ của kinh doanh trực tuyến kéo theo yêu cầu quản lý thuế dựa trên dữ liệu, đặt ra bài toán về chi phí tuân thủ cho doanh nghiệp và hộ cá thể. Trước áp lực đối soát dòng tiền và hóa đơn phức tạp, người bán hàng trực tuyến cần những giải pháp hỗ trợ thực chất để vừa chuẩn hóa pháp lý, vừa bảo toàn hiệu quả kinh doanh.

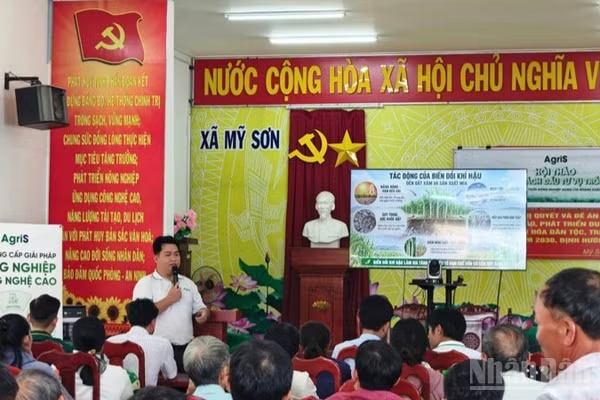
Công ty Cổ phần Phát triển nông nghiệp AgriS-Chi nhánh Khánh Hòa tổ chức gặp gỡ nông dân trồng mía khu vực phía nam Khánh Hòa để tuyên truyền các biện pháp hỗ trợ phục hồi vùng nguyên liệu ảnh hưởng nắng hạn, chủ động sản xuất thích ứng với biến đổi khí hậu. (Ảnh: VINH THẮNG)

Đồng hành cùng nông dân vượt khó, khôi phục vùng mía nguyên liệu

Nắng hạn kéo dài khiến hàng nghìn héc-ta mía ở phía nam tỉnh Khánh Hòa giảm năng suất, ảnh hưởng trực tiếp đến thu nhập của người trồng. Trước khó khăn ấy, Công ty Cổ phần Phát triển nông nghiệp AgriS-Chi nhánh Khánh Hòa đã có nhiều giải pháp hỗ trợ, cùng nông dân phục hồi vùng nguyên liệu, thích ứng với biến đổi khí hậu.

Nhiều dự án nhà ở xã hội đang được triển khai nhằm bổ sung nguồn cung cho thị trường. (Ảnh: KC)

Đẩy nhanh dòng vốn cho nhà ở xã hội

Quy mô chương trình tín dụng nhà ở xã hội đã mở rộng lên hơn 153 nghìn tỷ đồng, cam kết cho vay tăng gần 3 lần so với cuối năm 2025. Trong khi nhu cầu vay vốn còn lớn, việc tháo gỡ vướng mắc về nguồn cung, tiến độ dự án là yếu tố quan trọng để thúc đẩy giải ngân.

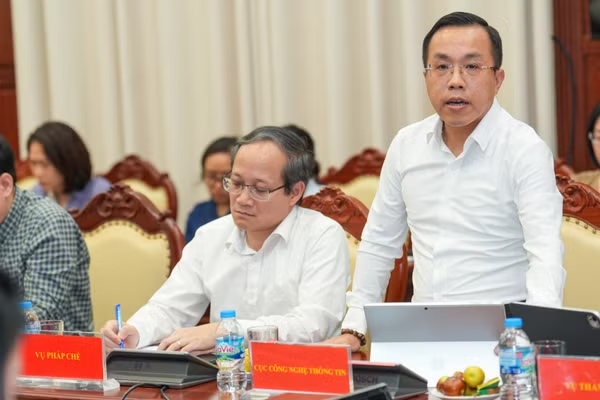
Ông Lê Hoàng Chính Quang - Cục trưởng Cục Công nghệ thông tin, Ngân hàng Nhà nước. (Ảnh: VIỆT PHONG)

Bảo vệ khách hàng trước lừa đảo công nghệ cao

Theo ông Lê Hoàng Chính Quang, Cục trưởng Công nghệ thông tin (Ngân hàng Nhà nước), tội phạm công nghệ cao liên tục thay đổi thủ đoạn, sử dụng trí tuệ nhân tạo để giả mạo hình ảnh, giọng nói, tìm cách vượt qua các lớp xác thực và chiếm đoạt tài sản.

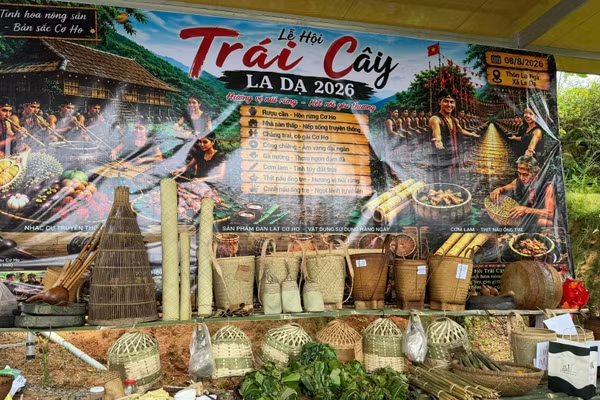
Nghề đan lát được quảng bá tại lễ hội của xã. (Ảnh: HẰNG)

Người dân tộc “giữ lửa” nghề truyền thống

Thời gian qua, xã La Dạ (tỉnh Lâm Đồng) đã chú trọng quảng bá hình ảnh nghề truyền thống của người đồng bào dân tộc thiểu số, nhằm gìn giữ bản sắc văn hóa và phát triển sinh kế. Song song đó, chính quyền xã luôn khuyến khích người dân duy trì nghề truyền thống, từng bước gắn phát triển kinh tế-xã hội của địa phương.

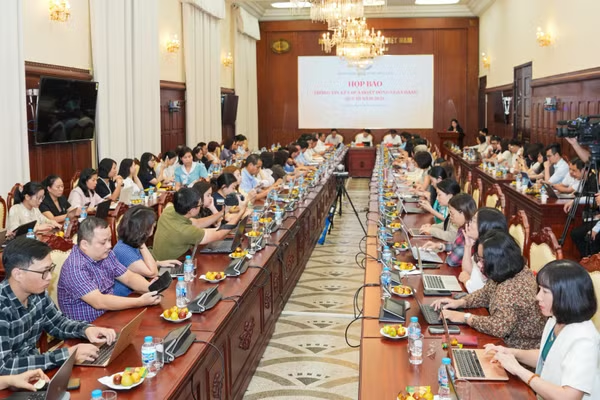
Toàn cảnh cuộc họp báo. (Ảnh: Việt Phong)

Chủ động điều hành chính sách tiền tệ, hỗ trợ tăng trưởng kinh tế

Chín tháng năm 2026, chính sách tiền tệ được điều hành chủ động, linh hoạt, góp phần ổn định thị trường và cung ứng vốn cho nền kinh tế. Tuy nhiên, áp lực lạm phát, biến động thị trường quốc tế và yêu cầu vốn cho tăng trưởng tiếp tục đặt ra bài toán cân đối giữa hỗ trợ sản xuất, kinh doanh với bảo đảm an toàn hệ thống ngân hàng.

Rà soát dữ liệu người nộp thuế gắn với bảo vệ quyền, lợi ích hợp pháp của người dân. (Ảnh: M.P)

Ngăn mạo danh, bảo vệ quyền lợi người nộp thuế

Không thành lập doanh nghiệp, không nhận thu nhập nhưng thông tin cá nhân vẫn xuất hiện trong hồ sơ đăng ký kinh doanh, kê khai thuế. Những phản ánh được tiếp nhận đặt ra yêu cầu xác minh kịp thời, tách bạch trách nhiệm của người bị mạo danh và ngăn việc lợi dụng dữ liệu cá nhân ngay từ khâu đăng ký.

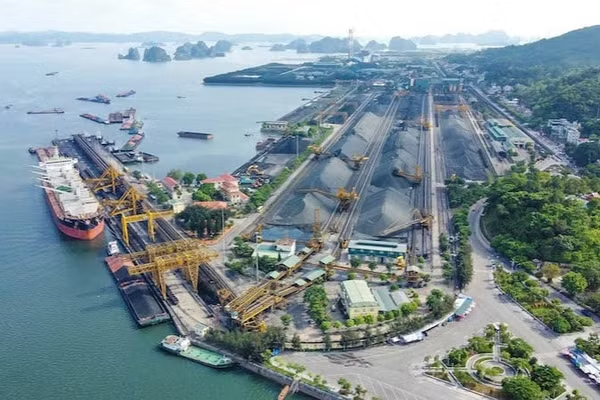
Toàn cảnh hệ thống dây chuyền bốc rót than của Công ty Tuyển than Cửa Ông-TKV. (Ảnh QUANG THỌ)

Công ty Tuyển than Cửa Ông chăm lo tốt đời sống người lao động

Trong bối cảnh hoạt động sản xuất, kinh doanh của ngành than còn nhiều khó khăn, Công ty Tuyển than Cửa Ông vẫn duy trì ổn định nhịp độ sản xuất, đẩy mạnh tiêu thụ than; đồng thời, quan tâm chăm lo đời sống vật chất, tinh thần cho cán bộ, công nhân lao động, tạo động lực hoàn thành kế hoạch sản xuất kinh doanh của năm 2026.

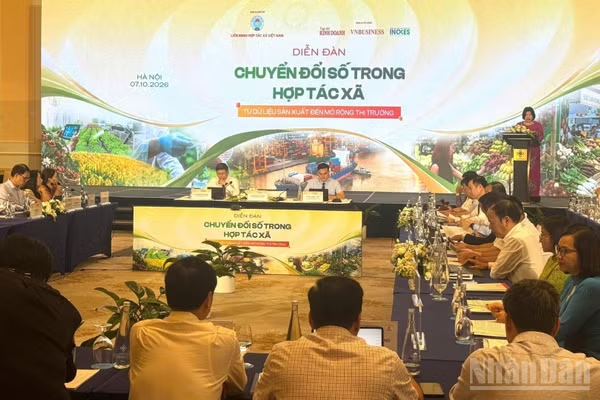
Diễn đàn kỳ vọng góp phần kết nối 3 yếu tố dữ liệu, công nghệ và thị trường, qua đó thúc đẩy chuyển đổi số theo hướng thực chất, phù hợp hơn với điều kiện của khu vực kinh tế tập thể. (Ảnh: HNV)

Chuyển đổi số trong Hợp tác xã: Từ dữ liệu sản xuất đến mở rộng thị trường

Chuyển đổi số đang trở thành một yêu cầu ngày càng rõ nét đối với khu vực kinh tế tập thể. Tuy nhiên, với nhiều hợp tác xã, vấn đề đặt ra không chỉ là lựa chọn công nghệ nào mà còn là chuyển đổi số để giải quyết bài toán gì, bắt đầu từ đâu và làm thế nào để tạo ra hiệu quả thực chất.

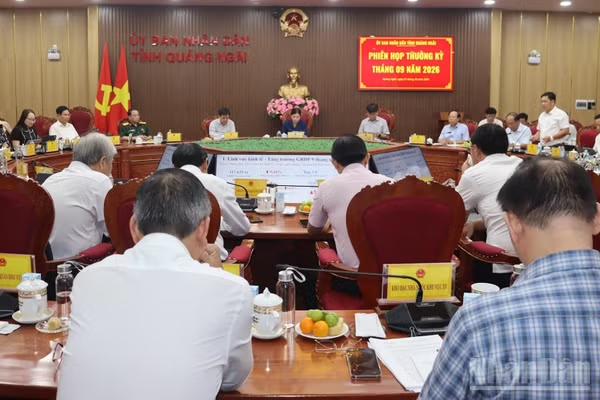
Quang cảnh phiên họp. (Ảnh: HIỂN CỪ)

Quảng Ngãi: 9 tháng năm 2026 tăng trưởng xếp thứ 3/6 tỉnh vùng duyên hải Nam Trung Bộ và Tây Nguyên

Sáng 7/10, Ủy ban nhân dân tỉnh Quảng Ngãi tổ chức họp phiên thường kỳ đánh giá tình hình thực hiện nhiệm vụ phát triển kinh tế-xã hội, quốc phòng, an ninh tháng 9, quý III, 9 tháng và nhiệm vụ trọng tâm 3 tháng cuối năm 2026. Phó Chủ tịch Thường trực Ủy ban nhân dân tỉnh Quảng Ngãi Y Ngọc chủ trì phiên họp.

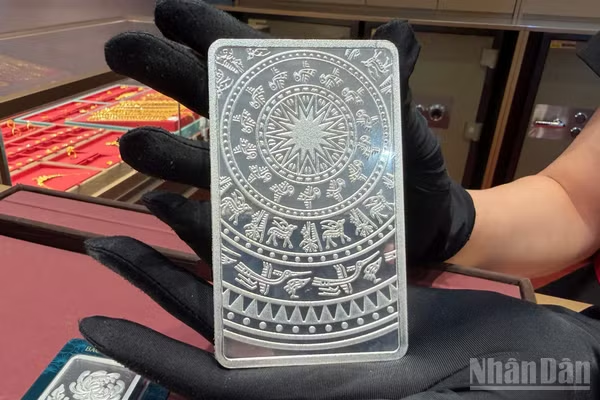
(Ảnh minh họa: THU LAN)

Sáng 7/10, giá bạc thế giới nhích nhẹ

Sáng 7/10, giá bạc thế giới nhích nhẹ lên ngưỡng gần 61 USD/ounce, trong bối cảnh giá dầu phục hồi trước những rủi ro dai dẳng đối với nguồn cung từ Trung Đông, khiến các lo ngại về lạm phát và khả năng tăng lãi suất tiếp tục được chú ý.

Chủ tịch Ủy ban nhân dân tỉnh Lê Văn Lương kiểm tra tại dự án Khu đô thị, thương mại, du lịch, dịch vụ và sân golf Huổi Phạ. (Ảnh: LÊ LAN)

Điện Biên yêu cầu xác định rõ trách nhiệm, mốc thời gian hoàn thành từng nhiệm vụ trong các dự án trọng điểm

Bảo đảm tiến độ tổng thể các dự án trọng điểm đang triển khai trên địa bàn phường Điện Biên Phủ và xã Thanh Nưa (tỉnh Điện Biên), Chủ tịch Ủy ban nhân dân tỉnh Lê Văn Lương đã yêu cầu chủ đầu tư, các sở, ngành và chính quyền địa phương phải xác định rõ trách nhiệm, mốc thời gian hoàn thành từng nhiệm vụ trong các dự án.