Những thủ đoạn lừa đảo phổ biến và cách nhận diện
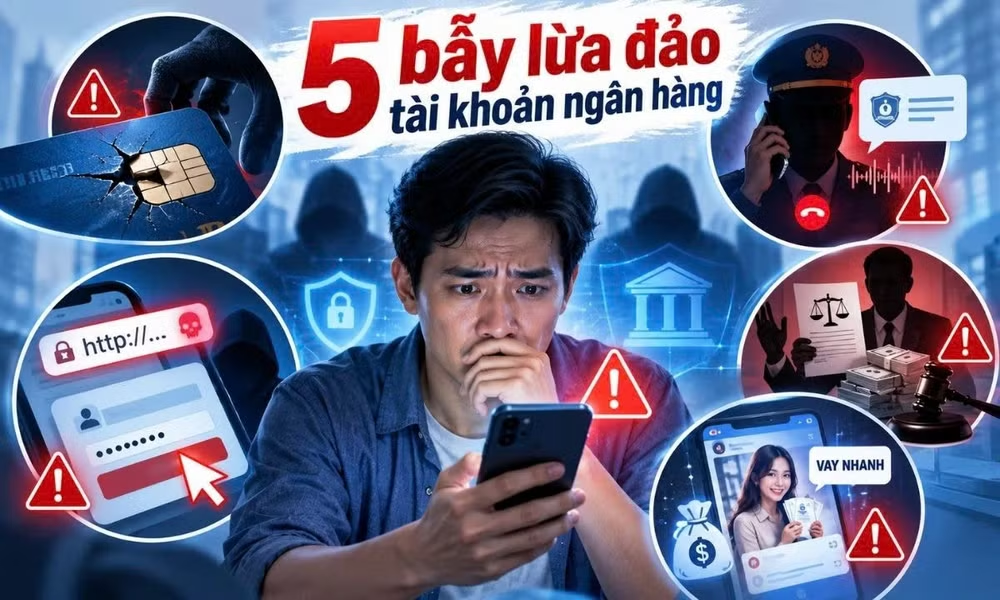
Dưới đây là 5 bẫy lừa đảo công nghệ cao nhắm vào tài khoản ngân hàng, người dân đặc biệt lưu ý.
Thứ nhất, đánh tráo hoặc can thiệp vào chip thẻ ngân hàng.
Một số đối tượng có thể tác động vào chip trên thẻ để thực hiện giao dịch trái phép. Người dùng cần cảnh giác khi thẻ có dấu hiệu bất thường như chip bị bong, trầy xước, cong vênh, đổi màu hoặc có dấu hiệu bị tác động vật lý.
Thứ hai, giả danh cơ quan Nhà nước để yêu cầu chuyển tiền.
Đối tượng thường tự xưng là công an, viện kiểm sát, tòa án hoặc cán bộ cơ quan chức năng, thông báo tài khoản của người dân liên quan đến vụ việc cần xác minh. Sau đó, chúng yêu cầu chuyển tiền để chứng minh tài chính hoặc phục vụ điều tra. Người dân cần nhớ, cơ quan chức năng không yêu cầu chuyển tiền vào tài khoản cá nhân để xác minh.
Thứ ba, giả danh ngân hàng để chiếm đoạt thông tin.
Các đối tượng thường gửi tin nhắn, gọi điện hoặc tạo đường link giả mạo với nội dung như tài khoản có giao dịch bất thường, cần xác thực thông tin. Khi người dùng truy cập website giả hoặc cài ứng dụng không rõ nguồn gốc, thông tin đăng nhập, số thẻ, mật khẩu và mã OTP có thể bị đánh cắp.
Thứ tư, giả danh luật sư, đơn vị hỗ trợ pháp lý để lấy lại tiền bị lừa.
Sau khi nạn nhân mất tiền, các đối tượng tiếp tục tiếp cận, cam kết có thể truy tìm thủ phạm, thu hồi tài sản và yêu cầu đóng phí dịch vụ, phí hồ sơ hoặc cung cấp thông tin cá nhân. Đây có thể là một hình thức lừa đảo tiếp diễn nhằm chiếm đoạt thêm tài sản.
Thứ năm, môi giới tín dụng giả trên mạng xã hội.
Các lời mời như “vay nhanh”, “bao hồ sơ”, “giải ngân trong ngày” thường được sử dụng để tiếp cận người có nhu cầu vay vốn. Sau đó, đối tượng yêu cầu đóng phí trước, cung cấp mã OTP, thông tin tài khoản hoặc cài đặt ứng dụng vay tiền không rõ nguồn gốc để đánh cắp dữ liệu.
Để phòng tránh lừa đảo, người dân cần ghi nhớ nguyên tắc “3 không”: Không bấm vào đường link lạ gửi qua tin nhắn, email hoặc mạng xã hội; Không cài đặt ứng dụng không rõ nguồn gốc, đặc biệt là ứng dụng yêu cầu quyền truy cập bất thường; Không cung cấp mã PIN, OTP, mật khẩu ngân hàng, thông tin thẻ hoặc chữ ký số cho bất kỳ cá nhân, tổ chức nào qua điện thoại hoặc môi trường trực tuyến.
Khi phát hiện giao dịch bất thường hoặc nghi ngờ bị lộ thông tin, cần nhanh chóng khóa thẻ, khóa tài khoản, liên hệ ngân hàng để được hỗ trợ và trình báo cơ quan công an để xử lý.
Cảnh giác với yêu cầu chuyển tiền và cung cấp thông tin ngân hàng
Hành vi dùng thủ đoạn gian dối để chiếm đoạt tiền trong tài khoản ngân hàng có thể bị truy cứu trách nhiệm hình sự về tội lừa đảo chiếm đoạt tài sản theo Điều 174 Bộ luật Hình sự 2015, sửa đổi, bổ sung năm 2017.
Theo đó, người thực hiện hành vi gian dối nhằm chiếm đoạt tài sản có thể bị phạt cải tạo không giam giữ đến 3 năm hoặc phạt tù từ 6 tháng đến 3 năm. Mức phạt có thể tăng lên tùy thuộc vào giá trị tài sản chiếm đoạt, tính chất tổ chức, thủ đoạn phạm tội, số lượng người bị hại và các tình tiết khác.
Đối với các vụ lừa đảo sử dụng công nghệ cao, cơ quan chức năng có thể xem xét các yếu tố như việc sử dụng tài khoản giả, thiết bị công nghệ, phần mềm che giấu danh tính, phương thức giao dịch và quy mô hoạt động để xác định trách nhiệm pháp lý.
Ngoài hình phạt chính, người phạm tội còn có thể bị phạt tiền từ 10 triệu đồng đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm, hoặc bị tịch thu một phần hoặc toàn bộ tài sản theo khoản 5 Điều 174 Bộ luật Hình sự.
Bên cạnh trách nhiệm hình sự, người vi phạm còn có nghĩa vụ hoàn trả tài sản, bồi thường thiệt hại cho người bị hại theo quy định pháp luật dân sự.
Khi phát hiện dấu hiệu lừa đảo, người dân cần lưu giữ các chứng cứ như tin nhắn, số điện thoại, đường link, hình ảnh giao dịch, thông tin tài khoản nhận tiền và nội dung trao đổi với đối tượng để cung cấp cho cơ quan chức năng. Việc trình báo sớm giúp hỗ trợ quá trình xác minh, truy tìm dòng tiền và xử lý hành vi vi phạm.
Trong bối cảnh thanh toán trực tuyến ngày càng phổ biến, việc bảo vệ thông tin cá nhân, nâng cao cảnh giác và tuân thủ các nguyên tắc an toàn khi giao dịch ngân hàng là cách quan trọng để hạn chế nguy cơ trở thành nạn nhân của các vụ lừa đảo công nghệ cao.
(Bài viết có sự phối hợp cung cấp dữ liệu và thông tin pháp lý từ LuatVietnam.vn trong khuôn khổ chuyên mục Phòng, chống tội phạm công nghệ cao)