Hoạt động tín dụng tiêu dùng của các ngân hàng thương mại, công ty tài chính thời gian qua đã góp phần đáp ứng nhu cầu vốn của thị trường, đặc biệt là cho vay tiêu dùng của các công ty tài chính nhằm cung ứng vốn cho nhóm phân khúc khách hàng dưới chuẩn (thường khó tiếp cận tín dụng ngân hàng), giúp họ vượt qua giai đoạn khó khăn.
Tuy nhiên, hoạt động cho vay tài chính tiêu dùng cũng đang gặp nhiều vướng mắc, do quy định pháp luật còn nhiều vướng mắc, đặc biệt là các quy định về "trần" lãi suất và thu hồi nợ.
Cụ thể, Bộ luật Dân sự quy định lãi suất cho vay không quá 20%/năm, nhưng không quy định về các loại phí, cũng như các vấn đề về thu hồi nợ, thu hồi tài sản. Còn Luật Đầu tư năm 2020 cấm dịch vụ đòi nợ thuê, trong khi cơ chế khởi kiện đòi nợ hiện khó thực thi vì thủ tục phức tạp, kéo dài, trong khi giá trị mỗi khoản vay không lớn.
Loạt rào cản với công ty tài chính tiêu dùng
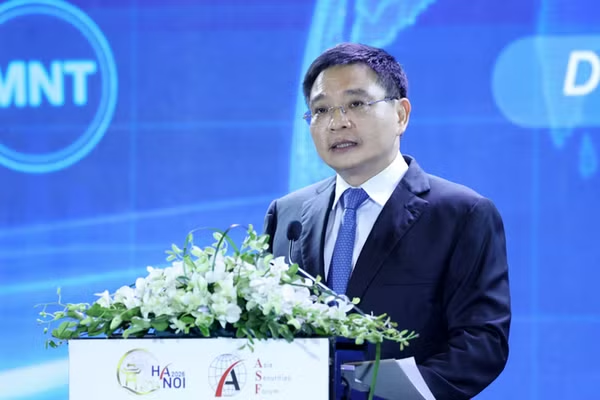
Ông Lê Quốc Ninh, Tổng giám đốc Công ty tài chính TNHH MB Shinsei (Mcredit), cho biết tổng dư nợ tại 16 công ty tài chính do Ngân hàng Nhà nước cấp phép đạt trên 220.000 tỷ đồng tính đến ngày 31/12/2022, bằng 1,87% tổng dư nợ toàn nền kinh tế và 8,5% dư nợ cho vay tiêu dùng toàn hệ thống.
Tổng dư nợ tại 16 công ty tài chính do Ngân hàng Nhà nước cấp phép đạt trên 220.000 tỷ đồng tính đến ngày 31/12/2022, bằng 1,87% tổng dư nợ toàn nền kinh tế và 8,5% dư nợ cho vay tiêu dùng toàn hệ thống.
Ông Lê Quốc Ninh, Tổng giám đốc Công ty tài chính TNHH MB Shinsei (Mcredit)
Dù chiếm tỷ lệ rất nhỏ so với tổng dư nợ nền kinh tế và dư nợ cho vay tiêu dùng toàn hệ thống, nhưng số tiền này đã hỗ trợ khoảng 30 triệu người tiếp cận được vốn vay với dư nợ bình quân khoảng 35-50 triệu đồng một người.
“Có thể thấy, hoạt động tín dụng tiêu dùng nói chung và hoạt động của các công ty tài chính tiêu dùng chính thống nói riêng đã có vai trò rất lớn đối với sự phát triển kinh tế-xã hội, nâng cao chất lượng đời sống, qua đó thực hiện chiến lược tài chính toàn diện”, ông Ninh nhận xét.
Tuy nhiên, bên cạnh các kết quả đạt được, hoạt động của các công ty tài chính tiêu dùng do Ngân hàng Nhà nước cấp phép gặp nhiều khó khăn.
Về hoạt động cho vay, doanh nghiệp do Ngân hàng Nhà nước cấp phép được quản lý chặt chẽ vì được điều chỉnh bởi các quy định pháp luật chung như Luật Doanh nghiệp, Luật Đầu tư, đồng thời cũng phải tuân thủ Luật Các tổ chức tín dụng, các giới hạn bảo đảm an toàn hoạt động và các quy định khác của Ngân hàng Nhà nước.
Ngược lại, các doanh nghiệp thuộc nhóm 2 - tức các doanh nghiệp fintech (doanh nghiệp công nghệ tài chính), cho vay cầm đồ, doanh nghiệp lấy tên là công ty tài chính tham gia cho vay tiêu dùng, nhưng không do Ngân hàng Nhà nước cấp phép - đã lợi dụng tên công ty tài chính mở rộng mạng lưới vào các địa bàn khó khăn, tiếp cận người dân để cho vay vốn lãi suất rất cao dưới nhiều hình thức, như: cho vay nhanh, cho vay tiền mặt vào bất cứ thời điểm nào, chào lãi suất vay rất hấp dẫn, nhưng cài cắm các chi phí khác rất cao.
Tới khi đòi nợ, các doanh nghiệp này đã dùng mọi hành vi thủ đoạn manh động để ép người dân trả tiền.
“Hiện tượng này đã làm ảnh hưởng nghiêm trọng đến hình ảnh, uy tín của các công ty tài chính, dẫn đến hoạt động cho vay gặp nhiều khó khăn”, ông Ninh lo ngại.

Về hoạt động huy động vốn, vị này cho biết công ty tài chính tiêu dùng bị hạn chế rất nhiều nghiệp vụ so với ngân hàng. Chẳng hạn, nhận tiền gửi cá nhân, làm dịch vụ thanh toán.
Hiện công ty tài chính chỉ được phép huy động từ tiền gửi trên 12 tháng của doanh nghiệp, trong khi các doanh nghiệp thường có xu hướng gửi tiền ở các ngân hàng để hưởng thêm các dịch vụ tài chính đi kèm. Để thu hút được tiền gửi của doanh nghiệp, các doanh nghiệp phải huy động với lãi suất cao, làm ảnh hưởng đến lãi suất cho vay mà người vay phải chịu .
Về hoạt động thu nợ, tình trạng các cơ quan chức năng tiến hành kiểm tra, một số trụ sở, chi nhánh, văn phòng mở rộng của các công ty tài chính do Ngân hàng Nhà nước cấp phép, được báo chí đưa tin đã làm ảnh hưởng đến hình ảnh, uy tín và dẫn đến hoạt động thu hồi nợ đang bị đình trệ, nợ xấu tăng cao do một số khách hàng cố tình vin vào những tin tức này để tẩy chay, cho rằng hoạt động thu hồi nợ của các công ty tài chính tiêu dùng này là phạm pháp. Thậm chí, một số khách hàng chây ỳ việc trả nợ và có hành vi thách thức lại cán bộ thu hồi nợ khi bị nhắc nợ nhiều lần.
“Tỷ lệ khách vay không trả nợ ngày càng cao, trong khi chế tài với khách hàng này chưa có và việc khởi kiện lại khó thực hiện với các khoản nợ giá trị thấp”, ông Ninh nói và cho biết việc khách hàng chậm trả nợ khiến doanh nghiệp phải tăng chi phí cho hoạt động nhắc nợ, đòi nợ bao gồm vận hành, nhân lực và chi phí pháp lý.
Cũng theo vị này, quy định của cơ quan quản lý yêu cầu doanh nghiệp cho vay bắt buộc phải trích lập dự phòng theo tình hình nợ xấu thực tế. Điều này ảnh hưởng đến khả năng tăng trưởng kinh doanh của doanh nghiệp, làm lãi suất cho vay gia tăng tăng, tác động trực tiếp đến người đi vay.
Ông Lê Xuân Đồng, Giám đốc điều hành Khối dịch vụ nghiên cứu và tư vấn thuộc FiinGroup, cho biết việc thiếu cơ chế kiểm soát trần lãi suất cho vay và các loại phí kèm theo với các hình thức tài chính tiêu dùng phi chính thức đã tạo ra thách thức không nhỏ với lĩnh vực tài chính tiêu dùng Việt Nam.
Việc thiếu cơ chế kiểm soát trần lãi suất cho vay và các loại phí kèm theo với các hình thức tài chính tiêu dùng phi chính thức đã tạo ra thách thức không nhỏ với lĩnh vực tài chính tiêu dùng Việt Nam.
Ông Lê Xuân Đồng, Giám đốc điều hành Khối dịch vụ nghiên cứu và tư vấn thuộc FiinGroup
Về cơ chế kiểm soát lãi suất cho vay, Ngân hàng Nhà nước có cơ chế kiểm soát lãi suất cho vay tiêu dùng với các tổ chức tổ chức tín dụng chính thức như ngân hàng, công ty tài chính. Cụ thể, lãi suất được xác định dựa trên thỏa thuận với khách hàng, nhưng cần thông báo với Ngân hàng Nhà nước về khung lãi suất cho vay và áp dụng thống nhất toàn hệ thống. Ngoài ra, bên cho vay không được thu thêm bất kỳ khoản phí nào khác và được Ngân hàng Nhà nước định hướng kiểm soát mức lãi suất cho vay để hỗ trợ khách hàng trong phân khúc thu nhập thấp.
Nhưng đối với các tổ chức tín dụng phi chính thức, gồm công ty dịch vụ cầm đồ, P2P, Payday lenders hiện Ngân hàng Nhà nước mới chỉ kiểm soát trần lãi suất cho vay tối đa 20%, không hạn chế về các phí dịch vụ.
Làm một phép tính, với trần lãi suất cho vay là 20%/năm - tương ứng 1,3%/tháng - cộng thêm các phí dịch vụ khác như phí thẩm định với 1,4%/tháng, phí quản lý tài sản bảo đảm, phí khởi tạo khoản vay… thì lãi suất thực tế phải trả sẽ cách rất xa lãi suất cho vay niêm yết.

Ngoài ra, các công ty tài chính còn đối mặt rủi ro nguy cơ sụt giảm biên lãi ròng (NIM) do chi phí huy động vốn tăng cao. Cụ thể, chi phí huy động vốn tăng cao do tình hình thanh khoản thắt chặt trên thị trường ngân hàng, trái phiếu và cổ phiếu. Nhóm doanh nghiệp này cũng khó nâng lãi suất cho vay tương ứng do định hướng kiểm soát lãi suất cho vay của Ngân hàng Nhà nước dẫn đến NIM giảm.
Bên cạnh đó, do cùng khai thác phân khúc khách hàng với các kênh cho vay phi chính thức, các công ty tài chính còn chịu rủi ro tín dụng tăng cao. Cụ thể, các công ty tài chính đang chịu rủi ro vỡ nợ chéo (cross default) cao hơn nhóm phi chính thức do khi có khoản vay tại nhiều bên, khách hàng có xu hướng ưu tiên trả nợ tại các bên phi chính thức do lo ngại về các biện pháp thu hồi nợ cực đoan; chất lượng tín dụng của các khách hàng vay phi chính thức chưa được theo dõi tại bất cứ cơ quan quản lý, trung tâm dữ liệu chính thống nào (CIC, PCB).
Về khung khổ pháp lý, quy định pháp luật với hoạt động thu hồi nợ tại Thông tư 43/2016 và Thông tư 18/2019 còn khá đơn giản, thiếu chế tài với các hành vi thu hồi nợ trái pháp luật. Chẳng hạn, quy định nhắc nợ tối đa 5 lần/ngày, từ 7 giờ đến 21 giờ, không được đòi nợ, gửi thông tin cho những người không có nghĩa vụ trả nợ như người thân, bạn bè.
Với các kênh cho vay phi chính thức, thì tuân theo các quy định tại Bộ Luật Dân sự 2015 và các quy định về thu hồi nợ khá đơn giản, cùng hoạt động thu hồi nợ chưa được giám sát chặt chẽ.
Tất cả những yếu tố trên, theo ông Lê Quốc Ninh, đã tạo những ảnh hưởng không tốt về hình ảnh và uy tín khi các công ty tài chính được Ngân hàng Nhà nước cấp phép bị đánh đồng và đối xử như các công ty thuộc nhóm 2 đã khiến nhiều đến nhiều doanh nghiệp đang gửi tiền tại công ty tài chính rút tiền, gây ảnh hưởng không nhỏ đến nguồn vốn cho vay của các công ty tài chính.
Cần một khung pháp lý riêng với lĩnh vực tài chính tiêu dùng
Để thị trường cho vay tiêu dùng tăng trưởng trở lại, hạn chế tín dụng đen, nhiều công ty tài chính đã thiết kế gói vay với lãi suất thấp hơn mặt bằng chung cho riêng công nhân nhằm cạnh tranh với tín dụng đen về cách thức cho vay, lãi suất.

Gói vay với lãi suất hợp lý cho công nhân cũng là mong muốn được bà Nguyễn Hoàng Bảo Trân, Đại biểu Quốc hội - Phó chủ tịch Liên đoàn lao động tỉnh Bình Dương, nêu tại một hội thảo diễn ra vào tháng 4/2023. Bà Trân đề xuất các tổ chức tín dụng có khảo sát các đối tượng công nhân để thiết kế lãi suất phù hợp hơn.
“Hiện nay công nhân lao động thu nhập thấp đang phải trả lãi suất cao, dẫn đến nhiều người chưa thật sự tiếp cận được nguồn vốn vay từ các tổ chức tín dụng”, bà Trân cho biết.
Cũng theo vị này, nhu cầu vay tiêu dùng của công nhân hiện rất lớn do tất cả người lao động đang gặp khó khăn. Đối tượng vay gồm thanh niên có nhu cầu vay cho mục đích tiêu dùng cá nhân và người có gia đình vay để kịp thời giải quyết những vấn đề khó khăn bất trắc trong cuộc sống.
Nhóm tượng thứ nhất là những người có thu nhập thấp, vay nhiều kiểu dẫn đến mất khả năng chi trả và bị tín dụng đen đòi nợ. Còn nhóm đối tượng thứ hai là những người có nhu cầu thật sự, vay để giải quyết các vấn đề cấp bách chứ chưa đủ khả năng để vay mua nhà.
Với hoạt động thu hồi nợ, các chuyên gia đều đặt vấn đề là tín dụng tiêu dùng phải phát triển, cho vay phải đi đôi với thu hồi nợ, nhưng làm sao để thu hồi nợ cho đúng luật.
Ông Phan Đức Hiếu, Ủy viên Thường trực Ủy ban Kinh tế của Quốc hội, cho rằng về lâu dài có thể hướng đến đạo luật hoặc quy định riêng cho lĩnh vực đòi nợ, nhưng để hoàn thành một đạo luật riêng cần nhiều thời gian. Do đó, thời gian tới cần rà soát, sửa đổi Luật Các tổ chức tín dụng với quy định cần quan tâm, gồm quy định về công ty tài chính và xử lý nợ xấu.
“Hai nhóm quy định này, nếu có kiến nghị tạm thời giải quyết một số vấn đề có thể tận dụng Luật Các tổ chức tín dụng để giải quyết ngay”, ông Hiếu nhấn mạnh.
Còn ông Nguyễn Đình Đức khuyến nghị sớm xây dựng hành lang pháp lý để quản lý người đi vay. Theo đó, ngoài giải pháp chấm điểm tín dụng tại Trung tâm Thông tin tín dụng quốc gia Việt Nam (gọi tắt là CIC) và khởi kiện khi khách hàng cố tình chây ỳ trả nợ, thì nên có các có chế tài khác như không được đi du lịch, có thông tin CIC tích hợp với chứng minh thư hay thẻ căn cước để giảm điểm uy tín của công dân với hành vi vay mà không trả nợ.
“Đây cũng là giải pháp vừa để hạn chế hành vi thu nợ trái pháp luật vừa để người đi vay phải có trách nhiệm với khoản nợ của mình. Phải có chế tài xử lý trên uy tín, công cụ phải từ hành lang pháp lý nhất định”, ông Đức nhấn mạnh.
Bà Olena Khlon, Phó tổng giám đốc thường trực Công ty tài chính TNHH MTV ngân hàng TMCP Sài Gòn - Hà Nội (SHB Finance), cho rằng cần có sẵn dữ liệu, sự hỗ trợ hiệu quả từ Ngân hàng Nhà nước và cơ quan có thẩm quyền trong công tác thu hồi nợ mới có thể thu hồi nợ hiệu quả.
Cần có sẵn dữ liệu, sự hỗ trợ hiệu quả từ Ngân hàng Nhà nước và cơ quan có thẩm quyền trong công tác thu hồi nợ mới có thể thu hồi nợ hiệu quả.
Bà Olena Khlon, Phó tổng giám đốc thường trực Công ty tài chính TNHH MTV ngân hàng TMCP Sài Gòn - Hà Nội (SHB Finance)
Với kinh nghiệm làm việc của mình, bà Olena cho biết Ukraine từng xây dựng dịch vụ công trực tuyến giữa Chính phủ và người dân có tên gọi “Chính phủ và tôi”, thu hút 13 triệu người dân tham gia. Trên nền tảng hoàn toàn số hóa, người dân có thể cung cấp thông tin để Chính phủ quản lý tốt hơn..
Theo đó, người vay không muốn trả nợ có thể không được đi du lịch, không được sử dụng dịch vụ công. Thậm chí, có thể không được vay thêm, không thể thăng tiến trong công việc.
Về phía doanh nghiệp cho vay, ông Lê Xuân Đồng cho rằng nên cân nhắc đưa dịch vụ đòi nợ thuê trở lại thành hoạt động kinh doanh có điều kiện, hợp pháp để hỗ trợ cho hoạt động tài chính tiêu dùng, hoạt động mua bán nợ vay tiêu dùng. Đây sẽ là cơ sở để xây dựng khuôn khổ pháp lý, qua đó kiểm soát chặt chẽ lĩnh vực này.
“Xây dựng khung pháp lý đầy đủ, chi tiết cho hoạt động thu hồi nợ đối với các hoạt động tài chính tiêu dùng chính thức và phi chính thức, cũng như của các công ty mua bán nợ, các công ty dịch vụ đòi nợ thuê (nếu được cho hoạt động trở lại - PV), đặc biệt là công khai các hình thức đòi nợ hợp pháp, các hành vi đòi nợ bị cấm và chế tài xử phạt nặng nếu vi phạm”, ông Đồng khuyến nghị.
Về lãi suất cho vay tiêu dùng, chuyên gia này cho rằng cần ban hành quy định cụ thể về trần lãi suất cho vay và các loại phí dịch vụ kèm theo của loại hình tổ chức tín dụng phi chính thức, chứ không chỉ là trần lãi suất cho vay như quy định hiện tại trong Bộ Luật Dân sự 2015.