Sáng 28/9, tại Phiên họp thứ 26 của Ủy ban Thường vụ Quốc hội cho ý kiến về dự thảo Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
Trình bày tờ trình của Chính phủ, Bộ trưởng Tài chính Hồ Đức Phớc nêu rõ sự cần thiết ban hành dự thảo Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
Theo đó, ngày 9/7/2021, Bộ trưởng Tài chính và Thống đốc Ngân hàng trung ương của Nhóm các nền kinh tế phát triển và mới nổi hàng đầu thế giới (G20) đã thống nhất về nguyên tắc Giải pháp Hai trụ cột nhằm giải quyết các thách thức về thuế phát sinh trong quá trình số hóa nền kinh tế, bao gồm: Trụ cột thứ nhất, phân bổ thuế đối với hoạt động kinh doanh dựa trên kỹ thuật số. Trụ cột thứ hai, đặt ra mức thuế doanh nghiệp tối thiểu toàn cầu 15% đối với các công ty đa quốc gia.
Ngày 16/12/2022, Diễn đàn hợp tác toàn cầu về BEPS công bố có 138 nước đồng thuận đối với nội dung về Khung giải pháp Hai trụ cột nêu trên.
Việt Nam là thành viên thứ 100 của BEPS và không có ý kiến bảo lưu về nội dung này, nên là một trong những nước đồng thuận.
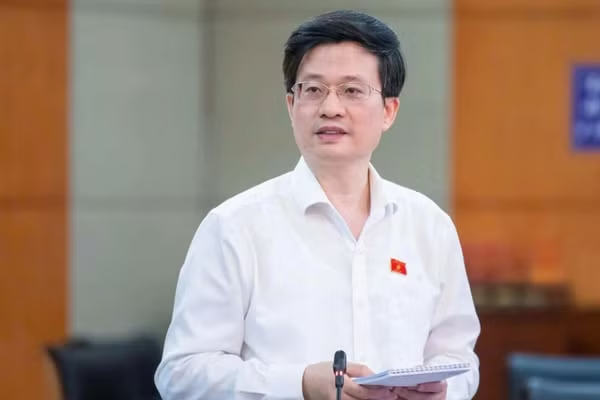
 |
| Bộ trưởng Tài chính Hồ Đức Phớc trình bày tờ trình. |
Bộ trưởng Tài chính Hồ Đức Phớc khẳng định, thuế tối thiểu toàn cầu không phải là điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng.
Tuy nhiên, nếu Việt Nam không áp dụng vẫn phải chấp nhận việc các quốc gia khác áp dụng thuế tối thiểu toàn cầu, có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng mức thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, nhất là các doanh nghiệp có vốn đầu tư nước ngoài.
Do vậy, nhằm bảo đảm quyền và lợi ích hợp pháp, Việt Nam cần khẳng định áp dụng Thuế tối thiểu toàn cầu. Theo hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) về quy định chống xói mòn cơ sở thuế toàn cầu,
Thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp.

Việc áp dụng các quy định của thuế tối thiểu toàn cầu mang lại cho Việt Nam những cơ hội mới, cụ thể như: Tăng nguồn thu ngân sách nhà nước từ phần thu thuế bổ sung; Tăng cường hội nhập quốc tế; Giảm thiểu hiện tượng trốn thuế, tránh thuế, chuyển giá, chuyển lợi nhuận.
Theo đó, mục đích xây dựng Nghị quyết nhằm xây dựng chính sách Thuế tối thiểu toàn cầu để áp dụng từ năm 2024; Bảo đảm quyền lợi và lợi ích hợp pháp của Việt Nam; Tạo mức độ tin tưởng giữa doanh nghiệp và Chính phủ để doanh nghiệp tiếp tục đầu tư và mở rộng đầu tư tại Việt Nam; Thể hiện sự tiến bộ và minh bạch trong hệ thống quản lý thuế và môi trường đầu tư kinh doanh tiệm cận với các chuẩn mực quốc tế; Giữ nguyên các chính sách ưu đãi hiện hành áp dụng cho các doanh nghiệp không thuộc đối tượng áp dụng của Thuế tối thiểu toàn cầu.
Chủ nhiệm Ủy ban Tài chính, Ngân sách của Quốc hội Lê Quang Mạnh cho biết, trên cơ sở Tờ trình số 415/TTr-CP ngày 30/8/2023 của Chính phủ về dự án Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, ngày 14/9, Thường trực Ủy ban Tài chính, Ngân sách đã tổ chức phiên họp để thẩm tra sơ bộ nội dung này.
Về sự cần thiết ban hành Nghị quyết, các quy định về việc áp dụng thuế tối thiểu toàn cầu gọi tắt là quy định GloBE được OECD đề xuất và bắt đầu áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024.
Hiện nhiều nước đã nội luật hóa các quy định này để áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024. Nếu Việt Nam không nội luật hóa các quy định về thuế tối thiểu toàn cầu, thì các nước xuất khẩu vốn đầu tư sẽ được thu khoản thuế thu nhập doanh nghiệp bổ sung (cho đủ mức 15%) đối với các công ty đa quốc gia có dự án đầu tư nước ngoài tại Việt Nam đang được hưởng mức thuế suất thực tế dưới 15%.
Vì vậy, để bảo đảm giữ quyền đánh thuế của Việt Nam, Thường trực Ủy ban Tài chính-Ngân sách nhất trí cần ban hành văn bản pháp lý để tạo cơ sở cho các doanh nghiệp đầu tư nước ngoài thuộc diện điều chỉnh của GloBE có thể kê khai nộp thuế thu nhập doanh nghiệp bổ sung và yên tâm về môi trường pháp lý tại Việt Nam.
Thảo luận nội dung này, các ý kiến đồng tình cao với Tờ trình của Chính phủ và Báo cáo thẩm tra của Ủy ban Tài chính, Ngân sách của Quốc hội đã chuẩn bị kỹ lưỡng; thống nhất với sự cần thiết ban hành Nghị quyết quy định về việc áp dụng Thuế Tối thiểu toàn cầu được Tổ chức Hợp tác và Phát triển Kinh tế (OECD) đề xuất và bắt đầu áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024. Hiện nhiều nước đã nội luật hóa các quy định này để áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024.
Trong bối cảnh Chính phủ chưa triển khai kế hoạch sửa đổi, bổ sung Luật Thuế Thu nhập doanh nghiệp để quy định vào Luật các nội dung liên quan đến thuế tối thiểu toàn cầu, các ý kiến tại Phiên họp nhất trí cần ban hành Nghị quyết (thí điểm) của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu của OECD trước khi tiến hành sửa Luật.
Có ý kiến đề nghị lưu ý việc ban hành Nghị quyết cần giữ ổn định môi trường đầu tư kinh doanh, không ảnh hưởng đến các doanh nghiệp đang đầu tư ở Việt Nam vì hiện các doanh nghiệp đang được hưởng chính sách thuế thấp hơn 15%. Vì vậy, cần có chính sách bù trừ vào khoản thuế này để không làm ảnh hưởng đến các doanh nghiệp đang và sẽ đầu tư ở Việt Nam.
Về hồ sơ dự thảo Nghị quyết, một số đại biểu đề nghị bổ sung ý kiến đánh giá của Bộ Ngoại giao về sự tương thích của đề nghị xây dựng Nghị quyết, nhất là liên quan đến các hiệp định thương mại và Điều 20 của Luật Đầu tư.
Đa số ý kiến tại Phiên họp cũng thống nhất với Tờ trình của Chính phủ trình Quốc hội bổ sung vào Chương trình Xây dựng luật, pháp lệnh năm 2023 và trình tại Kỳ họp thứ 6 vào tháng 10/2023 theo quy trình thủ tục rút gọn trong một kỳ họp, do nội dung dự thảo Nghị quyết tương đối rõ, bảo đảm các quy định cụ thể và chi tiết.
Tại Phiên họp, thành viên Ủy ban Thường vụ Quốc hội cũng cho ý kiến về một số vấn đề cụ thể của dự thảo Nghị quyết. Theo đó, đề nghị nghiên cứu cụ thể hóa hơn các quy định nhằm dễ thực hiện; một số thuật ngữ dịch chưa được Việt hóa như: công ty mẹ tối cao, lợi nhuận vượt ngưỡng...
Điều 4 quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn và Điều 5 quy định về tổng hợp thu nhập chịu thuế tối thiểu là hai nội dung quan trọng, phức tạp; đề nghị cơ quan soạn thảo nghiên cứu công thức tính và phương pháp tính thuế cần bảo đảm rõ ràng, dễ dàng trong quá trình thực hiện.
Đồng thời, đề nghị làm rõ quy định tại Điều 7 của dự thảo Nghị quyết, trong đó xác định rõ nội dung cần quy định trong Nghị quyết, nội dung giao Chính phủ quy định chi tiết, nhằm bảo đảm đúng quy định tại Luật Ban hành văn bản quy phạm pháp luật.
 |
| Phó Chủ tịch Thường trực Quốc hội Trần Thanh Mẫn kết luận phiên họp. |
Phát biểu kết luận, Phó Chủ tịch Thường trực Quốc hội Trần Thanh Mẫn khẳng định, Ủy ban Thường vụ Quốc hội thống nhất thẩm quyền ban hành Nghị quyết; giao Chính phủ tiếp thu các ý kiến tại phiên họp, ý kiến thẩm tra; bổ sung, hoàn thiện báo cáo đánh giá quy trình triển khai theo trình tự thủ tục rút gọn trong một kỳ họp.
Ủy ban Thường vụ Quốc hội đề nghị Chính phủ rà soát bảo đảm các nội dung, giải thích từ ngữ, bám sát các quy định của văn bản pháp luật hiện hành để bảo đảm tính thống nhất trong hệ thống nhất trong hệ thống pháp luật.
Đối với các khái niệm chưa được quy định cụ thể tại các đạo luật, cần cân nhắc, rà soát thận trọng, tuân thủ đúng các nguyên tắc do Tổ chức Hợp tác và Phát triển kinh tế hướng dẫn và bảo đảm tính chính xác, cụ thể, dễ hiểu trong từng nội dung quy định tại dự thảo Nghị quyết; đồng thời, rà soát thể hiện đầy đủ các khái niệm có liên quan.