Việt Nam cần khẳng định áp dụng thuế tối thiểu toàn cầu
Sáng 10/11, tiếp tục chương trình Kỳ họp thứ 6, Quốc hội họp phiên toàn thể ở hội trường, nghe Tờ trình và Báo cáo thẩm tra dự thảo Nghị quyết về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
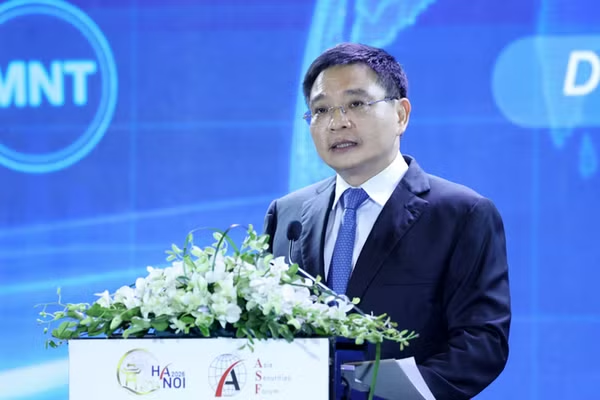
Thừa ủy quyền của Thủ tướng Chính phủ trình bày Tờ trình, Bộ trưởng Tài chính Hồ Đức Phớc cho biết, ngày 8/10/2021, Tổ chức Hợp tác và phát triển kinh tế (OECD) đưa ra tuyên bố Khung giải pháp Hai trụ cột để giải quyết các thách thức phát sinh từ nền kinh tế kỹ thuật số.
Thuế tối thiểu toàn cầu không phải là điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng. Tuy nhiên, nếu Việt Nam không áp dụng thì vẫn phải chấp nhận việc các quốc gia khác áp dụng thuế tối thiểu toàn cầu, có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng mức thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, đặc biệt là các doanh nghiệp có vốn đầu tư nước ngoài.
 |
| Bộ trưởng Tài chính Hồ Đức Phớc, thừa ủy quyền của Thủ tướng Chính phủ, trình bày Tờ trình dự thảo Nghị quyết về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu. (Ảnh: THỦY NGUYÊN) |
Trước bối cảnh nêu trên, để bảo đảm quyền và lợi ích hợp pháp của mình, Việt Nam cần khẳng định áp dụng thuế tối thiểu toàn cầu, Bộ trưởng Hồ Đức Phớc nhấn mạnh.
Theo hướng dẫn của OECD về quy định chống xói mòn cơ sở thuế toàn cầu, thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp...
Thực hiện thuế tối thiểu toàn cầu, tạo niềm tin cho các nhà đầu tư
Trình bày Báo cáo Thẩm tra dự án Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, Chủ nhiệm Ủy ban Tài chính, Ngân sách của Quốc hội Lê Quang Mạnh nhấn mạnh sự cần thiết ban hành nghị quyết.
Theo đó, các quy định về việc áp dụng thuế tối thiểu toàn cầu của OECD, hay còn được gọi là quy định về chống xói mòn cơ sở thuế toàn cầu, được OECD đề xuất và bắt đầu áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024.
Nội dung thực hiện thuế tối thiểu toàn cầu này đã đạt được sự thỏa thuận tham gia của hơn 100 quốc gia trên thế giới, trong đó có Việt Nam. Hiện nhiều nước đã nội luật hóa các quy định này để áp dụng cho kỳ tính thuế thu nhập doanh nghiệp năm 2024. Nếu Việt Nam không nội luật hoá các quy định về thuế tối thiểu toàn cầu thì các nước xuất khẩu đầu tư sẽ được thu khoản thuế thu nhập doanh nghiệp bổ sung (cho đủ mức 15%) đối với các công ty đa quốc gia có dự án đầu tư nước ngoài tại Việt Nam và đang nộp thuế thu nhập doanh nghiệp thực tế dưới 15%.
 |
| Chủ nhiệm Ủy ban Tài chính, Ngân sách của Quốc hội Lê Quang Mạnh trình bày Báo cáo thẩm tra dự thảo Nghị quyết về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu. (Ảnh: THỦY NGUYÊN) |
Vì vậy, để giữ quyền đánh thuế của Việt Nam trong bối cảnh các nước xuất khẩu đầu tư sang Việt Nam sẽ thực hiện thuế tối thiểu toàn cầu từ kỳ tính thuế thu nhập doanh nghiệp năm 2024, đa số ý kiến trong Ủy ban Tài chính, Ngân sách cho rằng, cần thiết phải ban hành một văn bản pháp luật để tạo cơ sở pháp lý cho các doanh nghiệp đầu tư nước ngoài thuộc diện điều chỉnh của thuế tối thiểu toàn cầu có thể kê khai thuế thu nhập doanh nghiệp bổ sung tại Việt Nam thay vì để các nhà đầu tư nước ngoài nộp khoản thuế bổ sung này tại nước mẹ.
Mặt khác, việc sớm ban hành Nghị quyết sẽ thể hiện rõ quyết tâm của Việt Nam trong việc thực hiện thuế tối thiểu toàn cầu từ ngày 1/1/2024, tạo niềm tin cho các nhà đầu tư về môi trường pháp lý tại Việt Nam.
Trong bối cảnh Chính phủ chưa triển khai kế hoạch sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp để quy định vào Luật các nội dung liên quan đến thuế tối thiểu toàn cầu, đa số ý kiến trong Ủy ban Tài chính, Ngân sách nhất trí cần tạm thời ban hành Nghị quyết (thí điểm) của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo Quy định về thuế tối thiểu toàn cầu của OECD trước khi tiến hành sửa luật để bảo đảm quyền thu thuế của Việt Nam, phù hợp với xu thế và chuẩn mực quốc tế trong quản lý thuế; đồng thời, đề nghị Chính phủ báo cáo rõ về kế hoạch, thời gian sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp để bảo đảm các nội dung về thuế phải được quy định một cách thống nhất trong luật.
Về đánh giá tác động, Báo cáo đánh giá tác động của Chính phủ đã tính toán dựa trên số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022 và dự kiến có khoảng 122 tập đoàn đầu tư nước ngoài sẽ thuộc diện điều chỉnh của Nghị quyết.
Đối với các tập đoàn trong nước, Báo cáo của Chính phủ dự kiến có 6 tập đoàn sẽ thuộc diện điều chỉnh của Nghị quyết và dự kiến số thuế thu nhập doanh nghiệp bổ sung (IIR) có thể thu từ các khoản đầu tư ra nước ngoài của các tập đoàn này là khoảng 73 tỷ đồng (trong trường hợp các nước nhận đầu tư không áp dụng thuế tối thiểu toàn cầu).

Tuy nhiên, theo Quy định về thuế tối thiểu toàn cầu, ngay cả đối với phần thu nhập trong nước của các tập đoàn này đang có thuế suất thực tế dưới 15% cũng sẽ phải nộp thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa (QDMTT) để tránh việc các nước thứ 3 sẽ được quyền thu khoản thuế này của Việt Nam từ năm 2025. Đây sẽ có thể là ảnh hưởng đáng kể đối với các tập đoàn trong nước.
Báo cáo đánh giá tác động của Chính phủ hiện còn chưa đánh giá hết những tác động này, bao gồm cả khả năng số tập đoàn trong nước bị ảnh hưởng sẽ thay đổi hàng năm và có thể là nhiều hơn số lượng đang dự kiến. Vì vậy, Chính phủ cần tính đến các tác động này để chuẩn bị phương án, quan điểm xử lý phù hợp.
Thẩm tra về vấn đề bảo đảm đầu tư và khả năng khiếu kiện, việc áp dụng thuế tối thiểu toàn cầu sẽ ảnh hưởng trực tiếp đến lợi ích các doanh nghiệp đầu tư nước ngoài đang trong thời gian hưởng ưu đãi miễn giảm và có mức thuế suất thực tế thấp hơn 15%. Có những nhà đầu tư nước ngoài mong muốn nộp thuế tối thiểu toàn cầu bổ sung tại Việt Nam, song cũng có những nhà đầu tư nước ngoài muốn nộp thuế tối thiểu toàn cầu bổ sung tại nước mẹ.
Hiện nay, dự thảo Nghị quyết đang được xây dựng theo hướng, trong trường hợp doanh nghiệp không thống nhất với việc nộp thuế tối thiểu toàn cầu tại Việt Nam thì có thể áp dụng quy định về bảo đảm đầu tư theo pháp luật về đầu tư.
Khoản 2, Điều 13 Luật Đầu tư về bảo đảm đầu tư quy định như sau: “Trường hợp văn bản pháp luật mới được ban hành quy định ưu đãi đầu tư thấp hơn ưu đãi đầu tư mà nhà đầu tư được hưởng trước đó thì nhà đầu tư được tiếp tục áp dụng ưu đãi đầu tư theo quy định trước đó cho thời gian hưởng ưu đãi còn lại của dự án đầu tư”.
Với quy định này của dự thảo Nghị quyết và quy định của Luật Đầu tư thì ngay cả đối với những trường hợp ưu đãi đầu tư không được ghi trên Giấy Chứng nhận đầu tư, thì nhà đầu tư nước ngoài vẫn có thể khiếu kiện để lựa chọn phương án tiếp tục hưởng ưu đãi đầu tư cho thời gian còn lại và sẽ nộp thuế tối thiểu toàn cầu tại nước mẹ
Nội dung dự thảo này của Nghị quyết là trái với Quy định về thuế tối thiểu toàn cầu của OECD, trong đó quy định quyền ưu tiên thu thuế tối thiểu toàn cầu là ở nước nhận đầu tư; nếu nội luật một nước cho phép nhà đầu tư có thể lựa chọn nơi nộp thuế tối thiểu toàn cầu bổ sung, thì văn bản nội luật này có thể bị xem là “không đạt chuẩn”.
Vì vậy, Ủy ban Tài chính, Ngân sách đề nghị Chính phủ có quan điểm chính thức về nội dung bảo đảm đầu tư khi thực hiện thuế tối thiểu toàn cầu để có phương án quy định phù hợp trong dự thảo nghị quyết.